野村證券の確定拠出年金で損しない運用術!手数料とおすすめ商品【2026】
老後資産形成の柱として定着した確定拠出年金制度において、国内最大手の信認を誇る野村證券は多くの企業型確定拠出年金(企業型DC)や個人型確定拠出年金(iDeCo)の運営管理機関として圧倒的なシェアを占めています。しかし、勤務先の制度導入や節税目的で加入したものの、「アンサーネット(Web管理画面)へのログインを放置している」「初期設定の元本確保型商品のまま放置して利益が出ていない」「他のネット証券と比べて手数料で損していないか」といった懸念を抱く加入者が少なくありません。
確定拠出年金は、加入者自身が運用商品を選び、リスクをコントロールしながら将来の給付額を育てる自己責任の制度です。2026年の最新金融動向および税制改正の潮流を踏まえ、野村證券の確定拠出年金における手数料の構造、おすすめ運用商品の選定基準、さらには受取時の出口戦略まで、客観的なデータと取材知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村證券の確定拠出年金は「企業型DC」と「野村證券iDeCo」で手数料体系が異なり、iDeCoでは残高等の条件を満たすことで運営管理機関手数料が無料になる仕組みを正しく把握することが不可欠。
- 要点2:元本確保型商品への100%配分放置はインフレ下で実質的な資産目減りを招くため、アンサーネットを活用した低コストインデックス投信への「掛金配分割合変更」や「スイッチング」が成果を左右する。
- 要点3:転職・退職に伴う企業型DC移換手続きの「6ヶ月ルール」放置による自動移換ペナルティを回避し、受け取り時の一時金と年金の税制優遇を最適化する出口設計が重要となる。
【真相解明】野村證券の確定拠出年金(iDeCo・企業型DC)で損しないための重要ポイント
野村證券の確定拠出年金を活用するにあたり、最も重要な分岐点は「企業型確定拠出年金(企業型DC)」として会社経由で加入しているのか、個人で申し込む「野村證券iDeCo」なのかを明確に区別することです。両者では口座管理手数料の負担者や選択可能な商品ラインナップが根本から異なります。
企業型DCの場合、口座管理手数料は原則として導入企業(事業主)が全額負担するため、加入者本人が毎月の維持コストを引かれることは基本的にありません。しかし、野村證券iDeCoにおいては、国民年金基金連合会や信託銀行に支払う法定費用(合計月額171円)に加え、野村證券側の「運営管理機関手数料」が発生する仕組みになっています。
野村證券のiDeCoでは、確定拠出年金資産残高が50万円以上などの一定条件を満たすことで、野村證券分の運営管理機関手数料が0円(無料)となる体系が採用されています。残高が基準未満の初期段階では月額数百円の手数料が発生するため、毎月の積立額が少額な場合は相対的なコスト比率が高まる点に注意が必要です。損をしないためには、まず自身の資産残高と毎月の控除コストをアンサーネットで正確に把握することが第一歩となります。

【徹底比較】野村證券の投資信託ラインナップとおすすめ運用商品の実力
野村證券が提供する確定拠出年金専用商品は、元本確保型の定期預金から、低コストインデックスファンドシリーズである「Funds-i(ファンズアイ)」、さらには独自のアクティブファンドまで幅広く揃っています。運用の成否を分けるのは、資産クラスごとの信託報酬(運用管理費用)の水準です。
| 運用商品の種別・代表例 | 信託報酬等(コスト水準) | 業界の一般的な相場水準 | 編集部の見解・評価 |
|---|---|---|---|
| 外国株式インデックス (野村外国株式インデックスファンド / Funds-i 外国株式等) | 年0.10%〜0.25%前後 (プランにより異なる) | 年0.09%〜0.20%程度 | 長期積立の中核候補。MSCIコクサイ等の世界主要指数に連動し、十分な低コスト水準を維持。 |
| 国内株式インデックス (野村日経225 / TOPIX連動型) | 年0.15%〜0.22%程度 | 年0.14%〜0.20%程度 | 堅実な分散先。日本企業の成長を取り込む選択肢だが、外国株式との適切な比率配分が推奨される。 |
| バランス型ファンド (マイストーリー / マイターゲット等) | 年0.25%〜0.60%程度 | 年0.15%〜0.50%程度 | リバランス自動化の利点。ターゲットイヤー型など年齢に応じて株式比率を下げる商品は初心者向け。 |
| 元本確保型商品 (定期預金・年金保険商品) | 信託報酬なし (適用金利は極めて低水準) | 年0.001%〜0.05%前後 | 出口直前の一時避難用。インフレ局面では実質的な資産価値が目減りするため、20代〜40代の主軸には不向き。 |
おすすめ運用商品の選定においては、20年以上の長期投資を前提とする現役世代であれば、低コストな外国株式インデックスファンド(先進国株式または全世界株式型)を資産配分の中心(コア)に据える手法が理論的に推奨されます。信託報酬が年0.5%を超える高コストなアクティブファンドは、長期リターンでインデックス指数に劣後するケースが多いため、採用には慎重な検討が求められます。
【実態検証】アンサーネットの操作性と利用者が直面するリアルな評判
野村證券の確定拠出年金利用者が日々の管理で接するのが、加入者専用WEBサービス「アンサーネット(Answernet)」です。SNSや知恵袋、実際の企業研修の現場取材では、システムの安定性や機能面について具体的な評価が交錯しています。
現場取材および加入者の実態調査によると、最も多く寄せられるトラブルは「ユーザーIDやパスワードの紛失によるアンサーネットログインの挫折」です。企業型DCの場合、入社時に郵送された書面を紛失し、数年間一度も残高を確認していない層が一定数存在します。しかし、現在のアンサーネットはセキュリティを強化しつつも、Web上でのパスワード再発行やスマートフォン最適化画面の改修が進められており、以前と比べて利便性は向上しています。
運用の実務において最も頻繁に行われる操作は以下の2種類であり、それぞれの役割の違いを正しく認識することが不可欠です。
- 掛金配分割合変更:今後新しく積み立てる毎月の掛金で、どの商品を何パーセントずつ購入するかを指定する設定。将来の購入先を変更するだけで、過去に積み立てた資産は動かない。
- スイッチング(預替え):すでに保有している運用商品の一部または全部を売却し、別の商品に買い替える手続き。元本確保型に貯まった過去資産を一括して株式投信に移す場合や、定年直前に株式を売却して定期預金に確定させる際に実行する。
スイッチングを実行する際は、売却から買付完了までに数営業日(海外資産の場合は最大1週間程度)のタイムラグが生じます。この約定タイミングのタイムラグは基準価額の変動リスクを伴うため、市場の急激な乱高下局面では余裕を持った取引が鉄則です。
一般に知られていない盲点とネットの誤解|移換手続きと放置の代償
ネット上の口コミで「野村證券のDCは使いにくい」「解約したい」といった極端な意見が見受けられますが、これには確定拠出年金法に基づく制度上の誤解が含まれています。
最大の盲点は、転職や退職時に発生する企業型DC移換手続き(ポータビリティ)の放置問題です。野村證券の企業型DCを導入している企業を退職した場合、資格喪失日の翌朝から起算して6ヶ月以内に、次のいずれかの手続きを行わなければなりません。
- 転職先の企業型DCへ資産を移換する
- 個人型確定拠出年金(iDeCo)へ資産を移換する
この手続きを6ヶ月間放置すると、資産は自動的に「国民年金基金連合会」へ強制移換(自動移換)されます。自動移換されると、運用がすべてストップして無利息の現金状態になるだけでなく、自動移換時の一時手数料(4,348円)および毎月の手数料(52円)が資産から差し引かれ続けます。さらに、自動移換期間は確定拠出年金の「通算加入者等期間」にカウントされないため、将来の退職所得控除の枠が減少するという深刻な経済的損失を被ることになります。
また、「野村證券の確定拠出年金はいつでも解約して現金化できる」という誤解も散見されますが、確定拠出年金は原則として60歳まで資金の引き出し(中途解約)が法律上不可能です。生活防衛資金とは明確に切り離し、長期の老後資金専用枠として規律ある積立を継続することが大前提となります。
【プロの結論】行動経済学から紐解く資産防衛術と向いている人の判断基準
行動経済学の研究が示す通り、人間の心理には変化を嫌い初期設定を選び続ける「現状維持バイアス」と、価格下落の苦痛を極端に恐れる「損失回避バイアス」が存在します。確定拠出年金において、多くの加入者が「よく分からないから」と元本確保型(利回り0.01%未満)を選択したまま放置してしまうのは、この心理的バイアスが典型的に働いた結果です。
しかし、近年のインフレ環境下において、金利がほぼゼロの元本確保型商品に資産を据え置く行為は、購買力ベースで確実に資産を目減りさせる「隠れた元本割れ」に他なりません。確定拠出年金の最大の強みは、運用益が非課税で再投資される複利効果にあります。この税制メリットを最大限に享受するためには、リスク資産(株式インデックス等)をポートフォリオに組み入れる論理的判断が不可欠です。
野村證券の確定拠出年金が向いている人・見直しを検討すべき人の条件
【野村證券の確定拠出年金が適している人】
- 勤務先が野村證券の企業型DCを導入しており、会社負担で運用管理費用が賄われている加入者
- iDeCoにおいて資産残高が50万円を超えており、運営管理機関手数料が実質無料の恩恵を受けられる人
- 対面店舗での資産相談や総合証券ならではの包括的なサポート網を重視する人
【他社プランや運用見直しを慎重に検討すべき人】
- iDeCoの新規加入者で資産残高が少なく、無条件で運営管理機関手数料が完全無料のネット専業証券(SBI証券や楽天証券など)を優先したい人
- 超低コストな全世界株式ファンド(信託報酬0.05%台など)の最安値ラインナップのみに厳密にこだわりたい人
2026年最新税制優遇と受取時の出口戦略
運用期間中の節税(掛金の全額所得控除、運用益非課税)に注目が集まりがちですが、資産形成の総決算となるのは「受け取り時の一時金と年金」の選択です。2026年の税制論議においても、退職所得控除の勤続年数格差見直しや公的年金等控除の適用関係は注視すべき重要テーマとなっています。
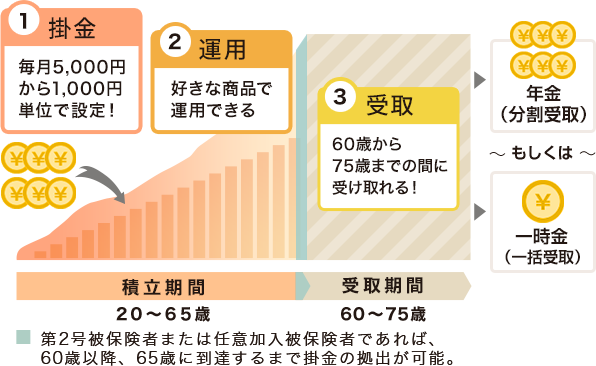
受取方法には「一時金(一括受取)」と「年金(分割受取)」、およびその併用があります。一時金として受け取る場合は退職所得控除が適用され、勤続(加入)年数に応じた大きな非課税枠を活用できます。一方、年金形式で受け取る場合は公的年金等控除が適用されますが、他の公的年金収入と合算されるため、所得税・住民税や翌年の社会保険料が増加するリスクがあります。会社の退職金支給額と合算し、どちらの受取方法が手取り額を最大化できるか、受取開始の数年前からシミュレーションを行うことが不可欠です。

【野村 確定 拠出 年金】に関するよくある質問(FAQ)
Q1:アンサーネットの初期パスワードやユーザーIDを忘れてログインできません。どうすれば復旧できますか?
A1:アンサーネットのログイン画面にある「パスワードをお忘れの方」リンクから、登録している加入者番号(または基礎年金番号)と生年月日を入力することで、オンライン上で再設定または再発行の手続きが可能です。加入者番号自体が不明な場合は、年に一度郵送される「お取引状況のお知らせ」を確認するか、野村證券の確定拠出年金ダイヤルへ問い合わせて再発行を依頼してください。
Q2:転職先の会社に企業型DCがない場合、野村證券の資産はどう引き継げばよいですか?
A2:退職後6ヶ月以内に「iDeCo(個人型確定拠出年金)」への移換手続きを行います。野村證券のiDeCoへそのまま移換することも可能ですし、SBI証券や楽天証券など他社のiDeCoへ資産を移換することもできます。移換手続きを行わずに6ヶ月を過ぎると国民年金基金連合会に自動移換され、無駄な手数料が発生するため速やかな手続きが必要です。
Q3:企業型DCに加入中ですが、個人でiDeCoにも同時加入(併用)することは可能ですか?
A3:2022年の法改正以降、原則として規約の定めにかかわらず企業型DCとiDeCoの併用加入が可能になっています。ただし、企業型DCの事業主掛金とiDeCo掛金の合算が月額5.5万円(他制度併用時は月額2.75万円)を超えないこと、および各月拠出であることが要件となります。正確な拠出可能額は勤務先の労務担当部署またはアンサーネット上の試算機能で確認できます。
まとめ:今後の動向と失敗しないための判断基準
野村證券の確定拠出年金は、制度設計の堅牢さと充実した運用商品ラインナップを備えた有力な資産形成インフラです。しかし、どれほど優れた器であっても、加入者自身が「元本確保型への放置」や「ログイン情報の未管理」といった初歩的な落とし穴に陥っていては、本来得られるはずの運用益や税制メリットを大きく損ねてしまいます。
損失を回避し、将来の資産を最大化するための鉄則は、まずアンサーネットへログインして現在の資産配分と信託報酬を確認すること、そしてインフレに負けない低コストなインデックスファンドへの掛金配分割合変更やスイッチングを実行することです。2026年以降の社会保障と税制の変化を見据え、受取時の出口戦略まで意識した主体的な運用管理を今すぐスタートさせましょう。 (出典: 野村 確定 拠出 年金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
