国保と社保の違いを徹底比較!手当と扶養で損しない2026年最新基準
転職、独立、あるいはパートタイムでの労働時間変更に直面した際、誰もが頭を悩ませるのが「国民健康保険(国保)」と「健康保険(社会保険・社保)」の選択です。どちらも日本の国民皆保険制度を支える根幹ですが、保険料の決まり方から扶養家族の扱い、病気やケガの際の休業補償に至るまで、その構造には決定的な違いが存在します。
仕組みを正しく把握しないまま選択してしまうと、年間で十数万円以上の金銭的な損失を被ったり、いざという時の給付を受けられなかったりするリスクがあります。2026年現在の社会保険適用拡大の流れや最新の法改正を踏まえ、自分にとってどちらが最も有利なのかを判断するための基準を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社保は会社と保険料を折半する労使折半であり、何人家族を扶養に入れても保険料は変わらないが、国保は全額自己負担で扶養制度がなく家族が増えるほど負担が増加する。
- 要点2:病気やケガで働けないときの傷病手当金や出産時の出産手当金は社保固有の手厚い保障であり、国保には原則としてこれらの休業補償が存在しない。
- 要点3:退職・独立時は「社保の任意継続」「国保への切り替え」「家族の扶養」の3択を前年所得と家族構成からシミュレーションして選ぶことが損を防ぐ鉄則となる。
【2026年最新比較】国保と社保の決定的な違い|保険料・扶養・給付の構造
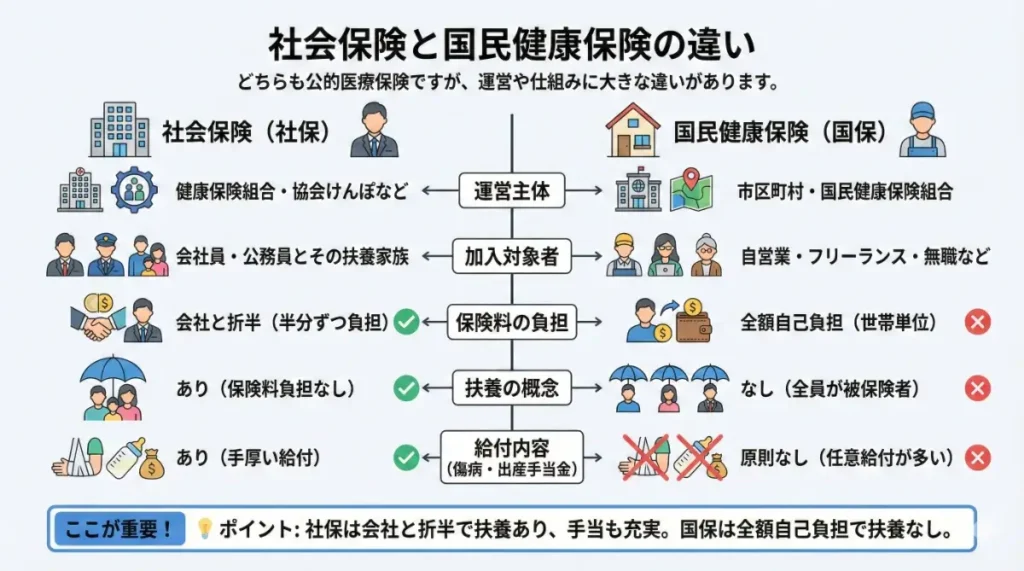
国保と社保は、加入対象者だけでなく、保険者の運営母体やセーフティネットとしての設計思想が根本から異なります。社保(被用者保険)は主に会社員や公務員、一定規模以上の企業で働く短時間労働者を対象とし、国保(地域保険)は自営業者、フリーランス、農業従事者、無職の方などが加入します。
最大の違いは「保険料の負担割合」と「扶養家族の概念」です。社保では事業主が保険料の半分を負担する労使折半社会保険料の仕組みが適用されるため、実質的な個人負担は総額の50%で済みます。さらに、一定の条件を満たす家族を何人扶養に入れても、加入者本人の保険料は1円も上がりません。
一方、国保には国民健康保険扶養なしという明確なルールがあり、生まれたばかりの乳幼児であっても1人としてカウントされ、頭数に応じた均等割額が世帯全体の保険料に加算されます。この構造の違いが、世帯構成によってどちらが得かを分ける最大の要因です。
| 比較項目 | 健康保険(社会保険 / 社保) | 国民健康保険(国保) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担方式 | 労使折半(会社が5割負担) | 全額自己負担(加入者が10割負担) | 会社負担がある社保のほうが個人負担効率は圧倒的に高い |
| 扶養家族の保険料 | 追加負担なし(0円) | 人数分加算(扶養制度なし) | 扶養家族が多い世帯ほど社保の金銭的メリットが拡大 |
| 保険料の算出基準 | 毎月の標準報酬月額+賞与 | 前年の総所得金額等+世帯人数 | 国保は前年高年収だった場合、翌年の負担が跳ね上がる |
| 傷病手当金 | 原則支給(給与の約3分の2) | 原則支給なし(自治体特例除く) | 長期療養時の生活維持において社保が決定的に有利 |
| 出産手当金 | 原則支給(休業期間中の給与補填) | 支給なし(出産育児一時金のみ) | 産前産後の休業補償を考慮すると働く女性には社保が必須 |
保険料の計算方法と手取りへの影響|国保と社保どっちが得かを検証
毎月の支出に直結する保険料の算出ロジックは、両者で全く異なります。社保は「現在の給与」、国保は「前年の所得」をベースにするため、転職や独立のタイミングで手取り額に大きなギャップが生じます。
国民健康保険料計算方法は、市区町村ごとに定められた「所得割(前年の所得に応じる)」「均等割(加入者1人あたりにかかる)」「平等割(1世帯あたりにかかる、自治体による)」を合算して決定されます。自治体の財政状況によって料率が大きく異なるため、同じ年収であっても住む地域によって年間数万円から十数万円の差が生まれる点が特徴です。
対する社保は、4月から6月の給与平均を基にした「標準報酬月額」に、加入する健康保険組合や協会けんぽの都道府県別保険料率(約9.5〜10.5%前後)を掛け合わせ、それを会社と折半します。賞与からも同様に天引きされますが、どれだけ高所得であっても標準報酬月額には上限(健康保険は月額139万円)が設定されています。
では、国保と社保どっちが得になるのでしょうか。単身者で年収300万円〜500万円クラスの場合、会社が半額を負担してくれる社保の方が、自己負担ベースで安くなるケースがほとんどです。さらに配偶者や子供がいる世帯では、国保の均等割が人数分重くのしかかるため、社保の優位性が一段と際立ちます。国保が安くなるのは、前年の所得が極めて低い時期や、特定の国民健康保険組合(文芸美術国保など定額制を採用する職域国保)に加入できるフリーランス等に限られます。
万が一の手当に隠された格差|傷病手当金と出産手当金の支給要件
保険料の多寡以上に注目すべきなのが、病気やケガ、妊娠出産に伴う休業時の現金給付です。ここには公的な所得補償としての深い溝が存在します。
社保に加入している最大の安心材料と言えるのが傷病手当金支給要件を満たした際の保障です。業務外の病気やケガで連続する3日間を含み4日以上働けなくなった場合、通算して最長1年6ヶ月間にわたり、直近12ヶ月の標準報酬月額を日割りした額のおよそ3分の2相当額が非課税で支給されます。がんの治療やメンタルヘルスの不調で休職を余儀なくされた際、生活の破綻を防ぐ極めて強力な防壁となります。一方、国保には一部自治体の特定感染症特例などを除き、原則として傷病手当金の制度自体がありません。
女性のキャリア形成や出産時においても同様です。社保では出産手当金受給要件(産前42日・産後56日の休業)を満たすことで、給与の約3分の2が支給されます。これは国保・社保共通で支給される「出産育児一時金(原則50万円)」とは別枠で受け取れる休業補償です。国保加入のフリーランスや自営業者が産休に入っても、この手当は受け取れません。万が一の事態やライフイベントへの備えという観点では、社保のセーフティネット機能が国保を圧倒しています。
働き方とライフステージ別の最適解|年収の壁とパート社会保険適用拡大
現在、パートやアルバイトで働く方々にとって最も身近な課題となっているのが、パート社会保険適用拡大に伴う働き方の見直しです。企業規模要件の段階的緩和が進み、週20時間以上勤務などの要件を満たすことで、短時間勤務であっても社保への加入が義務付けられる対象が大幅に広がっています。
配偶者の扶養内で働く層にとって意識せざるを得ないのが、社会保険扶養条件年収の壁です。一般に「106万円の壁(適用拡大対象企業)」や「130万円の壁(全企業共通)」を超えると、配偶者の扶養から外れ、自身で社保に加入するか国保を支払う義務が発生します。
年収が130万円を超えた直後は、社会保険料の自己負担が発生するため、一時的に世帯の手取りが減少する「働き損」の現象を懸念する声は少なくありません。しかし、社保に加入することは手取りの目減りだけでなく、以下のような長期的なリターンをもたらします。
- 将来受け取る公的年金に厚生年金が上乗せされ、老後の受給額が増加する。
- 障害を負った際に手厚い「障害厚生年金」の受給対象となる。
- 前述の傷病手当金や出産手当金の受給権を獲得できる。
目先の手取り維持だけを目的に就業調整を行うよりも、手取りの回復ライン(年収150万〜160万円以上)を目指して働く時間を伸ばし、強固な社会保障を手に入れる選択をする労働者が着実に増えています。
退職・転職時の落とし穴|退職後任意継続比較と保険証空白期間の防衛策
会社を退職した際、次の保険をどうするかは最初の重要な分岐点です。選択肢は主に「社保の任意継続」「国保への加入」「家族の社保の扶養に入る」の3つです。
退職時に必ず行うべきが退職後任意継続比較です。任意継続とは、退職前の社保に最長2年間継続加入できる制度です。退職後は会社負担がなくなるため保険料は全額自己負担(これまでの倍額)となりますが、任意継続の保険料には「全被保険者の平均標準報酬月額(協会けんぽ等の上限規定)」によるキャップが設けられています。そのため、在職時に高年収だった人は、全額自己負担になったとしても国保より任意継続の方が保険料が大幅に安くなる傾向があります。
任意継続の申請期限は退職日の翌日から20日以内と厳格に定められており、1日でも遅れると受け付けられません。国保を選択する場合は、退職日の翌日から14日以内に役所で手続きを行います。その際の国保切り替え必要書類は以下の通りです。
- 健康保険資格喪失証明書(または退職証明書、離職票)
- 本人確認書類(マイナンバーカード、運転免許証など)
- マイナンバーが確認できる書類
- 口座振替用の通帳・届出印(またはキャッシュカード)
転職時に特に注意したいのが、退職日と次の会社の入社日の間に1日でも隙間がある場合に発生する転職時保険証空白期間です。たとえ数日間の空白であっても、前職の保険証は退職日の翌日から無効となり、その期間に無保険で医療機関を受診すると一時的に窓口で10割全額を立て替え払いしなければなりません。短期間であっても国保への一時加入手続きを行うか、マイナ保険証の資格情報更新スケジュールを事前に確認しておく必要があります。
なお、倒産や解雇、雇い止めなど会社都合で退職した場合は、申請により国保の所得割を前年給与所得の30/100として計算する国民健康保険減免制度(非自発的失業者に対する軽減)が適用されます。この制度を使える場合は、任意継続よりも国保の方が保険料を大幅に抑えられるケースが多いため、管轄の自治体窓口での試算が欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度上の違いだけでなく、実際に現場で働く人々が直面しているリアルな体験談や摩擦について、取材現場や相談窓口から集まる声をもとに検証します。
フリーランスとして独立した直後のクリエイターからは、「独立1年目の初夏に届いた国保の納付書を見て息が止まりそうになった」という声が頻繁に聞かれます。会社員時代の前年年収をベースに計算された高額な国保料に加え、扶養していた配偶者と子どもの均等割が合算され、年間の支払いが70万円を超えてキャッシュフローを圧迫する事例は後を絶ちません。
一方で、パート勤務から社保加入へ切り替えた現場からは異なる実態も見えてきます。「手取りが月1万5,000円ほど減った当初は後悔したが、インフルエンザの合併症で2週間入院した際、医療費の高額療養費適用と有休・傷病手当金の手続きのスムーズさを実感し、心理的な安全保障が手に入った」という意見もあります。
社労士の現場相談においても、「国保と社保は単なる看板の違いではなく、生命保険と所得補償保険がセットになったパッケージ(社保)か、最低限の診療補助に特化した共済(国保)かの違いである」という本質を理解した上で選択することが推奨されています。
一般に知られていない盲点とネットの誤解
インターネット上やSNSでは、制度の断片的な理解に基づいた誤った言説が散見されます。損をしないために知っておくべき代表的な誤解を解き明かします。
誤解1:「国保でも申請すれば会社員と同じように手当金が出る」
これは完全な誤りです。コロナ禍などの非常時に国が財政支援した一部の例外を除き、通常の私傷病で仕事を休んだ場合に国保から生活費の補填が出ることはありません。フリーランスや自営業者が長期療養リスクに備えるためには、民間の就業不能保険への加入や十分な自己資金の確保が必須です。
誤解2:「社保に入ると手取りが減るから絶対に損をする」
目先の月給の手取り額だけを見れば確かに減少しますが、支払った厚生年金保険料は将来の老齢厚生年金として還元される上、障害・遺族厚生年金という極めて強固な保険機能を含んでいます。また、支払った社会保険料は全額が「社会保険料控除」として所得控除の対象となり、所得税や住民税を押し下げる効果もあります。トータルでの費用対効果を無視して「損」と断定するのは短絡的です。
【プロの結論】国保を選ぶべき人・社保を維持すべき人の特徴
あらゆる要素を総合した結果、どちらを選ぶべきかの明確な判断基準は以下の通りです。
社保(または任意継続)を優先すべき人:
- 養うべき扶養家族(配偶者・子ども)が1人以上いる人
- 退職前の年収が比較的高く、任意継続の保険料上限の恩恵を受けられる人
- 近いうちに出産や病気治療の予定があり、休業手当の補償を確保したい人
- 週20時間以上のパート勤務で、将来の厚生年金を増やしたい人
国保を選ぶべき人(または適している人):
- 前年の所得が極めて低く、所得割の負担がほとんど生じない人
- 会社都合退職で、自治体の国民健康保険減免制度が適用できる人
- 文芸美術国民健康保険組合など、所得に関わらず定額の職域国保に加入できる業種の人
- 単身者で、退職前の給与が低く任意継続のメリットが出ない人
【国保 と 社保 の 違い】に関するよくある質問(FAQ)
Q1:会社を退職した際、任意継続と国保のどちらが安いか調べる方法はありますか?
A1:退職時の「標準報酬月額」を基に健康保険組合や協会けんぽの窓口で任意継続の保険料を確認し、同時にお住まいの市区町村の国民健康保険課で「前年の源泉徴収票」を提示して国保料の試算を依頼してください。両者の金額を直接突き合わせることで、どちらが安いか確実に判明します。
Q2:扶養家族がいる場合、国保に切り替えるとどれくらい保険料が変わりますか?
A2:社保では何人扶養しても保険料は変わりませんが、国保では加入者1人ごとに自治体所定の「均等割額(年額およそ3万〜6万円程度/人)」が加算されます。例えば妻と子ども2人の計3人を国保に入れると、所得割に加えて年間約10万〜18万円前後の均等割が純増することになります。
Q3:転職先の入社までに2週間の空白期間があります。国保への加入手続きは必須ですか?
A3:日本の法律上、皆保険制度のため手続きは必須です。手続きを怠った期間中に万が一病気や怪我で受診した場合、医療費を全額自己負担することになります。短期間であっても退職日の翌日から14日以内に役所で国保加入の手続きを行い、転職先で新しい保険証を受け取った後に国保の脱退手続きを行ってください。
Q4:フリーランスでも社会保険に加入する方法はありますか?
A4:個人事業主のままでは社保(健康保険・厚生年金)に加入できませんが、自身で「法人(合同会社や株式会社など)」を設立し、自分に対して役員報酬を支払う形をとれば、1人法人であっても社会保険の強制適用事業所となり社保へ加入することが可能です。また、週20時間以上のアルバイトを掛け持ちして社会保険の適用要件を満たすという手法もあります。
まとめ:今後の動向と失敗しないための判断基準
国保と社保の選択は、単なる毎月の保険料の比較にとどまらず、家族構成や将来のライフプラン、万が一の際の所得保障までを包含する極めて重要な決定事項です。
2026年以降もパート労働者への社会保険適用範囲のさらなる拡大や、医療保険制度の持続可能性を高めるための制度改正が続いていきます。目先の小手先の手取り調整に惑わされることなく、「家族を含めたトータルの保険料負担」と「休業時・老後のセーフティネットの厚み」のバランスを正しく見極めることが、将来の経済的安定を守るための最も確実な防衛策となります。 (出典: 国保 と 社保 の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
