退職金激減を防ぐ!退職所得の受給に関する申告書の書き方と還付法
長年勤め上げた会社を退職し、待望の退職金が振り込まれた口座を確認して息をのむ人がいます。「試算していた金額より数百万円も手取りが少ない」――その原因の多くは、退職時に提出すべき「退職所得の受給に関する申告書」の未提出にあります。たった1枚の書類を勤務先へ提出したかどうかで、退職金にかかる税金は文字どおり桁違いに跳ね上がります。
退職金には、長年の勤労に報いるための極めて手厚い税制優遇が用意されています。しかし、この優遇措置を受けるためには、受給者本人が所定の手続きを踏まなければなりません。本稿では、申告書を出さないと生じる具体的な税額の差、国税庁様式の正確な書き方、iDeCo一時金との重複調整、万が一出し忘れた場合の確定申告による還付手続きまで、2026年の最新実務に沿って徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書を出さないと退職所得控除が一切使えず、受給額全体に一律20.42%の所得税・復興特別所得税が源泉徴収される。
- 要点2:勤務先の総務・人事部へ提出するだけで、「勤続年数に応じた退職所得控除」と「控除後残額の1/2課税」という強力な優遇が即座に適用される。
- 要点3:万が一提出を忘れて多額の税金を天引きされた場合でも、翌年2月16日以降に確定申告を行うことで納めすぎた税金は全額還付される。
【手取り激減の罠】「退職所得の受給に関する申告書」を出さないとどうなるか
退職金を受け取る際、勤務先から渡される「退職所得の受給に関する申告書(兼退職所得申告書)」。これを提出しない場合、税法上は「退職所得控除を適用しない一般の支払い」として扱われます。その結果、額面支給額に対して一律20.42パーセント(所得税20%+復興特別所得税0.42%)の源泉徴収税率が機械的に適用されます。
通常、退職金は長年の勤務に対する功労金としての性格を持つため、「退職所得控除」によって一定額まで非課税となり、控除を超えた部分もさらに「2分の1」に圧縮されてから分離課税されます。申告書を提出しないということは、この特例措置を自ら放棄したとみなされ、額面全額に2割強の税金が即座に課されることを意味します。
たとえば勤続30年で退職金2,000万円を受け取る会社員の場合、申告書を提出していれば税額は約15万円程度で済みます。しかし未提出の場合、2,000万円の20.42%にあたる約408万4,000円が無条件で天引きされ、手取りは約1,591万円にまで激減します。およそ400万円もの現金を一時的に失うリスクがあるため、未提出のまま放置することは絶対に避けなければなりません。
【データ比較】提出あり・なしでここまで変わる!退職金手取りの計算方法と税額試算
退職金の手取り額を左右する根幹の仕組みが「退職所得控除」です。控除額は勤続年数によって計算式が分かれており、長期勤務者ほど優遇される設計になっています。
- 勤続年数が20年以下の場合:40万円 × 勤続年数(最低80万円)
- 勤続年数が20年を超える場合:800万円 + 70万円 ×(勤続年数 - 20年)
課税対象となる「課税退職所得金額」の計算式は、原則として(退職手当等の収入金額 - 退職所得控除額)× 1/2となります(※役員等の短期退職手当等を除く)。この計算式が適用されるか否かで、手取り額にどれほどの格差が生じるかを以下の表で整理しました。
| 比較項目 | 申告書を「提出した場合」 | 申告書を「提出しなかった場合」 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 適用される控除枠 | 退職所得控除(勤続年数に応じ満額適用) | 控除なし(0円扱い) | 申告書は控除を受けるための法的要件。出さないと控除権利が消失する。 |
| 1/2課税の適用 | あり(控除後残額を半分に圧縮) | なし(額面全額が課税ベース) | 圧縮なしで課税されるため、課税ベースが数倍から数十倍に膨らむ。 |
| 源泉徴収税率 | 超過累進税率(5%〜45%)+復興税 | 一律 20.42% | 分離課税による累進税率ではなく、一律の暫定高税率で源泉徴収される。 |
| 住民税の扱い | 正規の退職所得に対して一律10% | 退職時には引かれず、翌年特別徴収または普通徴収 | 未提出時は住民税が引かれないケースもあるが、所得税の過大徴収で相殺以上の打撃。 |
| 試算:勤続30年・退職金2,000万円の手取り | 約 1,960 万円(所得税・住民税控除後) | 約 1,591 万円(所得税等のみ天引き) | 手取り差は約370万円。書類1枚の有無で新車1台分以上のキャッシュが消える。 |
| 受給後の確定申告 | 原則として不要(源泉徴収で課税関係完結) | 必須(還付を受けるために確定申告が必要) | 出さなかった場合は翌年確定申告を行わなければ払いすぎた税金が戻らない。 |
【実践ガイド】国税庁様式の書き方と提出先の注意点
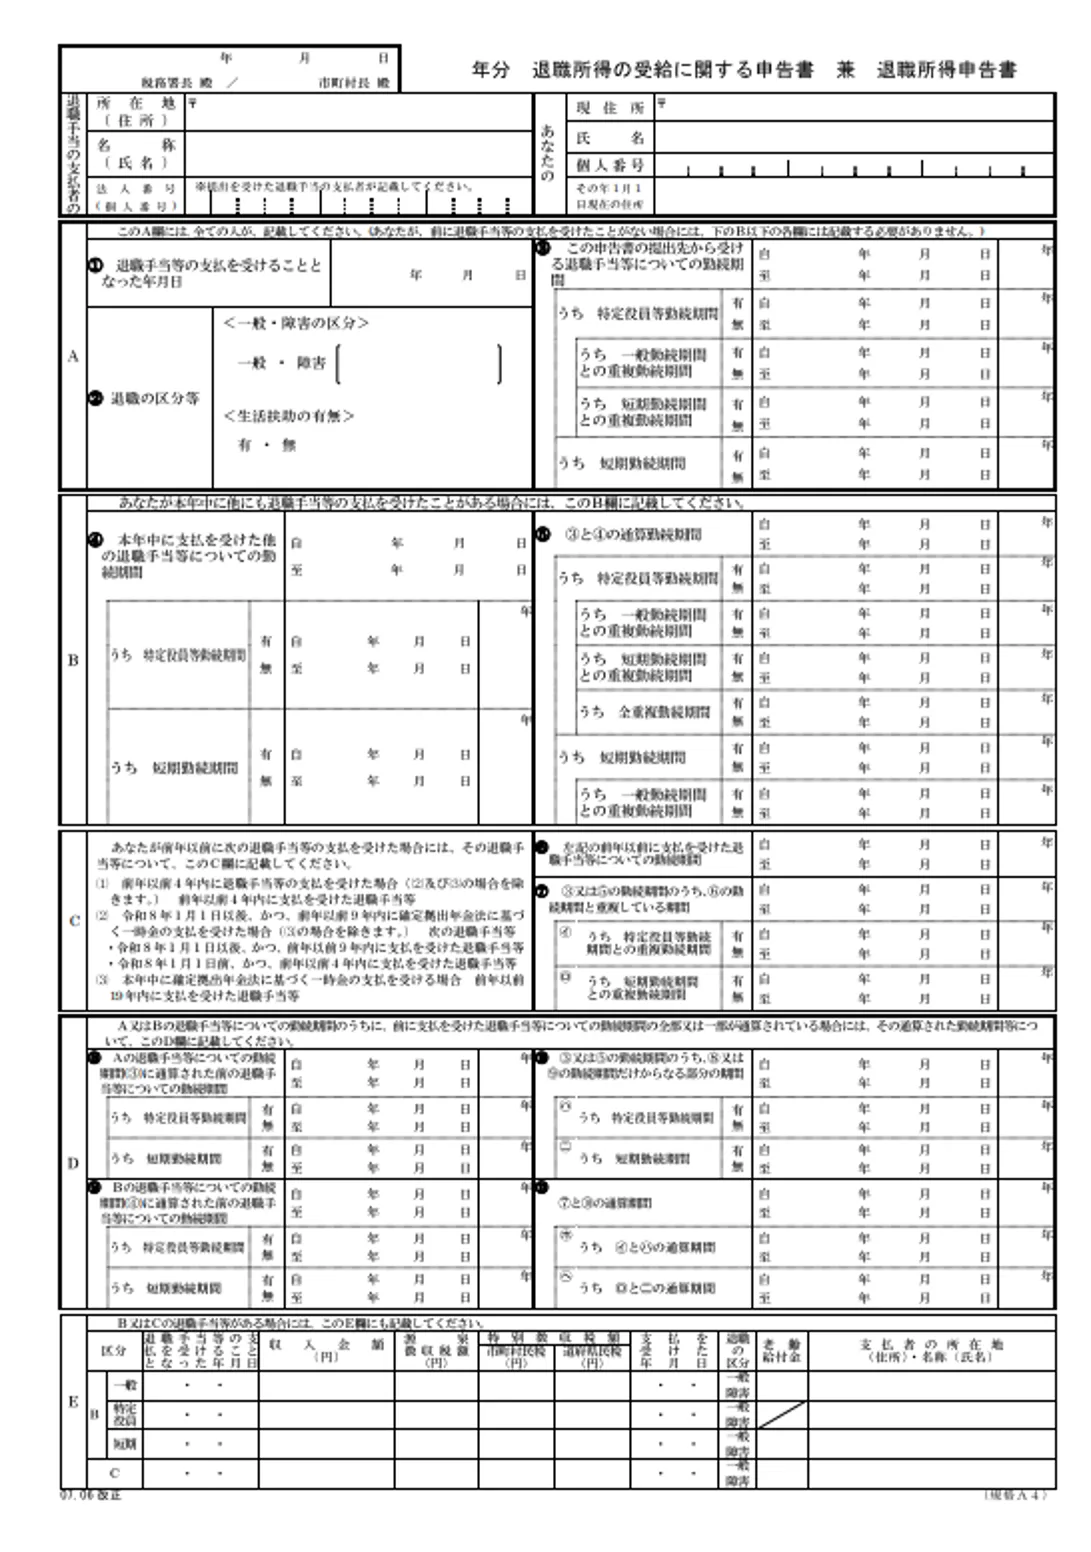
「退職所得の受給に関する申告書」は、国税庁のウェブサイトから誰でもダウンロード可能な標準様式(A4判1枚)です。基本的には勤務先の退職手続き書類一式に含まれており、指定された期日までに記入して提出します。
1. 提出先と提出時期
申告書の提出先は「退職金を支払う勤務先(総務部・人事部・給与計算窓口)」です。税務署へ直接本人が持ち込む書類ではありません。受給者が会社に提出し、会社側が内容を確認した上で税額を計算し、必要に応じて税務署へ「退職手当等受給者別調書」とともに保管・送付する流れとなります。提出時期は「退職金の支給を受ける前まで」が厳守ラインです。
2. 具体的な記入ステップ
書類の表面には複数のブロックがありますが、一般的な定年退職や自己都合退職であれば記入箇所は限定的です。
- 基本情報欄:所轄税務署名(会社の所在地を管轄する税務署)、受給者本人の氏名・フリガナ・生年月日・現住所・マイナンバー(個人番号)を明記します。
- 退職手当等の支払者欄:勤務先の法人名、所在地、代表者名を記入(会社側が印字・事前記入しているケースが主流です)。
- 勤続期間の欄(区分A):入社年月日と退職年月日を記入します。休職期間等がある場合は就業規則上の勤続期間算定ルールに沿って月数を算出します。1年未満の端数月は「1年」に切り上げて計算する点が実務上の鉄則です(例:勤続24年2ヶ月は「25年」として計算)。
- 障害退職の選択(区分B):心身の障害に起因して退職した場合は、該当欄にチェックを入れることで退職所得控除額に100万円が加算されます。
- 前年以前に受給した退職手当等の有無(区分C):同じ年、または前年以前4年以内(iDeCoの一時金等を含む場合は前年以前19年以内)に別の退職金を受け取っている場合は、その金額と勤続期間を記載する必要があります。
受給後には、会社から税額計算の結果が記載された「退職所得の源泉徴収票」が交付されます。これは確定申告や各種証明に必要となる重要書類のため、大切に保管してください。
【盲点と罠】iDeCo一時金との併用・重複受給における落とし穴
近年、退職世代の間で最も相談件数が増加しているのが、確定拠出年金(iDeCoや企業型DC)の一時金受給と会社退職金の重複受給に関するルールです。iDeCoの一時金も税法上は「退職所得」に分類されるため、同じ退職所得控除枠を分け合う関係にあります。
注意すべきは受給の「受取順序」と「年数制限」です。会社の退職金を先に受け取り、後からiDeCoを一時金として受け取る場合、前年以前19年以内に支払われた退職金が控除額の再計算対象(重複期間の控除枠縮小)となります。逆に、iDeCo一時金を先に受給し、その5年超後に会社の退職金を受け取る場合、従来は勤続年数の重複控除排除ルールが適用されず、両方で満額の控除が利用できる手法として広く知られていました。
しかし、退職所得申告書の区分C(前年以前に受給した退職手当等の記載欄)では、過去の受取歴を正確に申告する義務があります。受給時期を1年ずらすだけで控除枠が数百万円単位で変動するため、金融機関の担当者や税理士などの専門家と受給スケジュールをあらかじめ設計しておくことが不可欠です。
【実態検証】出し忘れて大損した人のリアルな声と確定申告での還付手順
「会社の総務から送られてきた書類を引っ越しの荷物に紛れ込ませて出し忘れた」「ベンチャー企業を退職した際、会社側も手続きを知らず申告書が案内されなかった」――現場ではこうした理由で20.42%天引きの憂き目に遭う受給者が毎年一定数存在します。
しかし、万が一申告書を出さずに退職金を受け取ってしまった場合でも、救済措置が用意されています。受給した翌年の2月16日から3月15日までの間に「確定申告 退職所得 還付手続き」を行うことで、過大に徴収された税金は指定口座へ還付されます。
還付申告の実務フロー
- 退職所得の源泉徴収票を取り寄せる:勤務先から発行された源泉徴収票を手元に用意します(未提出の場合でも、20.42%が引かれた事実を証明する源泉徴収票が交付されます)。
- 国税庁「確定申告書等作成コーナー」にアクセス:マイナンバーカードを利用したe-Tax(電子申告)または書面作成を選択します。
- 退職所得欄に必要事項を入力:支払金額(退職金の額面)、源泉徴収税額(20.42%分)、勤続年数を入力すると、システムが自動で正規の退職所得控除と所得税額を再計算します。
- 還付金の振込先を指定して送信:すでに天引きされた多額の源泉徴収税額と、本来納めるべき正規税額との「差額」が還付税額として算出されます。送信後、通常3週間〜1ヶ月程度で指定の銀行口座へ還付金が振り込まれます。
還付申告は翌年1月1日から5年間行うことが可能です。「数年前に退職金を大きく引かれたまま放置していた」という場合でも、過去5年以内であれば遡って還付請求が通るため、ただちに過去の源泉徴収票を確認することをおすすめします。
【2026年最新】退職金税制改正の動向とプロが教える対策基準
退職金課税を巡っては、政府の税制調査会において「勤続20年を超える部分の控除枠(年70万円)が長年勤続を過度に優遇し、労働移動を阻害しているのではないか」という議論が継続的に交わされています。一律で年40万円への平準化や、受給形態による課税の公平性を担保する税制改正の行方は、退職を控えるすべてのビジネスパーソンにとって注視すべきテーマです。
【プロの結論】確実に優遇を受け取るための行動チェックリスト
- 今すぐ提出すべき人:年内に退職予定があり、すでに勤務先から手続き案内が届いている人。会社への提出期限より前倒しで提出を完了させてください。
- 受け取り時期を再考すべき人:iDeCo一時金と企業退職金の両方を受給予定の人。受け取り順序や年度の組み合わせ次第で控除枠の縮小が発生するため、事前の税額試算が必須です。
- 確定申告の準備をすべき人:過去数年以内に申告書を未提出のまま退職金を受給し、手取りが大きく減額されていた人。源泉徴収票を探し出し、即座に還付申告の手続きを進めてください。
【退職所得の受給に関する申告書】に関するよくある質問(FAQ)
Q1:申告書を出し忘れたら、会社に頼んで後から再計算してもらえますか?
A1:退職金の支給処理および源泉徴収票の発行がすでに完了し、会社が税務署へ源泉徴収税を納付してしまった後は、会社側での事後訂正は原則できません。翌年の確定申告によって税務署から直接還付を受ける手続きを行ってください。
Q2:申告書を勤務先に提出した場合でも、翌年に確定申告をする必要はありますか?
A2:退職金に関して申告書を提出していれば、適正な税額が源泉徴収されて課税関係が完了するため、退職金について改めて確定申告を行う必要はありません。ただし、年途中で退職して再就職しておらず年末調整を受けていない場合や、医療費控除・ふるさと納税の控除等を受ける場合は、通常の所得税の確定申告が必要です。
Q3:同一年内に2社から退職手当等を受け取る場合、書き方はどうなりますか?
A3:2社目に提出する申告書の「区分C(他の退職手当等)」欄に、1社目から交付された「退職所得の源泉徴収票」の記載内容(支払金額、源泉徴収税額、勤続期間等)を転記し、その源泉徴収票の原本を添付して提出します。2社合算の控除額と税額が正しく計算されます。
Q4:パートやアルバイト、契約社員の退職金でも申告書の提出は必要ですか?
A4:雇用形態にかかわらず、名目が「退職手当、退職慰労金」など退職に起因する一時金である場合は、退職所得の受給に関する申告書を提出しなければ退職所得控除が適用されず、一律20.42%が源泉徴収されます。受給額の多寡にかかわらず必ず提出してください。
まとめ:今後の動向と失敗しないための判断基準
退職金は、セカンドライフを支える最も重要な原資の一つです。「退職所得の受給に関する申告書」は、税務署ではなく勤務先に差し出す単なる1枚の届出書類に過ぎませんが、その税制上のインパクトは数百万円規模に及びます。
未提出による20.42%の強制源泉徴収は、確定申告で取り戻せるとはいえ、受給直後のキャッシュフローを著しく悪化させます。退職を控えている方は、会社の指定期日までに確実に申告書を提出すること、そしてiDeCoや企業型DCの一時金と併給する場合は受取スケジュールを慎重に吟味することを強く推奨します。 (出典: 退職 所得 の 受給 に関する 申告 書(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
