【2026年最新】富裕層ピラミッドの実態とマス層脱出の条件を徹底解剖
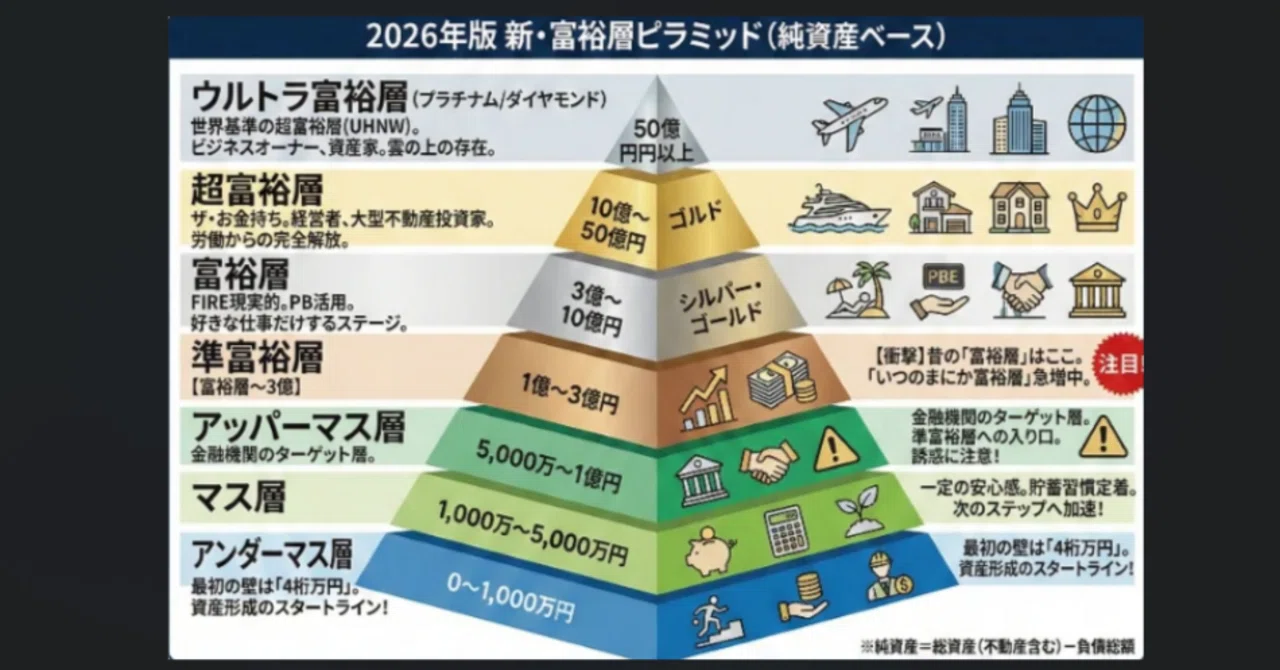
長引くインフレ傾向と歴史的な株高を背景に、個人の金融資産をめぐる格差と階層の二極化が一段と鮮明になっています。自身の立ち位置や将来の資産形成の目標設定において、いまや欠かせない指標となっているのが、株式会社野村総合研究所(NRI)が継続的に推計している純金融資産保有額に基づく5つの階層分類、通称「富裕層ピラミッド」です。
「自分は今どの階層に位置しているのか」「マス層から上位ステージへ脱出するには何が必要なのか」――本稿では、2026年時点の最新の経済動向を踏まえ、各階層の世帯数シェアやリアルな懐事情、さらには1億円の壁を突破した億り人の実態まで、資産形成の真相を余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:富裕層ピラミッドは「純金融資産保有額(金融資産-負債)」で5段階に定義され、1億円以上が富裕層・超富裕層に該当する。
- 要点2:株式市場の上昇や新NISAの普及により準富裕層・アッパーマス層の割合が拡大する一方、現金偏重層との資産格差が急拡大している。
- 要点3:マス層から脱出して上位層へ到達する決定打は、労働所得の最大化と複利運用による「種銭(3,000万円)の早期形成」にある。
【5つの階層】野村総合研究所が定義する「純金融資産保有額」の基準
資産階層の議論においてデファクトスタンダードとなっているのが、野村総合研究所(NRI)による純金融資産保有額の定義です。ここでいう純金融資産保有額とは、預貯金、株式、債券、投資信託、一時払い生命保険などの金融資産合計額から、住宅ローンをはじめとする負債残高を差し引いた「正味の金融資産」を指します。不動産の評価額は含まれない点が大きな特徴です。
NRIでは、この純金融資産保有額に応じて日本の全世帯を以下の5つに分類しています。
1. 超富裕層(純金融資産5億円以上):
国内ピラミッドの頂点に君臨する階層です。上場企業のオーナー経営者、創業家一族、グローバル投資家などが大半を占め、プライベートバンクの手厚い専属サポートを受けながら資産保全と事業承継を主眼に置いています。
2. 富裕層(純金融資産1億円以上5億円未満):
いわゆる「億り人」と呼ばれるステータスです。中小企業のオーナー経営者や医師・弁護士などの超高所得プロフェッショナルに加え、近年では長期インデックス投資や暗号資産、自社株保有によって到達したサラリーマン層も含まれます。
3. 準富裕層(純金融資産5000万円以上1億円未満):
アッパーマス層からのステップアップ組や、退職金を手にしたシニア層、世帯年収の高いパワーカップルが中心です。資産運用による運用益が生活費や貯蓄に大きく寄与し始めるゾーンといえます。
4. アッパーマス層(純金融資産3000万円以上5000万円未満):
資産形成の中級者ゾーンです。無駄な支出を削り、堅実な積立投資を5〜10年以上継続した層がここに到達します。資産が資産を生む実感を持ち始める分岐点です。
5. マス層(純金融資産3000万円未満):
日本の全世帯の約7割が属する最大の基礎階層です。資産形成を始めたばかりの若年層から、住宅ローンを抱える子育て世帯、年金生活世帯まで幅広い層が混在しています。
【2026年最新データ】富裕層ピラミッドの世帯数割合と推移まとめ
2026年現在の資産ピラミッドにおいて特筆すべきは、世界的な株高と資産運用の大衆化に伴う階層間の地殻変動です。推移データを分析すると、上位層の世帯数と保有資産総額は過去最高水準を更新し続けています。
各階層の世帯数割合の内訳は以下の通りです。
・超富裕層(5億円以上):約9万〜10万世帯(全世帯の約0.15%〜0.2%)
・富裕層(1億円〜5億円未満):約145万〜155万世帯(全世帯の約2.7%〜2.9%)
・準富裕層(5000万円〜1億円未満):約350万〜370万世帯(全世帯の約6.5%〜6.9%)
・アッパーマス層(3000万円〜5000万円未満):約740万〜760万世帯(全世帯の約13.5%〜14.0%)
・マス層(3000万円未満):約4100万〜4200万世帯(全世帯の約76%〜77%)
特に注目すべきは、純金融資産5000万円以上を抱える準富裕層の割合の増加傾向です。2024年にスタートした新NISAの抜本的拡充や確定拠出年金の浸透により、かつてマス層やアッパーマス層にとどまっていた個人投資家が、複利効果と株高の追い風を受けて準富裕層へと押し上げられました。
その一方で、預貯金のみに資産を依存させてきた世帯は、物価高による実質的な資産目減りに直面しており、ピラミッドの上部と下部における「持てる者と持たざる者の格差」がかつてないスピードで拡大しています。
「富裕層1億円の壁」を突破する職業と特徴|億り人の実態に迫る
資産ピラミッドにおいて最大のブレイクスルー地点とされるのが、純金融資産1億円を超える「富裕層1億円の壁」です。5000万円までは労働収入と節約の延長線上で到達可能ですが、1億円の大台を突破するには明確な構造転換が求められます。
実際に富裕層へ到達している人々の職業と特徴には、共通した傾向が見られます。
1. 事業オーナー・会社役員:
自社の株式価値向上や配当収入、役員報酬をレバレッジにする王道ルートです。経費の最適化と事業成長を両立させることで、一気に億単位の資産を築きます。
2. 専門職(医師・弁護士・外資系専門職):
高い入金力を誇る給与所得者です。年収2000万〜3000万円以上を維持しつつ、その大半を有望な金融商品へ継続投資することで1億円に到達します。
3. 堅実型サラリーマン投資家(新世代の億り人):
一般的な大企業勤務でありながら、生活水準を上げずに可処分所得の50%以上を長期インデックスファンドや高配当株に投じ続けた人々です。15〜25年のスパンで時間を味方につけ、複利の力で1億円を突破する事例が急増しています。
メディアで描かれがちな「派手な消費を楽しむ億り人」は全体のごく一部にすぎません。実際の富裕層は「徹底的な固定費の削減」「見栄のための消費を避ける」「税制と運用コストに極めてシビア」という、極めて合理的で質素な生活習慣を徹底しています。
アッパーマス層の年収と生活感|マス層からの脱出理由と超えるべきハードル
ピラミッドの土台であるマス層から一歩抜け出し、純金融資産3000万円に到達した「アッパーマス層」の世帯年収はどの程度なのでしょうか。実態調査によると、単身者であれば年収600万〜800万円、ファミリー世帯であれば世帯年収1000万〜1200万円がひとつのボリュームゾーンとなっています。
アッパーマス層に到達した人々が語る「マス層からの脱出理由」の根底にあるのは、将来への強い危機感と金融リテラシーの獲得です。
・インフレによる現金価値の毀損に対する自己防衛
・公的年金不安や老後資金問題への具体的な対策
・労働だけに依存する生活からの精神的解放(サイドFIREやキャリアの選択肢確保)
マス層から抜け出すための最大のハードルは、「最初の1000万円」、そして「3000万円の種銭づくり」にあります。資産が少ない初期フェーズでは運用の恩恵を実感しにくく、日々の節約と入金が苦行になりがちです。しかし、3000万円を超えると年利5%の運用で年間150万円の不労所得が生じる計算となり、資産増加のペースが一気に加速します。
資産形成の真相|ピラミッドを駆け上がる人が実践する「資産防衛と増殖の掟」
資産ピラミッドを上位へと駆け上がる人々と、マス層にとどまり続ける人々の違いはどこにあるのか。そこには才能や運だけでは片付けられない、明確な資産形成の行動原則が存在します。
第1の掟:生活水準のインフレを徹底的に防ぐ
収入が増加しても家賃や自家用車、外食などの固定費を引き上げず、増えた手取りをすべて投資へ回す「貯蓄率の最大化」を貫きます。
第2の掟:コア・サテライト戦略による資産配分
全資産の70〜80%を低コストの全世界株式や全米株式インデックスファンド(コア)に置き、残りの20〜30%で高配当株や成長分野(サテライト)を狙うバランス感覚を維持します。短期的な市場の暴落に動じず、淡々と市場に居続ける胆力こそが勝敗を分けます。
第3の掟:負債と税金のコントロール
低金利環境下での住宅ローン控除や新NISA、iDeCoといった非課税枠をフル活用し、リターンを蝕む「税金」と「手数料」を極小化します。無駄な保険料やリボ払いなどの悪質な負債は1円たりとも寄せ付けません。
【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:持ち家(不動産)の査定額は「純金融資産保有額」に含まれますか?
A1:野村総合研究所の定義では、不動産の評価額は純金融資産に含まれません。対象となるのは現金、株式、投資信託、債券などの金融資産から住宅ローンなどの負債を引いた金額です。そのため、5000万円のマンションを住宅ローン完済で所有していても、金融資産が1000万円であれば「マス層」に分類されます。
Q2:世帯年収1500万円以上の高年収世帯でも「マス層」になることはありますか?
A2:十分にあり得ます。過度なタワーマンション購入に伴う巨額の住宅ローン、子どもの高額な私立学歴課金、外車やブランド品の購入などで貯蓄ができていなければ、負債が金融資産を上回り、純金融資産ベースではマス層にとどまるケースが散見されます。
Q3:一般的な会社員がマス層から「準富裕層(5000万円以上)」へ到達するための現実的な期間は?
A3:毎月10万〜15万円(ボーナス併用で年間150万〜200万円)を年利5%のインデックスファンドで運用し続けた場合、およそ15〜18年で到達可能です。共働きで投資額を倍増させることができれば、10年以内での達成も現実的な射程に入ります。
まとめ:2026年以降の資産格差時代を生き抜くための視点
富裕層ピラミッドは単なるステータスの序列ではなく、資本主義社会における自らの「現在地と到達目標」を可視化するためのロードマップです。金利や物価の変動が激しい現在、何も行動を起こさなければ資産価値が自然と目減りしていく構造が確立されています。
上位層へのシフトを果たすために必要なのは、一攫千金のギャンブルではなく、支出を最適化して種銭を作り、合理的な運用を継続する規律です。まずはアッパーマス層(3000万円)の到達を現実的なマイルストーンに設定し、地に足のついた資産戦略を一歩ずつ実行していくことが求められます。 (出典: 富裕 層 ピラミッド(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
