【2026年最新】法定福利費とは?計算方法や会社負担割合を徹底解説
給与明細や企業の決算書に登場する「法定福利費」。従業員の雇用を守り、安心できる労働環境を整えるために法律で企業負担が義務付けられている不可欠なコストです。しかし、人件費予算の策定や日々の経理処理の現場では、「福利厚生費と何が違うのか」「実際の会社負担額はいくらになるのか」といった疑問が絶えません。
2026年現在、短時間労働者に対する社会保険の適用拡大が一段と進展し、企業における法定福利費の管理と正確なコスト試算は経営上の最重要課題の一つとなっています。本稿では、法定福利費の内訳や計算式、福利厚生費との違い、経理仕訳、さらに建設業界で厳格化されている見積書の明記ルールまで、実務に役立つ最新知識を徹底的に整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で企業負担が義務付けられた社会保険料等であり、原則非課税で折半または全額会社負担となる。
- 要点2:健康保険・厚生年金・介護保険・雇用保険・労災保険・子ども子育て拠出金の6つで構成され、総支給額のおよそ15〜16%が会社負担の目安。
- 要点3:建設業では下請保護のため見積書への「法定福利費の内訳明記」が義務化されており、正しい算出と記載が不可欠。
【基本】法定福利費と福利厚生費の違い|法律上の義務と消費税の扱い
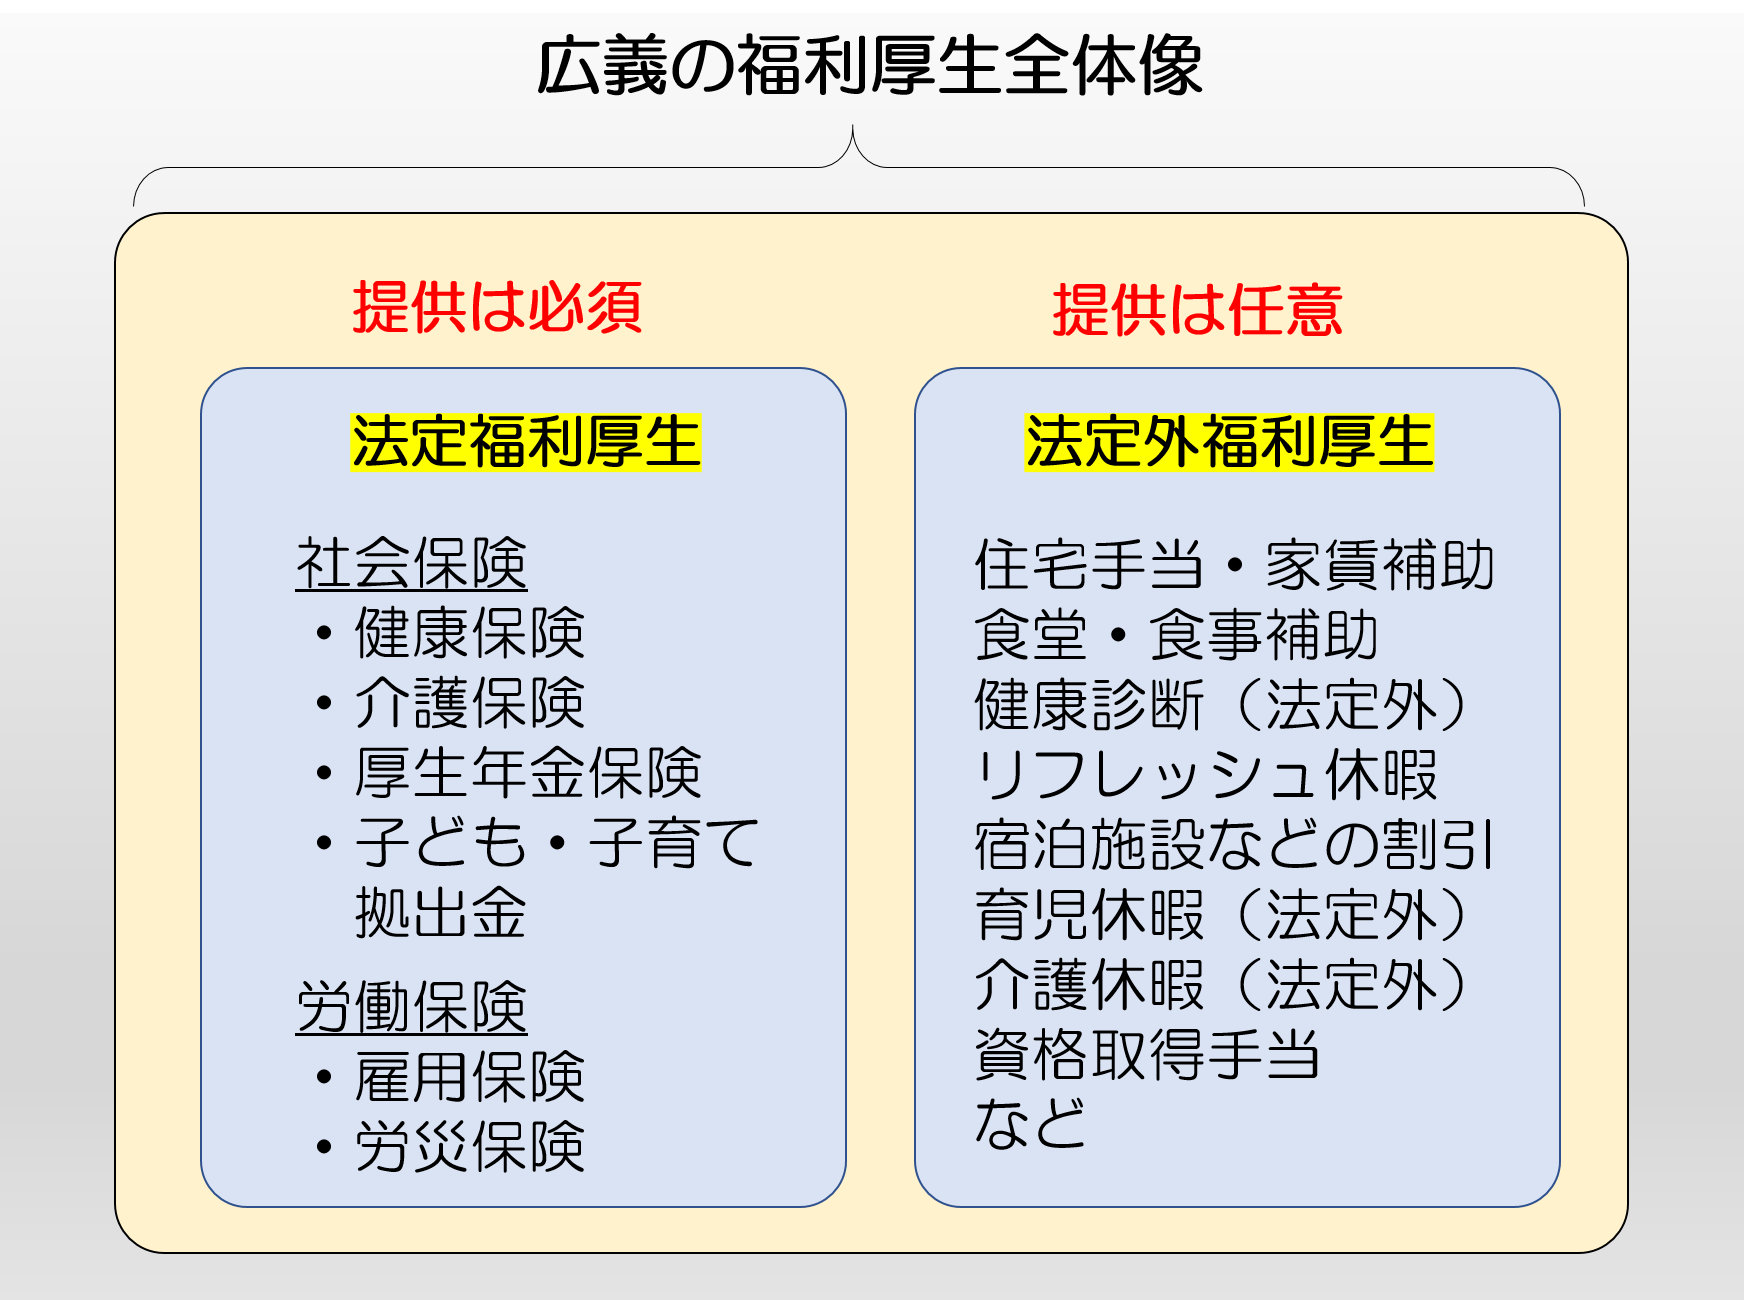
法定福利費と福利厚生費は、どちらも従業員の待遇や生活を支える費用ですが、その性質や税務処理には明確な一線が引かれています。最大の違いは「法律による義務付けがあるかどうか」です。
法定福利費は、労働基準法や各種社会保険法に基づき、事業主が負担を義務付けられている費用を指します。一方、福利厚生費(法定外福利費)は、企業が独自に従業員の働きやすさやモチベーション向上のために任意で提供する制度費用です。具体的には、住宅手当や家賃補助、社員旅行、慶弔見舞金、オフィスでの飲食補助などが該当します。
また、税務上の「消費税の課税区分」にも決定的な差があります。法定福利費は原則として非課税です。国の社会保険制度に対する納付金であるため、消費税は課されません。これに対し、福利厚生費は外部サービスや物品の購入を伴うケースが多いため、原則として課税仕入れとなります。決算書や日々の仕訳において両者を混同すると、消費税申告のミスに直結するため注意が必要です。
【内訳一覧】企業が負担する6大費用と会社負担割合
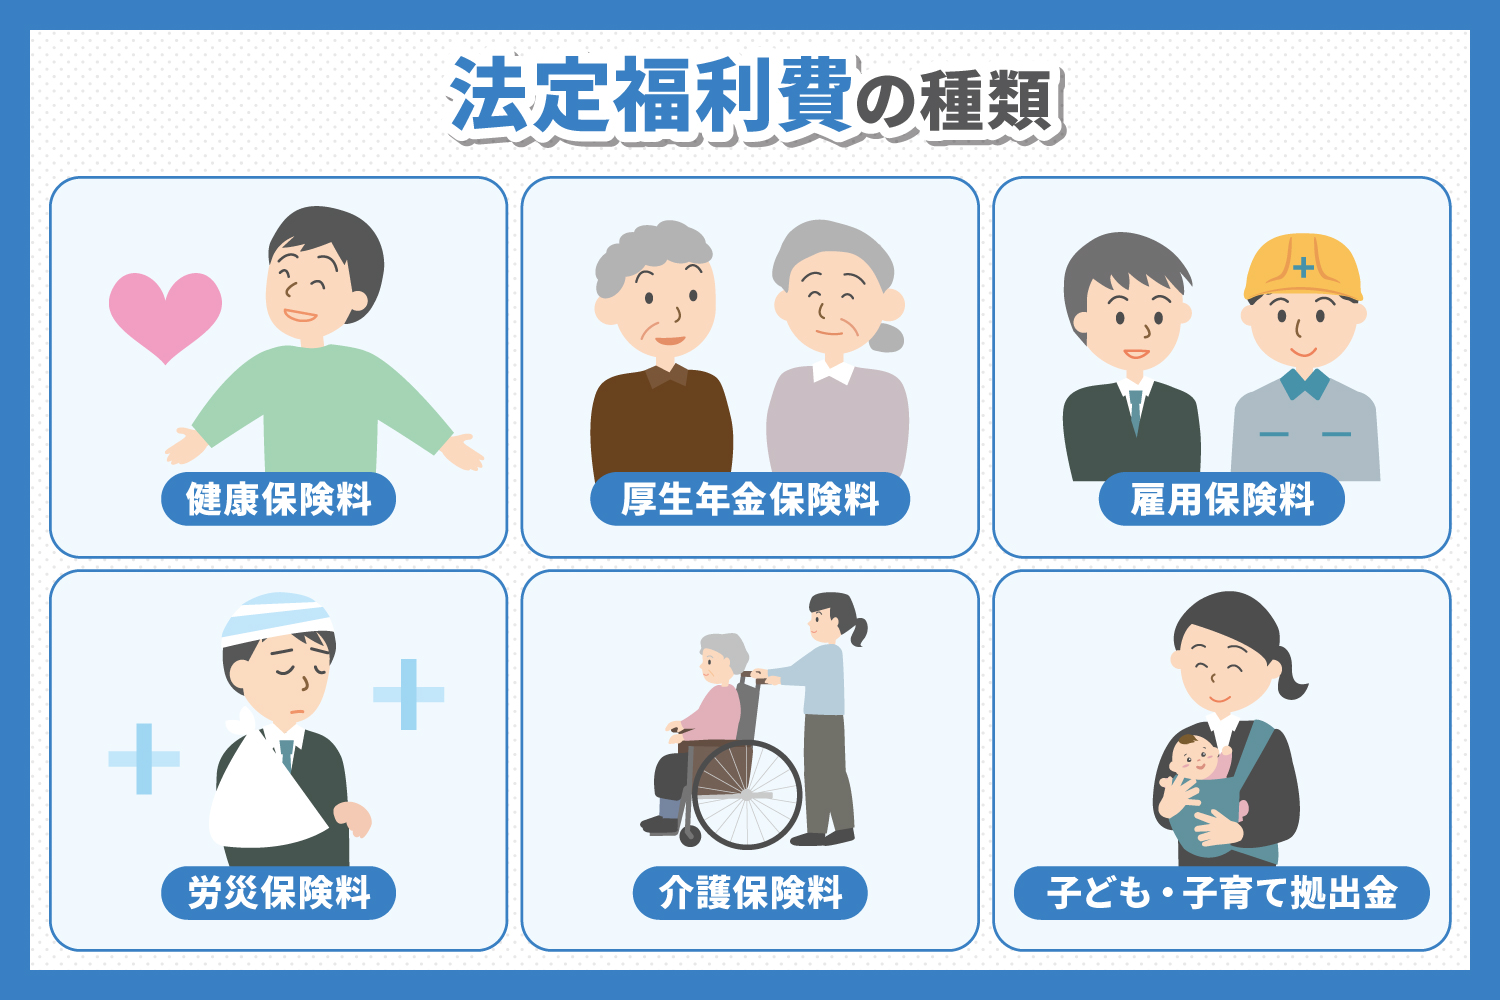
企業が負担すべき法定福利費は、主に以下の6つの項目から成り立っています。それぞれの事業主負担割合や特徴を把握することが、正確な人件費計画の第一歩です。
1. 健康保険料(労使折半:各50%)
業務外の病気やケガ、出産などの医療費を保障する保険です。協会けんぽや健康保険組合ごとに料率が定められており、労使で均等に負担します。
2. 厚生年金保険料(労使折半:各50%)
老後や障害、死亡時に支給される公的年金制度です。保険料率は一律18.3%で固定されており、企業と従業員が9.15%ずつ均等に負担します。
3. 介護保険料(労使折半:各50%)
40歳以上65歳未満の従業員(介護保険第2号被保険者)を対象とする保険です。健康保険料とセットで徴収され、こちらも労使折半となります。
4. 雇用保険料(事業主と労働者で異なる割合)
失業時の給付や育児休業給付、再就職支援などを担う労働保険です。一般の事業、農林水産・清酒製造、建設業など業種によって料率が異なり、事業主負担分が従業員負担分よりもやや高めに設定されています。
5. 労災保険料(全額会社負担:100%)
業務中や通勤途中の事故・災害による負傷や疾病を補償する保険です。労働者の負担はゼロであり、事業主が全額を拠出します。料率は事業の種類(業種の危険度)に応じて細かく分かれています。
6. 子ども・子育て拠出金(全額会社負担:100%)
児童手当や地域の子育て支援事業の財源として徴収される公的拠出金です。厚生年金保険料と併せて納付し、従業員の負担はなく、全額を事業主が支払います。
【実践】法定福利費の計算方法|給与・賞与に対する算出ステップ
法定福利費の計算は、対象となる保険の種類によって計算の基礎となる金額やタイミングが異なります。
・社会保険料(健康保険・介護保険・厚生年金保険・子ども子育て拠出金)の計算:
毎月の給与額面そのものではなく、4月〜6月の報酬をベースに決定される「標準報酬月額」に各保険料率を乗じて算出します。賞与(ボーナス)支給時には、1,000円未満を切り捨てた「標準賞与額」に料率を適用します。
【計算式】事業主負担分 = 標準報酬月額(または標準賞与額) × 各保険料率 ÷ 2
(※子ども・子育て拠出金は全額負担のため「× 拠出金率」)
・雇用保険料の計算:
標準報酬月額ではなく、毎月実際に支払った「賃金総額」(基本給、残業代、通勤手当、各種手当の合計)に保険料率を乗じます。
【計算式】事業主負担分 = 毎月の賃金総額 × 事業主負担率
・労災保険料の計算:
年度(4月1日〜翌年3月31日)内に全従業員へ支払った賃金総額に、業種ごとの労災保険料率を掛けて概算・確定申告を行います。
【計算式】労災保険料 = 年間の賃金総額 × 労災保険料率
一般的に、正社員を1名雇用した場合の法定福利費の会社負担総額は、給与総額のおよそ15%〜16%程度が目安となります。月給30万円の従業員であれば、企業は給与とは別に約4.5万〜5万円弱の法定福利費を毎月負担している計算になります。
【経理実務】勘定科目「法定福利費」の仕訳例と消費税の留意点
日々の会計処理において、給与支給時と保険料納付時で仕訳の流れを整理しておく必要があります。
【仕訳例1:給与支給時(従業員負担分を天引き)】
従業員の給与総額が300,000円、社会保険料等の預り金が45,000円、差引支給額が255,000円の場合:
(借方)給料手当 300,000円 / (貸方)普通預金 255,000円
(貸方)預り金 45,000円
【仕訳例2:社会保険料の納付時】
会社負担分(法定福利費)と従業員預り金を合算して口座振替等で納付した場合:
(借方)法定福利費 46,000円 / (貸方)普通預金 91,000円
(借方)預り金 45,000円
仕訳を行う際の最大の注意点は、前述の通り消費税の課税区分が「対象外(非課税)」である点です。会計ソフトへの入力時、誤って課税仕入れとして処理してしまうと消費税の納税額計算に狂いが生じるため、勘定科目の初期設定を確実に確認しておきましょう。
【建設業の実務】見積書への法定福利費明記ルールと提出の注意点
建設業界における法定福利費の扱いは、他業種と比べて厳格なルールが定められています。国土交通省の指導のもと、下請企業で働く技能労働者の社会保険加入を確実に進め、処遇改善を図る目的で「法定福利費を内訳明示した見積書」の作成・提出が義務化されています。
従来の一括請負金額の中に法定福利費を曖昧に入れたままでは、価格競争による値引き圧力で保険料の原資が削られてしまう懸念がありました。そのため現在では、元請・下請間の取引において以下の手順で見積書を作成します。
1. 労務費(基本給相当+割増賃金)の算出
工事に必要な直接労務費を算出します。
2. 法定福利費(事業主負担分)の算出
労務費に対して、各専門工事業団体が提示する「法定福利費率」を乗じるか、標準計算式を用いて必要額を算出します。
3. 見積書への独立記載
工事費本体とは別に、「法定福利費(事業主負担分相当額)」の項目を独立して記載し、見積総額に明記します。
元請企業が内訳明示された法定福利費を理由なく減額・買い叩く行為は、建設業法上の法令違反や行政指導の対象となります。建設業に携わる事業者は、見積書のひな形や算出根拠を正しく理解し、適正な価格交渉を行う姿勢が不可欠です。
【法定福利費】に関するよくある質問(FAQ)
Q1:パートやアルバイトの従業員にも法定福利費は発生しますか?
A1:条件を満たせば発生します。週の所定労働時間および日数が正社員の4分の3以上である場合や、特定適用事業所で「週20時間以上勤務」「月額賃金8.8万円以上」などの要件を満たす短時間労働者は社会保険の加入対象となり、会社負担分の法定福利費が発生します。また、労災保険は所定労働時間に関わらず、短時間労働者を含めたすべての労働者に適用されます。
Q2:役員に対する法定福利費の取り扱いはどうなりますか?
A2:法人の役員であっても、健康保険・厚生年金保険・介護保険は加入対象となるため、会社負担分の法定福利費が発生します。ただし、役員は原則として労働基準法上の労働者ではないため、雇用保険および労災保険の対象外となります(※使用人兼務役員で労働者性が認められる一部例外を除く)。
Q3:法定福利費は経費(損金)として算入できますか?
A3:法人が負担した法定福利費は、全額が税法上の「損金」(個人事業主の場合は必要経費)として算入されます。従業員の適正な福利厚生・社会保障として法律で義務付けられた支払いであるため、企業の所得を減らす正当な経費として認められます。
まとめ:適正な労務管理と持続可能な事業運営に向けて
法定福利費は、単なるコストの流出ではなく、従業員の生活安定とエンゲージメント向上を支える不可欠な社会的責任です。2026年以降も社会保険制度の段階的な見直しが続く中、企業には最新の料率変更や法改正をタイムリーに把握し、正確なコスト予測と適正な経理・労務処理を行う体制が求められます。
特に人件費の予算策定や新規採用の計画時には、「給与+約15%〜16%の法定福利費」を前提とした現実的なシミュレーションが欠かせません。法令遵守を徹底しながら、健全で持続可能な組織運営を進めていきましょう。 (出典: 法定 福利 費(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
