領収書の但し書きに「お品代」はNG?税務調査で通る具体例と書き方
ビジネスの現場や日々の買い出しで、領収書を切ってもらう際に何気なく口にしてしまいがちな「但し書きはお品代で」というフレーズ。しかし、インボイス制度が完全に定着した現在、この曖昧な表記を放置していると、税務調査で経費として否認されるリスクが格段に跳ね上がります。
領収書の但し書きは、単なる形式的な記入欄ではありません。その支出が「事業に必要な経費であること」を第三者に証明するための極めて重要な証拠です。今回は、税務調査で指摘を受けないための正しい書き方の具体例から、インボイス対応における注意点、空欄や宛名のトラブル対処法まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:但し書きの「お品代」は使途不明とみなされやすく、税務調査で経費否認や追徴課税のリスクを招くため避けるのが鉄則。
- 要点2:飲食代・手土産代・消耗品代など、「何を購入し、何の目的で使ったか」が明確に伝わる品名・用途を具体的に指定して記載する。
- 要点3:インボイス制度下では手書き領収書よりも明細が印字されたレシートの方が証憑価値が高い場合が多く、空欄への自己加筆や不正な書き直しは厳禁。
「お品代」はなぜ危険?税務調査で経費否認される決定的な理由
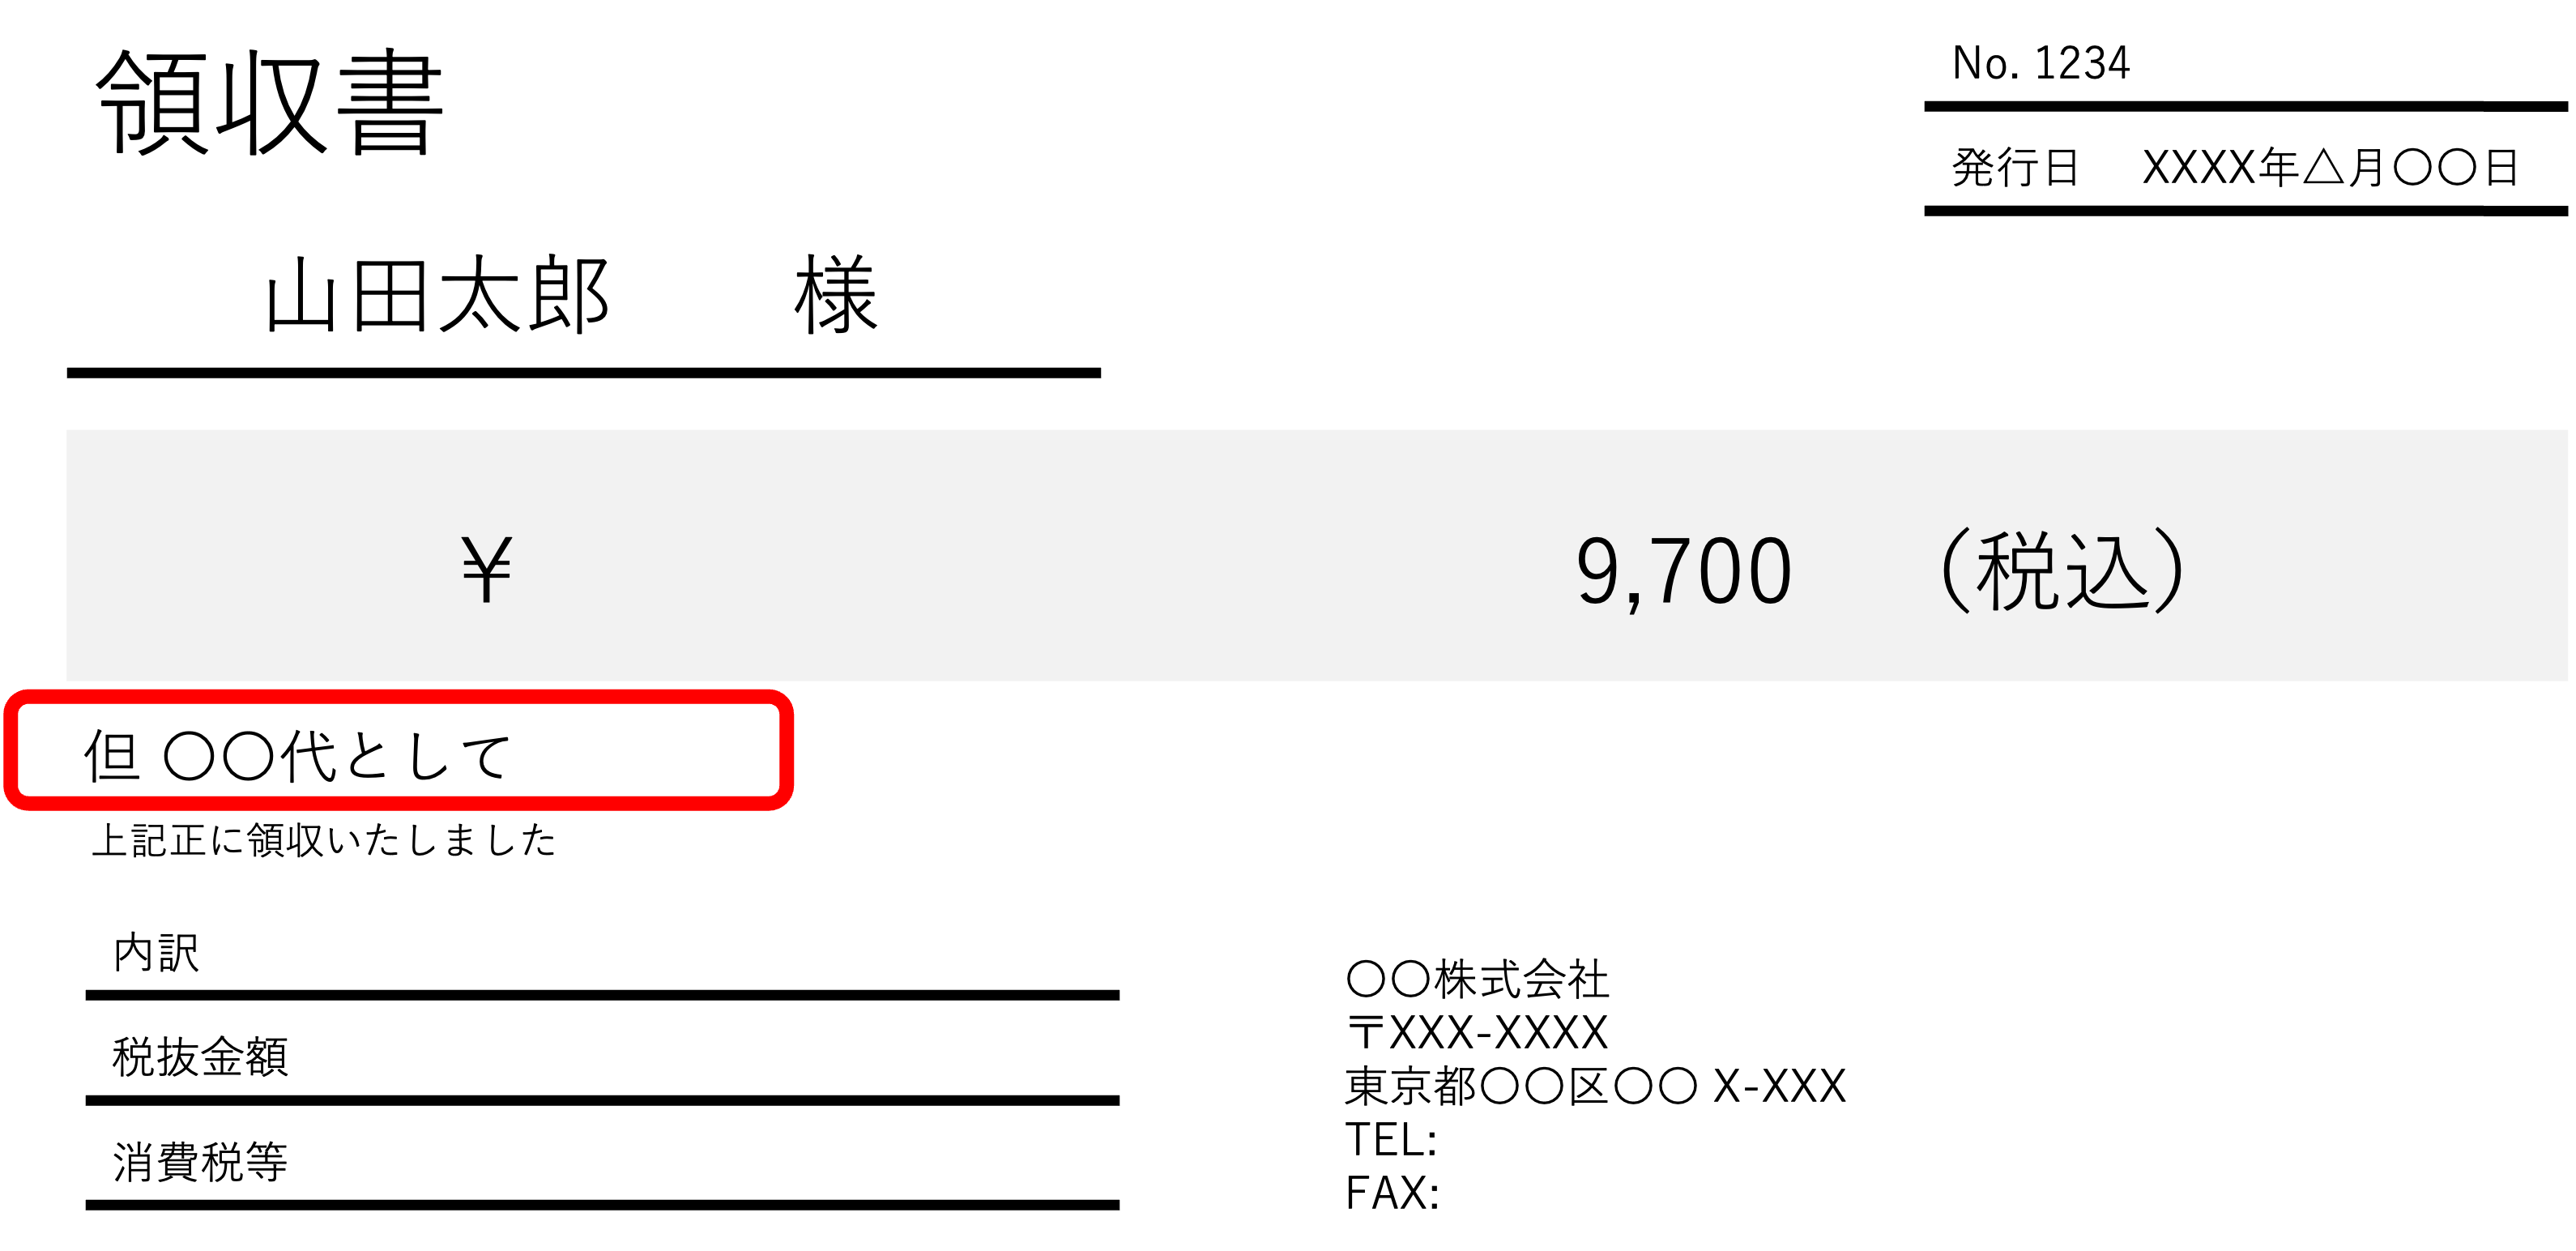
店舗で領収書を依頼すると、店員から「但し書きはお品代でよろしいですか?」と聞かれるケースは珍しくありません。店側としては無難な定型句として使っていますが、受け取る側がそのまま処理するのは非常に危険です。
税務署の調査官がチェックしているのは、「その支出が本当に事業活動に関連しているか」という一点に尽きます。「お品代」という表記では、文房具を買ったのか、高額なブランド品や私用の日用品を買ったのか、外見上まったく判別がつきません。品名が隠されていると受け取られ、私的流用を疑われる最大の引き金になります。
仮に領収書の金額が数千円程度であっても、曖昧な但し書きが数十枚、数百枚と積み重なっていれば、帳簿全体の信頼性が揺らぎます。悪質と判断された場合には経費算入が否認されるだけでなく、過少申告加算税や重加算税が課される事態にも発展しかねません。
【シーン別具体例】税務調査をクリアする領収書但し書きの正しい書き方
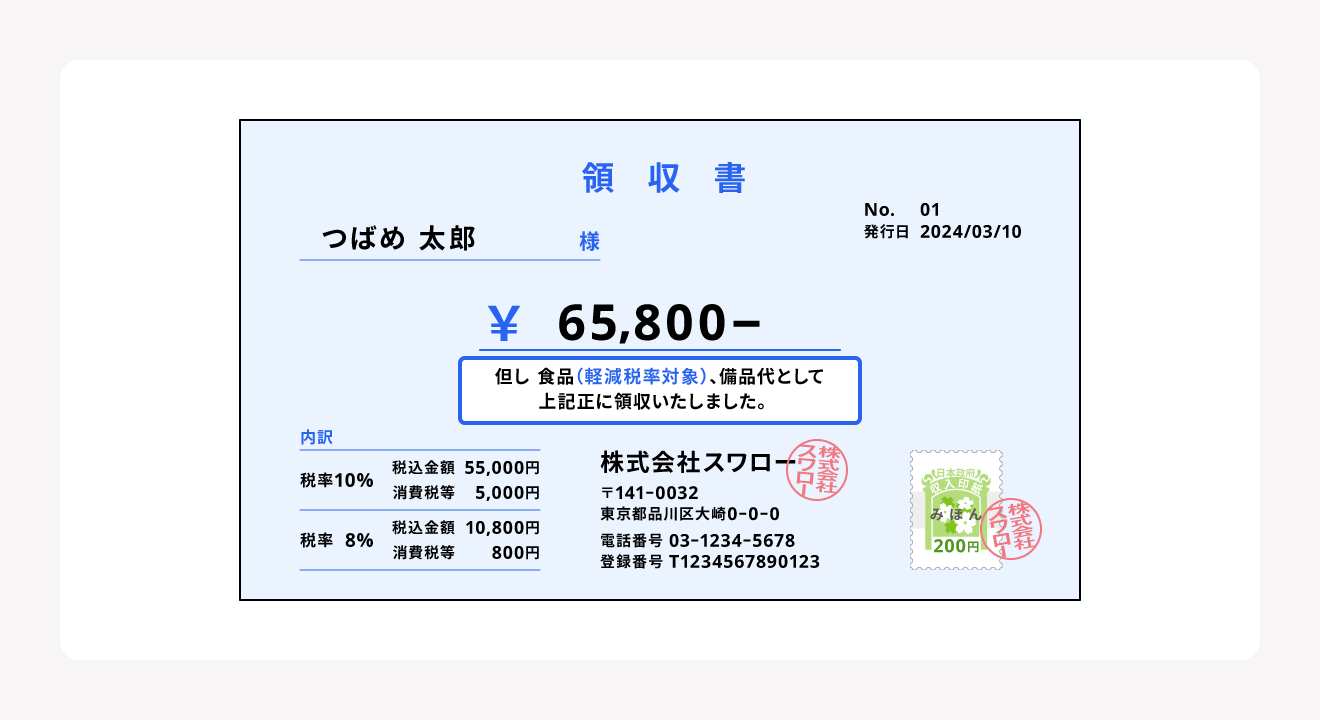
但し書きを書く際の鉄則は、「具体的な品目」と「事業上の用途」が誰の目にも一目でわかることです。ビジネスで頻出する代表的なシーン別の記載具体例を把握しておきましょう。
【飲食・打ち合わせ関連】
単に「ご飲食代」とするだけでなく、目的を補足すると証拠能力が高まります。
- 取引先との会食:「取引先とのご飲食代として」「ご接待飲食代として」
- 社内・社外の打ち合わせ:「〇〇プロジェクト打ち合わせ時の飲食代として」「会議用お茶代として」
- 会議費の処理:「社内会議費として」「取引先商談時の会議費として」
【物品購入・消耗品関連】
購入したモノの名称を簡潔に指定します。
- 事務用品・日用品:「コピー用紙・文具代として」「プリンターインク代として」
- 消耗品代:「清掃用具等の消耗品代として」「店舗用消耗品代として」
- 高額な備品:「事務用パソコンモニター代として」「オフィス用デスク代として」
【手土産・贈答品・その他】
誰に対するどのような目的の品かを意識します。
- 取引先への手土産:「取引先訪問時の手土産代(菓子折り)として」
- お祝い・慶弔関係:「取引先移転祝いの生花代として」
- 書籍・セミナー:「業務研究用書籍代として」「業務研修セミナー参加費として」
インボイス制度下における但し書きと「レシート」の重要性
インボイス制度(適格請求書等保存方式)が定着した取引環境において、但し書きの扱いはさらに重要度を増しています。インボイスの要件として、「課税資産の譲渡等の内容(取引内容)」の記載が義務付けられているためです。
ここで多くの人が見落としがちなのが、小売業や飲食店、タクシー業などで発行が認められている「適格簡易請求書(簡易インボイス)」の存在です。実は、手書きの領収書で「お品代」と書かれたものをもらうよりも、レジから自動出力される明細付きのレシートの方が、購入品目・税率ごとの対価・インボイス登録番号がすべて網羅されており、税務上の証拠能力は圧倒的に高くなります。
わざわざ宛名や但し書きを手書きしてもらう手間をかけるより、品名が詳細に印字されたレジレシートをそのまま保管する方が、経理実務としても税務対策としても確実です。
宛名なし・但し書き空欄の領収書は通用する?自己加筆や書き直しの落とし穴
忙しい店頭で「宛名は上様でいいですか?」「但し書きは空欄にしておきますね」と言われる場面もありますが、これらにも明確なルールが存在します。
まず、但し書きが空欄のままになっている領収書を受け取った際、自分で後から書き足す行為は厳禁です。領収書は発行元(店舗側)が作成する証拠書類であり、受領者が勝手に文字を書き加えると「私文書偽造」や「証憑の改ざん」とみなされる危険性があります。空欄でもらってしまった場合は、購入時の明細書をクリップで留めておくか、店舗に依頼して正式に再発行してもらうのが安全です。
また、宛名に関しても「上様」や空欄は望ましくありません。簡易インボイスが認められる業種(飲食・小売・交通機関など)を除き、原則として正式な会社名や屋号が記載されていることが求められます。書き損じや誤記があった場合も、二重線で勝手に直すのではなく、発行元に差し戻して書き直してもらうのが正しい手続きです。
経理担当者・個人事業主が押さえるべき領収書管理の実務
日々の記帳や決算をスムーズに進めるためには、領収書を受け取った直後のルーティン化が欠かせません。
複数品目をまとめ買いした領収書で但し書きが総称(「文房具・日用品代等」など)になっている場合は、購入時のレシート明細を必ずセットで保管します。電子帳簿保存法に基づきスキャナ保存やスマホ撮影でデータ化する場合でも、元の明細が不鮮明であれば税務チェックで引っかかる原因になります。
「誰が見ても事業用であることが明白な状態」を作っておくことこそが、最大の節税対策であり防衛策となります。
【領収書の但し書き】に関するよくある質問(FAQ)
Q1:複数の異なる品目(文具と飲食など)を同時に購入した場合、但し書きはどう書けばいいですか?
A1:金額の割合が大きい主要な品目を記載し、末尾に「他」を付けます(例:「事務用ファイル代 他」)。ただし、正確な経理処理を行うためにも、品目ごとの内訳が印字された購入明細レシートを必ず一緒に保管してください。
Q2:クレジットカード決済をした場合の領収書でも但し書きは必要ですか?
A2:必要です。カード決済時に発行される「利用明細」には品目名が載らないことが多いため、店舗から発行される利用内訳付きのレシートや領収書が必須となります。但し書きには「〇〇代として(クレジットカード利用)」と決済手段が明記されていると完璧です。
Q3:店側に但し書きの指定を断られたり、「お品代」しか書けないと言われた場合はどうすべきですか?
A3:無理に手書きの領収書をもらおうとせず、品名がフルで印字された通常のレシートを発行してもらってください。現在の税務実務では、品目明細が載っているレシートの方が「お品代」と書かれた手書き領収書よりも証拠力が高く評価されます。
まとめ:正しい但し書きの習慣化で税務リスクを完全に遮断する
領収書の但し書きは、支出の正当性を証明する「盾」の役割を果たします。慣習だからと「お品代」で済ませてしまう習慣は、自ら税務リスクを抱え込む行為にほかなりません。
「何を買ったか(品名)」と「何に使ったか(使途)」を具体的に記録し、手書き領収書に固執せず詳細な明細レシートを適切に保管する。この基本を徹底することが、クリーンで隙のない事業運営と経理体制の確立につながります。 (出典: 領収 書 但し書き(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
