車両保険とは?一般型とエコノミーの違いや必要性を2026年最新解説
愛車の購入時や自動車保険の更新時、多くのドライバーが頭を悩ませるのが「車両保険を付けるべきかどうか」という選択です。車両保険を付帯すると保険料が数万円単位で跳ね上がることも珍しくないため、仕組みを曖昧にしたまま契約して家計を圧迫したり、逆に外して万が一の際に後悔するケースが絶えません。
2026年現在の自動車業界では、センサーやカメラを多用した先進運転支援システム(ADAS)の普及や電気自動車(EV)の増加に伴い、バンパーの軽微な擦り傷でも修理費用が高額化する傾向にあります。自分にとって本当に車両保険が必要なのか、どのプランを選ぶべきなのかを正しく見極めるための基礎知識と判断基準を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は自分の車の損害を補償する保険であり、補償範囲が広い「一般型」と保険料が割安な「限定型(エコノミー)」の2種類が存在する。
- 要点2:自損事故や当て逃げは一般型でしかカバーされないケースが多く、保険を使うと翌年から3等級ダウンと事故有係数が適用され保険料が大幅に上がる。
- 要点3:新車やローン残債が多い車は加入の優先度が高い一方、年数が経過して車両価値(保険金額の上限)が下がった中古車は「加入しない」選択が合理的になりやすい。
【基本解説】車両保険とは?仕組みと自動車保険における役割
自動車保険は大きく分けて「相手への賠償」と「自分自身の補償」に分かれます。対人賠償や対物賠償が事故の相手方の被害を補償するのに対し、車両保険は契約している自分自身の車が受けた損害を補償する保険です。相手が無保険車だった場合や過失割合で自己負担が生じた際にも、自車の修理費用をカバーする頼もしい盾となります。
車両保険の保険金支払いは、損害の度合いによって「全損」と「分損」に分類されます。修理費用が保険金額(契約時に設定した車の時価相当額)を上回る場合や、車が完全に大破・盗難されて修理不能な状態を全損と呼び、設定された保険金額の満額が支払われます。一方、保険金額の範囲内で修理が可能な状態が分損であり、実際の修理にかかった実費が保険金として支払われる仕組みです。
「一般型」と「限定型(エコノミー)」の違い|自損事故や当て逃げの補償範囲
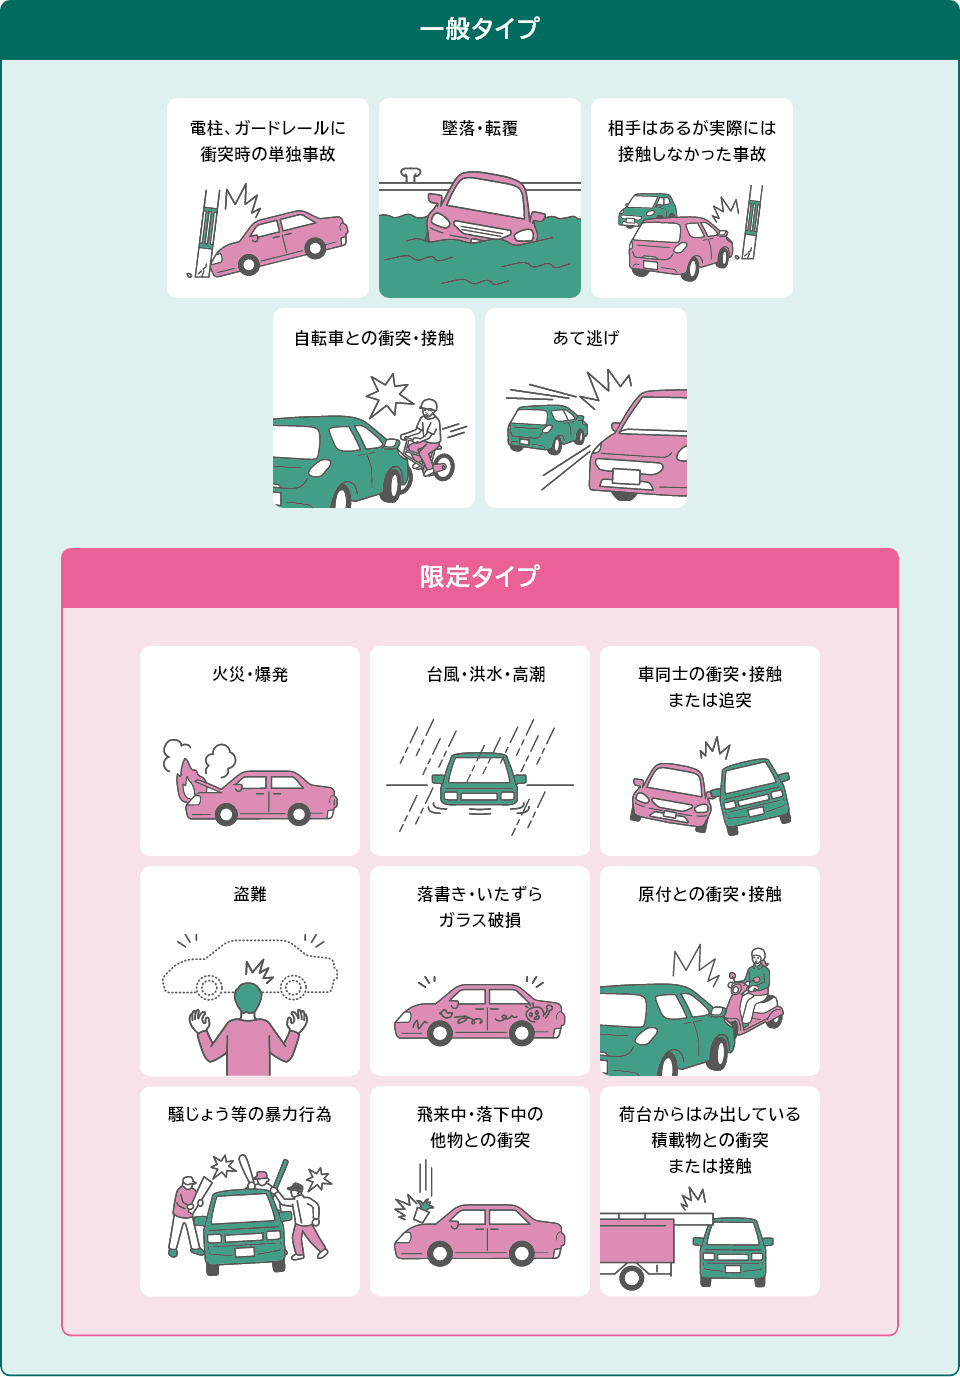
車両保険を選ぶ際、最大の分岐点となるのが「一般型」と「限定型(エコノミー型)」の選択です。補償範囲の広さが異なるため、保険料にも1.5倍〜2倍近くの開きが生じます。
両者の決定的な違いは、「単独事故(自損事故)」と「当て逃げ」が補償されるかどうかにあります。電柱やガードレールに誤って衝突してしまった場合や、駐車場で相手不明の傷をつけられた場合、限定型では一切保険金が支払われません。一方で、台風や洪水による水没、飛来物によるフロントガラス破損、他車との接触事故(相手が特定できる場合)などは限定型でもカバーされます。
「運転に不慣れでぶつけるリスクが高い」「車庫入れが苦手」というドライバーは一般型が適していますが、「他車との事故や自然災害の備えだけで十分」と割り切れるなら、限定型を選ぶことで固定費を大幅に圧縮できます。
車両保険を使うとどうなる?等級ダウンと「事故有係数」のリアルな負担
車両保険に加入していても、軽い傷ですぐに保険を使うのは得策ではありません。自動車保険には1〜20等級の「ノンフリート等級制度」があり、保険を使うと翌年の等級が下がるだけでなく、「事故有係数適用期間」によって割引率が冷遇されるペナルティが発生します。
自損事故や他車との衝突で車両保険を使った場合、原則として「3等級ダウン事故」として扱われます。例えば現在15等級の人が保険を使うと、翌年は12等級に落ち、さらに3年間は「事故有」の割高な保険料率が適用されます。この期間に増額される保険料の総額が、修理代を上回ってしまうケースは少なくありません。
「修理代が8万円だから保険を使ったら、翌年以降の保険料がトータルで12万円高くなった」という失敗は日常茶飯事です。一般的には、修理費用が10万〜15万円を超えるような大きな損害でなければ、自費で修理した方がトータルコストを抑えられます。
【2026年最新相場】保険料を安く抑える「免責金額」の設定ワザ
車両保険を付帯しつつ月々の支払いを抑えたい場合、最も効果的なアプローチが「免責金額(自己負担額)」の設定です。免責金額とは、「修理代のうち、ここまでは自分で支払います」と保険会社と約束する金額を指します。
設定パターンとして一般的なのは「1回目:5万円/2回目以降:10万円」や「1回目:10万円/2回目以降:10万円」といった組み合わせです。免責金額をゼロ(自己負担なし)にすると保険料は跳ね上がりますが、10万円の免責を設定するだけで、年間の車両保険料を10〜20%近く引き下げることが可能です。
「少額の修理ならそもそも保険を使わず自費で直す」という前提に立てば、免責金額を高く設定しておくのは極めて合理的な防衛策と言えます。
車両保険はいらない?加入すべき人と不要な人の明確な判断基準
ネット上やSNSでは「車両保険はいらない」という意見も根強く見られます。不要論が出る最大の理由は、年数が経過した車の車両保険金額(補償上限)が極端に低くなるためです。車両の評価額は年々減価償却されるため、新車時に300万円だった車も、7〜10年経てば上限20万〜30万円程度まで下がります。上限が低いにもかかわらず高い保険料を払い続けるのは、経済合理性に欠けてしまいます。
自分に必要なのかを判断する基準は、以下の通り明確に分かれます。
【車両保険に入るべき人】
・新車を購入して初度登録から3年以内である
・マイカーローンがまだ多額に残っている(全損時にローンだけ残るリスクを回避)
・貯蓄が少なく、突然数十万円の修理代や買い替え費用を捻出できない
・運転頻度が高く、長距離通勤や雪道走行など事故リスクが高い環境にいる
【車両保険がいらない人】
・初度登録から8〜10年以上が経過し、車両価値が低い中古車に乗っている
・万が一車が全損しても、預貯金から即座に次の車を現金買い替えできる
・日常の足として割り切っており、多少の傷や凹みは直さず乗り潰す予定である
ネットの反応と口コミ評判|実際のドライバーが下した決断
車両保険に関するドライバーのリアルな声を拾うと、賛否両論の生々しい体験談が浮かび上がります。
「新車納車から半年でゲリラ豪雨による冠水被害に遭い、全損判定で280万円が満額下りて本当に命拾いした」「限定型に入っていたおかげで、高速道路での飛び石によるフロントガラス交換(約18万円)がカバーされて助かった」という加入推奨派の声がある一方、「10年落ちのコンパクトカーに何となく車両保険を付け続け、累計で数十万円も保険会社に貢いでいた」「自損事故で保険を使ったら翌年の更新料が跳ね上がり、結局自費で直せばよかったと後悔した」といった苦い経験談も後を絶ちません。
盲目的に加入するのではなく、「自分の車が今いくらの価値を持ち、どんな事故に備えたいのか」を冷静に計算したドライバーほど、納得のいく保険選びを実現しています。
【車両保険とは】に関するよくある質問(FAQ)
Q1:台風やゲリラ豪雨で車が水没した場合、限定型(エコノミー)でも保険金は出ますか?
A1:はい、支払われます。台風、高潮、洪水、ゲリラ豪雨による水没損害は、一般型だけでなく限定型(エコノミー型)でも補償対象となります。ただし、地震や津波・噴火による損害は原則対象外となり、補償を受けるには別途「地震・噴火・津波危険車両全損時一時金特約」などの付帯が必要です。
Q2:中古車を購入したのですが、車両保険の金額は自由に決められますか?
A2:自由に設定できるわけではありません。車両保険金額は、車種・年式・型式ごとの市場流通価格をベースに設定された「協定保険価額」の範囲内(例:50万〜70万円の間など)で決定します。購入額が高くても、市場相場を大きく超える過大な保険金を設定することはできません。
Q3:駐車場で車にいたずら傷をつけられた場合、保険を使うと等級はどうなりますか?
A3:いたずらや落書き、窓ガラス破損、盗難などによる損害は「1等級ダウン事故」として扱われます。3等級ダウン事故に比べるとペナルティは軽いものの、翌年の等級は1つ下がり、1年間「事故有係数」が適用されるため保険料は上がります。修理見積もりと値上がり額を天秤にかけて使用を判断してください。
まとめ:愛車の価値と家計のバランスからベストな補償を選ぼう
車両保険は、決して「全員が無条件に入るべきもの」でも「全員が無駄だから外すべきもの」でもありません。新車期やローン返済中の大きな経済的リスクを回避するためには極めて心強い防壁となりますが、年数が経った車であれば、浮いた保険料をそのまま次の車の購入資金として貯蓄に回す方が賢明な場合もあります。
愛車の現在の時価額、運転頻度、そして万が一の際に動かせる預貯金額を照らし合わせ、「一般型にするか」「限定型で十分か」「いっそ車両保険を外すか」を定期的に見直すことが、無駄のないカーライフを送るための鍵となります。 (出典: 車両 保険 と は(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
