年金定期便の見方を徹底解説!50歳の壁と受給額の真実【2026年最新】
毎年、誕生月に日本年金機構から届くハガキ「ねんきん定期便」。手元に届いても「数字が小さすぎて将来暮らせる気がしない」「専門用語ばかりでどこを見ればいいか分からない」と、引き出しの奥にしまい込んでいないでしょうか。実は、ハガキに記載された金額をそのまま鵜呑みにして将来を悲観したり、逆に油断して老後資金の計画を狂わせてしまったりする人が後を絶ちません。
ねんきん定期便を正しく読み解く最大の鍵は、「50歳」を境に記載されている年金額の意味が180度変わるという仕組みを把握することです。2026年現在の最新制度やWebサービス「ねんきんネット」の活用法も交えながら、損をしないための見落としポイントと具体的なチェック手順をわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満の記載額は「これまでの実績」、50歳以上は「60歳まで同条件で働いた場合の将来見込額」と意味が全く異なる
- 要点2:ハガキでは「老齢基礎年金」と「老齢厚生年金」の内訳を確認し、節目年(35・45・59歳)の封書で全履歴の漏れをチェックする
- 要点3:受給開始を遅らせる「繰下げ受給」を活用すれば最大84%の増額が可能になり、受給額の試算はマイナポータル連携のねんきんネットが便利
【基本の確認】ねんきん定期便はいつ届く?ハガキと封書の違い
ねんきん定期便が届くタイミングは、原則として毎年誕生月の当月(1日生まれの方は前月)です。送付形態には「通常のハガキ」と「封書」の2種類があり、年齢によって届く形式が明確に分かれています。
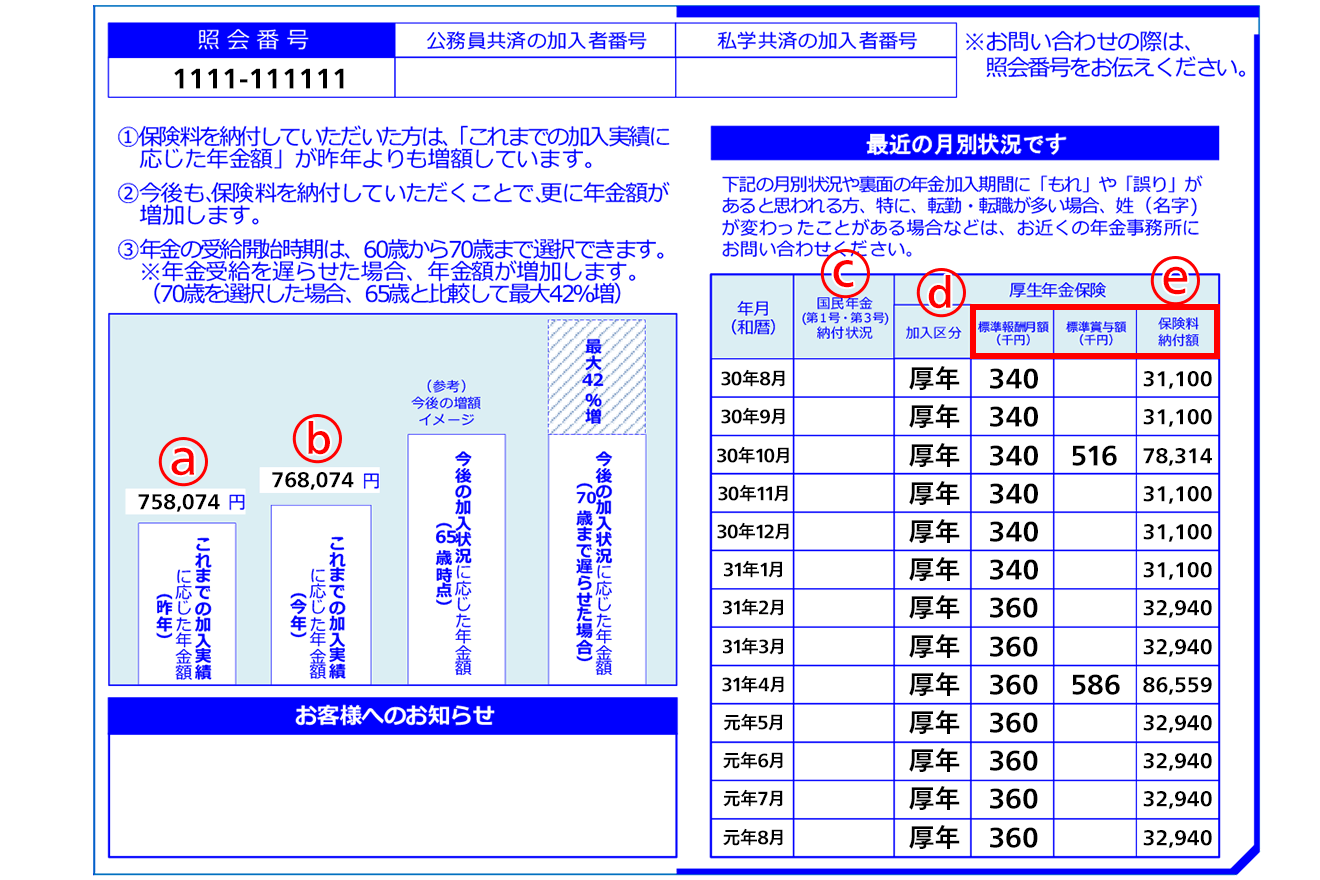
原則として毎年の誕生月に届くのは圧着ハガキ形式ですが、人生の節目となる35歳・45歳・59歳の3回だけは、封書(A4サイズ)で送られてきます。ハガキには直近1年間の納付記録や年金額しか載っていませんが、封書には「年金加入全期間のすべての履歴」が詳細に記載されています。
ハガキが届いた際は表面の宛名や住所に誤りがないかを確認し、圧着部分を開いて「加入月数」「納付額」「年金額」の3大要素をチェックするのが基本的な流れです。
【最大の落とし穴】50歳未満と50歳以上で異なる「年金表示」の真実
ねんきん定期便を開いて最も多くの人が混乱するのが、表面中央に大きく記載されている年金額の数字です。ここには、年齢によって全く異なる基準で計算された金額が表示されています。
20代や30代の方がハガキを見て「1年間に受け取れる年金がたったの20万円? これでは生活できない」とショックを受けるケースが多々あります。しかし、これは決して将来もらえる総額ではありません。50歳未満の記載額は「これまでの加入実績に応じた年金額」であり、仮に「今すぐ年金保険料の支払いを完全にやめた場合に、将来受け取れる額」を指しているに過ぎないからです。
これに対し、50歳以上の記載額は「将来の年金見込額」へと切り替わります。これは「現在の給与水準・加入状況のまま60歳まで保険料を払い続けた場合」を仮定した試算額です。そのため、50歳を迎えて届くねんきん定期便を見ると、前年まで数十万円だった表記が一気に100万円〜200万円前後の現実的な金額へと跳ね上がります。
50歳未満の段階では、記載されている金額の少なさに一喜一憂する必要はありません。見るべきは金額の多寡ではなく、「加入月数に未納や抜け落ちがないか」という記録の正確性です。
【内訳の読み解き方】老齢基礎年金・老齢厚生年金と保険料納付額
ねんきん定期便に書かれている金額は、主に2つの階層に分かれています。日本の公的年金制度は「2階建て」と呼ばれており、ハガキの金額欄もこの構造に沿って内訳が記載されています。
1階部分にあたるのが、自営業や会社員を含むすべての国民共通の「老齢基礎年金」です。20歳から60歳までの40年間(480ヶ月)すべて保険料を納めると満額が支給されます。未納や免除期間があると、その月数に応じて満額から減額される仕組みです。
2階部分にあたるのが、会社員や公務員が上乗せで加入する「老齢厚生年金」です。こちらは加入期間の長さに加え、現役時代に納めた厚生年金保険料納付額(給与や賞与の額面)に比例して将来の受給額が増加します。
ハガキには「これまでの保険料納付額(累計)」も記載されています。自分が過去に納めてきた保険料の総額と、将来受け取れる年金額の内訳を見比べることで、老後の基礎収入がどれくらい確保できているのかを具体的に把握できます。
【記録漏れの防ぎ方】転職・結婚時に発生しやすい「年金の空白」を点検
年金記録に漏れや誤りがあると、本来もらえるはずだった年金が一生涯にわたって減額されてしまいます。特に過去のキャリアで以下のような転機があった方は、年金記録漏れ確認を徹底的に行う必要があります。
典型的な漏れの原因として挙げられるのが、転職時の空白期間、結婚・離婚に伴う改姓、学生時代の保険料免除・学生納付特例の申請手続き漏れです。また、過去に勤務していた会社の統廃合や社名変更によって、厚生年金の履歴が正しく統合されていないケースも稀に存在します。
直近1年間の記録しか載っていない通常ハガキでは過去の全履歴を追いきれません。35歳・45歳・59歳で届く封書の「年金加入履歴一覧」を1行ずつ確認するか、後述するWebサービスを利用して、過去の勤務先や加入期間に1ヶ月のズレもないか確かめることが重要です。
【受給額を最大化】受給開始年齢の繰下げ受給による増額メリット
ねんきん定期便に記載されている受給見込額は、原則として「65歳から受け取り始める」ことを前提に計算されています。しかし、現在の制度では受給開始時期を60歳から75歳までの間で自由に選択可能です。
特に注目されているのが、受給開始時期を遅らせる「年金受給開始年齢繰下げ」です。65歳で受け取らずに1ヶ月遅らせるごとに受給額が0.7%ずつ増額され、上限となる75歳まで繰下げた場合、受給額は最大84%増(1.84倍)まで膨らみます。一度増額された受給率は生涯変わらないため、強力な長生きリスク対策となります。
もちろん、健康状態やリタイア後の生活資金の状況によって最適な受給開始年齢は人それぞれ異なります。ねんきん定期便に記載された65歳時点のベース金額を基準にして、「68歳まで繰下げたら生活費はどうなるか」「70歳まで働いた場合はいくらになるか」といった逆算シミュレーションを行うことが賢い老後戦略の第一歩です。
【待ち時間ゼロ】「ねんきんネット」ログインで最新の年金試算を活用
年に1度のハガキを待たなくても、スマートフォンやパソコンから24時間いつでも最新情報を確認できるのが、日本年金機構が運営する「ねんきんネット」です。
従来はハガキに記載されたアクセスキーを使って登録する必要がありましたが、現在はマイナンバーカードを用いた「マイナポータル」連携により、事前のID発行なしでスムーズにねんきんネットログインが完了します。
ねんきんネット最大の強みは、高機能な「将来の年金見込額試算」ができる点です。「60歳以降も年収300万円で再雇用された場合」「早期退職して個人事業主になった場合」「受給開始を70歳まで繰下げた場合」など、複数の働き方パターンを入力するだけで、将来の受給額が瞬時にグラフ化されます。ハガキの静的な数字を見るだけでは分からない、動的なライフプランニングが可能になります。
【ねんきん定期便の見方】に関するよくある質問(FAQ)
Q1:50歳未満ですが、ハガキに書かれた年金額が年30万円程度と少なすぎて不安です。将来本当にこれだけですか?
A1:いいえ、心配いりません。50歳未満のハガキに記載されているのは「これまでに納めた分だけで計算した現時点の確定額」です。今後60歳まで保険料を納め続けることで、金額は年々着実に増えていきます。50歳以降になると60歳まで納付を続けた前提の見込額が表示されるようになります。
Q2:ねんきん定期便が誕生月を過ぎても届きません。なぜですか?
A2:住所変更の手続きが遅れているか、日本年金機構に登録されている住所情報が古い可能性があります。マイナポータル等で登録住所を確認するか、最寄りの年金事務所へ問い合わせてください。なお、電子版(ねんきんネット)の利用登録をしており「郵送不要」を選択している場合は紙のハガキは届きません。
Q3:昔の会社の厚生年金記録が抜けている気がします。どうすれば確認・修正できますか?
A3:ねんきんネットにログインして全加入履歴を確認するか、年金事務所で「年金加入記録の照会」を行ってください。当時の雇用保険被保険者証、給与明細、源泉徴収票などの控えがあれば、記録の訂正手続きがスムーズに進みます。
まとめ:定期便を正しく読み解き、将来のマネープランを盤石に
ねんきん定期便は、ただ眺めて保管するだけのものではなく、老後の人生設計を正確に組み立てるための最も信頼性の高い一次資料です。50歳未満であれば「加入月数の漏れがないか」を点検し、50歳以上であれば「見込額をもとに老後資金の過不足を計算する」というように、自身の年代に応じた見方を徹底しましょう。
受給額をさらに増やしたい場合は、受給開始年齢の繰下げや、iDeCo(個人型確定拠出年金)・NISAの併用など、公的年金を土台にした多角的なアプローチが有効です。まずは手元のハガキを開くか、マイナポータルからねんきんネットへアクセスし、自分自身の最新の年金実績を確認することから始めてみてください。 (出典: 年金 定期 便 見方(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
