窪田製薬の掲示板が騒然!株価急変動とクボタメガネの真相【2026最新】
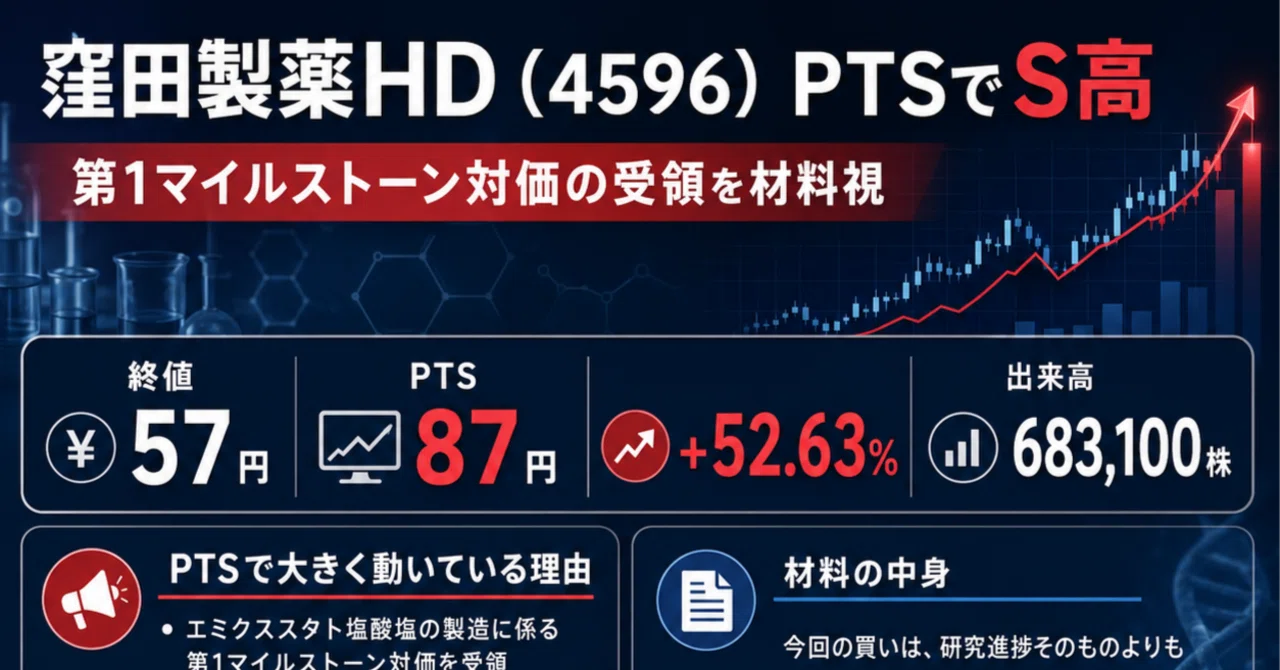
個人投資家の熱視線と冷ややかな警戒感が交錯する株式市場において、常に物議を醸し続ける銘柄が存在します。東証グロース市場に上場するバイオベンチャー、窪田製薬ホールディングス(銘柄コード:4596)です。IR発表や思惑が浮上するたびに、Yahoo!ファイナンスの掲示板やSNS上では買い煽りと悲観論が激しく衝突し、夜間PTS(私設取引システム)を含めて出来高が急増する現象が繰り返されてきました。
「倒産危機は本当なのか」「独自デバイス『クボタメガネ』の収益化はどこまで進んでいるのか」「かつて期待された新薬パイプラインの現在地はどうなっているのか」。ネット上に飛び交う無数の噂や思惑の裏側には、バイオ創薬ビジネス特有の構造的ジレンマと、同社ならではの開発進捗が隠されています。本稿では、2026年最新の財務・開発データおよび市場のリアルな反応を徹底検証し、投資家が直面している真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板で繰り返される株価急変動は、短期資金の投機的な思惑と「クボタメガネ」のグローバル展開ニュースが主因。
- 要点2:エミクススタト治験の主要評価項目未達以降、収益の軸を医療機器・遠隔診断デバイスへとシフトし財務の延命と再建を模索中。
- 要点3:ワラント(新株予約権)による希薄化リスクとキャッシュバーンが続いており、中長期投資には極めてシビアな見極めが必須。
【掲示板が揺れた理由】Yahooファイナンスや5chで話題沸騰の背景を追う
Yahooファイナンス 窪田製薬 掲示板や窪田製薬 2ch 5ch 反応を観測すると、株価がわずか数営業日で数十パーセント乱高下するたびに、数千件規模の投稿が殺到する光景が日常化しています。特に夜間取引である4596 窪田製薬 PTSで不自然な買い気配や急騰が発生した翌日は、個人投資家の期待と疑心暗鬼が頂点に達します。
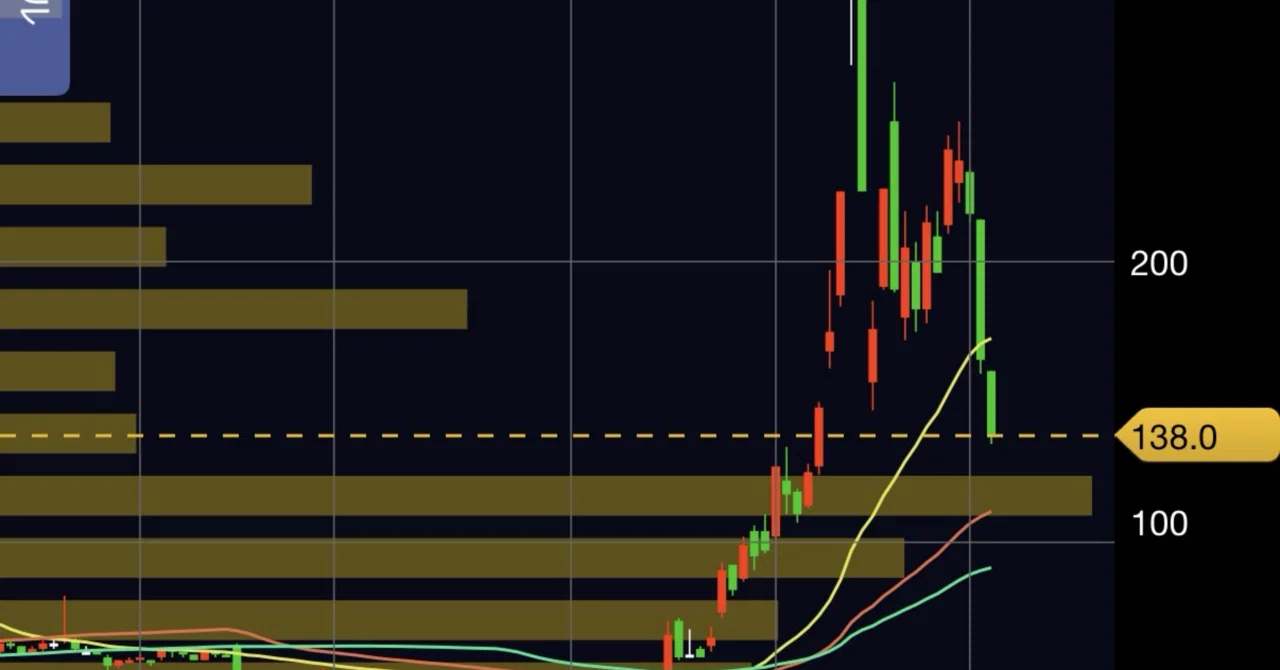
掲示板が過熱する最大の要因は、同社が打ち出すIRの「夢の大きさ」と「短期的な値動きの軽さ」にあります。低位株特有のボラティリティの高さから、仕手的な短期資金が流入しやすく、材料が出るたびにTwitter(現X)のインフルエンサーや掲示板の買い煽りグループが連動。しかし、実需を伴わない急騰は長続きせず、数日後には元の水準へ急落して高値掴みの個人投資家が取り残されるパターンが定着してしまいました。
投資家たちの議論は、「近視撲滅という巨大市場を手にする大化け銘柄」と信じる楽観派と、「増資を繰り返して資金を吸い上げるだけの延命企業」と切り捨てる悲観派で完全に二分されています。事実、窪田製薬 バイオベンチャー 最新ニュースが流れるたびに、技術の革新性を称賛する声と、過去の治験失敗を蒸し返す批判がぶつかり合い、感情的な罵倒劇へと発展するケースも少なくありません。
噂の真偽を暴く|窪田製薬の倒産危機説とパイプラインのリアルな実態
ネット検索で頻繁に浮上する「窪田製薬 倒産 噂 真相」という不穏な言説。この噂の根底にあるのは、バイオベンチャーが構造的に抱える巨額の研究開発費と営業赤字の継続です。
公式決算資料を精査すると、同社は長年、売上高が数千万円から数億円規模にとどまる一方、販管費や開発費が先行するキャッシュアウト超過の状況が続いています。しかし、現時点で直ちに法的整理に陥るような破綻リスクは極めて限定的です。その理由は、継続的な新株予約権(ワラント)の発行による資金調達枠を確保しているためです。
ただし、これは「倒産しない」ことの裏返しとして「既存株主の価値が希薄化し続ける」という重い代償を意味します。かつて主軸だったエミクススタト 治験 結果において、スターガルト病や糖尿病網膜症を対象とした臨床試験が主要評価項目を達成できなかった過去は、同社の創薬パイプライン戦略に決定的な打撃を与えました。これにより、従来のメガファーマへのライセンスアウトによる巨額マイルストーン収入という青写真は大幅な見直しを迫られたのが実情です。
【独自データ比較】窪田製薬の主要パイプラインと業績指標の現在地
窪田製薬ホールディングスが現在手掛けている主要プロジェクトと、財務状況の現実を客観的データから整理しました。客観的な数値を直視することで、掲示板の根拠なき噂に惑わされない判断軸が見えてきます。
| 評価項目・プロジェクト | 詳細・数値データ(2024〜2026年推移) | 一般的なバイオベンチャーの基準 | 編集部の見解・評価 |
|---|---|---|---|
| クボタメガネ(Kubota Glass) | 米国・台湾・韓国等で展開、日本国内では眼科・提携施設経由の限定販売 | 一般医療機器〜承認医療機器としての販売網構築 | 近視大国のアジア市場で思惑先行。量産化と本格的な販売チャネル拡大が課題。 |
| エミクススタト塩酸塩 | 主要第3相試験で主要評価項目未達、一部適応外での提携模索 | P3成功による導出または自社販売 | 新薬としての単独収益化は極めてハードルが高く、開発優先度は後退。 |
| PBOD(小型眼科診断装置) | NASAや遠隔医療向け共同研究・実証実験段階 | PoC(概念実証)から商用化への移行 | 宇宙医療というテーマ性は高いが、短期的な収益寄与は限定的。 |
| 営業損益・財務健全性 | 営業赤字継続、手元資金残高の減少に伴うワラント調達依存 | 黒字化または3〜5年分の開発資金確保 | 慢性的なキャッシュバーン体質。株価急騰時の増資による希薄化が常態化。 |
クボタメガネの評判と臨床エビデンス|世界展開の進捗と現場の生の声
現在の同社の株価を左右する最大の牽引役となっているのが、独自開発のウェアラブル近視抑制デバイス「クボタメガネ(Kubota Glass)」です。網膜に人工的な光刺激を与えることで眼軸長の伸長を抑制し、近視の進行を遅らせるという革新的なコンセプトを掲げています。
実際に利用したユーザーや眼科現場からの窪田製薬 クボタメガネ 評判を調査すると、評価は明確に分かれています。肯定的な意見としては、「子供の近視進行に対する新たな選択肢として期待できる」「オルソケラトロジーや点眼薬のように目に直接触れないため安全性が高い」といった非侵襲性への支持が挙げられます。
一方で、医療現場やガジェット愛好家からは厳しい現実も指摘されています。
- 価格設定の壁:数十万円規模の本体価格が一般家庭への普及において大きな参入障壁となっている点。
- デザインと装用感:日常的に装着し続けるデバイスとしてのサイズ感や重量、デザイン性の改善余地。
- エビデンスの規模:学会発表や小規模臨床試験でのデータはあるものの、世界標準の治療法として眼科学会等に広く推奨されるにはさらなる大規模データの蓄積が求められる点。
台湾や韓国、米国など規制緩和の進む国・地域での先行投入を行っているものの、売上高として数十億円規模のインパクトを生み出すには至っておらず、市場の期待と現実の売上規模には依然としてギャップが存在しています。
創業者・窪田良氏の経歴と求心力|ネット上の評価が二極化する理由
窪田製薬を語る上で避けて通れないのが、同社トップである窪田良(くぼた りょう)氏の存在です。窪田良 経歴 評判を掘り下げると、日本のバイオ起業家の中でも群を抜いて華麗なバックボーンを持っていることが分かります。
慶應義塾大学医学部を卒業後、眼科医として臨床に携わり、緑内障原因遺伝子「ミオシリン」を発見。その後、ワシントン大学助教授を経て米国シアトルでアキュセラ・インク(現・窪田製薬ホールディングス)を創業しました。NASAのディープスペース・イニシアチブにおいて宇宙飛行士の遠隔眼科医療アドバイザーを務めるなど、その学術的知見とビジョナリーとしての発信力は国際的にも高く評価されています。
しかし、日本の株式市場における評価は極めてシビアです。その理由は「語られるビジョンの壮大さに対して、上市・黒字化のタイムラインが幾度となく延期されてきた」という過去の歴史にあります。掲示板では「天才科学者だが、上場企業の経営者としての資本政策には疑問が残る」といった手厳しい書き込みが目立ちます。同氏が掲げる「世界の失明を撲滅する」という理念に共鳴する熱烈な信奉者がいる一方で、度重なる増資に疲弊した古参株主からの不信感が、経営陣への評価を二極化させている構造があります。
【2026年の見通し】窪田製薬の目標株価と買い時を見極めるプロの投資判断
個人投資家が最も関心を寄せる窪田製薬 今後の見通し 2026および窪田製薬 目標株価 買い時について、バイオセクターの専門的視点から冷静に分析します。
現状、大手証券会社によるカバレッジや明確な目標株価の提示は乏しく、適正株価をファンダメンタルズ(PERやPBR)から算出することは困難です。現在の窪田製薬ホールディングス 株価は、将来のデバイス普及期待という「思惑プレミアム」と、増資による「希薄化ディスカウント」の綱引きによって形成されています。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼ 投資を検討してもよい人:
- 1日〜数週間の短期スパンで、IR発表時の急騰ボラティリティを狙い、即座に利益確定・損切りができるデイトレーダー。
- 資産の数パーセント以下の余剰資金で、「ゼロになっても構わない宝くじ枠」として超長期の技術革新に賭けられる人。
▼ 今すぐ見送るべき・手を出すべきではない人:
- 安定した配当や業績成長、割安株投資(バリュー投資)を主眼に置く中長期投資家。
- 「株価が下がっているからそろそろ反発するだろう」とナンピン買いを考えている人(底値が見えないバイオ株のナンピンは致命傷になり得ます)。
- 掲示板の熱気やSNSの急騰情報に流されて高値掴みをしてしまいがちな初心者。
2026年以降の焦点は、クボタメガネの提携先拡大によるOEM供給や量産化の成否、そして遠隔眼科診断デバイス(PBOD)の実用化です。確固たる売上計上と営業赤字の大幅縮小という客観的証拠が示されるまでは、慎重なスタンスを維持するのが賢明な立ち回りと言えます。
【窪田 製薬 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンスの窪田製薬掲示板がこれほど荒れやすいのはなぜですか?
A1:低位株特有の価格変動の大きさから短期投機資金が集まりやすいこと、また過去の急騰劇で高値を掴んだままの個人投資家と、空売り勢や短期利確組の思惑が激しく対立するためです。
Q2:かつて主力だったエミクススタトの開発はどうなりましたか?
A2:スターガルト病等の第3相臨床試験で主要評価項目を達成できず、自社単独での大規模開発は事実上ストップしています。現在は医療機器やデジタルヘルス分野(クボタメガネ等)にリソースを集中させる方針をとっています。
Q3:クボタメガネは眼科に行けば誰でも保険適用で購入できますか?
A3:保険適用の対象外(自由診療・自費購入)です。現在は特定の医療機関や提携パートナー、公式販売ルート等を通じた取り扱いとなっており、一般的なメガネのように安価に処方される段階にはありません。
Q4:PTSで夜間に株価が急騰している時は買い時でしょうか?
A4:非常に危険です。PTSは取引参加者が少なく、少額の買い注文で価格が吊り上がりやすいため、翌朝の東証寄り付きで売り気配から始まり、高値掴みとなるリスクが極めて高い傾向があります。
まとめ:バイオ株特有の思惑に惑わされず冷静な事実確認を
窪田製薬ホールディングスの掲示板に飛び交う熱狂的な買い煽りや極端な倒産説は、いずれも一面的な感情論に過ぎません。同社が持つ「近視抑制」というテーマは世界的な医療課題に直結しており、その着眼点の鋭さは確かです。しかし、研究開発から事業化、そして黒字化への道のりには、依然として高いハードルが存在します。
株式投資においては、掲示板の書き込みや短期的なPTSの気配値に惑わされることなく、四半期決算ごとの現預金残高、ワラントの行使状況、提携発表における具体的な契約規模など、「数字に裏打ちされた事実」を冷静に見極める姿勢が何よりも求められます。 (出典: 窪田 製薬 掲示板(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
