宗教法人一覧の調べ方と実態|文化庁データ・信者数・税制の真相
日本全国に存在する宗教法人の数は、文化庁の統計によると約18万団体にのぼります。日常で目にする地域の神社やお寺から、メディアで話題となる巨大な新宗教団体まで、その形態や規模は千差万別です。しかし、一般市民にとって「近所にある宗教施設がどのような法人なのか」「信者数はどれくらいなのか」「本当に税金を払っていないのか」といった実態は、厚いベールに包まれているのが現状です。
近年では、社会問題化した団体に対する解散命令請求や、休眠状態にある不活動法人の売買ビジネスなど、宗教法人を取り巻く制度的な課題が大きくクローズアップされています。本稿では、文化庁の公式データをもとに宗教法人一覧の調べ方から、信者数統計のカラクリ、税制優遇の真偽、法人の系統別分類に至るまで、客観的なファクトに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国の宗教法人は文化庁の『宗教年鑑』および各都道府県の総務・学事担当課が公開する名簿で公式に検索・確認できる。
- 要点2:公称信者数は各団体の自己申告を集計しているため日本の総人口(約1億2000万人)を大幅に超える「1億7000万人規模」という統計上の乖離が存在する。
- 要点3:「宗教法人は一切税金を払わない」は誤解であり、お布施等の本来事業は非課税だが、駐車場や物品販売などの収益事業には法人税が課される。
【公式データの調べ方】全国約18万の宗教法人一覧を検索・確認する具体的手順
日本国内の宗教法人に関する公的な情報を調査する際、最も信頼性が高い基礎資料となるのが文化庁が毎年発行している『宗教年鑑』です。また、個別の法人名称や所在地、代表役員名などを調べるには、所轄庁(文部科学大臣または都道府県知事)が開示している名簿や登記情報を活用します。
宗教法人は、その活動地域や傘下組織の範囲によって所轄が明確に分かれています。
- 文部科学大臣所轄(包括宗教法人および複数都道府県にまたがる法人):2つ以上の都道府県に境内建物を有する法人や、神社本庁、伝統仏教の各宗派本山、全国規模の教団本部などが該当します。
- 都道府県知事所轄(単立宗教法人および1都道府県内のみの法人):特定の都道府県内にのみ境内建物を有する単位宗教法人(地域の寺院や神社、単立教会など)が該当します。
具体的な宗教法人一覧検索方法としては、以下の3つのステップが一般的です。
- 文化庁ウェブサイトの「宗教年鑑」を閲覧する:系統別の法人数、包括団体別の被包括宗教法人数、教師数、公称信者数の大枠を把握するのに最適です。PDF形式で無償公開されています。
- 各都道府県の「宗教法人名簿」を照会する:東京都、大阪府、愛知県をはじめとする各自治体の公式ポータルサイト(総務課・学事課など)において、都道府県知事所轄の宗教法人名簿が公表されています。所在地、法人名、法人番号などが一覧で閲覧可能です。
- 法務局で登記簿謄本(登記事項証明書)を取得する:特定の宗教法人の役員構成、設立年月日、境内地・境内建物の財産状況などを詳細に確認したい場合、誰でも法務局窓口や「登記情報提供サービス」を通じて登記事項を取得できます。

宗教法人の系統別内訳|伝統仏教各宗派から新宗教までの全体像
日本の宗教法人は、神道系、仏教系、キリスト教系、諸教の4つに大きく分類され、その下に無数の宗派や教派が存在します。ピラミッド型の組織構造を持つ包括宗教法人一覧と、傘下に属さない独立した「単立宗教法人」が存在する点も大きな特徴です。
| 系統・分類 | 代表的な包括団体・宗派・教団 | 組織的特徴・法人数規模 | 編集部の見解・分析 |
|---|---|---|---|
| 神道系 | 神社本庁、教派神道各派(黒住教、天理教※一部統計上諸教扱い等) | 神社本庁傘下だけで約8万社。全国の法人数の約半分を占める | 氏子組織の高齢化と地方の過疎化により、神職不在の神社が急速に増加している。 |
| 伝統仏教系 | 浄土真宗(本願寺派・大谷派)、曹洞宗、真言宗各派、日蓮宗、浄土宗、臨済宗等 | 仏教系法人全体で約7万5000ヶ寺。十三宗五十六派と呼ばれる伝統体系 | 檀家制度の解体に伴い「寺院消滅」が深刻化。墓じまいや離檀の動きが加速。 |
| キリスト教系 | カトリック中央協議会、日本キリスト教団、日本聖公会等 | 法人数は約4500〜5000団体。信者数は約190万人規模 | 学校法人や社会福祉法人など教育・医療分野への展開が広く、都市部に基盤。 |
| 新宗教・諸教 | 立正佼成会、創価学会、パーフェクト リバティー教団(PL)、佛所護念会教団等 | 幕末から昭和期に急成長した教団群。法人数は約1万5000団体 | 強固な会員組織を持つが、2世・3世問題や若年層の宗教離れで転換期を迎える。 |
伝統仏教各宗派一覧を見渡すと、親鸞を開祖とする浄土真宗本願寺派(西本願寺)や真宗大谷派(東本願寺)、道元らが開いた曹洞宗、空海による高野山真言宗などが数千から1万超の末寺を抱えています。一方で、明治期以降や戦後に設立された新宗教一覧に含まれる団体は、独自のカリスマ的開祖の教えを基盤に、出版物や文化事業を通じて急速に勢力を拡大してきた経緯があります。
【統計の罠】宗教法人信者数ランキングと「総人口超え」のカラクリ
ネット上やメディアで頻繁に取り沙汰される宗教法人信者数ランキングを見る際、絶対に知っておくべき前提があります。それは、政府が実数調査を行っているのではなく、「各教団が申告した数字を文化庁が集計しているだけ」という事実です。
文化庁『宗教年鑑』の最新集計における公称信者数の合計は、例年約1億7000万〜1億8000万人前後を推移しています。これは日本の総人口(約1億2000万人)を遥かに凌駕する異常な数値です。この現象には明確な統計的理由が3点存在します。
- 初詣や地域住民の自動カウント(神道系):神社本庁などは、氏子区域に住む住民全体を信者(氏子)として計上する慣例があり、個人の信仰意志に関わらず数百万〜数千万人単位の数字が積み上がります。
- 世帯数による一括換算(仏教系):伝統仏教寺院では「家」単位で檀家を管理しているため、1軒あたり複数人を機械的に信者数として算出します。
- 重複カウントと退会手続きの不備(新宗教系):一度入会した信者が実質的に活動を休止・離脱していても名簿から除外しないケースが多く、複数の教団に重複して名前が残っている事例が散見されます。
したがって、公開されている「信者数」の数値をそのまま信仰熱心なアクティブ信者数として受け取ることはできず、教団の組織力や影響力を測る上では、日常的な参拝者数や定期刊行物の発行部数、寄付金総額などを多角的に検証する必要があります。
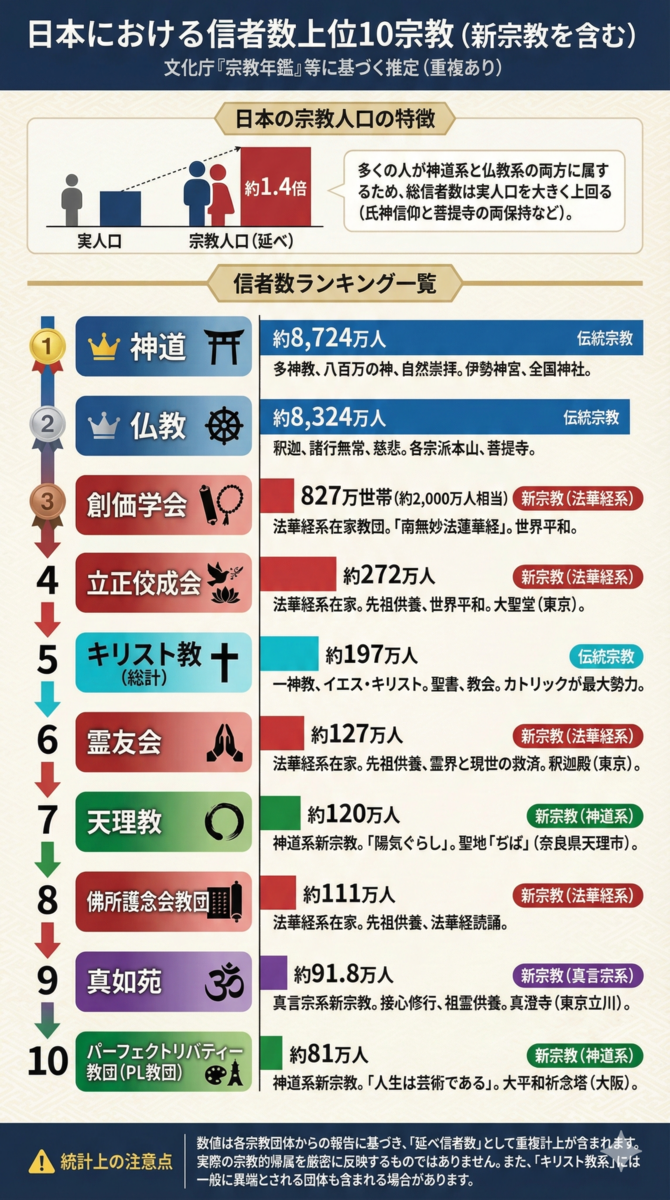
一般に知られていない盲点|宗教法人の税制優遇と「非課税」の境界線
「宗教法人は税金を一切払っていないから優遇されすぎている」という批判は後を絶ちません。しかし、税法上の規定を正確に読み解くと、宗教法人税制優遇非課税の恩恵には厳格な境界線が引かれています。
国税庁の定めに基づき、宗教法人の収入および資産は「宗教活動そのもの(本来事業)」と「収益事業」に明確に区分されます。
1. 非課税となる対象
- 宗教活動に伴う収入:お布施、戒名料、祈祷料、初詣のお賽銭、献金・寄付金などは、対価性のある取引と見なされないため法人税が非課税となります。
- 本来の宗教活動に供する固定資産:本堂、社殿、礼拝堂、境内地など、直接宗教の用に供されている土地・建物には固定資産税・都市計画税が課されません。
- 宗教法人に対する贈与・寄付:相続税や贈与税の対象外となります。
2. 課税される対象(収益事業)
宗教法人であっても、法令で定められた34種類の「収益事業」(駐車場経営、不動産賃貸、物品販売、宿泊業、境内地外の霊園分譲など)を営む場合は、法人税の納税義務が生じます。ただし、一般企業に比べると以下のような優遇措置が維持されています。
- 軽減税率の適用:通常の中小企業法人税率(上限23.2%)に対し、宗教法人の収益事業には軽減税率(19%程度)が適用されます。
- みなし寄付金控除:収益事業から得た利益を本来の宗教活動(本堂の改修など)に繰り入れた場合、所得の一定割合(上限50%)を損金算入できる仕組みが存在します。
- 代表役員の個人給与:僧侶や神職、教団幹部が法人から受け取る給与(役員報酬)には、一般の会社員と同様に所得税・住民税が課税されます。
【実態検証】不活動宗教法人の売買と解散命令請求が投げかける問い
少子高齢化と過疎化の波は、全国の寺院・神社を直撃しています。後継者がおらず祭祀が途絶えた「不活動宗教法人(いわゆる休眠法人)」は全国に数千件以上存在すると推計されており、これが宗教法人売買実態という深刻なアンダーグラウンド市場を生む温床となっています。
宗教法人を新規に設立するには、3年以上の継続的な礼拝活動実績や境内地の所有など極めて厳しい要件が課されます。そのため、税制優遇や非課税枠、銀行口座の開設を狙う一部の悪質なブローカーが、後継者のいない宗教法人の「法人格」を数百万円から数千万円で買い取り、反社会的勢力や節税目的の企業に転売する事案が司法の場でも問題視されてきました。
さらに、社会通念を逸脱した高額献金の強要や親族関係の破綻が問題となった巨大教団に対し、文部科学省が宗教法人法に基づく宗教法人解散命令請求を行った一連の動向は、戦後の信教の自由と法人管理のあり方に歴史的な転換点をもたらしました。
元信者や被害者弁護団の手記、裁判資料から浮かび上がるのは、「宗教」という崇高な名目の陰で、信者の経済的困窮や次世代(宗教2世)の自己決定権が侵害されてきた過酷な現実です。
【プロの結論】健全な宗教組織と関わるための見極め基準
宗教社会学およびカルト問題の心理学的知見に基づけば、健全な信仰組織とリスクの高い組織を見分けるためには、以下の客観的指標が極めて有効です。
- 財務・役員情報の透明性:境内地の管理状況や役員名簿、決算の概要が適切に信徒や社会に開示されているか。
- 心理的バウンダリー(境界線)の尊重:信者の自由な意思決定を尊重し、脱会や他宗教への関心を敵視・恫喝しないか。
- 家族関係の保全:「家族を救うため」と称して親族との断絶を強いたり、生活破綻を招くような過度な財産拠出(献金・お布施)を迫らないか。

【宗教 法人 一覧】に関するよくある質問(FAQ)
Q1:近所にある小さな寺院や神社が宗教法人かどうか調べる方法はありますか?
A1:各都道府県の総務・学事担当窓口が公開している「宗教法人名簿」で名称や所在地を検索するか、最寄りの法務局で不動産または法人登記を照会することで確認できます。法人格を取得していない個人所有の小祠や私設仏堂も存在します。
Q2:宗教法人の信者数や役員数は誰でも閲覧できますか?
A2:文化庁の『宗教年鑑』で大枠の統計が閲覧できるほか、個別の法人の代表役員名や主たる事務所の所在地は登記簿謄本(全部事項証明書)を取得すれば誰でも確認可能です。ただし、一般の末端信者の個人名簿などは個人情報保護のため非公開です。
Q3:宗教法人は後継者がいなくなるとどうなりますか?
A3:包括宗教法人(本山など)に属している場合は代務者が派遣されて管理されますが、単立法人などで完全に後継者が途絶えた場合は不活動法人となります。所轄庁による調査を経て、最終的に裁判所の職権または所轄庁の請求によって解散命令や清算手続きが取られます。
Q4:宗教法人は自分たちで新しく作ることができますか?
A4:設立自体は法律上可能ですが、単に申請書を提出するだけでは認められません。礼拝施設(境内建物・境内地)を正当に備え、概ね3年以上の実質的な宗教活動実績や安定した信者組織が存在することを都道府県知事に厳格に証明・認証される必要があります。
まとめ:今後の動向と失敗しないための判断基準
全国に広がる宗教法人一覧を紐解くと、日本の伝統的な地域コミュニティを支えてきた神社仏閣の歴史と、現代社会における法人のガバナンス問題という2つの側面が鮮明に浮かび上がります。
人口減少が進むこれからの時代、不活動法人の整理統合や、公益性の低い法人に対する監督体制の強化は避けられない潮流です。行政が公開する公式名簿や統計データを正しく読み解くリテラシーを身につけ、外見的な規模や歴史の長さに惑わされず、その法人の活動実態や社会的透明性を冷静に見極める視点が求められています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
