宗教法人の課税特権はなぜ続く?税制の真相と2026年最新議論
「宗教法人は税金を一切払っていない」「丸儲けの税金逃れではないか」――このような疑問や批判の声を耳にする機会は少なくありません。とりわけ増税や社会保険料の負担増が続く昨今、神社や寺院、新宗教団体などが享受しているとされる税制上の優遇措置に対して、国民の厳しい視線が注がれています。しかし、実態として宗教法人の活動すべてが無税になっているわけではありません。
法人税法や地方税法における厳格な線引き、収益事業に対する課税ルール、そして住職や神職個人の所得税の仕組みなど、制度の内情は一般に広く誤解されています。宗教法人が非課税とされる法的な根拠と歴史的背景を紐解きつつ、悪質な「休眠宗教法人の売買」の実態や、2026年現在進められている税制見直し議論の核心まで、客観的なデータと取材証言をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や初穂料は非課税だが、駐車場や不動産賃貸などの「収益事業」には軽減税率(19%)で法人税が課税されている。
- 要点2:非課税措置の根底には日本国憲法が保障する「信教の自由」と「政教分離」があり、国家が宗教の内実に介入することを防ぐ法的防壁となっている。
- 要点3:2026年現在、不活動法人の売買や脱税スキームへの対策として、国税庁の監視強化と財務諸表の公開義務化に向けた議論が本格化している。
【2026年最新】宗教法人はなぜ非課税?優遇措置が続く背景と真相
宗教法人に対する税制優遇措置が存在する決定的な理由は、感情論や利権ではなく、法制度と憲法上の基本原則にあります。日本の法制上、宗教活動によって得られる収入(お布施、戒名料、初穂料、玉串料、信者からの寄附金など)は、物品やサービスの売買のような「対価性のある経済活動」ではなく、信仰に基づく「贈与・寄附」とみなされます。法人税はそもそも営利を目的とした事業利益に課される税金であるため、宗教本来の活動は法人税の課税対象外と定義されているのです。
憲法第20条が定める信教の自由と政教分離の原則も、強力な非課税理由として機能しています。仮に国家が宗教活動の収入に課税を試みた場合、税務当局が「どの活動が正当な宗教儀式で、どこからが営利目的か」を細かく査定・介入せざるを得なくなります。これは国家権力が特定の教義や宗教活動を評価・選別することにつながり、憲法が禁じる宗教への介入や弾圧の引き金になりかねません。戦前における国家神道体制と宗教統制の反省から、戦後の現行法制では宗教法人に対して高度な自立性と非課税の防壁が設けられました。
公益性の観点も見逃せません。日本全国に存在する約18万件の宗教法人のうち、大半を占める伝統的な神社や寺院は、国宝や重要文化財の維持管理、地域のコミュニティ維持、防災拠点としての役割を担っています。行政が担いきれない歴史的遺産の保存や文化継承を民間財源で支えているという側面が、税制上の配慮を正当化する大きな論拠となってきました。
「すべて無税」は完全な誤解|収益事業とお布施の課税境界線
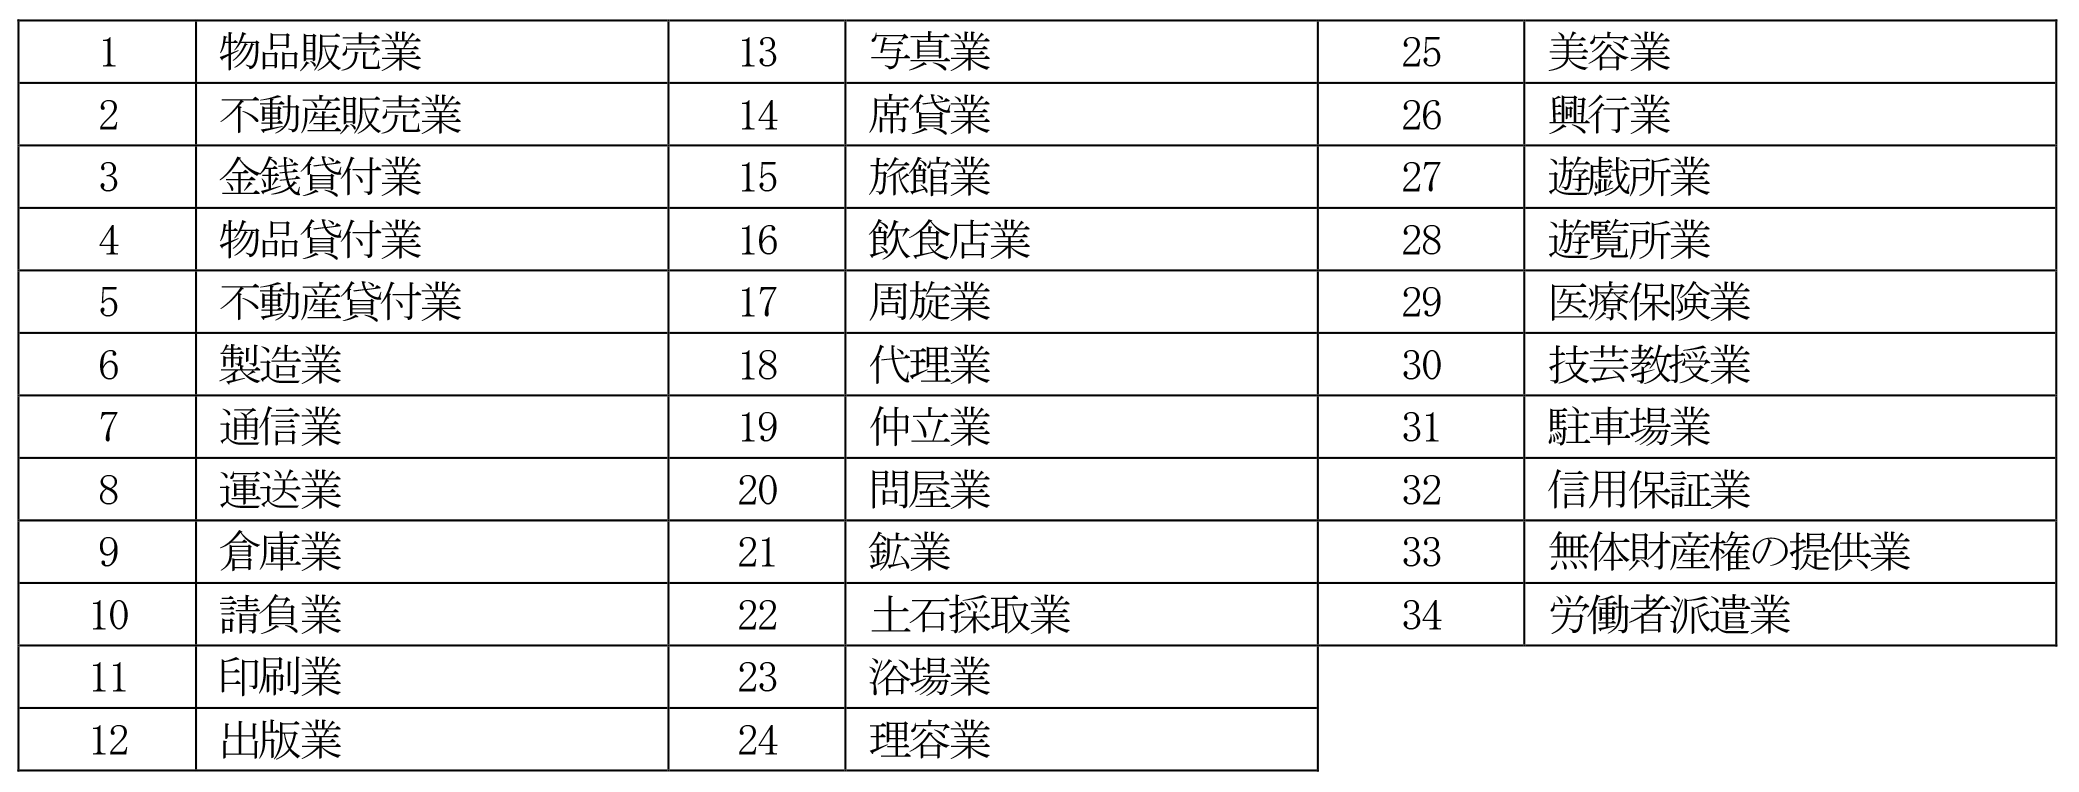
ネット上などで頻繁に見られる「宗教法人は完全に無税」という言説は明らかな事実誤認です。宗教法人であっても、宗教活動以外の「収益事業」を営む場合には、一般企業と同様に法人税が課されます。法人税法では、課税対象となる収益事業として物品販売業、不動産貸付業、旅館業、駐車場業など34業種が明確に定められています。
たとえば、寺院が敷地内にコインパーキングを設置して一般客から料金を徴収する場合や、参道で一般向けにカフェや宿泊施設(宿坊)を営む場合は収益事業に該当します。この場合の所得には法人税が課されます。ただし、一般法人の標準税率が23.2%であるのに対し、宗教法人の収益事業には軽減税率19%が適用され、年間所得800万円以下の部分についてはさらに15%に軽減されるなど、税負担の緩和措置がとられています。
住職や神職個人に対する課税も明確に規定されています。宗教法人が受け取るお布施そのものは非課税ですが、そこから宗教者が給与(役員報酬)として受け取るお金には、一般の会社員と全く同じように個人の所得税および住民税が満額課税されます。宗教法人の口座から私的に資金を引き出して私生活の遊興費に充てれば、当然ながら税務調査で役員賞与認定され、重加算税の対象となります。
| 区分・税目 | 宗教法人の適用ルール | 一般企業の基準・税率 | 編集部の見解・実態分析 |
|---|---|---|---|
| 宗教活動収入(お布施・初穂料など) | 非課税(法人税・消費税ともに対象外) | 売上として法人税課税(23.2%) | 喜捨・寄附としての法的性質。対価性がないため制度上非課税が維持されている。 |
| 収益事業収入(賃貸・駐車場・売店等) | 課税対象(軽減税率19%を適用) | 本則税率23.2%(普通法人) | 34業種に該当すれば課税。一般企業よりも約4.2%低い優遇税率が設定されている。 |
| 固定資産税(境内地・本堂など) | 非課税免除(本来の用に供する部分) | 課税標準額 × 1.4% | 宗教本来の用途に限定。有料駐車場や賃貸マンション部分は普通に課税される。 |
| 宗教者個人の報酬(給与所得) | 完全課税(所得税・住民税が課される) | 累進課税(5%〜45%)+住民税10% | 法人の非課税とお坊さん個人の税金は別個。個人の所得が無税になる特権は存在しない。 |
【実態検証】国税庁が睨む宗教法人の税務調査とマネーロンダリング疑惑
制度上は厳密に区分されているものの、実際の現場では「宗教活動」と「収益事業」の境界線が極めて曖昧になりがちです。国税庁宗教法人税務の現場関係者によると、全国の国税局は宗教法人に対して定期的な税務調査を実施しており、年間で数十件から百件規模の申告漏れや不正経理が指摘されています。
典型的な追徴課税の事例として挙げられるのが、お守りや絵馬、お札といった授与品の販売価格です。一般的な授与品は「宗教行為に伴う喜捨」として非課税ですが、明らかに市価を大幅に超えるような高額グッズの販売や、宗教的意義の薄い一般向け観光土産の大量販売については、国税当局から「実質的な物品販売業(収益事業)」とみなされ課税処分を受けるケースが散見されます。
さらに深刻な社会問題となっているのが休眠宗教法人の売買問題です。地方の過疎化に伴い後継者がいなくなった神社や寺院(不活動宗教法人)が、ブローカーを介して数千万円から1億円規模の価格で裏取引される事例が後を絶ちません。買い手となる悪質業者の狙いは明白で、宗教法人の非課税枠を利用したマネーロンダリングや、風俗店・ラブホテルの経営権隠蔽、霊園開発を名目とした脱税スキームへの悪用です。公の調査でも、実質的な代表者が暴力団関係者や海外資本に入れ替わっていた事例が複数報告されており、税務当局および文化庁が警戒を強めています。
一般に知られていない盲点とネットの誤解|固定資産税と事業実態のリアル
宗教法人の優遇措置をめぐり、最も誤解が多いのが固定資産税の免除に関するルールです。地方税法第348条に基づき、宗教法人が所有し「専ら本来の用に供する境内地・境内建物」は固定資産税が非課税となります。しかし、この非課税要件は自治体の税務担当者によって厳格に実態確認が行われています。
例えば、広大な寺社境内の一部をコインパーキングや賃貸マンションとして開発した場合、その敷地部分は「宗教本来の用途」から外れるため、即座に固定資産税の課税対象へと切り替わります。住職が生活する居住スペース(庫裏)についても、私的利用の割合が高い部分は非課税の対象外とされるケースが増えています。
「宗教法人はすべて裕福で贅沢な暮らしをしている」というイメージも、統計的な現実とは大きく乖離しています。文化庁の『宗教年鑑』や各種実態調査によると、全国約7万6,000の伝統仏教寺院のうち、約3割から4割が年収300万円未満の限界寺院であり、住職が会社員や公務員、教員などの兼業を行わなければ寺を維持できない困窮状態にあります。莫大な拝観料収入や寄附金を集める都市部の大規模寺社は全体の数パーセントに過ぎず、地方の末寺・小神社は過疎化と檀家離れにより存続の危機に瀕しているのが冷厳な現場のリアルです。
2026年税制改正議論の最前線|宗教法人への課税強化は実現するのか
2026年現在、国会や政府税制調査会において、宗教法人に対する課税強化や制度運用の厳格化を求める議論が再燃しています。背景にあるのは、相次ぐ社会保障費の増大に伴う国民の「税の公平性」への要求と、旧統一教会問題を契機とした宗教法人法改正の流れです。
議論の主な論点は以下の3点に集約されています:
- 不活動宗教法人の整理と解散命令の厳格化:ペーパー法人の売買を根絶するため、一定期間活動実態のない法人に対する都道府県知事の解散命令権限の強化。
- 財務諸表の開示義務と透明性の確保:年間収入が一定規模以上の宗教法人に対し、収支計算書や財産目録の提出・公開を義務付ける仕組みの導入。
- 収益事業に対する軽減税率(19%)の見直し:一般企業と同等の23.2%に引き上げることで、民業圧迫の解消と税収確保を図る提案。
一方で、伝統宗教界(全日本仏教会や神社本庁など)は「信教の自由への重大な侵害になりかねない」「財務開示の強制は信者のプライバシーを脅かす」として慎重姿勢を崩していません。全面的な宗教活動への課税(お布施への課税)は憲法改正レベルの法的ハードルが存在するため極めて困難ですが、収益事業の課税適正化と不活動法人の排除に向けた法制の引き締めは確実に進みつつあります。
【プロの結論】税の公平性と信教の自由をめぐる構造的リスクと判断基準
宗教法人の税制問題を客観的に評価する上で不可欠なのは、「信仰の自由を守る防壁」と「経済的公平性の担保」という二律背反のバランスを冷静に見極める視点です。感情的な全否定や「完全無税論」の妄信は、どちらも本質を見誤らせます。
一般の市民やビジネスパーソンが宗教法人やその関連事業と関わる際の判断基準として、以下のポイントを押さえておくことが重要です:
- 透明性の高い正当な宗教法人:収益事業の区分経理を明確に行い、役員報酬に対する個人所得税を適正に源泉徴収・申告している。文化財の保全や地域福祉への還元実績を開示している。
- 関わるべきでないリスク法人:実質的な活動実態がないにもかかわらず法人格を維持している、宗教活動と私的資産の境界が完全に不透明である、不自然な節税スキームや名義貸しを持ちかけてくる。

【宗教法人の課税】に関するよくある質問(FAQ)
Q1:お坊さんや神主さんは所得税を払っていないって本当ですか?
A1:完全な誤解です。宗教法人が受け取るお布施自体は非課税ですが、そこから宗教者個人に支払われる給与(役員報酬)には、一般の会社員と全く同じ税率で所得税・住民税が課税されます。私的な生活費を無税で引き出すことは脱税行為にあたります。
Q2:寺社で売っている「お守り」や「おみくじ」に消費税がかからないのはなぜ?
A2:お守りやおみくじの授与は、法的には「喜捨(寄附)に対する返礼」とみなされ、対価性のある商品の売買ではないと解釈されるため消費税の課税対象外となります。ただし、宗教的意義のない絵はがきや一般向け菓子類の販売は課税対象となります。
Q3:なぜ国は宗教法人の全収入に課税しないのですか?
A3:日本国憲法第20条が保障する「信教の自由」と「政教分離」の原則があるためです。国家が宗教行為の金銭に課税すると、税務署が教義の内容や儀式の正当性を査定することになり、国家権力による宗教介入や弾圧につながる恐れがあることから、非課税措置が維持されています。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の課税特権をめぐる問題は、単なる税制の優劣にとどまらず、憲法上の人権保障と国民感情、歴史的文化財の保護が複雑に絡み合う構造的な課題です。「宗教はすべて非課税で特権を貪っている」という極端な言説に惑わされず、制度の正確な境界線を理解することが求められます。
2026年以降、国税当局のデジタル監査技術の向上や法改正議論の進展により、実体のないペーパー法人や不透明な節税スキームに対する包囲網は確実に狭まっています。伝統ある文化と信仰の場を守りつつ、社会的な納得感を得られる制度改革が進むかどうかが、今まさに問われています。 (出典: 宗教 法人 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
