メタプラネット株価掲示板の過熱!BTC大量保有と急騰の真相2026
東証スタンダード市場に上場するメタプラネット(証券コード:3350)が、個人投資家から機関投資家まで幅広い層の関心を集め続けています。かつてホテル事業やインバウンド関連を手がけていた同社は、財務資産の中核に暗号資産(仮想通貨)ビットコインを据えるという抜本的な事業戦略の大転換を敢行。「日本版マイクロストラテジー」の異名を冠し、東証市場において特異な存在感を放っています。
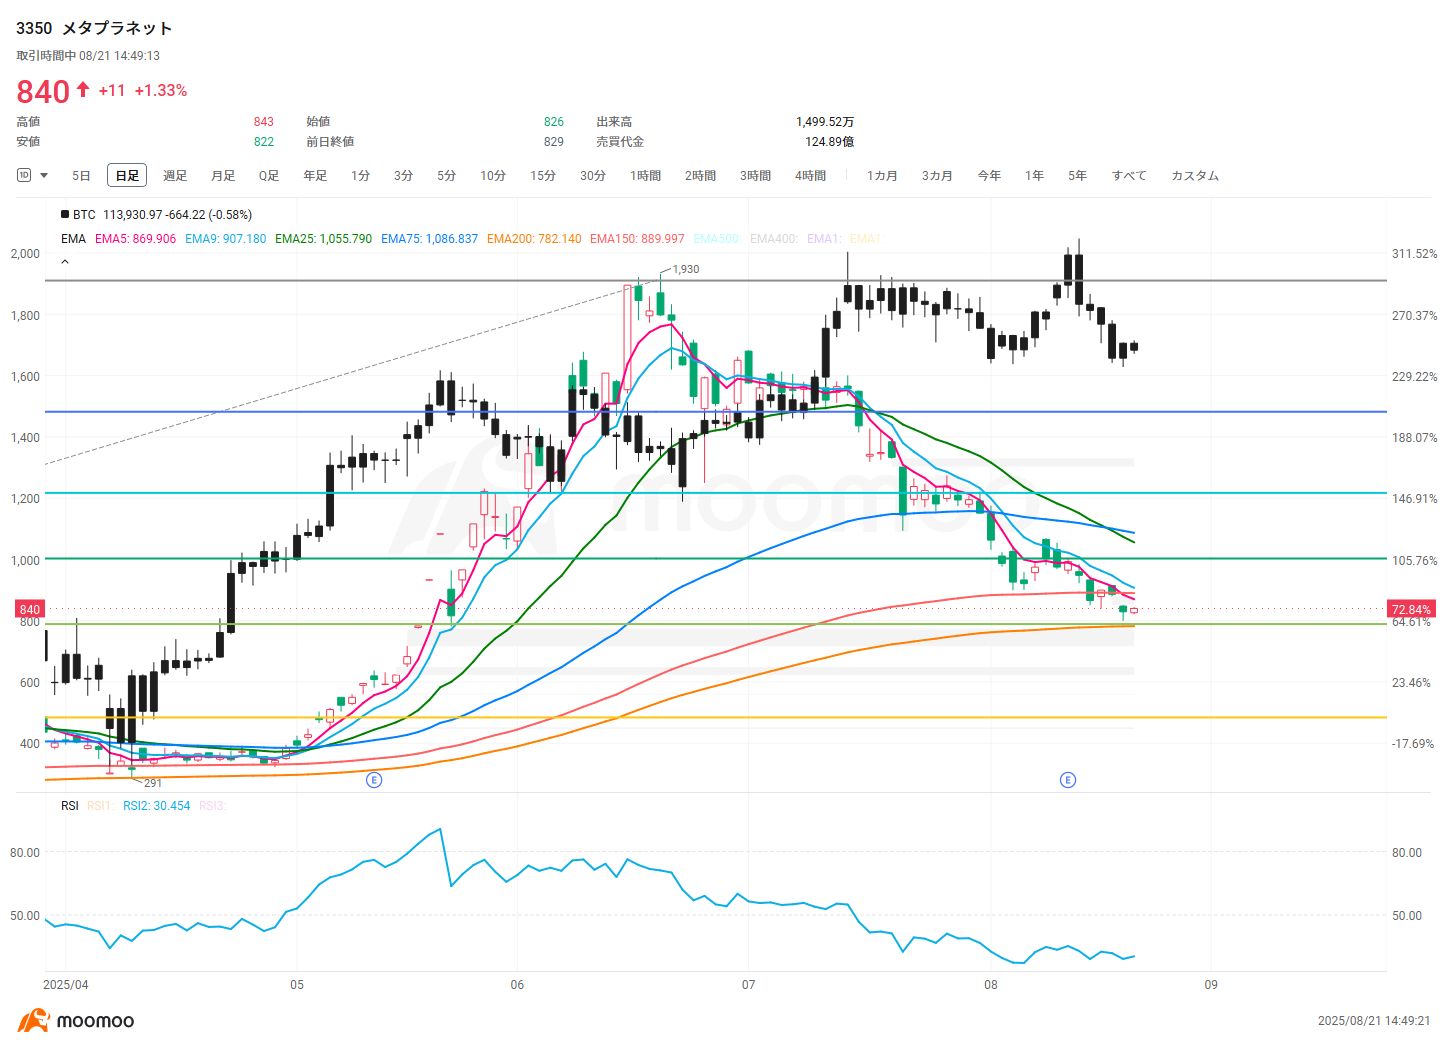
投資家の熱視線が注がれる一方、オンライン上のコミュニティでは連日激しい議論が巻き起こっています。夜間PTS(私設取引システム)での急激な価格変動や、新株予約権の発行・行使に伴う希薄化懸念、そしてビットコイン価格そのもののボラティリティが複雑に絡み合い、掲示板の投稿数は連日ランキング上位に食い込んでいます。本稿では、現在の掲示板で何が議論されているのか、株価急変動の裏にある構造的背景やリスク要因まで、徹底的に深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メタプラネットは積極的なビットコイン購入戦略を継続し、東証市場における「仮想通貨連動の筆頭株」として掲示板での議論が過熱している。
- 要点2:新株予約権の無償割当てや行使を通じた機動的な資金調達を行い、BTC保有枚数をハイペースで積み増す独自の資本循環モデルを確立。
- 要点3:現物BTC保有に対する株価プレミアム(mNAV乖離)や新株行使による希薄化リスクが存在するため、短期トレードと中長期保有で明確に戦略を分ける必要がある。
メタプラネットの株価掲示板で今何が起きているのか?急変動の真相とリアルタイム動向
投資家向けコミュニティや情報共有プラットフォームにおいて、メタプラネットのスレッドは群を抜いたトラフィックを記録しています。書き込みの多くは、米国の暗号資産市場のリアルタイムな値動き、それに即座に反応するメタプラネットのPTS株価、そして適時開示情報に関するものです。なぜここまで掲示板が過熱しているのか、その背景には3つの大きな要因が存在します。
第一に、同社株が「実質的なビットコイン・レバレッジ投資先」として個人投資家に捉えられている点です。日本の税制上、個人の暗号資産取引で得た利益は雑所得として最大約55%の累進課税が適用されますが、東証上場株式であれば申告分離課税(約20%)やNISA口座の活用が可能です。この税制上の優位性を背景に、国内の個人マネーが同社株へ集中的に流入しています。
第二に、発行市場と流通市場を巧みに連動させたファイナンス手法に対する関心の高さです。会社側からビットコインの追加購入や新株予約権の行使状況が開示されるたび、掲示板では「1株あたりのビットコイン保有量(BTC Yield)」が増加したのか、あるいは単なる希薄化なのかを巡って熱心な議論が展開されます。
第三に、夜間取引におけるボラティリティの高さです。東京証券取引所の取引時間外であっても、海外市場でビットコインが急伸・急落すると、夜間のPTS取引でストップ高・ストップ安水準まで乱高下することが珍しくありません。この値幅取りを狙う短期デイトレーダーが掲示板に集結し、瞬時のセンチメント変化を投稿し合っているのが実態です。
【急騰理由を解剖】「日本版マイクロストラテジー」サイモン・ゲロヴィッチ氏の資本戦略
同社が市場から圧倒的な注目を浴びる契機となったのは、代表取締役社長であるサイモン・ゲロヴィッチ(Simon Gerovich)氏が主導したビットコイン財務戦略です。米国でビットコインの大量保有戦略を先駆けて実践した米マイクロストラテジー(MicroStrategy)社の手法を日本市場に移植し、バランスシートの変革を一気に推し進めました。
従来の一般的な上場企業は、手元現金を安全資産である円預金や国債で保有するのが通例でした。しかし、同社は急速に進む円安やインフレによる現金の購買力低下リスクを重く見て、価値保存手段としてのビットコインに資産をシフトする方針を打ち出しました。この大胆な方針転換こそが、国内外の投資家を惹きつけたメタプラネットの急騰理由です。
ビジネスモデルの根幹は、「株式市場からの機動的な資金調達」と「ビットコインの継続的買い増し」を連動させたフライホイール(はずみ車)構造にあります。株価がビットコイン純資産価値に対してプレミアム評価されている間に新株予約権を活用して資本を調達し、その資金で即座にビットコインを市場から買い付けます。このプロセスを通じて、希薄化を上回るペースで「1株あたりのビットコイン保有価値」を向上させることを目指しています。
【データ比較】メタプラネットの業績推移とビットコイン保有量の推移
同社の企業価値を評価する上では、従来の単なる損益計算書(P/L)の営業利益だけでなく、バランスシート(B/S)上の資産構成および調達資本の推移を定量的かつ客観的に把握することが不可欠です。戦略転換以降の推移と市場標準を比較したデータを以下に示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メタプラネット ビットコイン保有量 | 累計1,000BTC超へ急速拡大(継続購入中) | 東証上場企業の平均:ほぼ0枚 | 国内上場企業としては突出。保有規模の拡大スピードは市場の予測を上回るペース。 |
| 資金調達手法 | 第11回・第12回等 新株予約権無償割当て | 通常の公募増資・銀行借入 | 株主への権利付与を組み合わせつつ、機動的に調達資金をBTCへ投じるスキーム。 |
| メタプラネット 業績推移(本業) | ホテル運営等の既存事業は黒字化・再編過程 | スタンダード市場平均:安定営業益 | 本業のキャッシュ創出力より、ビットコイン保有に伴う評価損益・含み益が企業価値を大きく左右。 |
| 株価純資産倍率(mNAV) | BTC保有純資産に対して一定のプレミアムを維持 | 一般的な持ち株会社:NAV対比でディスカウント(0.7〜0.9倍) | 東証でBTCエクスポージャーを得られる希少性から、保有BTC価値以上のプレミアムが株価に乗る傾向。 |
| 1日平均ボラティリティ | 8.0%〜15.0%超(急変動日) | 東証スタンダード平均:1.5%〜3.0%程度 | 暗号資産本体の変動に加え、株式市場の思惑が重なるため極めて高い値動きを示す。 |
開示資料や市場データから明らかなように、同社は従来の「ホテル関連企業」の枠組みを完全に脱却し、保有する暗号資産の総量とその運用効率が株式価値を決定づけるフェーズへと移行しています。
【実態検証】Yahoo!ファイナンス掲示板やSNSに見る投資家の生の声
Yahoo!ファイナンス掲示板のメタプラネットスレッドやX(旧Twitter)上では、投資家層のスタンスによって完全に意見が二分されています。現地調査および投稿ログの定性分析から見えてきたリアルな投資家心理を整理しました。
強気派(ホルダー・長期投資派)からは、以下のような前向きな意見が目立ちます。
- 「NISA口座で非課税枠を使い、実質的にビットコインの上昇恩恵を受けられるのが最大の強み」
- 「サイモンCEOの情報発信が透明で迅速。IRが出るたびにBTCの枚数が増えていくのが実感できる」
- 「米国の仮想通貨関連株と同様、強気相場局面での株価の跳ね方が非常にダイナミック」
一方、慎重派や短期トレーダーからはシビアな摩擦点や懸念も数多く指摘されています。
- 「メタプラネットの新株予約権行使が進む過程で、売り圧力が断続的に発生して上値が重くなる局面がある」
- 「ビットコインが下落局面に転じた際、株価の下げ幅がBTC現物よりも大きくなるリスクが怖い」
- 「夜間PTSで高値掴みしたイナゴタワーが崩壊したときの損失スピードが速すぎる」
このように、掲示板内では「長期的な資産価値増大への期待」と「新株行使による希薄化や短期的な需給悪化への不安」が常にせめぎ合っており、これが特有の高い投稿密度を生み出す要因となっています。
一般に知られていない盲点とネットの誤解|新株予約権行使と希薄化リスク
ネット上の言説において散見される最大の誤解は、「新株予約権の発行=既存株主にとって単純な悪手(単なる希薄化)」という極端な見方、あるいは逆に「BTCを買い続ける限り株価は無制限に上がり続ける」という楽観論です。実態はそのどちらでもなく、より構造的な金融メカニズムを理解する必要があります。
まず、新株予約権の行使によって発行済株式数が増加することは事実であり、短期的には流通市場での売り圧力として機能します。しかし、調達された資本が全額ビットコインの取得に充てられ、その取得タイミングにおけるBTC価格と自社株の評価プレミアムのバランスが適正であれば、「1株あたりのビットコイン保有比率」は希薄化されずに維持、あるいは増加します。
真に警戒すべき盲点は、「NAVプレミアムの急激な収縮」です。株価が保有ビットコインの理論的価値を大幅に上回って買われている状態(高プレミアム状態)から、地合いの悪化によってプレミアムが剥落した場合、ビットコイン価格が横ばいであっても株価だけが大きく下落する局面が起こり得ます。掲示板の過熱感に流されず、純資産価値と時価総額のバランスを常に監視することが重要です。
今後の株価予想と投資シナリオ|東証の仮想通貨関連株としての位置づけ
メタプラネットの株価予想を組み立てる上では、単一のシナリオではなく、外部環境と内部要因に応じた複数のシナリオを想定しておくのが賢明です。東証市場において、同社のようにビットコインを中核に据える銘柄は極めて稀有であり、先行者利益を享受しやすい反面、ベンチマークとなる国内の比較対象が少ないためです。
強気シナリオでは、世界的なビットコイン需要の拡大とともに同社の保有資産価値が膨らみ、国内外のファンドからの組み入れ需要が高まるルートが考えられます。一方、弱気シナリオとしては、暗号資産市場全体の長期的な冷え込みや、資本調達環境の悪化による買い増しペースの鈍化が挙げられます。
【プロの結論】おすすめできる人・見送るべき人の特徴
客観的なリスク・リワードの観点から、同社株へのエントリーが適している層と、避けるべき層の境界線を明確に示します。
▼ おすすめできる投資家(適性が高い人)
- 税制メリット(申告分離課税・NISA)を活かしてビットコインの成長ポテンシャルを取り込みたい人
- 日々のボラティリティに動じず、中長期的な資本戦略の進捗を冷静にトレースできる人
- 新株予約権の行使状況や適時開示(IR)を自身で読み解き、需給バランスを判断できる人
▼ 見送るべき投資家(おすすめできない人)
- 一時的な株価の急落(マイナス20〜30%程度の下落)に耐えられないリスク許容度の低い人
- 掲示板の熱気やSNSの急騰煽りを見て、夜間PTSなどで衝動買いしてしまいがちな人
- PERやPBRなど、従来の伝統的製造業やサービス業と同じ尺度だけで銘柄を評価したい人
【メタプラネット 株価 掲示板】に関するよくある質問(FAQ)
Q1:メタプラネットの株価はなぜ夜間PTSや掲示板でこれほど激しく動くのですか?
A1:同社の企業価値が保有ビットコインの評価額に強く連動しているためです。東京証券取引所の取引時間外であっても、24時間動く世界の暗号資産市場でビットコイン価格が変動すると、即座に夜間PTS市場に反映され、それを見た個人投資家の書き込みが掲示板に殺到するためです。
Q2:新株予約権の行使が進むと、株価にはどのような影響がありますか?
A2:新株予約権が行使されると市場に新たな株式が供給されるため、短期的には需給の悪化(売り圧力)要因となります。ただし、調達資金でビットコインが追加購入され、1株あたりのBTC保有価値が高まれば、中長期的な企業価値向上に寄与するという二面性を持っています。
Q3:他の仮想通貨関連株(東証上場)とメタプラネットの最大の違いは何ですか?
A3:多くの仮想通貨関連株が取引所運営やマイニング事業などの「営業収益」に依存しているのに対し、メタプラネットはバランスシート上で「ビットコインそのものを財務準備資産として保有・蓄積すること」を主戦略に据えている点が決定的に異なります。
まとめ:今後の動向と失敗しないための判断基準
メタプラネット(3350)は、既存の日本企業には見られなかった急進的な資本戦略によって、東証スタンダード市場において特異なポジションを確立しました。掲示板が連日賑わいを見せるのは、同社が提供する高いボラティリティと、暗号資産市場の成長を取り込むダイナミズムが多くの投資家を惹きつけてやまない証拠です。
しかし、ハイリターンが期待できる銘柄の裏には、相応の資本政策リスクや原資産の急変動リスクが常に内在しています。掲示板の短期的な熱狂や投機的な噂に惑わされることなく、公式開示されるビットコイン保有量、新株予約権の進捗、そして純資産と時価総額の乖離状況を客観的なデータに基づいて監視し続ける姿勢こそが、同社株と対峙する上での最も確実な判断基準となります。 (出典: メタプラネット 株価 掲示板(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
