プルデンシャル日本撤退の噂は本当か?巨額不祥事の真相と契約への影響
外資系生命保険のトップランナーとして日本市場に君臨してきたプルデンシャル生命保険をめぐり、SNSやネット上で「日本撤退」という物騒な憶測が急浮上しています。かつて高学歴・高収入のエリート集団として名を馳せた同社ですが、前代未聞の大規模スキャンダルと金融行政による厳しい処分方針が報じられたことで、加入者の間にはかつてない動揺が広がっています。
毎月の保険料を支払い続けている既存の契約者にとって、自身の保障や将来の解約返戻金がどうなるのかは死活問題です。ネット上を飛び交う極端な言説に惑わされず、いま何が起きているのか、そして米親会社の動向を含めた組織の真の現在地を客観的なデータとともに紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「日本撤退」は現時点で事実無根の憶測であり、親会社収益の約40%を稼ぐ日本市場からの即時撤退は経営合理性を欠く。
- 要点2:噂の発端は営業社員ら100人超が関与した巨額金銭詐取事件と、金融庁による一部業務停止命令に向けた最終調整報道。
- 要点3:経営基盤やソルベンシー・マージン比率は高水準を維持しており、感情的な即時解約は元本割れなど契約者側の大きな損失につながる。
【2026年最新】プルデンシャル生命日本撤退の噂は本当か?囁かれる真相と発端
インターネットの検索窓やSNSのタイムラインを騒がせているプルデンシャル生命日本撤退の噂ですが、結論から言えば、2026年現在において会社側が日本市場からの撤退を決定・公表した事実は一切ありません。ではなぜ、これほどまでに具体的で不穏な噂が一人歩きしてしまったのでしょうか。その発端には、同社の屋台骨を揺るがす深刻なコンプライアンス崩壊劇が存在します。
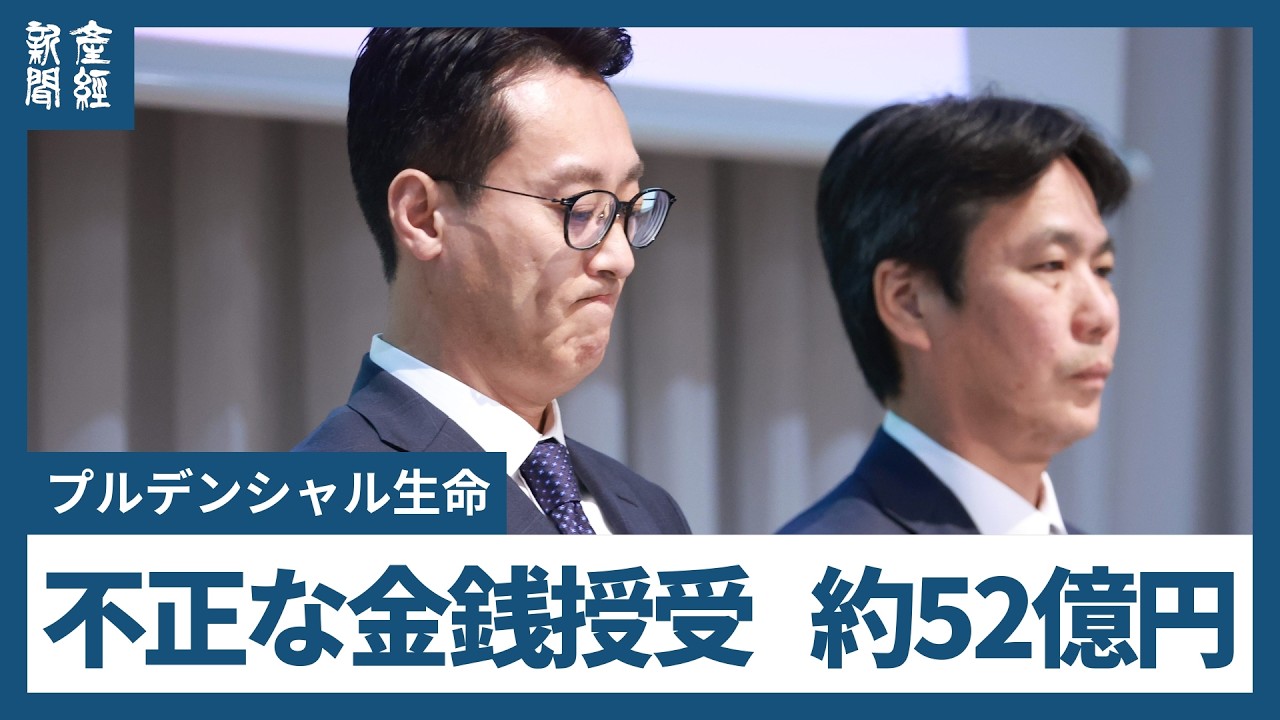
火種となったのは、大手全国紙や各メディアが一斉に報じた営業社員による巨額の金銭詐取事件です。報道各社が明らかにしたところによると、詐取などに関与した営業社員は64人が懲戒解雇、68人が業務停止処分を受け、関与が取り沙汰された関係者は累計で106人にのぼるという前代未聞の事態に発展しました。元社員の逮捕劇まで伴ったこのスキャンダルは、単なる一担当者の逸脱ではなく、組織的な情報提供義務違反や統治不全が常態化していた実態を浮き彫りにしたのです。
さらに世論を決定づけたのが、監督官庁である金融庁がプルデンシャル生命に対して保険業法に基づく一部業務停止命令を出す方向で最終調整に入ったというスクープでした。大手外資系生保に対する行政処分としては異例の厳罰方針が報じられたことで、SNS上では「詐取社員が百人単位で出るなら日本から撤退しなはれ」「いよいよ会社が畳まれるのではないか」といった怒りと不安が混ざり合った投稿が爆発的に拡散しました。
一部の経済評論家やメディアが「統治改革が機能せず顧客の信頼回復が進まないなら、将来的な選択肢として日本撤退の議論すら排除できない」と極限シナリオの警鐘を鳴らした評論が、ネットの伝言ゲームによって「プルデンシャルが日本撤退を検討中」という確定情報のように切り取られ、独り歩きしてしまったというのがプルデンシャル日本撤退の真相です。
【データ検証】プルデンシャル生命の経営状況と財務健全性・格付けの現在地
感情論やセンセーショナルな見出しを排し、企業の存続可能性を測るには冷徹な財務データを見る必要があります。米国本社であるプルデンシャル・ファイナンシャル(Prudential Financial)にとって、日本市場はどのような存在なのでしょうか。
米投資機関向けのカンファレンスであるKBW保険会議2026における公式発表資料によると、「日本市場は依然としてグループ全体の収益の約40%を占める主要な利益源である」と明言されています。世界屈指の巨大金融グループにとって、利益の4割を叩き出すドル箱市場を自ら手放すという選択は、株主に対する説明責任の観点からも極めて非現実的です。本社は日本法人での販売行為上の問題に対処しつつ、12〜18カ月をかけた段階的な営業再開を計画していることを明らかにしています。
また、日本法人単体の財務基盤を見ても、総資産は約3.5兆円を超えており、保険料等収入も数千億円規模を誇る国内トップクラスの規模です。支払い余力を示すソルベンシー・マージン比率や各格付け機関からの評価も高水準にあり、直ちにプルデンシャル生命の倒産リスクが現実化する状況とは程遠いのが実情です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 米親会社における日本の収益比率 | 約40%(KBW保険会議発表) | 多国籍企業で15〜25%程度 | 最大の利益の柱であり、自発的な撤退確率は極めて低い。 |
| 日本法人の総資産規模 | 約3.5兆円規模 | 国内中堅生保で1〜2兆円 | 大手生保の一角を占め、資産体力・資本バッファーは潤沢。 |
| 不祥事処分対象者数 | 解雇64人、業務停止68人(関与106人) | 通常1〜数人規模の単発案件 | 財務健全性ではなく「組織統治の麻痺」が最大の問題。 |
| グループ連携(ジブラルタ生命) | 同グループ傘下で独立経営 | 教職員向け市場等で強固な基盤 | グループ全体として日本市場へのコミットメントは不変。 |
同じグループ傘下にあるプルデンシャルとジブラルタ生命の関係性を見ても、両社はターゲット層やチャネルを住み分けながら日本市場に深く根を張っています。プルデンシャル生命の経営状況そのものは、今回の行政処分で営業活動にブレーキがかかるものの、巨額の引当金を積んだとしても直ちに財務破綻へ直結する脆弱さはありません。
【実態検証】揺らぐ「ライフプランナー神話」と契約者コミュニティの生の声
数字上の財務基盤がいくら堅牢であっても、現場の空気感は別物です。プルデンシャル生命のブランド価値を支えてきたのは、他社からの徹底したヘッドハンティングで選抜された男性営業職集団、いわゆる「ライフプランナー(LP)」の存在でした。しかし、今回の事件によってプルデンシャルライフプランナーの評判は地に堕ちたと言わざるを得ません。
ネット上のコミュニティやSNS、知恵袋などでは、既存契約者たちによる悲痛な投稿が相次いでいます。
「担当してくれていたライフプランナーに連絡したら、すでに退職していて引き継ぎすらされていなかった。ニュースを見てまさか関与していたのではと疑ってしまう」(40代・会社経営者)
「『家族を守るためのオーダーメイド設計』と熱弁されて加入したのに、裏で顧客の金を騙し取るような社員が百人以上もいたなんて。毎月高い保険料を払っているのが馬鹿らしくなる」(30代・公務員)
取材を進めると、かつて見られた「担当者への絶対的な心酔」は完全に消失し、多くの加入者が「契約内容と担当者の人格を切り離して評価せざるを得ない」という冷徹なスタンスへと移行しています。一方で、現場で真摯に業務を続けている営業社員からも「一部の悪質な不正のせいで、何年も信頼を築いてきた優良顧客から冷ややかな目で見られ、アポイントがすべてキャンセルになった」という悲痛な手記や告発が聞こえてきます。
ブランドイメージの毀損は回復不能なレベルに達しており、これが「営業停止」「顧客離れ」「撤退の噂」へと心理的なドミノ倒しを引き起こした本質的な要因です。

一般に知られていない盲点とネットの誤解|外資系生保の日本撤退と倒産リスク
ここで、ネット上で散見される致命的な2つの誤解を正しておく必要があります。
第1の誤解は、「外資系金融機関は不祥事を起こすとすぐに本国へ逃げるように撤退する」というステレオタイプです。確かに過去を振り返れば、外資系生命保険会社の日本撤退や事業売却の事例は存在します。しかし、それらの大半は「日本市場での収益化に失敗し、赤字が膨らんだケース」や「本国親会社の経営危機(リーマン・ショック時のAIGなど)による資産売却」でした。
プルデンシャルの場合、前述の通りグループ収益の4割を日本が支えています。撤退すれば親会社自身の株価が暴落し、グローバルでの存続が危うくなるため、本社としては「何十億円、何百億円のコンプライアンス投資を行ってでも日本法人を浄化して維持する」道を選ぶのが合理的判断です。
第2の誤解は、「不安だから今すぐ解約して現金化するのが正解だ」という短絡的な行動です。これこそが契約者自身を最も傷つける落とし穴となります。加入している保険がドル建て終身保険や養老保険などの積立型商品である場合、契約初期〜中期での解約はプルデンシャル生命解約返戻金が元本を大きく割り込み、数十万〜数百万円単位の手数料(解約控除)を取られて損を確定させることになります。
万が一、最悪のシナリオとして生命保険会社が経営破綻した場合でも、日本の制度上は「生命保険契約者保護機構」によって責任準備金の90%までが法的に保護されます。プルデンシャル生命の現在のソルベンシー水準を鑑みれば破綻リスク自体が極めて低いため、感情的なパニック解約は「自ら進んで資産をドブに捨てる行為」に等しいのです。
組織社会学から読み解く「エリート歩合給制度」の病理とガバナンス崩壊
なぜ、一流企業出身の精鋭を集めたはずの組織で、100人を超える人間が不正に関与するようなモラルハザードが起きてしまったのでしょうか。この現象は、個人の倫理観の問題にとどまらず、組織社会学や心理学の観点から構造的な病理として読み解くことができます。
プルデンシャルの成長を牽引してきたエンジンは、徹底した「完全歩合制(フルコミッション)」と、成績優秀者を神格化する「MDRT(百万ドル円卓会議)文化」でした。入社後数年で固定給が削られ、自身の挙績(売上)のみで翌月の収入が決まるシステムは、強烈なインセンティブを生むと同時に、猛烈なプレッシャーを個人に強います。
社会学でいう「業績カルト(成果至上主義への過剰同調)」が組織内で形成されると、高い売上を叩き出すトップセールスは「社内法を超越した英雄」として扱われ、コンプライアンス部門のチェック機能が心理的に麻痺します。さらに、顧客との間で形成される「何でも相談できるライフパートナー」という関係性は、健全なビジネスの境界線(心理的バウンダリー)を曖昧にし、「この人になら資産運用を任せても大丈夫だ」という過度な依存関係を生み出しました。
この共依存的な密室空間の中で、会社を通さない架空のプライベート投資話や金銭の預かり詐取が芽を出し、それが社内の同僚や後輩へと連鎖していったのです。米国本社の合理主義的なコーポレートガバナンスと、日本法人現場の「体育会系・師弟関係的な閉鎖性」の間に巨大な断絶があったことこそが、今回の信頼崩壊を招いた根因と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現在の混迷した状況を踏まえ、既存契約の維持や今後の見直しについて、契約者が取るべき合理的な判断基準を整理しました。
▼現在の契約をそのまま維持・継続すべき人
- 加入から長期間が経過している人:すでに解約返戻率が100%を超えているか、損益分岐点に近い契約。予定利率が高かった時期の契約(いわゆるお宝保険)は、解約すると二度と同じ好条件で再加入できません。
- 健康状態に不安がある人:他社への乗り換えを検討しても、年齢や過去の病歴によって新たな保険に加入できない、あるいは条件付き(保険料割増)になるリスクがあります。
- 保障内容そのものに納得している人:担当者の不祥事と、契約約款に基づき法的に担保された死亡保障や医療保障は法的に完全に別物です。
▼契約の見直しや担当変更を冷静に検討すべき人
- 担当者から私的な投資話や金銭の貸借を持ちかけられている人:即座にプルデンシャル生命の公式コンプライアンス窓口に通報し、関係を断ち切るべきです。
- 毎月の保険料支払いが過大で家計を圧迫している人:「担当者に勧められるがまま、身の丈に合わない高額な積立をしていた」という場合、払済保険への変更などを含めた見直しが必要です。
- 担当者との連絡が途絶えて不安な人:感情的に解約するのではなく、カスタマーセンターへ連絡して誠実な別の担当者への変更手続きを淡々と進めるのが賢明です。

【プルデンシャル 日本 撤退】に関するよくある質問(FAQ)
Q1:プルデンシャル生命が本当に日本撤退する可能性はゼロですか?
A1:ビジネスにおいて「絶対」はありませんが、可能性は極めて低いと言えます。日本市場は親会社収益の約40%を占める中核拠点であり、公式発表でも12〜18カ月をかけた営業再開計画が示されています。仮に将来的な市場見直しがあるとしても、他社への契約包括移転(ポートフォリオ売却)などの形を取り、契約者の権利が突如消滅することはありません。
Q2:担当ライフプランナーが処分・解雇された場合、私の契約はどうなりますか?
A2:契約はプルデンシャル生命保険株式会社と交わしたものであり、個人の営業社員が解雇されても保障内容や積立金に直接の影響はありません。後任の担当者が割り当てられるか、本社のカスタマーサービス部門が直接対応を引き継ぐことになります。
Q3:不祥事が怖いので今すぐ解約したいのですが、解約返戻金で損をしませんか?
A3:加入してからの年数や商品タイプ(特にドル建て終身保険など)によっては、多額の元本割れが発生します。会社の財務自体は破綻状態にないため、不安に駆られた拙速な中途解約は最も避けるべき自己防衛の失敗パターンです。まずは現在の解約返戻金額をコールセンター等で正確に試算してから判断してください。
Q4:ジブラルタ生命にも同じような影響や撤退の危険はありますか?
A4:ジブラルタ生命も同じプルデンシャル・グループですが、別法人として独立した経営を行っています。今回の営業社員による大規模詐取事件の直接の処分対象はプルデンシャル生命であり、ジブラルタ生命が連座して業務停止になるわけではありません。ただし、グループ全体のガバナンス強化の波及は注視する必要があります。
まとめ:今後の動向と失敗しないための判断基準
プルデンシャル生命をめぐる「日本撤退」の噂は、100人を超える社員の不祥事関与と金融庁による一部業務停止命令という前代未聞のスキャンダルが生み出した、ネット上の過剰な不安の産物でした。数字が示す財務基盤と親会社における日本市場の圧倒的な重要性を踏まえれば、企業が唐突に日本から消え去るような事態は考えにくいのが現実です。
契約者にとって今もっとも求められるのは、ゴシップやSNSの極論に惑わされて慌てて解約ボタンを押すことではなく、自らの契約内容を冷静に棚卸しすることです。保障内容に過不足はないか、支払いに無理はないか、そして担当者との関係が健全であるかを見極め、必要な手続きを一つひとつ粛々と進めることが、大切な資産と家族の未来を守る最善の道となります。 (出典: プルデンシャル 日本 撤退(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
