EVの自動車税はいくら?2026年最新優遇と2年目以降の真実
電気自動車(EV)への乗り換えを検討する際、多くのドライバーが真っ先に期待するのが「維持費と税金の安さ」です。排気量を持たないEVは、地方税法上の特例によってガソリン車よりも税負担が大幅に抑えられており、「排気量ゼロだから税金も格安」というイメージが定着しています。しかし、実際に納付書を受け取ったオーナーの間からは「初年度は安かったのに、2年目から急に上がって驚いた」という戸惑いの声も少なくありません。
折しも2026年は、日本の自動車税制が大きな転換点を迎えているタイミングです。購入時の優遇措置が見直される一方で、将来的な税収不足を埋めるための「走行距離課税」や出力別課税の議論が水面下で激化しています。今、EVの税金はどうなっており、今後はどう変わっていくのか。2026年現在の最新制度と現場の取材データをもとに、そのリアルな実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVの自動車税種別割は排気量1リッター以下(本則年額25,000円)が適用され、新車登録翌年度のみ「グリーン化特例」で75%軽減の年額6,500円となるが、2年目以降は本則税額に戻る。
- 要点2:2026年3月末で取得時の「環境性能割」が制度上廃止される一方、重量税のエコカー減税やグリーン化特例は2028年春まで継続しており、税制上の買い時は今がピークと言える。
- 要点3:ガソリン税の減収に直面する総務省・財務省は「走行距離課税」やモーター出力基準の課税案を模索しており、中長期的な増税リスクを見据えた損益分岐点の発想が不可欠である。
【排気量ゼロの真相】EV自動車税の金額と「電気自動車2年目以降の税金」の落とし穴
一般のガソリン車における自動車税(種別割)は、エンジンの総排気量に応じて0.5リッター刻みで税額が上がっていく仕組みをとっています。ところが、エンジンを搭載せずモーターとバッテリーのみで駆動するEVには排気量そのものが存在しません。
では税額がゼロになるのかといえば、そうではありません。地方税法において、EVは「総排気量1リッター以下」の区分に便宜上位置づけられています。2019年10月1日以降に初回登録された自家用乗用車の場合、この1リッター以下クラスの本則税額は年額25,000円と規定されています。排気量2.5リッター級のガソリン車(年額43,500円)や3.0リッター級(年額50,000円)の大型SUVと同等のボディサイズを持つEVであっても、一律で年額25,000円に抑えられる点が、EVの税金が安いと言われる最大の根拠です。
しかし、ここで見落としてはならないのが「グリーン化特例」の時限的なカラクリです。新車登録を行った「翌年度」の1年間に限っては、排出ガス性能に優れた車両への特例措置として約75%が軽減され、年額6,500円まで引き下げられます。販売現場で営業担当者から「翌年の自動車税はわずか6,500円です」と説明された購入者が、その翌々年(登録2年目以降)に届いた25,000円の納付書を見て「増税されたのではないか」と錯覚してしまうトラブルが後を絶ちません。
さらに軽EVの軽自動車税にも同様の構造が存在します。日産サクラや三菱eKクロスEVといった軽EVの場合、本則の軽自動車税は年額10,800円ですが、登録翌年度のみグリーン化特例(約75%軽減)が適用されて年額2,700円で済みます。こちらも2年目以降は通常の10,800円に戻るため、恒久的に格安であり続けるわけではない点に注意が必要です。

【徹底比較】EV・軽EV・ガソリン車の税額シミュレーション
維持費の全体像を把握するには、毎年支払う自動車税だけでなく、車検ごとに課される「自動車重量税」や車両取得時の諸税を俯瞰して比較する必要があります。2026年現在の税制をベースに、同クラスの車両における税負担の差を構造化しました。
| 車両区分・代表車種 | 自動車税(翌年度) | 自動車税(2年目以降) | 自動車重量税(新車初回〜3年) | 編集部の総合評価 |
|---|---|---|---|---|
| 普通EV (日産アリア / テスラModel Y等) | 6,500円 (75%減税適用) | 25,000円 | 0円(免税) ※エコカー減税 | 車重が2トン前後ある大型モデルほど、重量税免税の恩恵(約3.7万円〜6万円相当)が極めて大きい。 |
| 軽EV (日産サクラ / 三菱eKクロスEV) | 2,700円 (75%減税適用) | 10,800円 | 0円(免税) ※エコカー減税 | 維持費の絶対額は圧倒的に低廉。セカンドカーとしての経済合理性は突出している。 |
| 中型ガソリン車 (2.0LクラスSUV等) | 36,000円 | 36,000円 | 36,900円〜49,200円 (車重1.5〜2.0トン) | 新車購入時および車検時の重量税負担が重く、3年間累計の諸税差額は10万円以上に達する。 |
| 軽ガソリン車 (標準的なハイトワゴン等) | 10,800円 | 10,800円 | 7,500円〜9,900円 (燃費基準による) | 元々の税金が安いため、軽EVとの税額差は3年間で約1万〜2万円程度にとどまる。 |
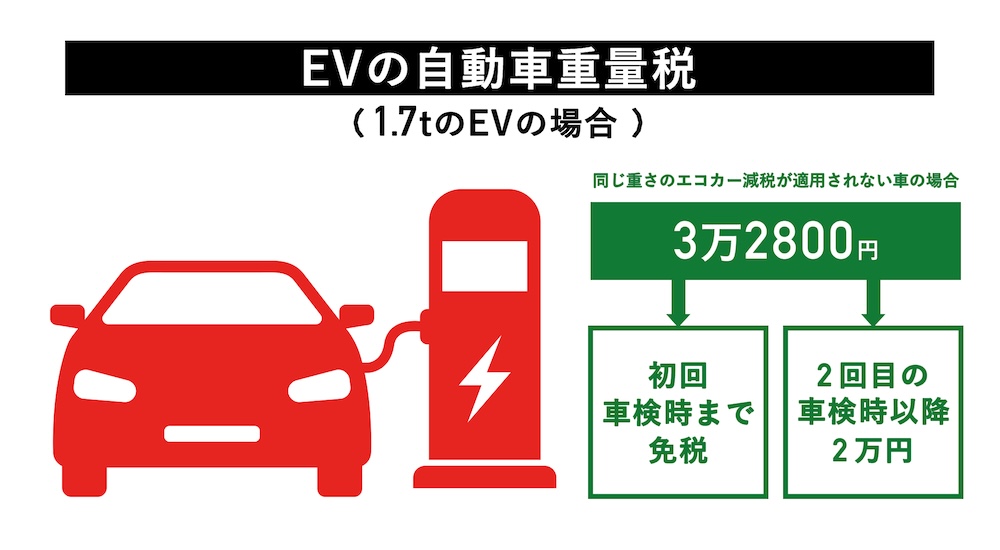
上記の数値から読み取れる通り、普通EVにおける最大の強みは「重厚な車体重量にもかかわらず重量税が免除されること」にあります。大容量バッテリーを積んだEVは同クラスのガソリン車に比べて300kg〜500kgほど重くなる傾向がありますが、現行のエコカー減税によって新車購入時および初回車検時の重量税が100%免税となるため、重量ペナルティを税制面で完全に相殺できる構造になっています。
【2026年最新税制改正】環境性能割の廃止と「税制優遇ピークアウト」の構図
2026年の税制動向を語る上で極めて重要なファクトが、新車購入時に課されてきた「環境性能割」の取り扱いです。自動車取得税の後継として導入された環境性能割は、燃費性能に応じて0〜3%が課税される仕組みでしたが、2026年3月末をもって制度区分が終了し、新たな枠組みへと整理されました。
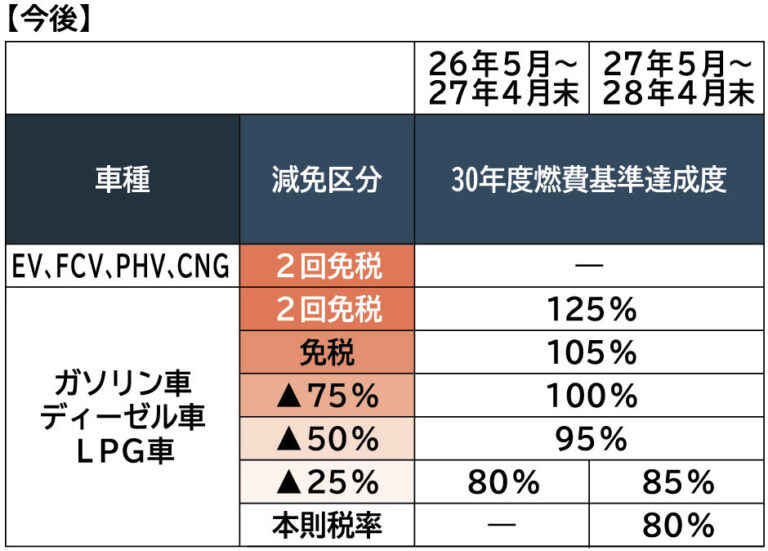
元よりEVは環境性能割が非課税(0%)であったため、取得時の直接的な税負担増はありませんが、自動車業界を取り巻く減税措置全体には明確な期限が設定されています。現在適用されている自動車重量税のエコカー減税および自動車税のグリーン化特例は、2028年春までの時限措置です。業界団体の関係者や政策動向を追う専門記者の間では、「EVに対する手厚い税制優遇は2026年が事実上のピークである」という見方が支配的になっています。
あわせて押さえておくべきなのが、経済産業省が主導する「CEV補助金(クリーンエネルギー自動車導入促進補助金)」の詳細動向です。国の補助金は給電機能(V2H等)の有無やサイバーセキュリティ対策、さらには急速充電インフラの整備計画など、メーカー側の取り組みを点数化して支給額を決定する方式へと高度化しています。普通乗用EVで最大85万円〜100万円前後、軽EVで最大55万円前後という手厚い支援が維持されていますが、予算枠の消化ペースや毎年度の要件見直しを踏まえると、車両本体価格の実質負担を大幅に抑えられる猶予は決して長くありません。
【実態検証】利用者の生の声と「EV増税論」に対するネットの反応
現場のオーナーや購入検討層のリアルな空気感はどのようなものでしょうか。SNSや自動車コミュニティ、大手ポータルサイトのコメント欄を分析すると、EVの税金に対する評価は「維持費の恩恵を実感する声」と「将来の不透明感に対する警戒」の二極化が進んでいます。
実際に日産リーフやテスラを所有するオーナーからは、次のような実感が語られています。
「排気量3リッター超のスポーツセダンからテスラに乗り換えたが、毎年の自動車税が5万円超から25,000円になり、車検時の重量税もかからないため維持費の安さには大満足している。ただし、初年度の6,500円という数字が頭にあったため、2年目に25,000円の振込用紙が届いた瞬間は一瞬ギョッとした」(40代・IT企業勤務)
一方、ネット上で猛烈な議論を呼んでいるのが「EV増税の理由とネットの反応」です。現在の道路補修やインフラ整備は、ガソリン価格に含まれる揮発油税や地方揮発油税(いわゆるガソリン税)によって支えられてきた側面があります。EVは走行時にガソリン税を一切負担しないため、ネット上では以下のような批判や懸念が噴出しています。
「EVはバッテリーが重いから道路を傷めやすいはずなのに、重量税が免税でガソリン税も払わないのは不公平だ」
「今は優遇して買わせているが、普及率が一定を超えた瞬間に政府が手のひらを返して大増税を仕掛けてくるのは目に見えている」
こうしたユーザー間の軋轢や警戒感の根底には、次期税制改正に向けた政府の動きが不気味に影を落としているという現実があります。
【総務省の税制動向】走行距離課税の真相と迫り来る2028年のシナリオ
現在、自動車業界で最大の焦点となっているのが、総務省および財務省が議論を重ねる「走行距離課税の真相」です。
EVシフトが緩やかに進行するにつれ、年間約2兆円規模にのぼるガソリン税の税収は確実に縮小しています。地方自治体の道路維持費や社会保障財源の枯渇に危機感を募らせる総務省の税制動向としては、「燃料に課税できないのであれば、走った距離に応じて課税するしかない」という走行距離課税の導入を長年にわたり模索してきました。
しかし、走行距離課税には致命的な障壁が立ちふさがっています。自動車が生活必需品である地方在住者ほど長距離を走らざるを得ず、「地方狙い撃ちの不公平税制である」という激しい反発が世論や政治サイドから巻き起こったためです。さらに、走行距離を正確に捕捉するための車載通信機器やGPS導入に伴うプライバシー保護の懸念、システム改修の膨大なコストも壁となっています。
そこで現在、2028年春の減税期限切れを見据えて現実味を帯びているのが「モーター最高出力(kW)に応じた課税区分の新設」と「EVに対する重量税免税基準の厳格化」です。欧州の一部国家ではすでに、エンジンの排気量に代わりモーターの定格出力や最高出力をベースに自動車税を算出する方式が定着しています。日本においても、「排気量1リッター以下=一律25,000円」という現行の擬制を撤廃し、大出力の高級スポーツEVにはそれ相応の税負担を求める制度設計へと舵を切る公算が極めて高くなっています。
一般に知られていない盲点と中古EV購入時の税務リスク
EVの税制において、新車時ばかりに目を奪われていると痛い目を見るのが「中古EV」を購入する際の落とし穴です。
まず、グリーン化特例による自動車税75%減税は「初回新規登録の翌年度」にのみ適用される制度です。したがって、初度登録から1年以上が経過した中古EVを購入した場合、購入初年度であってもグリーン化特例は適用されず、初年度から満額の25,000円(軽自動車なら10,800円)が請求されます。販売店の「税金が安いです」という営業トークを中古車にもそのまま当てはめて計算していると、資金計画が狂うことになります。
もう一つの深刻な論点が「13年超の重課税リスク」です。現行の日本の税制では、ガソリン車は新規登録から13年が経過すると自動車税が約15%、重量税が約39%重課されます。EVに関しては環境負荷が低いとして現行法上は自動車税の13年重課が免除されていますが、バッテリーの経年劣化に伴う実用航続距離の低下や、中古車市場でのリセールバリュー下落リスクはガソリン車以上に深刻です。税制上の優遇だけを理由に格安の過走行・年式落ちEVへ安易に手を出すことは、バッテリー交換費用のリスクを考慮すると賢明な判断とは言えません。
【プロの結論】EVを選ぶべき人・慎重になるべき人の判断基準
税制の激変期である2026年現在、EVを選択して経済的恩恵を最大化できる層と、時期尚早として見送るべき層の境界線は明確に分かれています。
【今すぐEVを選ぶべき人の条件】
- 戸建て住宅や分譲マンションに専用の普通充電設備(200V)を確保できる環境にある人。
- 現在の自家用車が排気量2.0〜3.5リッタークラスのガソリン車で、毎年の自動車税や車検費用に負担を感じている人。
- 国や自治体のCEV補助金を満額受給し、2028年の税制抜本見直しが入る前の「免税ピーク期間」に乗り換える資金的余力がある人。
- 日々の用途が往復50km前後の通勤・買い物中心で、軽EV(サクラ等)をセカンドカーとして活用できる家庭。
【購入を慎重に見送るべき人の条件】
- 月極駐車場や集合住宅に充電設備がなく、街中の急速充電スポット依存で運用せざるを得ない人(充電待ちの時間損失と充電料金高騰で税金分のメリットが相殺される)。
- 年間走行距離が2万kmを超える長距離ドライバーで、将来的に走行距離課税が導入された際に課税直撃を受けるリスクを嫌う人。
- 新車登録から10年以上の超長期保有を前提としており、バッテリー劣化に伴う資産価値の下落を許容できない人。
【EVの自動車税】に関するよくある質問(FAQ)
Q1:軽EV(日産サクラ等)の自動車税は、ガソリン軽自動車と比べてどれくらい安いですか?
A1:新車登録の翌年度のみ、グリーン化特例によって軽自動車税が75%軽減され年額2,700円になります(ガソリン軽は年額10,800円)。ただし、2年目以降はガソリン軽と同じ年額10,800円に戻ります。年間の税額差は8,100円にとどまるため、普通EVほどの劇的な税差はありません。軽EVの経済的優位性は、自動車税そのものよりも新車購入時の重量税免税(約9,900円浮く)や手厚い補助金、ガソリン代と電気代の単価差にあります。
Q2:テスラなどの外車EVでも日本の自動車税は同じ25,000円になりますか?
A2:はい、輸入車であっても国内で新規登録される以上、一律で地方税法が適用されます。そのため、数千万円クラスの高級EVや超大出力モデルであっても、現在の制度下では「排気量1リッター以下」とみなされ、自動車税(種別割)は本則年額25,000円(翌年度のみ6,500円)となります。この不均衡が「富裕層優遇」と批判される一因となっており、将来的な出力(kW)基準課税への改定が議論されている背景となっています。
Q3:走行距離課税は本当に導入されるのでしょうか?導入されたらいくら取られますか?
A3:2026年現在、ただちに全国一律で導入される法案は可決されていません。地方部からの強烈な反対世論や走行ログ取得に伴う技術・プライバシーのハードルが高いためです。ただし、総務省の税制調査会では議論が継続しており、仮に導入された場合は「1kmあたり数円」程度の課税が試算されています。短期的には、走行距離課税の前に「2028年春のエコカー減税見直し」および「EVの出力別課税の導入」が先行する可能性が高いとみられています。
まとめ:今後の動向と失敗しないための判断基準
「排気量ゼロで格安」というEVの税制は、制度設計の過渡期に生じた時限的なボーナスステージと言えます。普通車であっても年額25,000円という低額な自動車税や、初回車検までゼロ円で済む自動車重量税は、ガソリン車と比較して紛れもない強みです。
しかし、グリーン化特例による75%減税が「登録翌年度の1度きり」である点や、中古車には初年度減税が適用されない点など、表面的な宣伝文句の裏にある実態を正しく把握しておく必要があります。さらに2028年春に向けては、免税措置の縮小やモーター出力を基準とした新たな増税スキームが現実味を帯びてきます。
EVを検討する際は、「目先の税金の安さ」だけに惑わされるのではなく、自宅の充電インフラの有無、CEV補助金の適用額、そして将来的なリセールバリューまで含めた「トータルコスト」を冷静に試算することが、後悔しないカーライフへの唯一の処方箋です。 (出典: ev 自動車 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
