【2026年最新】所得税の計算方法と手取り早見表!税制改正で損しない手順
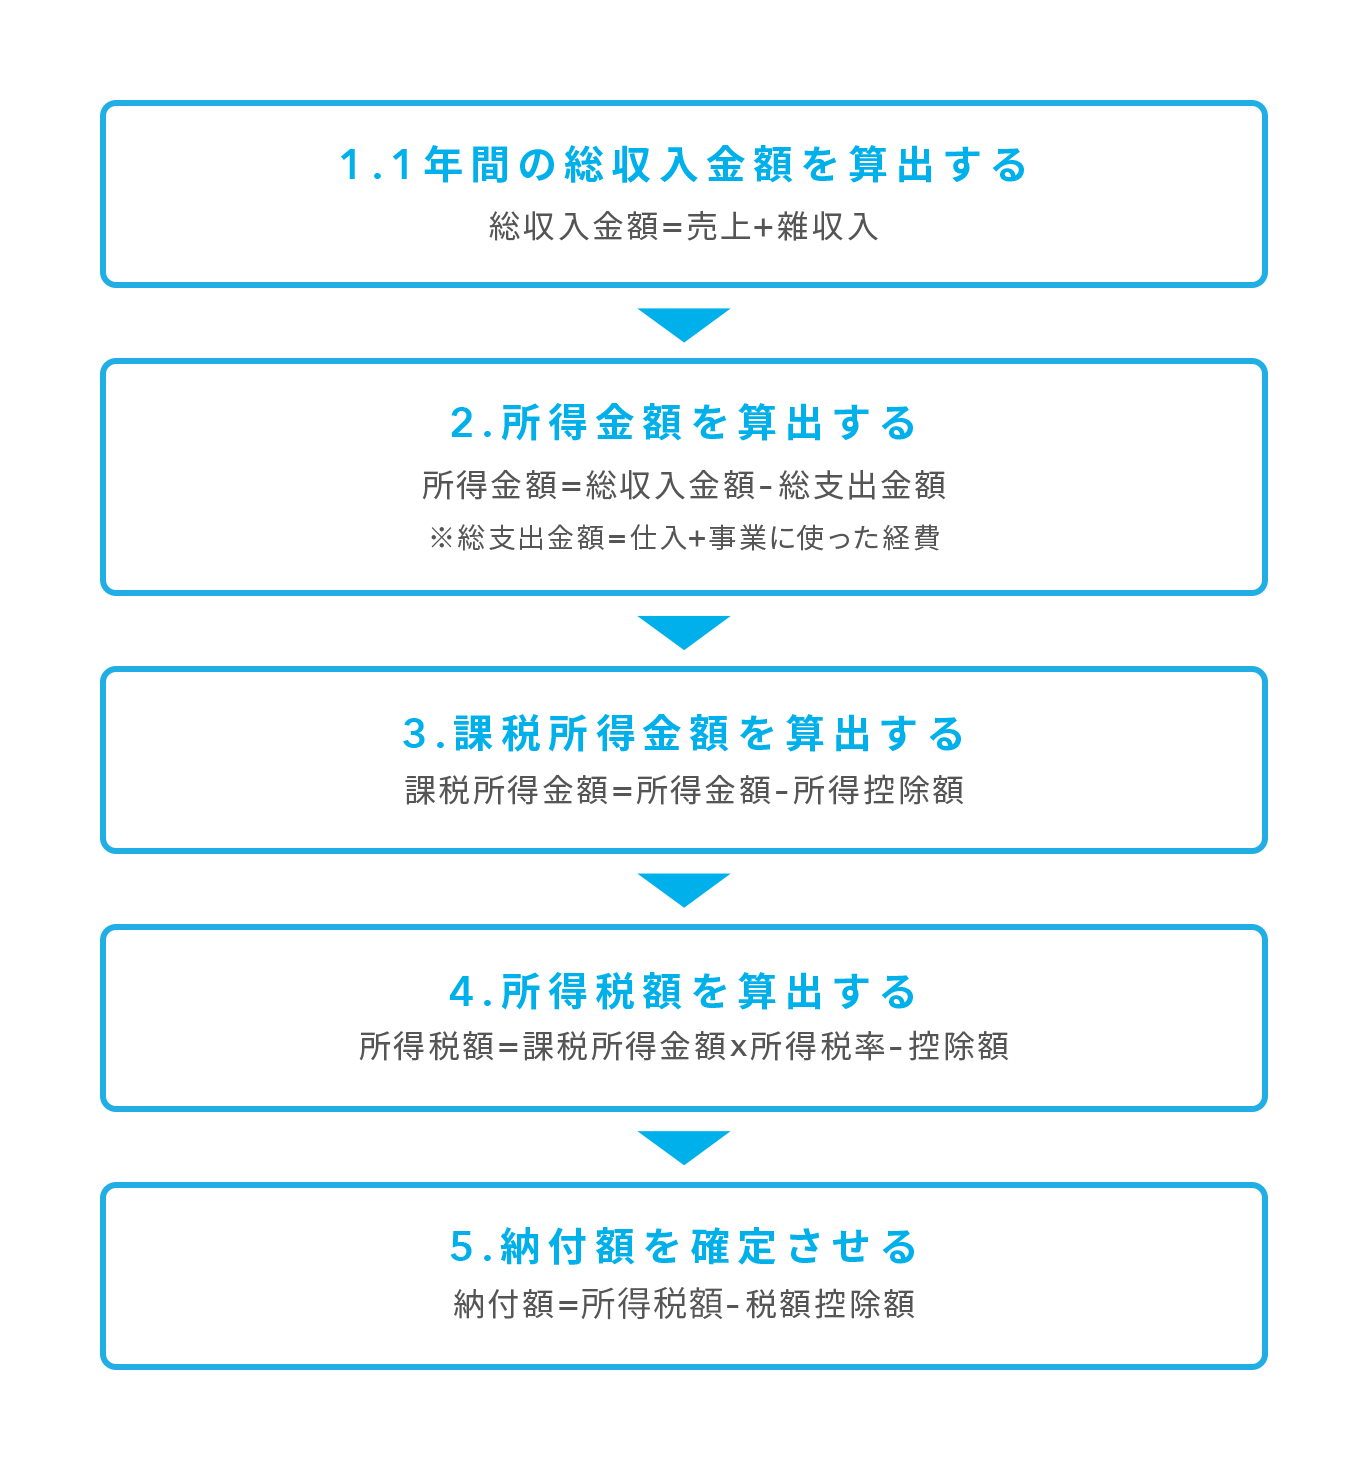
毎月の給与明細や源泉徴収票を見て「なぜこんなに税金が引かれているのか」「手取り額を増やす方法はないのか」と疑問を抱く方は少なくありません。所得税の仕組みは一見複雑ですが、計算の基本骨格は「収入-控除=課税所得」というシンプルな計算式に集約されます。
2026年税制改正に伴う控除の見直しや新たな支援制度の導入など、手取り額を左右する要素は年々変化しています。知らず知らずのうちに控除を申請し忘れて損をしないためにも、所得税の正しい計算手順と手取りを最大化するポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得税は「額面年収」ではなく、給与所得控除や各種所得控除を差し引いた「課税所得金額」に超過累進税率を掛けて算出する。
- 要点2:基礎控除申告書や配偶者控除、扶養控除、社会保険料控除などの適用漏れを防ぐことが手取り額アップの決定的な鍵になる。
- 要点3:2026年税制改正の変更点を把握し、確定申告や年末調整を正しく行えば、払いすぎた税金の還付をスムーズに受けられる。
【基本の3ステップ】所得税の計算方法と算出の仕組み
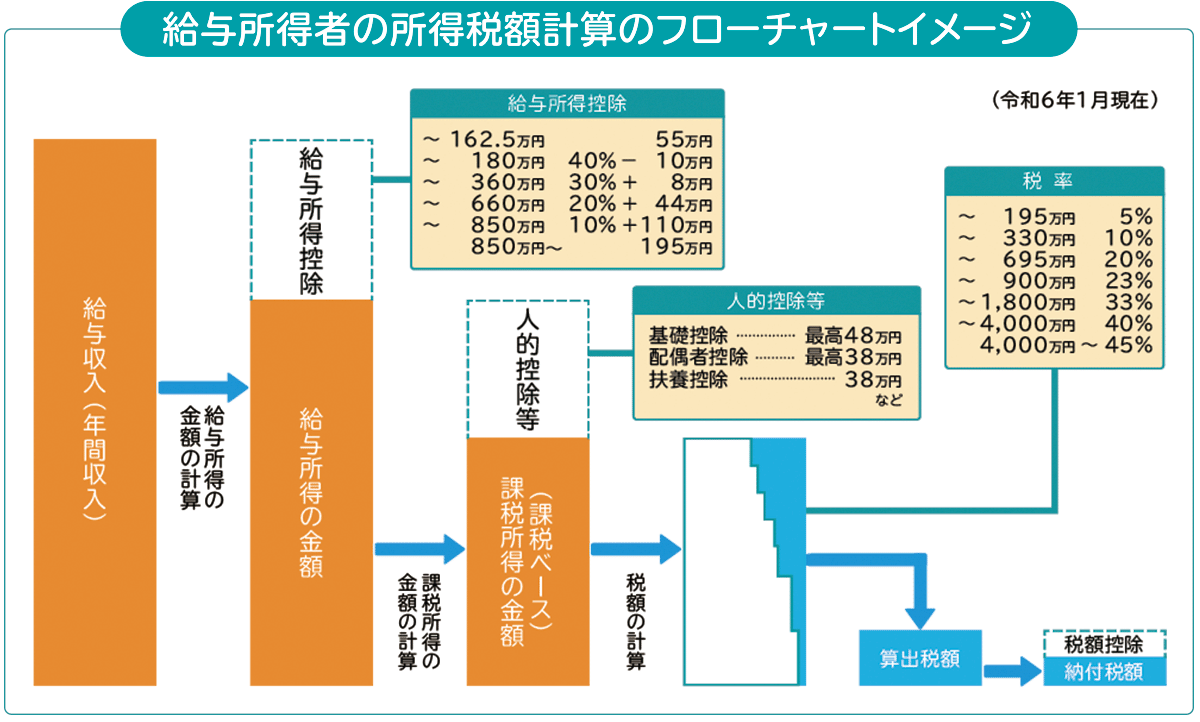
会社員や公務員などの給与所得者が納める所得税は、3つのステップを踏んで計算します。額面の年収に直接税率を掛けるわけではありません。
ステップ1:給与所得控除額を差し引いて「給与所得」を求める
会社員にはスーツ代や業務関連の自腹費用を考慮した概算経費として給与所得控除額が認められています。年収に応じて控除額が定められており、額面年収からこの控除を引いたものが「給与所得」です。
ステップ2:各種所得控除を差し引いて「課税所得金額」を確定する
給与所得から、個人の生活事情に応じた所得控除(基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除など)を差し引きます。この残額が実際に税金が課される課税所得金額(1,000円未満切り捨て)となります。
ステップ3:所得税速算表の税率を掛け、税額控除を引く
課税所得金額に該当する税率を掛け、控除額を差し引いて基準所得税額を求めます。住宅ローン控除などの「税額控除」がある場合はここから直接差し引き、最後に東日本大震災の復興特別所得税(基準所得税額×2.1%)を加算した金額が最終的な納税額です。
【手取り額が変わる理由】給与所得控除と各種所得控除の落とし穴
「同じ年収なのに同僚と手取りが違う」という現象が起きるのは、適用されている所得控除の総額が人によって大きく異なるためです。控除の仕組みを知らないまま放置すると、納める必要のない税金まで払い続ける事態に陥ります。
主な所得控除には以下の項目があります。
- 社会保険料控除:健康保険料、厚生年金保険料、雇用保険料として支払った全額が控除対象。手取りへの影響が極めて大きい控除項目です。
- 基礎控除申告書による控除:合計所得金額2,400万円以下の納税者に適用される基本控除。年末調整時の書類提出が必須です。
- 配偶者控除・配偶者特別控除:パートナーの年収および本人の合計所得に応じて適用される控除。
- 扶養控除:16歳以上の親族を養っている場合に適用。特定扶養親族(19歳以上23歳未満)や老人扶養親族などは控除額が加算されます。
特に年末調整で提出する「基礎控除申告書 兼 配偶者控除等申告書」の記入ミスや、家族の所得見積もりの誤りによって控除から外れてしまうケースが後を絶ちません。手取り額を減らさないためには、自分が利用可能な控除を正確に申告することが不可欠です。
【2026年最新】年収別手取りシミュレーションと所得税速算表の見方
日本の所得税は所得が多くなるほど税率が高くなる累進課税税率一覧に基づいて設計されています。税率区分は5%から最高45%までの7段階に分かれています。
課税所得に応じた所得税の計算には、国税庁が定める所得税速算表を活用します。
| 課税所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 〜 194万9,000円 | 5% | 0円 |
| 195万円 〜 329万9,000円 | 10% | 97,500円 |
| 330万円 〜 694万9,000円 | 20% | 427,500円 |
| 695万円 〜 899万9,000円 | 23% | 636,000円 |
| 900万円 〜 1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円 〜 3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
以下は、単身者(扶養家族なし)をモデルケースとした年収別手取りシミュレーションの概算一覧です。2026年税制改正および各種保険料率の動向を反映しています。
| 額面年収 | 所得税(概算) | 住民税(概算) | 社会保険料(概算) | 年間手取り額 |
|---|---|---|---|---|
| 300万円 | 約5.5万円 | 約11.5万円 | 約44万円 | 約239万円 |
| 500万円 | 約14万円 | 約24万円 | 約73万円 | 約389万円 |
| 700万円 | 約33万円 | 約37万円 | 約101万円 | 約529万円 |
| 1,000万円 | 約85万円 | 約67万円 | 約135万円 | 約713万円 |
【源泉徴収票の見方】手元の書類で自分の所得税をチェックする方法
毎年12月〜1月頃に勤務先から交付される源泉徴収票を見れば、自分がいくら所得税を納めたのかが一目で分かります。源泉徴収票の見方で押さえるべき重要エリアは4箇所です。
- 支払金額:いわゆる「額面年収」。基本給、各種手当、ボーナスなどを合算した総支給額(非課税通勤費等を除く)。
- 給与所得控除後の金額:支払金額から給与所得控除を差し引いた後の金額。
- 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除などを合算した総額。
- 源泉徴収税額:最終的に確定した年間所得税額(復興特別所得税を含む)。
手元の数字が正しいか検算したい場合は、無料のテンプレートや所得税の計算エクセルに関数を組み込んでシミュレーションすると、どの控除がどれだけ税負担軽減に寄与しているかを視覚的に把握できます。
【確定申告のやり方】会社員でも税金が戻る還付申告のケースと手順
会社員は原則として年末調整で納税が完結しますが、確定申告を行うことで払いすぎた税金を取り戻せるケースがあります。
確定申告を行うべき代表例:
- 医療費控除:年間で支払った医療費の自己負担額が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合。
- 住宅ローン控除(初年度):住宅ローンを組んでマイホームを取得した1年目(2年目以降は年末調整で処理可能)。
- ふるさと納税(ワンストップ特例未利用):6自治体以上に寄附した場合や、医療費控除等で確定申告を別途行う場合。
- 副業所得が年20万円を超えた場合:給与以外の副業による所得(売上-経費)が基準を超える場合。
確定申告のやり方は年々簡素化されており、マイナンバーカードとスマートフォンがあれば、国税庁の「確定申告書等作成コーナー」からe-Taxを利用して自宅から数分で送信できます。還付金は指定した銀行口座へ3週間程度で直接振り込まれます。
【所得税 計算 方法】に関するよくある質問(FAQ)
Q1:ボーナス(賞与)から引かれる所得税はどうやって計算されていますか?
A1:賞与の所得税は、毎月の給与とは異なる算出方法をとります。原則として「前月の給与から社会保険料を引いた金額」と「扶養親族の数」を基に「賞与に対する源泉徴収税額の算出率の表」から税率を決定し、賞与の支給額(社保控除後)に掛けて差し引かれます。年間を通じた過不足は年末調整で一括清算されます。
Q2:年末調整と確定申告は何が違うのですか?
A2:年末調整は勤務先が従業員に代わって所得税の過不足を計算・精算する手続きです。一方、確定申告は個人が1年間の全所得と税額を税務署に直接申告する手続きです。会社員でも医療費控除や副業所得がある場合、年収2,000万円を超える場合は確定申告が必要になります。
Q3:2026年の税制改正で会社員の手取りにどのような変化がありますか?
A3:子育て世帯に対する各種手当の拡充や扶養控除の見直し、高校生年代の扶養控除の取り扱い調整など、家族構成に応じた税制・社会保険の再編が進んでいます。単身者と子育て世帯で手取りの増減傾向が分かれるため、最新の控除要件を申告書提出時に確認することが大切です。
まとめ:正しい知識で税の無駄払いを防ぎ手取りを最大化する
所得税の計算は「額面年収」「給与所得控除」「各種所得控除」「税額控除」の構造を正しく理解することが第一歩です。税金の計算方法を知ることは、単に納税額を把握するだけでなく、活用可能な控除を見逃さずに手取りを賢く防衛するための最大の武器となります。
年末調整の申告書提出時やライフイベントの変化時には控除漏れがないかを再点検し、必要に応じて確定申告を活用して、無駄のない税務対策を実践してください。 (出典: 所得税 計算 方法(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
