「一生独身の女性はずるい」は本当か?羨望の裏にある孤独と老後資金の現実
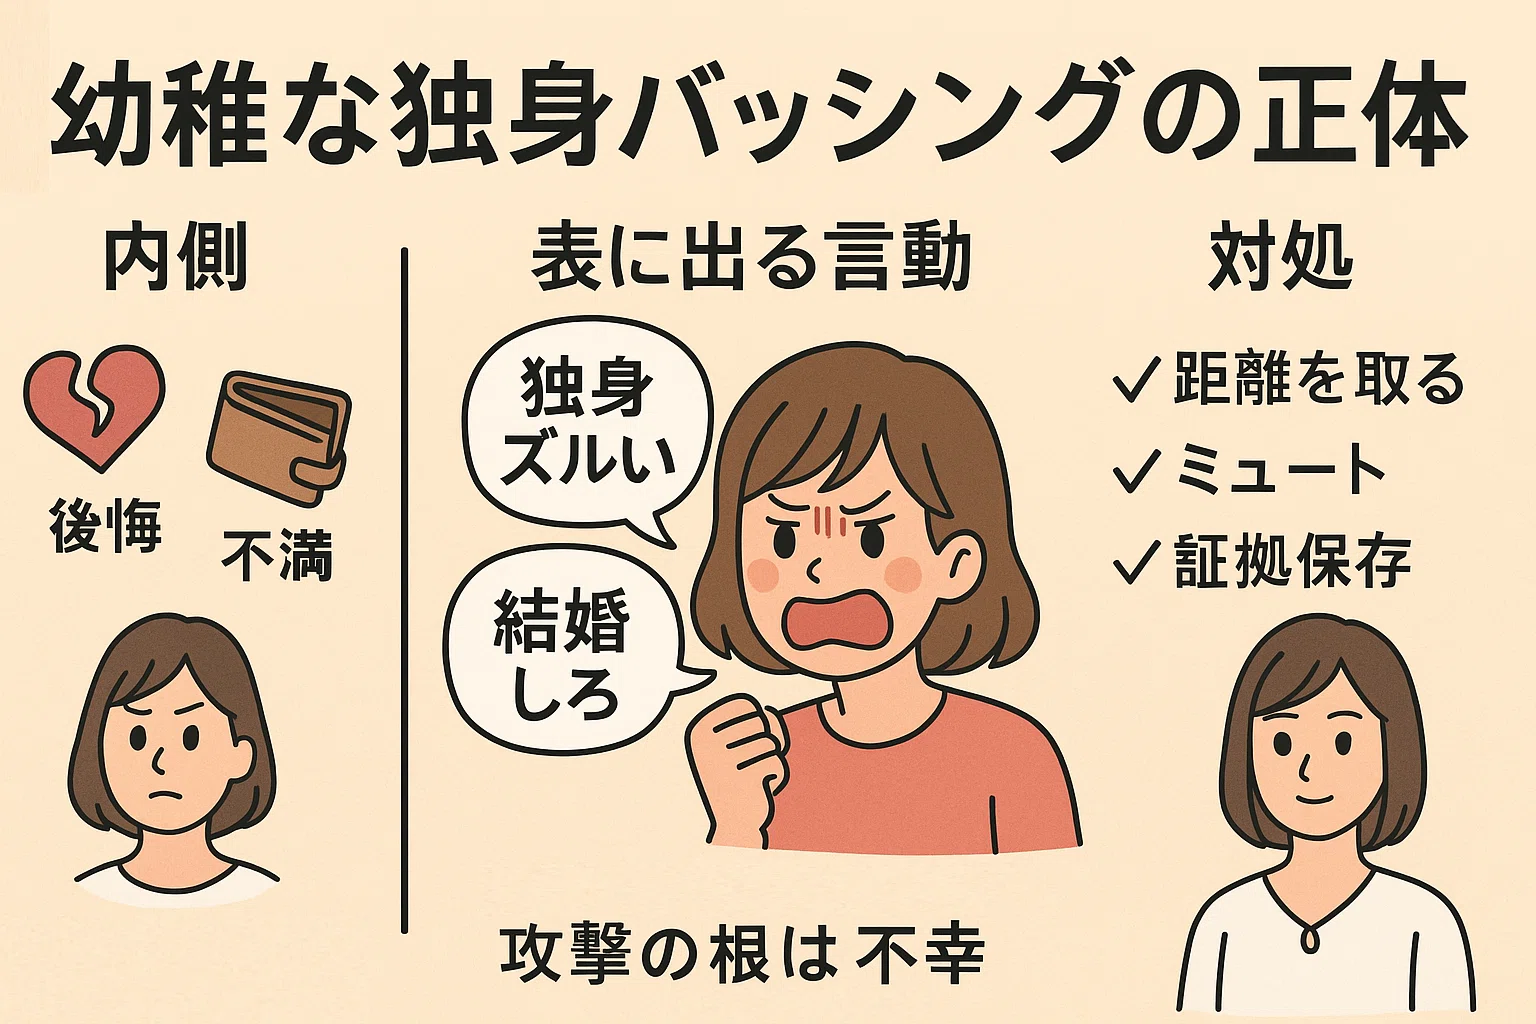
SNSやネット掲示板を覗くと、定期的に激しい議論を巻き起こすのが「独身のまま生きる女性はずるい」という言説です。自分の稼いだお金をすべて自由に使い、週末は趣味や推し活、旅行に没頭する姿に対して、家事や育児、家族関係のプレッシャーに追われる既婚者から羨望と不満が入り混じった声が上がるケースは後を絶ちません。
しかし、外から見える華やかな「おひとりさま生活」の裏側には、将来の健康不安や住居の確保、そして老後の資金調達といった重い自己責任がのしかかっています。「ずるい」と投げかけられる羨望の正体は何なのか、そして生涯独身を選ぶ女性が直面するシビアな実態とはどのようなものなのか、客観的な統計と現場のリアルな証言をもとに紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ずるい」という感情の根底には、育児や家事に忙殺される既婚女性の嫉妬心理と、自由にお金と時間を使える独身生活への強い羨望がある。
- 要点2:生涯未婚率は右肩上がりを続けており、可処分所得の多さが目立つ一方で、病気や失職などの生活リスクをすべて単身で背負う過酷な側面がある。
- 要点3:老後資金の確保や孤立防止策を30代〜40代のうちに能動的に構築できているかどうかが、後悔のない独身生活を送るための決定的な分かれ道となる。
【嫉妬の深層心理】なぜ既婚者は「一生独身の女性はずるい」と感じてしまうのか?
既婚女性が「一生独身の女性はずるい」と口にする背景には、単なるやっかみにとどまらない、構造的な生活疲労と不公平感があります。特に子育て世代の女性から多く聞かれるのが、子なし独身が羨ましい理由として挙がる「時間的・精神的な完全な自由」です。
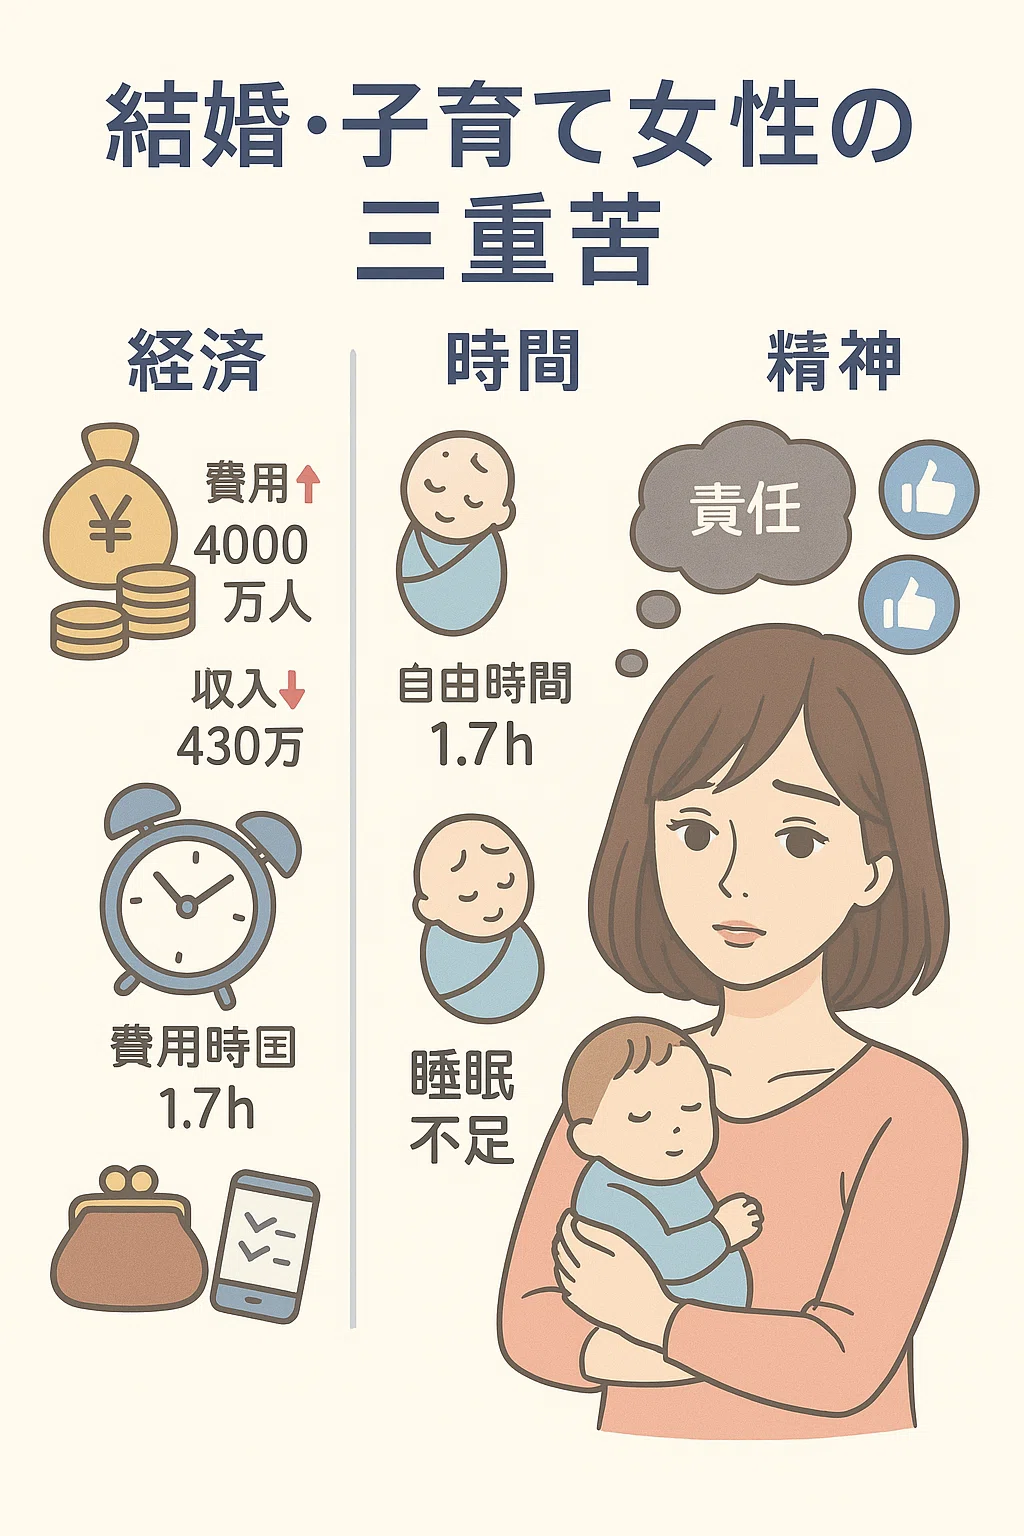
結婚して子どもを持つと、日常の優先順位は否応なく家族中心へとシフトします。早朝の弁当作りから子どもの学校行事、夫や義実家との付き合い、さらには自分自身の仕事との両立に追われ、自分のためだけに使える時間は1日の中で数十分も残らないケースが珍しくありません。そうした極限状態にあるとき、SNSで同世代の単身女性が「今週末は弾丸で海外旅行」「ボーナスで高級スパとハイブランドを購入」といったライフスタイルを発信しているのを目にすると、強烈な不条理感を抱いてしまうのです。
また、既婚者がずるいと感じる背景には、「自分だけが重いケア労働を引き受けている」という被害感も影響しています。社会的な規範や家族の期待に縛られ、自分のキャリアや美意識を妥協せざるを得なかった人ほど、自分の意志で自立した生活を守り続ける女性の姿が「身勝手で自由を謳歌している存在」として映り、結果として既婚女性の嫉妬心理を刺激してしまう構図が見受けられます。
【データ比較】独身貴族の実態とリアルな生活費|既婚世帯との経済的格差
「お金を自由に使えて裕福」とイメージされがちな独身貴族の実態ですが、家計の現場をつぶさに観察すると、単純な優劣だけでは語れない収支のコントラストが浮かび上がります。総務省の家計調査などのデータをもとに、単身世帯と子育てファミリー世帯の家計構造を比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平均消費支出(月額) | 単身女性:約16万〜18万円 ファミリー(4人):約32万〜35万円 | 総務省家計調査(単身・二人以上世帯) | 独身女性のリアルな生活費は固定費の割合が高く、スケールメリットが働きにくい。 |
| 自由になる可処分時間 | 単身女性:1日あたり約5〜6時間 未就学児を持つ母:約1〜2時間 | 厚生労働省・内閣府調査水準 | タイムパフォーマンスの差が「ずるい」という感情の最大の引き金になっている。 |
| 40代〜50代の平均貯金額 | 単身世帯中央値:約150万〜300万円 二人以上世帯中央値:約400万〜600万円 | 金融広報中央委員会「家計の金融行動」 | 平均値は高く見えるものの、単身世帯は中央値が低く、貯蓄格差が非常に深刻。 |
| 必要とされる老後資金 | 単身者:最低1,500万〜2,000万円 夫婦世帯:最低2,000万〜3,000万円 | 公的年金水準・各種試算 | 老後資金と平均貯金額の乖離は単身女性にとって死活問題であり、自己責任の重さは最大級。 |
数値から読み取れる通り、月々の裁量支出に関しては確かに独身女性側に大きなアドバンテージがあります。しかし、世帯主が1人しかいない単身生活は、病気やリストラによって収入が途絶えた瞬間に家計が破綻する脆弱性を抱えています。住居費や光熱費の基本料金を1人で丸抱えしなければならないため、消費効率という点では決して有利ばかりとは言えません。
【生涯未婚率の推移】数字が語る「おひとりさま女性」の急増と生き方の多様化
国立社会保障・人口問題研究所が公表する人口統計資料によると、50歳まで一度も結婚したことがない人の割合を示す生涯未婚率の推移は、過去数十年にわたり顕著な上昇トレンドを描き続けています。女性の生涯未婚率は1990年代初頭には5%未満に過ぎませんでしたが、直近の調査では約18%前後に達しており、およそ5人に1人の女性が生涯独身を選ぶ時代へと突入しました。
この変化を後押ししているのは、女性の社会進出と経済的自立の進展です。かつてのように「生活のために誰かと結婚しなければならない」という経済的必然性は薄れ、自分の力で生計を立てられる女性が増加しました。その結果、妥協して誰かと家庭を築くよりも、1人の自由とキャリアを優先する選択が一般的なライフプランとして確立されたと言えます。
非婚化が進んだことで独身女性向けのサービスや単身向けマンション市場は大幅に拡大し、生活の利便性は飛躍的に向上しました。しかし母数が増えたからこそ、単身生活をめぐる経済的格差や、孤立を防ぐセーフティネットの不備といった課題もまた浮き彫りになっています。
【実態検証】ネットの反応と口コミ評判から見えた「独身生活の光と影」
ネット上の掲示板やSNSを調査すると、当事者である独身女性とそれを取り巻く周囲の視線には、激しいギャップが存在することが分かります。リアルな意見から浮かび上がるメリットと葛藤を整理しました。
「完全に自分本位で生きられる」肯定派の生の声
「仕事で疲れた金曜の夜、誰の夕飯も作らずに好きなお惣菜とワインを買って帰れる瞬間に、独身の幸福を噛みしめる」「休日に何時に起きても誰にも文句を言われない」という声に代表されるように、誰にもペースを乱されない解放感は単身生活の最大の特権です。
また、キャリア志向の強い女性からは「転勤やキャリアアップの転職を自分の意思ひとつで即決できる身軽さは何物にも代えがたい」という意見が目立ちます。他者に人生を左右されない自己決定権の高さこそが、羨望を集める源泉となっています。
「ふとした瞬間に襲う虚無感」当事者が吐露する不安
一方で、ネットの反応と口コミ評判を深掘りすると、華やかさとは正反対のリアルな苦悩も散見されます。特に40代を超えた単身女性からは、次のような切実な書き込みが相次いでいます。
「インフルエンザで高熱を出したとき、ポカリ1本買ってきてくれる人がいない心細さに泣いた」「親が倒れて介護が始まった瞬間、兄弟から『独身で身軽なお前が面倒を見ろ』と押し付けられた」といった体験談です。家族という防波堤がない状況は、平常時には快適そのものですが、ひとたび有事に見舞われると容赦ない負荷となって跳ね返ってきます。
一般に知られていない盲点|独身女性の孤独死リスクとシビアな老後対策
「一生独身はずるい」と語られる議論において、最も見落とされがちなのが将来の住居難と健康リスクです。特に高齢期における住まいの確保と、社会的な孤立から生じる独身女性の孤独死リスクは、看過できない課題となっています。
賃貸住宅市場では、高齢の単身者に対する入居審査が厳格化する傾向が続いています。「室内での孤独死による事故物件化」を恐れるオーナー側の意向から、一定年齢を超えた単身女性への賃貸契約拒否は現実的な問題として立ちはだかります。持ち家を購入していたとしても、加齢に伴い建物の修繕やバリアフリー化を単独資金で賄い続けなければなりません。
さらに切実なのが、年金と医療・介護のコストです。厚生年金に長年加入し続けてきた会社員であっても、単身の受給額だけで介護付き有料老人ホームなどの費用を賄うのは容易ではありません。そのため、早い段階から次のような具体的な一生独身女性の老後対策を実行に移すことが不可欠となります。
- 住まいの最終拠点の確定:50代までに終の棲家(買い取りマンションやシニア向け安心賃貸)の青写真を描く。
- 身元引受サービスの検討:入院時や施設入所時に頼れる身内がいない事態を想定し、民間保証会社や成年後見制度をリサーチしておく。
- 健康寿命の延伸とコミュニティ維持:血縁に頼らない地縁や趣味のネットワークを複数保持し、孤立死を防ぐ見守り関係を構築する。
【プロの結論】一生独身を謳歌できる人・後悔しやすい人の決定的な違い
ここまでの分析を踏まえ、一生独身の後悔とメリットを天秤にかけた上で、この生き方を最後まで豊かに全うできる人と、途中で行き詰まりを感じやすい人の特徴を明確に整理しました。
一生独身を選んで人生を謳歌できる人の条件
- 自己管理能力と経済的自立:自らの生活費と老後資金を計画的に運用し、散財をコントロールできる。
- 能動的な人間関係の維持:職場以外のコミュニティや友人関係を自ら耕し、1人の時間と人との繋がりのバランスを取れる。
- トラブルへの自己責任力:病気、親の介護、住まいのトラブルが発生した際、他責にせず冷静に対処ルートを開拓できる。
独身を貫くことで強い後悔を抱きやすい人の条件
- 他者依存が強く受動的な性格:誰かが構ってくれるのを待つ傾向があり、1人で過ごす休日に強い孤独感や焦燥感を抱く。
- 長期的なマネープランの欠如:「今が楽しければいい」と可処分所得をすべて消費し、貯蓄や投資を先送りにしている。
- 結婚を「いつでもできる選択肢」と過信:若さによる選択肢の多さを自分の恒久的な実力と錯覚し、環境の変化に無防備なまま歳を重ねてしまう。
一般的な一生独身女性の特徴として「仕事ができる」「芯が強い」といった点が挙げられますが、本質的に重要なのは「孤独を愛せる自律性」と「自らの危機を予測して備える現実感覚」を併せ持っているかどうかです。
【一生独身 女 ずるい】に関するよくある質問(FAQ)
Q1:既婚の友人から「独身は自由でお金も使えてずるい」と嫌味を言われたらどう返すべき?
A1:反論して対立するのではなく、「確かに時間は自由だけど、将来の生活費も老後も全部1人で背負わなきゃいけないから、見えない不安も結構あるよ」と、単身生活特有の責任とリスクを客観的に伝えるのが有効です。相手の「家族に対する疲労感」に共感を示しつつ、隣の芝生が青く見えているだけだと自然に気づかせるスタンスが人間関係を守るコツです。
Q2:一生独身で過ごすために必要な平均貯金額はどのくらいですか?
A2:公的年金の受給見込み額にもよりますが、一般的な会社員生活を送ってきた女性の場合、退職時点で2,000万円以上の金融資産がひとつの目安とされます。突発的な病気やリフォーム費用、将来的な介護施設への入居一時金を視野に入れると、日々の生活防衛資金とは別に、新NISAや個人年金保険などを活用した長期分散投資による資産形成が強く推奨されます。
Q3:40代から「一生独身」を覚悟した場合、まず最優先でやるべきことは何ですか?
A3:まずは「ねんきん定期便」で将来の受給見込み額を把握し、収支シミュレーションを行うことです。次いで、賃貸派か持ち家派かの住居方針を固め、病気で動けなくなった際に頼れる民間の支援ネットワークや信頼できる友人関係のメンテナンスを始めてください。生活のダウンサイジング(固定費の見直し)を早めに進めるほど、将来の選択肢は広がります。
まとめ:隣の芝生に惑わされず自立した人生設計を歩むために
「一生独身の女性はずるい」という言葉の裏には、選択した人生のメリットだけを切り取って比較し合う、現代特有のコミュニケーションの歪みがあります。既婚者には家族という安らぎと支え合いがある反面、個人の自由が制限される重圧があります。一方で独身者には絶対的な裁量と気楽さがある反面、すべての結果を1人で引き受けるシビアな孤独が常に隣り合わせです。
どちらの道を選んだとしても、ノーリスクで完全に満たされる生き方は存在しません。「ずるい」という他者の雑音に心を乱されることなく、自らが選んだライフスタイルの影の部分を直視し、着実に備えを進めていくことこそが、後悔のない人生を切り拓くための唯一の正解です。 (出典: 一生独身 女 ずるい(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
