給与明細の絶望に終止符を!2026年社会保険料の真実と手取り早見表
毎月手渡される給与明細を開いた瞬間、ため息を漏らした経験は一度や二度ではないはずです。「基本給は上がったはずなのに、なぜか手取りが増えていない」「総支給額から引かれている金額が多すぎる」――給与明細の右側に並ぶ控除額の合計を見て、釈然としない憤りを覚えるビジネスパーソンが後を絶ちません。
給料から差し引かれる費用のなかで、所得税や住民税をはるかに凌駕する圧倒的な存在感を放っているのが「社会保険料」です。しかも2026年現在、度重なる制度の見直しや法改正の波が押し寄せ、現役世代の家計はかつてない圧迫を受けています。なぜ額面の約15%、会社負担分を含めれば約30%にも及ぶ莫大な資金が毎月消えていくのか。そのブラックボックスとも言える計算のからくりと、痛烈な手取りの現実を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取りを激減させている主因は税金ではなく、給与から自動天引きされる社会保険料(健康・年金・雇用)の構造にある。
- 要点2:保険料額は「標準報酬月額」で決まり、特に4月・5月・6月の給与(残業代含む)が1年間の負担額を大きく左右する。
- 要点3:2026年の制度改正で扶養基準の見直しが加速しており、働き損を防ぐには正確な制度理解と手取りシミュレーションが不可欠となる。
【手取り激減の元凶】毎月の給与から消える社会保険料の正体と構造
「給料から引かれる税金が高すぎる」という声をよく耳にしますが、財務省や厚生労働省の統計データを紐解くと、手取りを最も削っているのは税金ではなく社会保険料であることが分かります。会社員が毎月負担している社会保険料は、主に以下の4つで構成されています。
中心となるのは、老後の給付を支える厚生年金保険料(料率18.3%で固定)と、医療費をカバーする健康保険料率(協会けんぽ東京都支部で約9.98%前後、組合健保では各組合規定)です。40歳以上になるとここに介護保険料(約1.6%前後)が加算され、さらに失業手当などを賄う雇用保険料率(一般の事業で労働者負担0.6%)が上乗せされます。
ここで見落とせないのが、会社折半負担という大原則です。厚生年金と健康保険は労使折半であるため、給与明細に記載されている約15%と同額を、会社側も裏で支払っています。つまり、国には従業員の給与総額の約30%に達する金額が毎月納められている計算になります。企業から見れば「見えない巨額の人件費」であり、労働者にとっては「本来なら基本給として受け取れたかもしれない富」が、静かに天引きされ続けているのが偽らざる実態です。
【2026年最新】月収・年収別の社会保険料早見表とリアルな手取り額シミュレーション
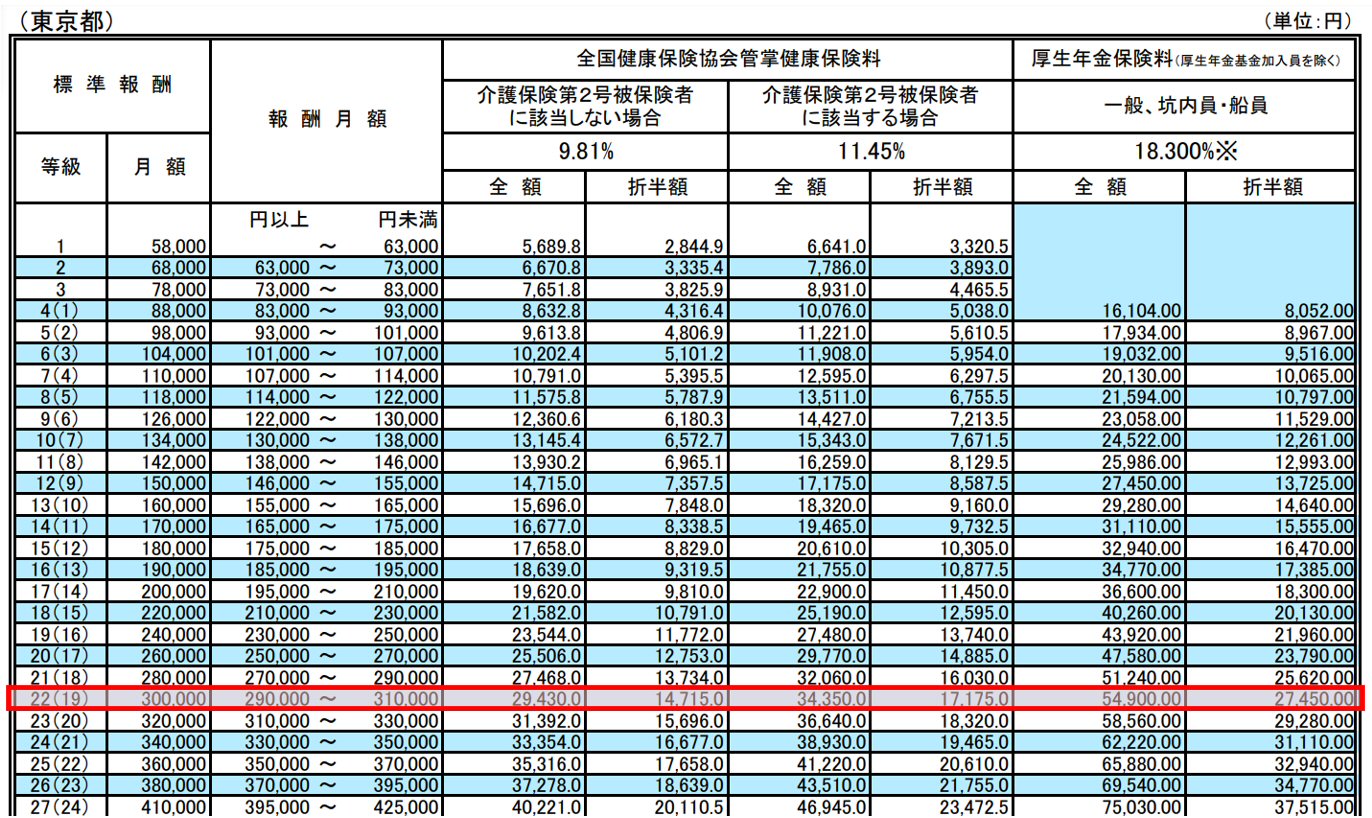
では、月収や年収によって具体的にどれほどの金額が天引きされているのでしょうか。2026年現在の料率水準に基づき、単身者(介護保険非該当の40歳未満、協会けんぽ東京支部加入)をモデルケースとした社会保険料早見表を作成しました。額面給与と実際の手元に残る現金のギャップを確認してください。
| 月収(額面) | 年収目安 | 健康保険料(折半後) | 厚生年金保険料(折半後) | 雇用保険料 | 社会保険料合計(月額) | 手取り額シミュレーション |
|---|---|---|---|---|---|---|
| 200,000円 | 約240万円 | 9,980円 | 18,300円 | 1,200円 | 約29,480円 | 約161,000円 |
| 300,000円 | 約360万円 | 14,970円 | 27,450円 | 1,800円 | 約44,220円 | 約238,000円 |
| 400,000円 | 約480万円 | 20,459円 | 37,515円 | 2,400円 | 約60,374円 | 約312,000円 |
| 500,000円 | 約600万円 | 24,950円 | 45,750円 | 3,000円 | 約73,700円 | 約386,000円 |
| 600,000円 | 約720万円 | 29,441円 | 53,985円 | 3,600円 | 約87,026円 | 約457,000円 |
| 800,000円 | 約960万円 | 39,920円 | 59,475円(上限) | 4,800円 | 約104,195円 | 約589,000円 |
※上記は所得税・住民税も控除した概算手取り額です。配偶者控除や各種手当の有無により前後します。
この表から読み取れるのは、月収が10万円上がっても、手取り額は7万円強しか増えないという過酷な現実です。月収30万円の人が40万円に昇給しても、社会保険料だけで毎月約1万6,000円跳ね上がり、さらに所得税と住民税が累進課税で重くのしかかります。額面の数字だけを見て生活水準を上げると、手取りの伸び悩みに直面して家計が破綻しかねないリスクが浮き彫りになっています。
【仕組みを暴く】標準報酬月額の決定基準と「4月・5月・6月の給与」が命運を分ける理由
社会保険料の徴収額は、毎月の給与明細に書かれた総支給額そのものに料率を掛けているわけではありません。ここには社会保険料計算方法の根幹をなす「標準報酬月額」という等級制度が存在します。
標準報酬月額とは、基本給に各種手当(残業手当、通勤手当、役職手当など)を加えた金額を、一定の幅で区分した等級(健康保険は1〜50等級、厚生年金は1〜32等級)に当てはめたものです。そして、この等級を決定する最も重要なイベントが、毎年1回行われる「定時決定」です。
定時決定の基準となるのが、まさに「4月5月6月の給与」の平均支払額です。4月から6月に支給された給与(一般的には3月、4月、5月に働いた分)の平均額をもとに標準報酬月額が改定され、その年の9月から翌年8月までの丸1年間にわたって適用されます。
ここに大きな落とし穴が存在します。4月から6月の期間に決算対応や繁忙期で残業代が多く支払われると、基本給が変わっていなくても標準報酬月額の等級が一気に跳ね上がります。その結果、残業が落ち着いた秋以降も、高額な社会保険料が毎月天引きされ続ける事態に陥るのです。通勤手当すら標準報酬月額の算定に含まれるため、遠距離通勤で高額な交通費を受け取っている人ほど等級が高くなりやすいという不条理も内包しています。
【現場告発】利用者の生の声と現場目線で見えたリアル
インターネット上のコミュニティやSNS、労働現場のヒアリングでは、この社会保険料の負担感に対する悲痛な叫びが日常的に飛び交っています。
大手IT企業に勤務する30代男性は次のように語ります。「春先にプロジェクトの納期が重なり、4月と5月は月60時間以上の残業をこなしました。確かにその月の給与は増えましたが、9月からの社会保険料等級が3ランクも上がり、手取りが激減。冬のボーナスや秋以降の平月は残業がゼロだったため、昨年の同じ時期よりも生活が苦しくなりました」。
また、中小企業の人事労務担当者からも苦悩の声が漏れます。「昇給を月額5,000円実施したところ、ちょうど等級の境目をまたいでしまい、上がった基本給以上に健康保険と厚生年金の控除額が増えて『手取りが減ったのですがどういうことですか?』と社員からクレームが入りました。制度上、会社負担分も増えるため、労使双方が疲弊する構図になっています」。
給与明細上の「額面」と「手取り」の乖離は、労働者の働く意欲そのものを削ぎかねない深刻な摩擦を生み出しています。
【2026年制度改正の激震】社会保険の扶養基準「106万円の壁」撤廃議論と短時間労働者への影響
2026年を迎え、労働環境を揺るがしているのが「2026年社会保険制度改正」に伴う適用拡大の波です。これまで主婦層や学生アルバイトの就労調整の引き金となってきた、いわゆる「社会保険の扶養基準(年収106万円・130万円の壁)」のあり方が根本から問い直されています。
厚生労働省は、パート・アルバイトなどの短時間労働者に対する社会保険の適用拡大を一貫して推進してきました。企業規模要件(従業員数要件)の段階的引き下げが進み、2026年には「週の所定労働時間が20時間以上」であれば、企業規模に関わらず原則として社会保険加入を義務付ける方向へと法制度の整備が加速しています。
この改革には激しい賛否両論が渦巻いています。
【制度改正のメリット(加入側)】 将来受け取れる年金額が基礎年金に加えて厚生年金分上乗せされ、病気やケガで働けなくなった際の傷病手当金や、出産手当金の受給資格が得られます。配偶者の扶養に依存しない経済的自立の基盤が整う点は確実な前進です。
【制度改正のデメリット(加入側)】 一方で、短期的には年収106万円前後のパートタイマーの手取りが年間で15万〜16万円ほど一気に減少します。生活費の補填を目的に働いている層にとっては、手取りを維持するために労働時間を大幅に増やすか、あるいは週20時間未満に抑えるかの極端な選択を迫られることになります。
一般に知られていない盲点とネットの誤解
社会保険料に対して「取られるだけで一銭の得にもならない罰金のようなもの」という極端な言説が散見されますが、これは制度の半分しか見ていません。手取り防衛を考える上では、知られざるセーフティネットの機能と税制上の優遇措置を正しく把握しておく必要があります。
最大のメリットは、支払った社会保険料の全額が「社会保険料控除」として所得から差し引かれる点です。配偶者や子どもの国民年金保険料を代わりに納付した場合でも、支払った本人の所得控除として全額申告できます。これにより課税所得が圧縮され、所得税や翌年の住民税を大幅に軽減する防壁として機能しています。
さらに、健康保険には民間保険を凌駕する強力な保障が付帯しています。大きな病気や手術で医療費が数百万円単位に膨らんだ場合でも、自己負担額を月数万円〜十数万円程度に抑え込める「高額療養費制度」や、病気休業中に給与の約3分の2が最長1年6カ月支給される「傷病手当金」は、社会保険加入者だけの特権です。
【プロの結論】現状の働き方を見直すべき人・維持すべき人の特徴
制度のメリット・デメリットを踏まえ、働き方のスタンスをどう定めるべきかの判断基準を明示します。
【社会保険への積極加入・労働時間拡大が向いている人】
- 将来の老齢厚生年金を増やし、単身での老後資金の不安を解消したい独身者やフリーター
- キャリア形成を望み、将来的に正社員へのステップアップやフルタイム勤務を目指している人
- 民間保険の医療特約や就業不能保険への加入を減らし、固定費を削りたいと考えている人
【扶養内維持や労働時間の抑制を慎重に検討すべき人】
- 配偶者の手厚い扶養手当(配偶者手当)の支給基準が厳格に定められており、扶養を外れると世帯手取りが大きく損をする世帯
- 育児や介護の負担が重く、週20時間以上の勤務に耐えうる物理的・精神的余裕がない人
- 直近1〜2年でまとまった現金を必要としており、目先の手取り減少がダイレクトに生活困窮につながる家庭
【社会 保険 料金】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らせば、1年間の社会保険料は本当に安くなりますか?
A1:はい、明確に安くなります。4月から6月の給与(3〜5月の勤務分)で標準報酬月額が決定されるため、この時期の残業を意識的に減らすことで、9月以降の1年間の等級を抑え、手取りを最大化させることが可能です。ただし、繁忙期を意図的にサボることは評価や基本給に悪影響を与えるため、業務の平準化を図るアプローチが現実的です。
Q2:昇給して額面給与が上がったのに、手取りが減ってしまうことはありますか?
A2:昇給額が少額(数千円程度)の場合、標準報酬月額の等級が1ランク上がる境界線を超えてしまうと、増えた給与以上に天引き額(健康保険・厚生年金)が増加し、数カ月間にわたり手取りが逆転して減るケースがあります。この現象は人事労務の現場で「昇給貧乏」とも呼ばれ、注意が必要です。
Q3:副業で得た収入にも社会保険料はかかりますか?
A3:副業が「業務委託(事業所得や雑所得)」であれば、本業の給与から引かれる社会保険料には一切影響しません。確定申告による所得税・住民税の納税のみで完結します。ただし、副業先でも「パートやアルバイトとして雇用契約」を結び、副業先でも週20時間以上勤務などの加入要件を満たした場合は、2箇所以上の事業所での按分計算となり、副業分の給与からも社会保険料が徴収されます。
まとめ:今後の動向と失敗しないための判断基準
給与明細に刻まれる社会保険料の金額は、漫然と眺めているだけでは単なる「手取りを奪うコスト」にしか見えません。しかし、その算定根拠である「標準報酬月額」の決まり方や「4月〜6月」の重要性、そして自らのライフステージにおける費用対効果を論理的に理解すれば、手取り防衛のための戦略的な選択肢が見えてきます。
2026年以降、社会保障費の負担構造改革はさらに進み、現役世代に対する締め付けが自然に緩むことは期待できません。だからこそ、「制度を正しく知り、手取りシミュレーションを怠らず、自分にとって最も手元資金と将来保障のバランスが良い働き方を選ぶ」という能動的な姿勢が、これからの時代を生き抜く最大の防衛策となります。 (出典: 社会 保険 料金(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
