実家暮らしはいくら入れる?平均相場と手取り別基準・親の本音を徹底解剖
新社会人としてのスタートや転職、あるいは将来の蓄えのために選択される実家暮らし。日々の固定費を大幅に抑えられる大きなメリットがある一方、多くの社会人を悩ませるのが「毎月、実家にいくらお金を入れるべきなのか」という生々しい生活費の境界線です。昨今の物価高や光熱費の高騰を受け、家庭内のコスト構造が大きく変化するなか、ネット上で飛び交う「平均3〜5万円」という定説は果たして妥当なのでしょうか。
親子という親密な間柄だからこそ、面と向かって金額を交渉するのは気まずく、曖昧なまま数年間を過ごしてしまうケースも少なくありません。本稿では、最新の家計調査データやファイナンシャルプランナーの見解を軸に、年代別・手取り別の客観的な相場から親側の知られざる本音、さらには家族間の共依存を防ぐための実践的なルール設計まで、現場のリアルな証言を交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家に入れる生活費の全国的な適正相場は「手取りの15〜20%(金額にして3万〜5万円)」が標準ライン。
- 要点2:親の本音は「生活費の補填」以上に「自立した社会人としての自覚と感謝」を求めており、入れない期間が長期化すると家庭内摩擦が深刻化する。
- 要点3:家事分担や固定費の個別負担を含めた「ルールの明文化」と、浮いた固定費の強制貯蓄こそが、後悔しない実家生活の必須条件となる。
【2026年最新】実家暮らしの生活費相場はいくら?「平均3〜5万円」の真実
各種金融メディアや調査機関の最新データによると、社会人が実家に入れている生活費の平均額は約4万円、ボリュームゾーンとしては3万〜5万円に集中しています。マネコミが公表したファイナンシャルプランナー監修のレポートや、マネーキャリアなどの家計実態調査を検証しても、全体の平均値はおおむねこのレンジに収まります。
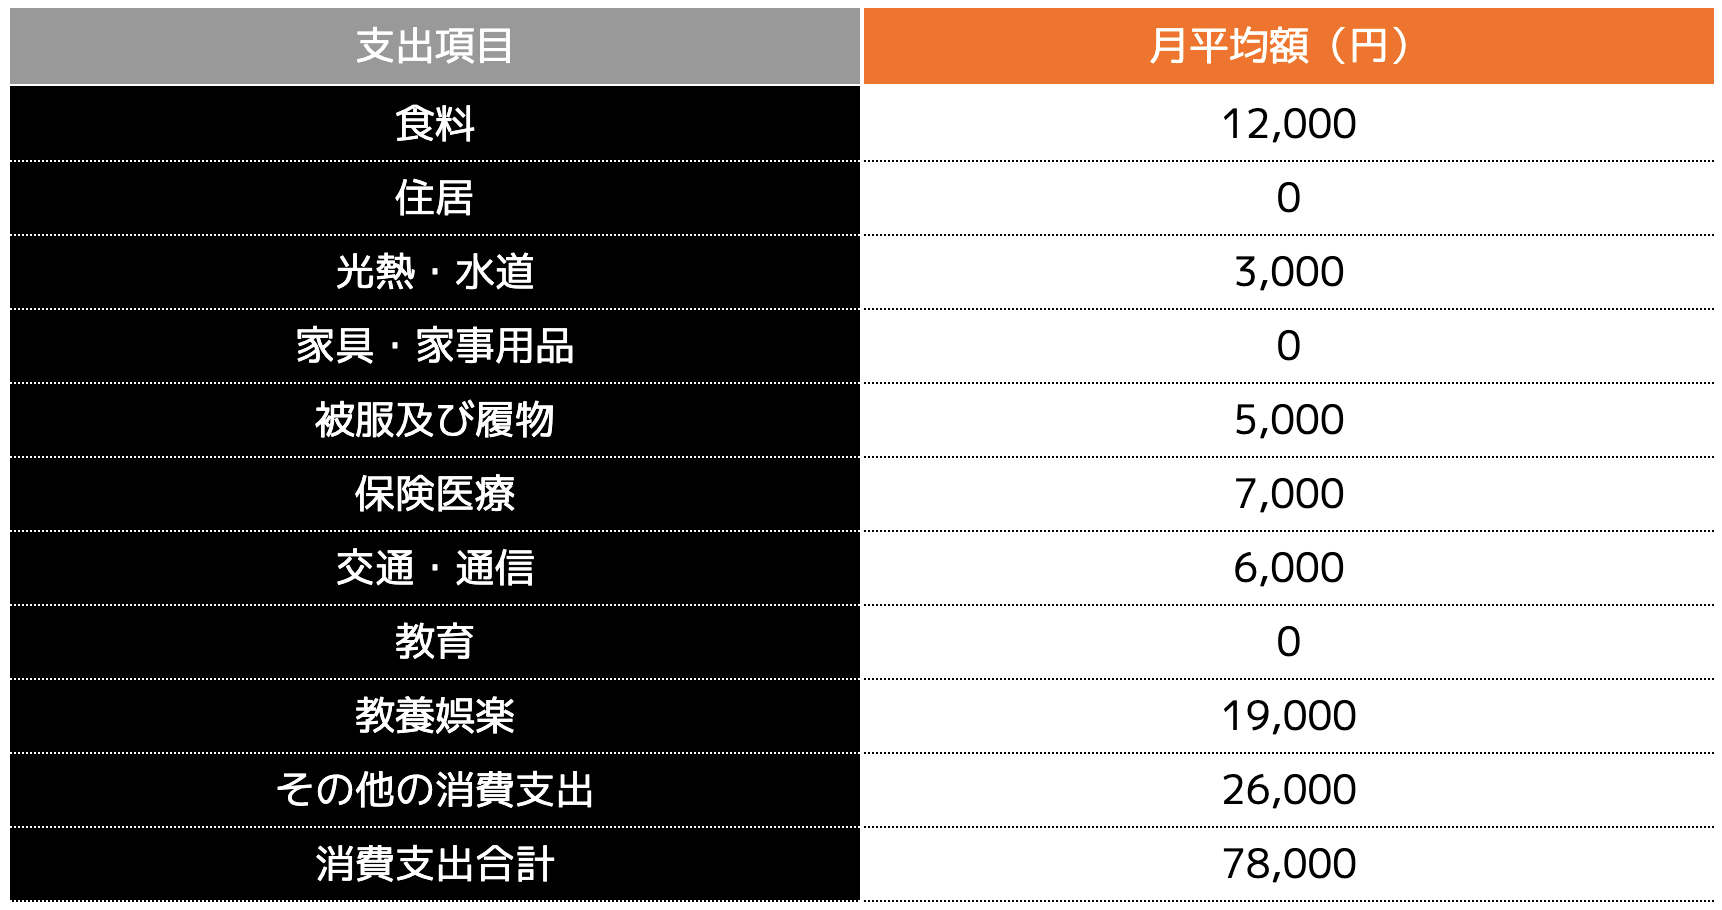
実家暮らしにおける単身者の生活費総額は平均で約7.6万円程度と推計されており、内訳を分解すると「実家へ渡す生活費が3万〜5万円、残りの2万〜4万円が個人の携帯料金や小遣い、日用品代」というポートフォリオが一般的です。つまり、実家に3万〜5万円を入れるという行為は、自立した成人として最低限の水道光熱費や基礎食費を分担している状態といえます。
一人暮らしにかかる基礎費用と比較すると、この数字のインパクトは明白です。都市部で一人暮らしをする場合、家賃だけで6万〜8万円、食費に4万円、水道光熱費に1万〜1.5万円が吹き飛び、基礎生活費だけで毎月13万〜15万円が手元から消えていきます。実家に4万円を入れる生活は、一人暮らしに比べて毎月およそ10万円近い固定費を圧縮している計算になります。この恩恵を単なる「安上がりな下宿」と捉えるか、「資産形成のための戦略的猶予」と捉えるかで、数年後の経済格差は決定的なものになります。

【年代・手取り別一覧表】20代・30代・40代で変わる適正負担額
実家に入れる適正金額は、一律の定額ではなく「本人の手取り収入」と「年代(親の退職状況)」によって変動させるのが合理的です。ファイナンシャルプランナーが推奨する基本の算式は、「手取り月収の15%〜20%」。手取り20万円であれば3万〜4万円、手取り25万円であれば4万〜5万円が黄金比率とされています。
| 年代・ライフステージ | 手取り月収の目安 | 実家に入れる金額相場 | 貯金額の目安・編集部の評価 |
|---|---|---|---|
| 新社会人・20代前半 | 18万〜22万円 | 2万〜3.5万円(手取りの15%前後) | 月5万〜7万円貯金。まずは生活リズム確立と緊急資金の確保を最優先。 |
| 20代後半〜30代前半 | 23万〜28万円 | 4万〜5万円(手取りの15〜20%) | 月8万〜10万円貯金。固定費が浮く最大の蓄財期。投資へも資金配分を。 |
| 30代後半〜40代 | 30万〜40万円超 | 5万〜6万円以上(親の年金受給状況による) | 親の老後を支える意識が必要。一人暮らし並みの負担(6万円〜)も視野に。 |
20代前半の新社会人の場合、手取りが20万円を下回る時期は2万〜3万円からスタートしても親側の理解は得られやすい傾向にあります。一方で、30代以降も実家に留まり続ける場合、事情は一変します。親が定年退職を迎えて年金生活に入っている場合、子どもが4万円前後しか入れないと、家計の赤字を親の年金や退職金で補填する構造に陥りかねません。自身の収入増や親の加齢フェーズに合わせて、定期的に金額を見直す柔軟性が不可欠です。
【実態検証】「お金を入れない子ども」に対する親のリアルな本音
ネット上の掲示板やSNS、家計相談の窓口には、同居する子どもに対して複雑な感情を抱える親たちの赤裸々な声が溢れています。大手生活情報コミュニティの投稿を紐解くと、生活費を入れない、あるいは1万〜2万円程度で済ませている子どもに対して、親側が抱く感情は「怒り」というよりも「失望と遠慮の板挟み」です。
「社会人になってもう3年。毎朝のご飯を作り、洗濯もしているのに、家には1円も入れない。注意したいけれど、子どもの機嫌を損ねて口を利いてくれなくなるのが怖くて言い出せない」(50代・母親)
「手取りが少ないのは知っているが、休日は友人と高価な外食や旅行に出かけている姿を見ると、家をタダのホテル扱いされているように感じて虚しくなる」(60代・父親)
このように、親側のストレスの本質は「生活費が足りない」という金銭的理由だけではありません。「成人した我が子から、家政婦や下宿屋のように扱われている」という精神的負担が家庭内の溝を深めています。
その一方で、興味深い親心も浮き彫りになっています。ある金融機関の意識調査によると、子どもから生活費を受け取っている親の約3割が、「もらったお金に手を付けず、子ども名義の別口座にそのまま貯金している」と回答しています。「将来の結婚資金や住宅購入の頭金として、いつか返してあげたい」「家にお金を入れるという社会人としての習慣だけは身につけさせたい」という親心が背景にあります。親はお金を奪いたいのではなく、子どもが「自立の儀礼」を果たす姿勢を求めているのです。
一般に知られていない盲点とネットの誤解|「入れない・少なすぎ」が招く末路
「実家に甘えられるうちは、お金を入れずに全額自分の小遣いや貯金に回した方が合理的」という意見がネット上で散見されます。しかし、生活費を入れない、あるいは極端に少ない負担で実家暮らしを続けることには、長期的な人生設計において致命的な盲点が存在します。
第1の盲点は、「生活コスト感覚の麻痺」です。家賃、電気代、水道代、Wi-Fi代、調味料やトイレットペーパーなどの消耗品費——これらが生活を維持するためにいくらかかるのかを体感しないまま30代を迎えると、金銭感覚が学生時代の延長のまま固定化されます。その結果、手取りの多くを外食や趣味に浪費する「実家暮らしの隠れ貧困」に陥り、いざ一人暮らしを始めたり結婚生活に入ったりした瞬間に、生活破綻を起こすリスクが高まります。
第2の盲点は、「家事労働の無償搾取による自立不能」です。実家暮らしでお金を入れない人の大半は、掃除、洗濯、炊事といった家事労働も親に依存しています。民間試算によると、専業主婦(夫)相当の家事労働を金銭換算すると月額十数万円の価値があるとされます。お金も入れず、家事も分担しない生活は、親の労働を無償で搾取している状態に他ならず、婚活市場や同棲の現場で「生活力ゼロ」として手痛い現実を突きつけられるケースが後を絶ちません。
さらに深刻なのが、「親の高齢化と共倒れリスク」です。親が70代を迎えて年金収入のみとなった家庭で、40代の子どもが低額の生活費しか入れずに同居を続けた結果、親の医療費や介護費用が捻出できず、一家で経済的に困窮する事例が近年急増しています。実家にお金を正当に入れることは、親の老後破産を防ぐための最低限の防衛ラインなのです。
トラブルを防ぐ「実家生活費ルール決め」とスマートなお金の渡し方
親子間のギクシャクした空気を防ぎ、気持ちよく同居生活を継続するためには、最初の段階で「ビジネスライクなルール決め」を導入することが極めて効果的です。
新社会人の初任給を迎えたタイミングや、実家暮らしを再開する初月には、以下の3つのステップでルールを固定化することをおすすめします。
- 毎月の固定額と支払い日を決める:「給料日の翌日に手渡し、または親名義の口座へ定額自動振込」と指定します。口座振込にすることで、渡し忘れや「今月は手持ちが厳しいから後で」という甘えを構造的に排除できます。
- 個別負担する固定費を明確にする:実家に入れる「基本生活費(食費・水道光熱費)」とは別に、自身のスマートフォン代、自室のサブスク費用、消耗品代は自身で決済する旨を明確に切り分けます。
- 年1回の金額見直し条項を設ける:「昇給したとき」「ボーナス月」「親が定年退職したとき」に金額を再協議する約束を交わしておきます。ボーナス時は、通常の月額に加えて「感謝の気持ち」として5万〜10万円を上乗せするか、両親へ家電や旅行をプレゼントする形をとると非常に円満です。
また、初任給の際のお金の渡し方として効果的なのは、最初の1回だけは現金を手渡しし、「これまで育ててくれてありがとう。少ないけれど今月から生活費として毎月〇万円入れます」という一言を添えることです。この最初の通過儀礼があるだけで、親側の受け止め方は「生活費の徴収」から「我が子の成長の実感」へと昇華されます。
【プロの結論】家族社会学と心理的バウンダリーから見る「健全な実家暮らし」の条件
家族社会学の観点から見ると、成人の実家暮らしにおいて生じる軋轢の根本原因は、「心理的バウンダリー(境界線)」の曖昧さにあります。日本の家庭環境では、成人後も「親と子ども」という保護・被保護の役割関係が惰性で継続しやすく、これが無意識の甘えや過干渉を生む温床となります。
生活費を入れるという行為は、単なる経済的取引にとどまりません。それは、「私はもうあなたの保護下にある庇護民ではなく、この家を共同運営する一人の自立した同居人である」という境界線を引くための心理的契約なのです。お金を介在させることによって初めて、親子の共依存関係から脱却し、対等な大人同士のリスペクトある関係性が構築されます。
実家暮らしという環境がプラスに働く人と、今すぐ一人暮らしを検討すべき人の境界線は極めて明確です。
- 実家暮らしに向いている人の条件: 明確な貯蓄目標(「2年間で300万円貯めて起業・結婚・留学する」など)があり、実家に相場額を入れた上で家事も応分に負担し、浮いた資金を確実に資産運用へ回せる自律心のある人。
- 実家暮らしをおすすめできない人の条件: 「なんとなく楽だから」という理由で滞在し、生活費を入れずに余剰金を浪費してしまい、親に日々のスケジュールや身の回りの世話を管理されている人。この状態に当てはまる場合、多少生活が苦しくなっても一人暮らしへ踏み切る方が、長期的な人間的成長と資産形成につながります。

【実家 暮らし いくら 入れる】に関するよくある質問(FAQ)
Q1:新社会人の初任給ではいくら入れるべきですか?初月から渡す必要がありますか?
A1:初任給の手取りが16万〜20万円程度の場合、初任給の月は2万〜3万円が一般的な相場です。初任給が支給される初月、または翌月の給与日からのスタートで問題ありません。金額の多寡よりも、「初任給をもらったので、感謝を込めて今月から生活費を納めたい」という自発的な姿勢を伝えることが最も大切です。
Q2:親から「お金はいらないから全額貯金しなさい」と固辞された場合はどうすればいいですか?
A2:親側の好意を無下に断る必要はありませんが、完全に甘えるのは禁物です。この場合は「親の指定する自分名義の積立口座」に毎月3万〜5万円を強制的に天引きし、浮いたお金を浪費しない仕組みを作りましょう。また、現金を受け取らない親に対しては、米や水などの重い生活必需品の定期購入を担当する、実家の光熱費やWi-Fi料金の支払いを自分のクレカに変更する、あるいは母の日・父の日や誕生日にまとまった贈り物をするといった形で実質的な家計支援を行うのがスマートです。
Q3:ボーナスからも実家にお金を入れるべきでしょうか?
A3:毎月の固定費(3万〜5万円)をきちんと納めているのであれば、ボーナスからの追加拠出は必須ではありません。ただし、調査データによると約25〜30%の人がボーナス時にも数万円を上乗せして入れています。現金をそのまま渡すのに抵抗がある場合は、家族での外食をご馳走したり、古くなった実家の生活家電(洗濯機や電子レンジなど)を買い替えたりする形でお金を還元すると喜ばれます。
Q4:病気や休職、手取り15万円未満などで生活費を入れるのが厳しい時は?
A4:金銭的に苦しい状況であれば、無理に相場の3万円を捻出する必要はありません。「現在の手取り状況」を親に正直に情報開示し、「今月は1万円しか入れられない」「復職するまでは家事全般(掃除・料理・ゴミ出し等)を自分がすべて引き受ける」といった形で、労働による代替負担を提案してください。最も避けるべきは、理由を説明せずに黙ってお金を入れなくなることです。
まとめ:自立と家族円満を両立させる「大人の実家ルール」の作り方
実家暮らしにおける生活費の適正額は、一般的に「3万〜5万円」、あるいは「手取り月収の15〜20%」が確かな基準となります。しかし、この金額は単なる下宿代の支払いや損得勘定ではありません。大人になった子どもが親に対して示す「自立の意思表示」であり、互いの心理的距離を健全に保つための潤滑油です。
物価高が続くこれからの時代、実家暮らしがもたらす固定費削減のパワーは計り知れません。しかしその恩恵は、親の無償の犠牲の上に成り立っていることを忘れてはなりません。毎月の適正な金額負担、家事の積極的な分担、そして明確な貯蓄目標の設定——この3つのルールを自らに課すことによって初めて、実家暮らしは「甘えの温床」から「未来を切り拓く最強の資産形成拠点」へと昇華するのです。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
