独身に生命保険は不要?後悔する人の共通点と2026年の最適解
「養う家族がいないのだから、独身に生命保険など無駄金にすぎない」――ネットやSNSの蓄財コミュニティを開けば、こうした過激な不要論が飛び交っています。毎月の固定費を徹底的に削り、浮いた資金を投資に回すことが正義とされる風潮の中で、生命保険の解約ボタンを押した単身者も少なくありません。
しかし、実際の医療現場やFP相談の最前線を取材すると、全く異なる切迫した光景が浮かび上がります。「不要論を真に受けて解約した直後、想定外の長期療養で貯金をすべて吐き出した」「働けなくなった瞬間、生活費を工面できず実家の老親に頼らざるを得なくなった」と、涙ながらに後悔を語る単身者が後を絶ちません。2026年現在の社会保険制度やインフレ環境を踏まえ、独身者が本当に備えるべき保障の真実を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身に死亡保険は不要」は事実だが、医療費と就業不能という「生前リスク」への備えを削りすぎると人生が破綻する。
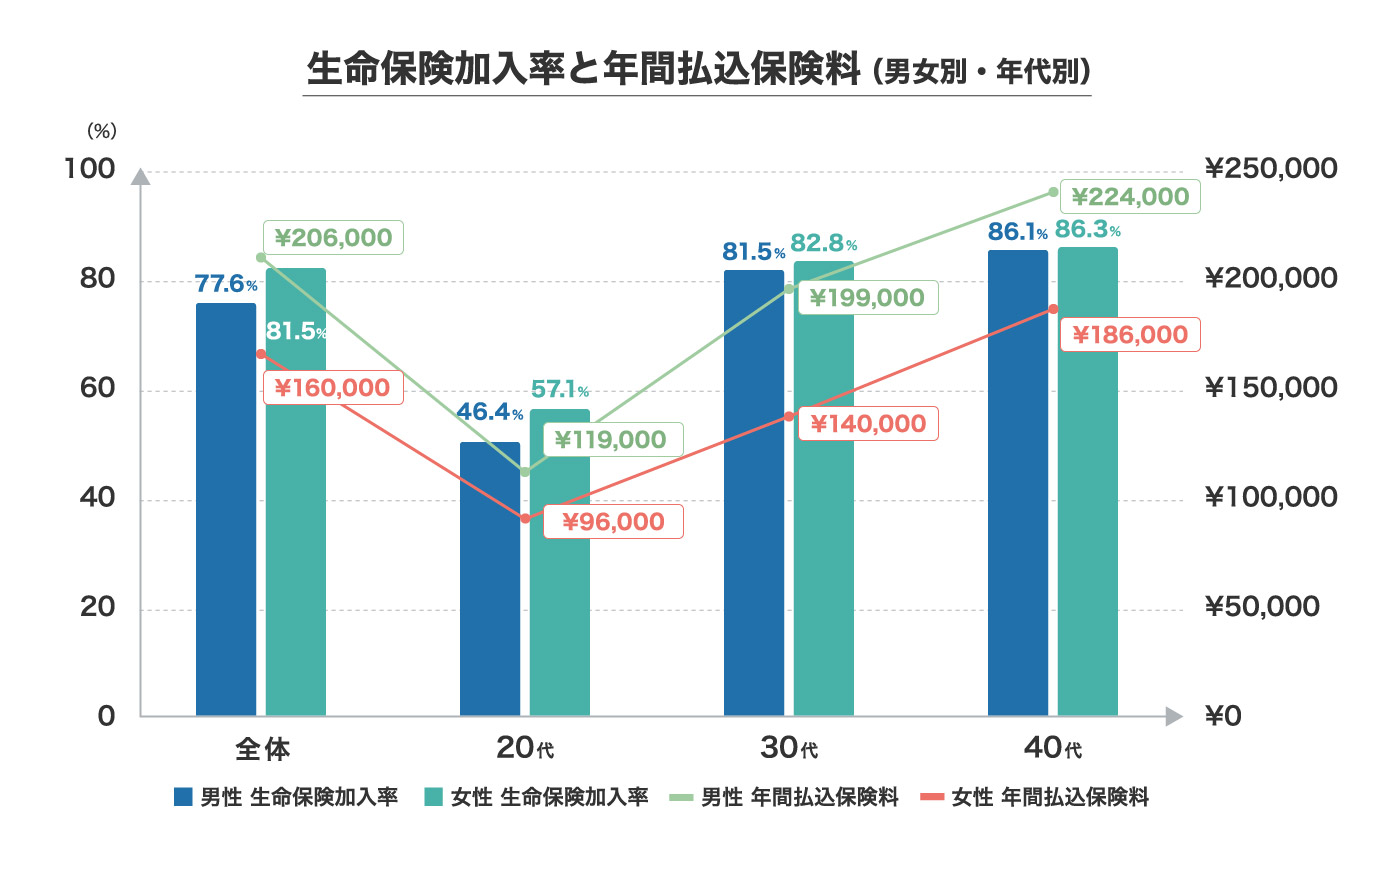
- 要点2:独身の保険加入率は20代で約46%、30代で約71%に跳ね上がり、月額保険料の平均相場は1万円〜1万5,000円前後に収斂する。
- 要点3:高額療養費制度ではカバーできない「収入減」と「差額ベッド代」を、安価な掛け捨て型でピンポイントに防衛するのが2026年の最適解。
【実態調査】独身者の生命保険加入率と2026年の月額保険料相場
客観的な調査データから、独身者のリアルな保険加入傾向を紐解いていきましょう。大手シンクタンクや業界団体の公表資料(ニッセイ基礎研究所や主要保険プラットフォームの調査データなど)によると、20代独身の生命保険加入率は約46%にとどまる一方、30代独身では約71%まで急上昇します。20代前半のうちは「まだ健康だから関係ない」と考えていた層も、30代を迎えて健康診断の数値に陰りが出始めたり、周囲の同世代の罹患を目の当たりにしたりすることで、保険の必要性を強く認識し始める傾向が如実に現れています。
性別による意識の差も明確です。単身女性は20代後半から医療保障やがんへの備えに対する意識が高く、女性特有の疾患をカバーする特約を重視する傾向が見られます。一方、単身男性は30代半ばを過ぎてから生活習慣病や就労不能リスクに危機感を覚えて駆け込むケースが目立ちます。保険業界各社も単身世帯の急増を受けた商品改編を加速させており、2026年4月に第一ライフグループへの再編に伴い商号変更した第一ネオ生命保険(旧ネオファースト生命保険)をはじめ、ネット完結型・保障細分化型の商品が単身層の支持を集めています。
気になる家計への負担ですが、各種家計調査および保険相談窓口の最新データにおける独身の月額保険料平均相場は1万円〜1万5,000円前後です。ただし、この数値には高額な個人年金や貯蓄型保険を契約している層が含まれています。純粋にリスクヘッジだけを目的に掛け捨て型で組み立てている合理的な単身者に限れば、月額5,000円〜8,000円程度で十分な防衛ラインを構築しているのが実情です。

【噂の真相】独身の生命保険はいらない?「無駄」と叫ぶ人の盲点と後悔の現場
なぜネット上では「独身の生命保険はいらない」という言説がこれほど強い支持を集めるのでしょうか。その発端は、従来の国内大手生保が販売してきた「死亡保障メインの分厚いパッケージ商品」への反発にあります。自分が死亡した際、数千万円の保険金が支払われる仕組みは、扶養すべき子どもや配偶者がいて初めて価値を持ちます。遺品整理費用や葬儀費用として数百万円あれば事足りる単身者にとって、巨額の死亡保障に毎月数万円を支払う行為が無駄であることは疑いようのない事実です。
しかし、問題はここからです。「独身に死亡保険は不要」という正論が、いつの間にか「独身にはあらゆる生命保険が一切不要」という極論へとすり替わって拡散されてしまいました。このネットの言説を盲信した結果、手痛いしっぺ返しを食らう単身者が続出しています。
取材に応じた都内在住のIT企業勤務・30代独身男性の手記は、その典型的な落とし穴を物語っています。
「YouTubeの蓄財系動画に感化され、新卒時代に入った医療保険を『高額療養費制度があるから無駄』と解約しました。浮いたお金はすべてオルカン(全世界株式)に積み立てていたんです。ところが35歳の冬、激しい腹痛で救急搬送され急性膵炎と診断。2カ月の入院と、その後の半年間に及ぶ療養を余儀なくされました。会社からの傷病手当金は出たものの手取りは激減し、ワンルームマンションの家賃、水道光熱費、差額ベッド代、日用品代で貯金300万円はあっという間に底をつきました。相場が下落していた時期だったため積立投資を取り崩すこともできず、最後は地方で年金暮らしをする70代の母親に泣きついて生活費を振り込んでもらいました。『自立した大人』のプライドは完全に粉砕されました」
既婚者であれば、本人が倒れても配偶者の収入や家事・看病のサポートが期待できます。しかし独身者は、倒れた瞬間に「看病してくれる人」も「代わりに稼いでくれる人」も身の回りに存在しないという残酷な現実に直面します。独身こそ、自身の健康破綻がダイレクトに生活困窮へと直結するハイリスクな存在なのです。
【データ徹底比較】2026年最新の生命保険比較と独身に必要な保障の優先順位
独身者が備えるべきリスクは限られています。感情やセールストークに惑わされず、各保険の機能と費用対効果を冷静に見極める必要があります。2026年時点の代表的な保障カテゴリーを一覧で整理しました。
| 保険の種類 | 保障の主目的と詳細 | 独身の必要性・加入目安 | 編集部の見解・評価 |
|---|---|---|---|
| 医療保険(終身型) | 病気・ケガによる入院日額や短期入院一時金、手術費用を補填 | 極めて高い (月額2,000〜4,000円) | 単身者の防壁として必須級。入院日額よりも「まとまった一時金」が出る設計を推奨。 |
| 就業不能保険 | 病気やケガで長期間働けなくなった際の月々の生活費を給付 | 高い (自営業は必須、会社員も推奨) | 独身最大の死角である「収入の完全途絶」を防ぐ切り札。傷病手当金がないフリーランスは最優先。 |
| がん保険 | がん診断時の一時金、自由診療や先進医療、通院治療費を保障 | 中〜高 (30代以降は強く推奨) | 通院治療が主流の現代において、治療費と就労制限のダブルパンチを緩和する。 |
| 死亡保険(定期型) | 死亡時に遺族へまとまった現金を支給 | 低い (基本的には不要) | 残す家族がいないなら無駄。親へ葬儀費用(200万〜300万円程度)を残したい場合のみ少額で検討。 |
| 貯蓄型・終身保険 | 死亡保障に貯蓄機能を付帯、満期や解約時に返戻金が発生 | 極めて低い (原則非推奨) | インフレ下では資産価値が実質目減りする。保障と資産形成は完全に分離すべき。 |
一般に知られていない制度の限界|高額療養費制度があっても貯金が溶ける理由
保険不要論者が金科玉条のように掲げるのが、日本の誇る公的制度である高額療養費制度です。確かにこの制度のおかげで、年収約370万〜770万円の一般的な会社員であれば、1カ月の医療費自己負担限度額はおおむね8万〜9万円前後に抑えられます。これだけを見れば「100万円の貯金があれば医療保険など不要」と思えるかもしれません。
しかし、実際の医療請求書には公的保険が1円も適用されない費用がずらりと並びます。最たるものが「差額ベッド代」です。厚生労働省の主な医療機関調査でも明らかな通り、プライバシーを保ち療養に集中するための個室・少人数部屋代は1日あたり平均6,000円〜8,000円、都市部の大規模病院では1万5,000円を超えるケースも珍しくありません。独身者は着替えの補充や身の回りの世話を家族に頼めないため、精神的負担を避けるために個室を選ばざるを得ない局面が多々あります。これらは1カ月で20万〜40万円の純粋な自己負担となります。
さらに見落とされがちなのが、先進医療や自由診療の費用、そして病院外で発生する出費です。抗がん剤の副作用を抑えるケア用品、通院のタクシー代、家事ができない間の家事代行や配食サービスの利用費など、単身生活を維持するための追加コストが毎月重くのしかかります。
会社員であれば休職4日目から最長通算1年6カ月間にわたり給与の約3分の2が補填される「傷病手当金」が支給されます。しかし、手取りベースで3分の1以上削られる打撃は想像以上に深刻です。ボーナスはゼロになり、家賃などの固定費は一切下がりません。ましてや国民健康保険に加入する自営業・フリーランスには傷病手当金すら存在しません。公的保障の枠組みだけでは、単身者の生活を支えきれない構造的な隙間が存在するのです。
【年代別の見直し戦略】20代・30代・40代で激変するリスクと選び方
独身者の保険戦略は、年齢と資産形成ステージによってダイナミックに変化させる必要があります。年代ごとの最適なアプローチを整理しました。
20代独身:固定費を削りつつ「健康状態の固定」を狙う
20代は病気のリスクが極めて低く、貯蓄の形成を最優先すべき時期です。高額な死亡保障や高機能な特約は一切不要です。ただし、検討に値するのがシンプルな掛け捨て型医療保険への早期加入です。若く健康なうちに加入することで、月額1,500円〜2,000円前後の極めて安価な保険料を生涯固定できます。一度でも生活習慣病の兆候が出たりメンタルヘルスの不調で通院歴がついたりすると、以後の新規加入が著しく困難になるため、最低限の「保障枠の確保」として割り切るのが賢明です。
30代独身:就業不能リスクとがんへの備えを本格化
キャリアが充実し収入が増える一方で、生活習慣病やがんの罹患率が徐々に上昇する転換期です。30代単身者が最も警戒すべきは、前述の通り「長期の働けないリスク」です。会社員であっても給与減少分を補うための就業不能保険を検討肢に入れ、月額10万〜15万円の給付金を設定しておくと盤石です。また、がん診断時にまとまった治療資金(100万〜200万円程度)が無条件で振り込まれるがん保険の優先度が急上昇します。
40代独身:過去の契約を総点検し「終身保険・貯蓄型」を整理
40代は、20代や30代前半に義理や勢いで加入した保険の「見直し」が不可欠な年代です。バブル期のような高利回りが望めないにもかかわらず、高額な保険料を払い続けている貯蓄型保険や終身保険があれば、直ちに解約返戻金の推移を確認してください。現在のようなインフレ基調において、固定利回りの低解約返戻金型保険に毎月数万円をロックすることは、明確な機会損失です。純粋なリスクヘッジである掛け捨て型へスリム化し、余剰資金を流動性の高い現金預金やNISA等の資産運用へ振り向ける決断が求められます。

【プロの結論】単身者の心理的防壁と「おすすめできる人・慎重になるべき人」の分岐点
現代の日本社会における単身化の進行は、家族社会学的に見れば「血縁コミュニティによる相互扶助機能の喪失」を意味します。かつての日本型社会では、誰かが倒れれば実家の親や兄弟姉妹、配偶者が無償のケア労働を提供し、経済的・心理的なセーフティネットとして機能していました。
しかし成熟した大人の単身生活において、高齢化した両親に自己の生存リスクを依存させる構造は、家族関係の破綻や共依存の歪みを生み出す引き金になりかねません。「自分の人生と尊厳は、自分自身の経済力と契約の力で守り切る」という心理的バウンダリー(境界線)の確立こそが、独身者が保険を検討する際の本質的な動機であるべきです。
以上の視点を踏まえ、独身で保険に加入すべき人・不要な人の判断基準を明確に提示します。
▼ 生命保険(医療・就労・がん保障)への加入をおすすめできる人:
- 現在の金融資産が300万円未満の人:突発的な病気や入院で生活防衛資金がショートする危険性が極めて高い層。
- フリーランス・個人事業主:傷病手当金がなく、働けなくなった翌月から収入がゼロになるリスクを抱えている人。
- 実家や親族を頼れない(または頼りたくない)人:緊急時の経済的・物理的支援をすべて外部サービスで解決しなければならない層。
- 投資資金を取り崩したくない人:相場暴落時であっても、病気の治療費のために運用資産を底値で売却したくない合理主義者。
▼ 生命保険への加入に慎重になるべき(ほぼ不要な)人:
- 流動性の高い現金預金が500万円以上ある人:半年〜1年程度の無収入期間や先進医療費を自己資金だけで平然と乗り越えられる層。
- 公務員または大手企業の正社員で、手厚い付加給付がある人:健康保険組合独自の制度により、月々の自己負担上限が2万円〜3万円程度に制限されている恵まれた環境にいる人。
- 親族に資産があり、生活面でも強力なバックアップが確実に期待できる人。
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身の場合、死亡保険は本当に1円も入らなくていいですか?
A1:原則として不要です。ただし、万が一自分が他界した際、実家の両親や親族に葬儀代や部屋の引き払い・遺品整理費用で迷惑をかけたくない場合は、少額の定期保険(死亡保障200万〜300万円程度、月額数百円〜千円前後)を最低限用意しておく選択は合理的です。数千万円規模の過大な死亡保険に入る必要は全くありません。
Q2:医療保険は「終身型」と「定期型」、独身ならどちらを選ぶべき?
A2:基本的には「掛け捨ての終身医療保険(払込期間は終身払い)」をおすすめします。若いうちに安い保険料で加入すれば将来にわたって負担が増えず、高齢期まで保障を維持できます。資産が数千万円単位で貯まった段階で「もう保険は不要」と判断できれば、その時点で解約すれば済むためです。
Q3:就業不能保険と医療保険は両方入る必要がありますか?
A3:予算が限られている場合、優先順位は働き方で分かれます。会社員であれば健康保険から傷病手当金が出るため、まずは入院・手術の一時金をカバーする医療保険を優先。自営業やフリーランスの方は公的保障の薄さを補うため、医療保険を最小限にしてでも就業不能保険を優先的に確保するのが定石です。
Q4:貯蓄型保険で将来の老後資金を作るのは独身にとって得策ですか?
A4:おすすめできません。現在の貯蓄型保険は利回りが低く、途中でまとまったお金が必要になって解約すると元本割れするリスクがあります。さらにインフレが進むと満期金の実質的な購買力が低下します。老後資金は新NISAやiDeCoといった税制優遇制度を活用したインデックス投資で作り、保険は掛け捨てで純粋なリスク対策に徹するのが現代の鉄則です。
まとめ:過剰な不安を手放し「自分を守る最小限の盾」を構える
「独身に生命保険は不要」というフレーズは、過剰な死亡保障を売りつけられていた時代に対するアンチテーゼとしては正解でした。しかし、リスクヘッジの対象を「残された家族」から「生きている自分自身」へとシフトさせなければならない単身社会において、生前リスクの全否定は極めて危険なギャンブルです。
独身者が必要とする保険とは、人生を豊かにするための投資商品ではなく、万が一のときに自分の尊厳と蓄財プランを守り抜くための「最小限の盾」に他なりません。月額数千円の掛け捨て型商品を中心に、医療一時金や就業不能リスクに焦点を絞った合理的な防衛ラインを整えておくこと。これこそが、他人に依存せず、自由で自立した単身ライフを謳歌するための最も確かな土台となります。 (出典: 独身 生命 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
