借用書とは?法的効力と書き方・契約書との違いを徹底解説【2026】
親族や知人から「少しの間だけお金を貸してほしい」と頼まれたとき、多くの人が直面するのが「借用書はどう書けばいいのか」「そもそも紙切れ一枚にどこまでの効力があるのか」という切実な迷いです。相手との関係性を壊したくないという遠慮から曖昧な口約束で済ませてしまい、のちに深刻な金銭トラブルや人間関係の崩壊に至るケースは後を絶ちません。
個人間融資や家族間での資金援助においても、法的な証拠力と税務リスクへの配慮が不可欠となっています。借用書の根本的な定義から金銭消費貸借契約書との違い、手書き書類の有効性、法的効力を担保する必須記載項目、そしてネット上で流布する印紙税にまつわる誤解まで、実務と法律の両面から徹底的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が貸主に差し入れる「片務的文書」であり、手書きでも必須事項と署名押印があれば法的効力を発揮する。
- 要点2:金銭消費貸借契約書との最大の違いは「双方が合意して保管するかどうか」にあり、高額融資や保全を重視するなら契約書や公正証書が確実である。
- 要点3:収入印紙がなくても文書自体は無効にならないが過怠税が発生し、家族間融資では贈与税対策としての借用書作成が極めて重要になる。
【基本構造】借用書とはどんな書類?金銭消費貸借契約書との違いを解剖
借用書とは、お金や物品を借りた側(借主・債務者)が、貸した側(貸主・債権者)に対して「確かに借り入れ、約束の期日までに返済する」という義務を承認し、差し入れる文書を指します。法的には民法第587条に規定される「金銭消費貸借」の合意を裏付ける重要な証拠資料となります。
金銭トラブルの現場で最も混同されやすいのが、「借用書」と「金銭消費貸借契約書」の違いです。両者の本質的な差異は「作成形式」と「保管形態」にあります。
借用書は基本的に借主のみが署名・押印し、貸主に1通だけ差し入れる「差入方式」が一般的です。一方、金銭消費貸借契約書は貸主と借主の双方が合意内容を確認し、2通作成して各自が1通ずつ保管する形式を取ります。紛失リスクや改ざんリスクを考慮した場合、後者の方がトラブル抑止力に優れています。
また、借用書自体にどれほどの借用書の法的効力があるのかという点も見極めが必要です。借用書は「裁判になった際の有力な証拠」にはなりますが、それ単体で相手の銀行口座や給与を直ちに差し押さえる力(強制執行力)は持ちません。回収を確実にするには、裁判所での判決や和解調書を得るか、最初から公証役場で「公正証書」を作成しておく必要があります。
| 文書の種別 | 署名押印と保管形式 | 証拠能力と強制執行力 | 編集部の見解・推奨使途 |
|---|---|---|---|
| 借用書(金銭借用証) | 借主のみ署名押印、貸主が原本を保管(1通作成) | 裁判時の証拠となる(強制執行力はなし) | 数十万円程度までの個人間融資、迅速な事実確認向け |
| 金銭消費貸借契約書 | 貸主・借主双方が署名押印、各自1通保管(2通作成) | 証拠能力が高い(強制執行力はなし) | 百万円以上の貸借や分割返済、利息・担保を設定する場合 |
| 公正証書(執行認諾付) | 公証人が作成、公証役場に原本保管(正本・謄本交付) | 極めて強固(裁判なしで財産差し押さえが可能) | 高額融資、絶対に回収遅延を許容できない取引に必須 |

【実態検証】利用者の生の声と現場目線で見えたリアルの落とし穴
ネット上の法律相談窓口や知恵袋、SNS上には、連日のように金銭トラブルに関する悲痛な叫びが寄せられています。「学生時代からの友人に頼まれて30万円を貸したが、返済期日を過ぎても連絡が取れない」「口約束で貸した親族が『あれはもらったものだ』と開き直っている」といった生々しいトラブルが典型例です。
報道機関の社会面や法テラスの相談事例を検証すると、貸主が借用書を作成しなかった最大の理由は「相手を疑っているように思われたくなかった」という情の葛藤にあります。「借用書を書いてほしい」と切り出すこと自体が相手への不信の表明のように感じられ、躊躇してしまうのです。
しかし、弁護士などの実務家が口を揃えるのは、「契約書を作らない優しさが、結果として相手を犯罪者や破産者に追い込む」という現実です。書面がない貸借では、借主側の心理として「いつでも返せばいい」「最悪うやむやにできる」という甘えが生じやすくなります。
また、「LINEのトーク履歴や銀行振込の記録があるから大丈夫」と過信するケースも目立ちます。振込記録は「お金を渡した事実」は証明できても、「それが貸付なのか、贈与なのか、過去の立替金の弁済なのか」までは証明できません。返済義務を巡る法的な争いにおいて、明確な借用書が存在しない場合の立証ハードルは極めて高くなります。
手書きでも有効?借用書の書き方と法的効力を担保する必須項目
日常の突発的な貸し借りにおいて、「手元にパソコンやプリンターがない」という場面は珍しくありません。結論から言えば、手書きの借用書の有効性は法律上完全に認められています。チラシの裏や便箋であっても、必要要件が記載されていれば法的な契約書面として機能します。
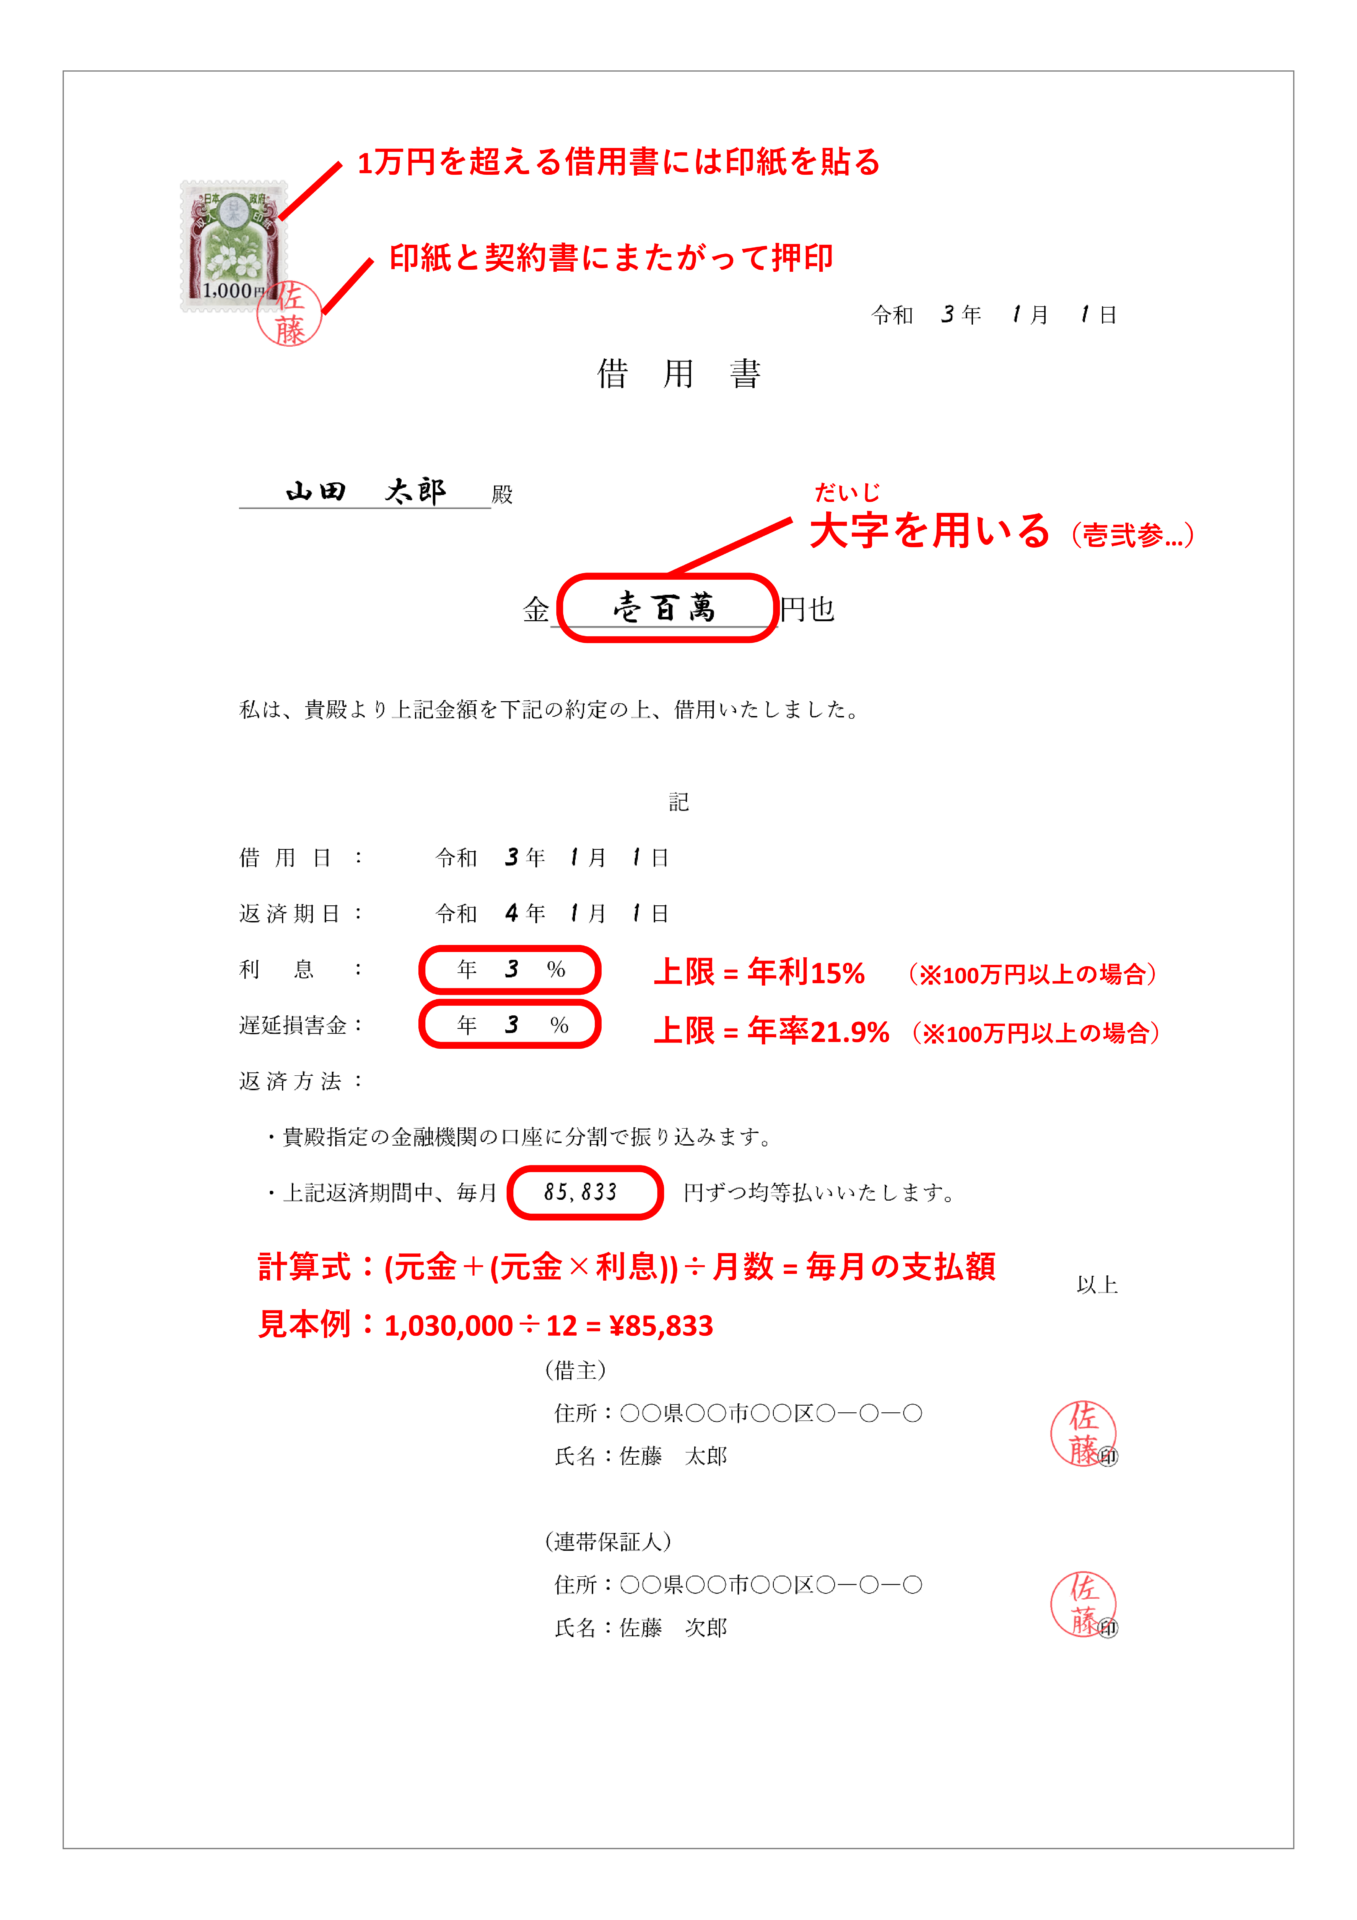
ただし、鉛筆や消せるボールペンなど後から改ざんできる筆記用具は避けるべきです。ボールペンや万年筆を使用し、金額の改ざんを防ぐために借入金額は漢数字の大字(壱、弐、参、拾など)を用いるか、「¥500,000-」のように前後に記号を付す工夫が求められます。
法的なトラブルを未然に防ぐため、借用書に必ず盛り込むべき「借用書の書き方における7つの必須記載項目」は以下の通りです。
- 表題(タイトル):「借用書」または「金銭借用証」と明記する
- 貸主の氏名:お金を貸す側のフルネームを記載する
- 借入金額および受領日:「金○○円を確かに受領いたしました」と明記し、金額と実際に金銭を交付した日付を記す
- 返済期日および返済方法:一括返済か分割返済か、銀行振込先口座や持参返済の場所を具体的に定める
- 利息および遅延損害金:利息を設定する場合は利率を年利で明記(無利息の場合も「利息は無利息とする」と書くのが安全)
- 借用書の作成年月日:合意した正確な日付を記す
- 借主の署名および押印:借主本人が自筆で住所・氏名を記載し、押印する(認印でも有効だが実印+印鑑証明書がベスト)
さらに返済が滞った際に備えるなら、残額を一括請求できる「期限の利益喪失条項」や、第三者に債務を保証させる連帯保証人の署名押印を設けておくことで、書面の防御力は飛躍的に向上します。現在は公的機関や法律系メディアから借用書テンプレート無料配布データ(WordやPDF形式)が数多く提供されているため、それらをベースに条項を過不足なく整えるのが合理的です。

一般に知られていない盲点とネットの誤解|印紙なしは無効?時効と税務の罠
借用書を取り交わす際、ネット上の古い情報や誤った噂に惑わされるケースが散見されます。実務上特に注意すべき3大トラップを検証します。
誤解1:「収入印紙を貼っていない借用書は法的に無効になる」という嘘
検索エンジンや知恵袋で頻繁に見かけるこの言説は完全な誤りです。借用書への収入印紙の貼付は「印紙税法」という税法上の義務であり、民法上の「契約の有効性」とは別個の論点です。印紙が貼られていなくても、当事者間の合意と返済義務は100%有効に存続します。
ただし、印紙を貼り忘れた文書が税務調査等で発覚した場合、本来納めるべき印紙税に加えて2倍の過怠税が上乗せされ、合計で本来の3倍を納付しなければならないペナルティがあります。収入印紙の金額基準は以下の通り定められています。
- 1万円未満:非課税(印紙不要)
- 1万円以上10万円以下:200円
- 10万円超50万円以下:200円
- 50万円超100万円以下:400円
- 100万円超500万円以下:1,000円
- 500万円超1,000万円以下:2,000円
誤解2:「借用書さえあれば何十年経ってもお金を取り戻せる」
債権には「消滅時効」が存在します。2020年4月1日の民法大改正以降、個人間の金銭貸借における借用書の消滅時効期間は、「権利を行使することができることを知った時から5年間」または「権利を行使することができる時から10年間」のいずれか早い方に統一されました。
返済期日を定めていた場合、その返済期日の翌日から5年が経過すると、借主が「時効を援用します」と主張した瞬間に債権は法律上消滅し、1円も回収できなくなります。時効をリセット(更新)するためには、借主に一部弁済をさせる(債務の承認)か、裁判上の請求を行う必要があります。
誤解3:「家族間融資だから借用書は不要で適当でいい」
親が子に住宅資金や事業資金を融通するような場面では、家族間融資の贈与税対策として借用書の作成が決定的に重要になります。税務署は、親族間での資金移動に対して「実質的な生前贈与ではないか」という厳しい目を向けます。
借用書が存在しない、利息が完全にゼロである、あるいは返済期日が定められておらず何年も実際の返済実績がない場合、税務署から「ある時払いの催促なし=実質的な贈与」とみなされ、多額の贈与税(年間110万円の基礎控除を超える分)を追徴課税される重大なリスクに直面します。家族間であっても市場実勢に沿った借用書を取り交わし、返済は手渡しではなく銀行振込で通帳に履歴を残すことが鉄則です。
【限界とリスク】借用書が無効になる決定的な理由と利息制限法の上限
形式上は借用書を作成していたとしても、中身に法的な瑕疵があれば紙切れ同然となってしまいます。法律関係者が指摘する借用書が無効になる決定的な理由には、以下のようなパターンが存在します。
第一に、利息制限法と上限金利を逸脱した金利設定です。個人間の貸借であっても利息制限法の適用を受けます。元本に応じた上限金利(年利)は以下の通り厳格に制限されています。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
この上限を超える利息の定めは超過部分が無効となります。また、個人間の貸し借りであっても年109.5%(出資法の上限金利)を超えるような暴利を定めた場合、契約自体が公序良俗違反(民法90条)として全体が無効になる恐れすらあります。
第二に、「詐欺・強迫による署名」「泥酔状態など意思能力を欠いた状態での作成」です。脅して無理やり書かせた借用書は後から取り消し・無効の主張が認められます。第三に、「借入金額の記載がない」「返済期日や当事者の特定が不可能である」といった契約内容の著しい不備も無効の原因となります。
回収不能を防ぐ最強の盾|公正証書の作成方法と強制執行の威力
貸付金額が数百万円以上に及ぶ場合や、何としても回収不能リスクを回避したい場合は、私文書である借用書ではなく「公正証書」の作成が必須の選択肢となります。
公正証書の作成方法は、貸主と借主の双方が公証役場へ出向き、法務大臣から任命された公証人の面前で契約書を作成する手続きを踏みます。その際、最大のポイントとなるのが契約条項の中に「強制執行認諾文言」を盛り込むことです。
「債務者が返済を怠ったときは、直ちに強制執行に服する旨を陳述した」という文言が入った公正証書(執行認諾文言付公正証書)があれば、返済が滞った段階で裁判を起こす必要がありません。貸主は裁判をスキップして裁判所に差し押さえを申し立て、借主の預貯金口座や勤務先の給料を差し押さえることができます。
作成には数千円から数万円の手数料(目的価額に応じた手数料令による規定)と印鑑証明書等の準備が必要ですが、高額な貸付における安心感と回収力は私製の借用書とは比較になりません。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
金銭の貸し借りは、単なる経済的なやり取りにとどまらず、深層心理や家族関係の力学が直撃する領域です。家族社会学や心理療法の現場では、親族間や親しい友人間の金銭トラブルは「共依存関係」の破綻として観察されます。
「断ったら可哀想」「自分が助けてあげなければ」という過剰な責任感から安易に無担保・無書面で金を貸す行為は、相手の自立の機会を奪う「イネーブリング(問題行動の助長)」に他なりません。貸す側が心理的なバウンダリー(境界線)を引き、「大切に思っている関係だからこそ、法的な書面を正式に交わす」という姿勢を崩さないことこそが、健全な人間関係を守る唯一の防壁です。
【借用書で貸し借りを行うべき人・慎重になるべき人の判断基準】
- 書面を取り交わして貸すべき人:相手に安定した返済原資(就労所得など)があり、借入理由が明確で、書面の作成や連帯保証人の設定に快く応じる場合。
- 絶対に貸してはならない(慎重になるべき)人:「借用書を書けと言うなら友達をやめる」と感情的に脅してくる相手、ギャンブルや投資の穴埋めを理由にする相手、すでに複数社からの借金がある相手。この場合は「返ってこなくてもいい額を贈与する」か「明確に断る」以外の選択肢はありません。
【借用 書 と は】に関するよくある質問(FAQ)
Q1:借用書はノートの切れ端や手書きのメモでも法的に有効ですか?
A1:有効です。用紙の材質やサイズに法律上の規定はありません。ただし、貸主・借主の氏名、借入金額、受領の事実、返済期日、借主の自筆署名と押印が確実に記載されている必要があります。破れやすい紙や改ざんが容易な鉛筆書きは避け、しっかりとした用紙に消えないインクで記述してください。
Q2:パソコンで作成した無料の借用書テンプレートを使っても問題ありませんか?
A2:問題ありません。Wordなどで作成したテンプレートを利用する方が、手書きに比べて文字の判読性が高く、必須条項の漏れも防げます。ただし、トラブル防止のため、最終的な「借主の住所・氏名」の欄だけはパソコン入力ではなく、借主本人に自筆で署名させ、実印で押印してもらう形を取るのが実務上の定石です。
Q3:親子や夫婦の間でお金を貸す場合でも借用書は必要ですか?
A3:極めて重要です。家族間であっても借用書がない高額な貸借は、税務署から「生前贈与」とみなされ、多額の贈与税が課されるリスクがあります。利息の設定、無理のない返済期日、銀行振込による返済記録の保存を行い、「貸借の実態」を客観的に証明できるようにしておく必要があります。
Q4:収入印紙を貼り忘れた借用書は裁判で証拠として使えなくなりますか?
A4:裁判の証拠として問題なく使用できます。印紙の有無は税法上の問題であり、契約の成立や返済義務の有無には一切影響しません。ただし、税務署に提出された際などに印紙税法違反として本来の印紙税額に加えて過怠税(原則3倍)が徴収されるため、金銭消費貸借の金額基準に応じた印紙を正しく貼付・消印しておくことが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
デジタル契約やキャッシュレス決済が標準化した時代にあっても、「人間同士の信頼を法的に担保する」という借用書の本質は何ら変わりません。むしろ手軽に送金ができるようになったからこそ、明確な権利義務を書面化しておく重要性は増しています。
借用書とは、相手を疑うための道具ではなく、「お互いの誠実さを証明し、大切な関係性を将来にわたって守るための盾」です。お金を融通する際は、どんなに親しい間柄であっても感情に流されず、法的に有効な書面を作成してください。金額が大きい場合や少しでも回収に懸念がある場合は、迷わず金銭消費貸借契約書や公正証書の活用へステップアップすることが、後悔のない選択につながります。 (出典: 借用 書 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
