付加年金申し込みガイド!2年で元が取れる仕組みと手続きの落とし穴
物価高や公的年金制度の先行き不安が議論される2026年現在、自営業やフリーランス、副業従事者を中心に熱い視線を集めている公的制度が「付加年金」です。毎月の国民年金保険料にわずか400円を上乗せするだけで、将来受け取る老齢基礎年金に生涯にわたって年金が加算される仕組みですが、最大の魅力は「受給開始からわずか2年で納付額の元が取れる」という驚異的なコストパフォーマンスにあります。
しかし、窓口へ行けば誰でもすぐに恩恵を受けられるわけではありません。対象となる被保険者区分や提出書類のルール、さらにはiDeCo(個人型確定拠出年金)との併用に伴う制限など、知らずに手続きを進めると損をする盲点も潜んでいます。本稿では、市区町村窓口や郵送、オンラインでの最新申請手順から、制度の裏に隠された落とし穴まで、現場の最新データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の納付で「200円×納付月数」が生涯支給され、年金受給開始から2年間で支払った全額を回収できる。
- 要点2:申し込み窓口は自治体役場・年金事務所のほか、郵送やマイナポータル電子申請にも対応し、本人確認書類と年金番号があれば即日申出可能。
- 要点3:対象は国民年金第1号被保険者などに限られ、国民年金基金との併用不可やiDeCo掛金上限枠の縮小といった制約に注意が必要。
【完全手順】付加年金申し込み窓口と3つの申請ルート・必要書類
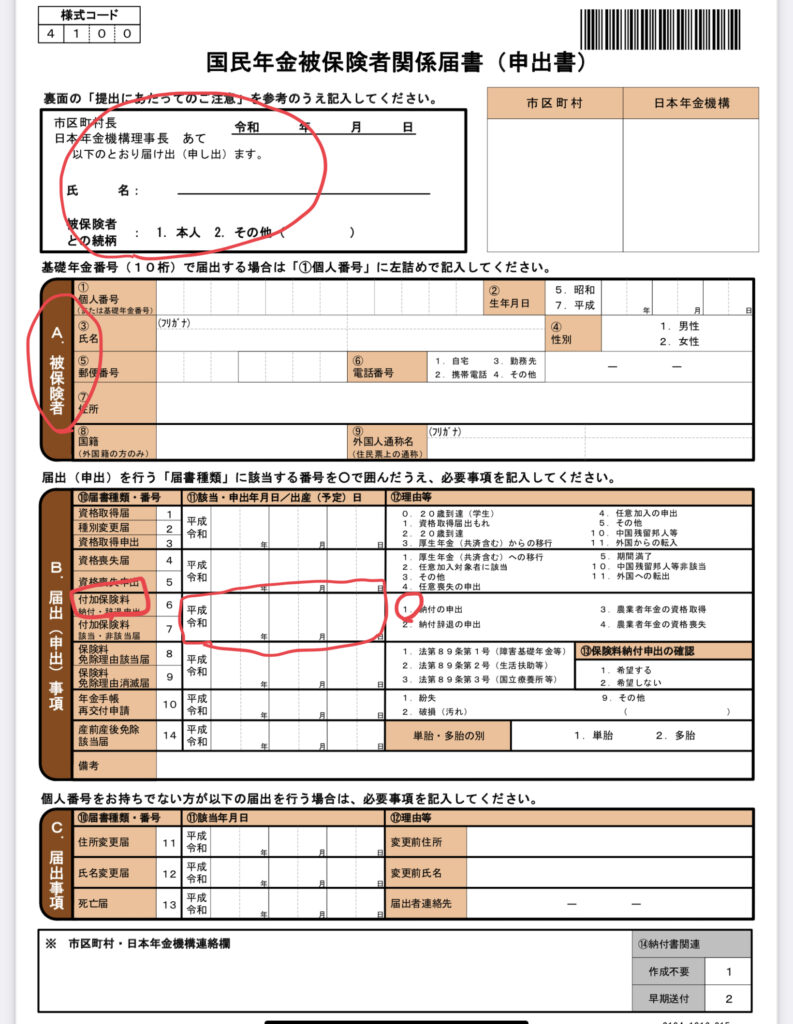
付加年金を始めるための手続きは非常にシンプルですが、受付窓口や選ぶ申請ルートによって準備する書類や完了までの所要時間が異なります。日本年金機構の公式発表資料によると、手続きの基本となる書類は「国民年金付加保険料納付申出書」です。自身が利用しやすい申請ルートを把握しておきましょう。
主な手続き方法には、以下の3つのルートが存在します。
1. 自治体・年金事務所の窓口で手続きする場合
もっとも確実で即効性があるのが、お住まいの自治体にある付加年金申し込み窓口(市区町村役場の国民年金担当窓口)、または管轄の年金事務所へ直接出向く方法です。窓口であれば、職員に確認しながらその場で申出書を記入できます。急ぎで当月分から確実に反映させたい方に適しています。
2. 郵送による手続きを行う場合
役所の開庁時間に足を運べない自営業者などに重宝されているのが、付加年金郵送申し込みです。日本年金機構の公式ウェブサイトから「国民年金付加保険料納付申出書」のPDFをダウンロードして印刷し、必要事項を記入のうえ、身元確認書類の写しを同封して管轄窓口へ送付します。消印日や到着日によって適用開始月が左右されるケースがあるため、月末近くの投函には注意が必要です。
3. マイナポータルを利用した電子申請の場合
デジタル化が進んだ現在、窓口に並ばず24時間手続きできる付加年金マイナポータル申請の利用者が急増しています。マイナンバーカードとスマートフォン(またはカードリーダー付きPC)があれば、マイナポータルの「年金手続き」メニューからオンライン上で完結します。書類の印刷や投函の手間が一切かからない最もスムーズな手段です。
手続きに際して手元に揃えておくべき付加年金手続き必要書類は、以下の通りです。
- 基礎年金番号が確認できる書類:年金手帳、基礎年金番号通知書、納付書など
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなど
- 付加保険料納付申出書:窓口で記入するか、Webからダウンロード(電子申請時は画面上で入力)
- 代理人が手続きする場合:委任状および代理人の本人確認書類
注意点として、付加保険料の支払いは「申し出を行った月(申出月)」の分からしか納付できません。過去数ヶ月分に遡って納付することは法律上認められていないため、検討している場合は1ヶ月でも早く申出書を提出することが最大の防御策となります。
【驚異の利回り】付加年金で元が取れる計算と受給開始時期の真実
投資の世界において「2年で元本を全額回収し、以降は生涯プラスが続く」という金融商品は原則として存在しません。しかし、国の公的年金制度である付加年金は、制度設計そのものが確定的な高利回りとなっています。
なぜ「2年」という短期間で回収できるのか、その根拠となる付加年金元が取れる計算の公式は極めて明快です。
- 納付する付加保険料:月額400円
- 1年あたりに上乗せされる受給年金額:「200円 × 納付月数」
例えば、付加保険料を20年間(240ヶ月)納付した場合をシミュレーションしてみます。
- 支払った総保険料:400円 × 240ヶ月 = 96,000円
- 将来受け取る付加年金額(年額):200円 × 240ヶ月 = 48,000円
老齢基礎年金の受給が始まると、毎年48,000円が付加年金として一生涯上乗せされます。受給1年目で48,000円、受給2年目で累計96,000円となり、受給開始から丸2年が経過した時点で納付総額と同額に到達します。3年目以降に受け取る金額は、すべて元本を超えた純粋な利益となり、仮に65歳から85歳までの20年間受給したとすれば、支払った96,000円に対して累計960,000円を受け取る計算になります。
では、この付加年金いつから受給開始されるのかという点についてですが、原則として本体である老齢基礎年金と同時に原則65歳から受給開始となります。ここで重要なのは、付加年金は老齢基礎年金と完全に連動する点です。基礎年金の受給開始時期を60歳へ繰り上げた場合は付加年金も減額され、逆に70歳や75歳へ繰り下げた場合は、最大84%の増額率が付加年金本体にもそのまま適用されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
机上の計算では非の打ち所がないように見える付加年金ですが、実際に申し込んだ生活者や現場の相談窓口からはどのような声が上がっているのでしょうか。自営業者コミュニティや年金事務所を取材すると、制度の恩恵を実感する声とともに、実務上の細かな戸惑いが見えてきます。
都内で個人デザイン事務所を営む30代の男性は、確定申告の相談会で税理士から勧められて付加年金に加入した一人です。「毎月400円という金額は、コンビニでコーヒーを数杯我慢すれば捻出できる微々たる負担。それなのに老後の確定給付が確実に積み上がる安心感は大きい。もっと早く20代の独立当初から知っておくべきだった」と語ります。
一方で、申し込み直後のオペレーション面で混乱を経験する人も少なくありません。その典型例が、付加年金納付書支払い方法をめぐるタイムラグです。窓口や電子申請で手続きを済ませても、その場で支払いが完了するわけではありません。日本年金機構のシステム上で処理が行われた後、付加保険料(400円)が合算された新しい納付書が自宅に届くまで、通常2〜3週間から1ヶ月程度の時間を要します。
「すでに国民年金保険料を1年分前納していたため、差額の400円はどう支払えばいいのか分からず役所に問い合わせた」(40代・フリーランス女性)というケースのように、前納済みの場合や口座振替を設定している場合は、後日送付される差額専用の納付書で支払うか、振替口座の変更手続き完了を待つ必要があります。このあたりの事務手続きのズレに驚くユーザーは少なくありません。
一般に知られていない盲点とネットの誤解|付加年金デメリット落とし穴
SNS上では「入らなきゃ絶対損」「公的制度のチート技」と手放しで絶賛されることが多い付加年金ですが、ジャーナリズムの視点から検証すると、決して無視できない付加年金デメリット落とし穴が存在します。申し込む前に必ず押さえておくべきポイントは以下の4点です。
1. インフレ耐性を持たない「固定額給付」の罠
通常の老齢基礎年金は、物価や賃金の変動に応じて支給額が改定される仕組み(物価スライド・マクロ経済スライド)が組み込まれています。しかし、付加年金の計算式「200円×月数」という数値は法律で固定された額面であり、将来どれほど急激なインフレが発生して通貨価値が目減りしても増額されません。20年後、30年後の貨幣価値を考慮すると、実質的な購買力は目減りするリスクを孕んでいます。
2. 国民年金基金との併用は法律で一切不可
自営業者の上乗せ年金としてメジャーな国民年金基金ですが、付加年金国民年金基金違いにおいて決定的なルールがあります。国民年金法により、国民年金基金と付加年金は重複して加入することができません。国民年金基金の掛金・給付設計の1口目には、すでに付加年金相当部分が含まれているためです。両者を天秤にかけ、どちらが自身のライフプランに適しているか取捨選択する必要があります。
3. iDeCoの掛金上限枠を実質的に1,000円削る制約
近年最大の資産形成ツールとなったiDeCoとの関係性も要注意です。国民年金第1号被保険者のiDeCo拠出上限額は月額68,000円ですが、これは「国民年金基金や付加年金との合算枠」です。付加年金(月400円)に加入すると、iDeCoで使える枠は「68,000円 − 400円 = 67,600円」となります。しかし、iDeCoの掛金は1,000円単位でしか設定できないため、付加年金iDeCo併用枠の兼ね合いにより、iDeCoの上限額は月額67,000円に制限されてしまいます。毎月満額を投資に回したい人にとっては、枠が実質1,000円削られる計算になります。
4. 早期死亡時の掛け捨てリスク
付加年金は本人が生存している限り支給される終身年金ですが、65歳で受給を開始して2年以内(67歳未満)に死亡した場合、支払った保険料の元本割れが生じます。さらに、付加年金には遺族年金のような遺族への引き継ぎ制度は存在しないため、残額は完全に掛け捨てとなります。
【比較検証】付加年金・iDeCo・国民年金基金の徹底比較
自営業やフリーランスが将来の受給額を増やすための制度には、付加年金のほかに「iDeCo」や「国民年金基金」があります。どの選択肢が自身にとってベストなのか、客観的なデータをもとに比較表にまとめました。
| 制度名 | 付加年金 | iDeCo(個人型確定拠出年金) | 国民年金基金 |
|---|---|---|---|
| 月額の拠出コスト | 一律400円 | 月5,000円〜68,000円(1,000円単位) | 選択プラン・年齢に応じる(最大68,000円) |
| 給付設計・利回り | 2年受給で元本回収(以降全額利益) | 自己の運用成績に依存(元本割れリスク有) | 確定給付(加入時に受給額が確定) |
| 所得控除の恩恵 | 社会保険料控除(全額) | 小規模企業共済等掛金控除(全額) | 社会保険料控除(全額) |
| インフレ耐性 | なし(額面固定) | 極めて高い(株式・投信運用時) | なし(確定給付型) |
| 制度同士の併用 | iDeCoと併用可(基金は不可) | 付加年金・基金のいずれかと併用可 | iDeCoと併用可(付加年金は不可) |
| 編集部の推奨度 | ★★★★★(低リスク・即効性抜群) | ★★★★★(資産形成の主軸として必須) | ★★★☆☆(手厚い終身年金を固定したい人向け) |
一覧から明らかなように、付加年金は「単体で莫大な老後資金を作る制度」ではなく、「毎月400円という最小の負担で、生涯続く強固なベースキャッシュフローを確保する装置」として位置付けるのが合理的です。

誰が入るべき?加入条件とプロの判断基準
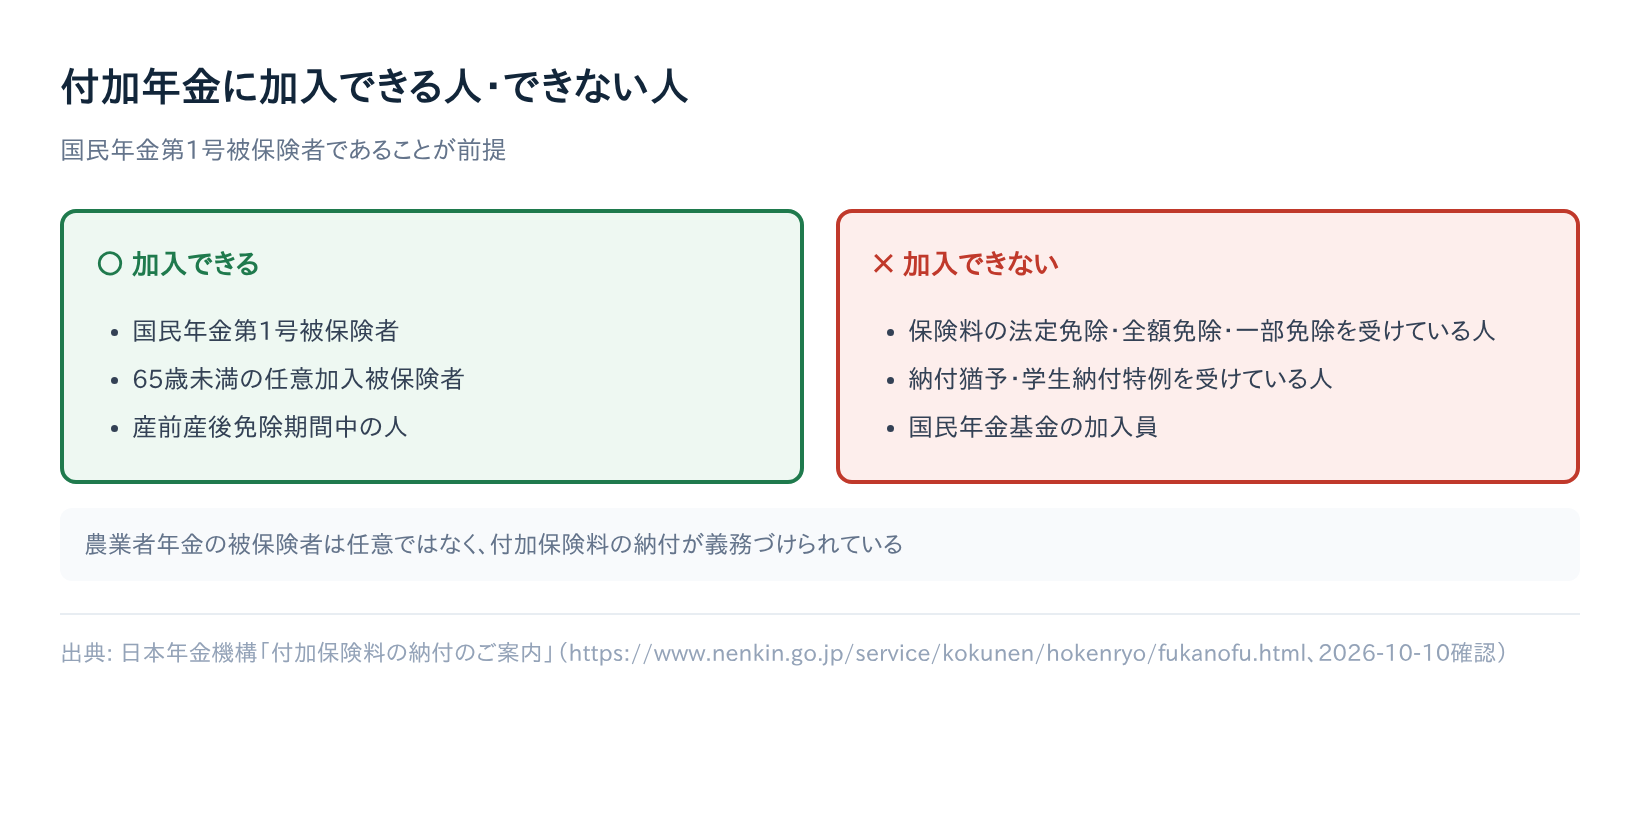
付加年金に加入できる対象者には法律上の厳格な枠組みが存在します。第一に把握すべきは付加年金第1号被保険者条件です。
加入資格を満たすのは、日本国内に在住する20歳以上60歳未満の国民年金第1号被保険者(個人事業主、フリーランス、農林漁業者、学生、無職など)、および60歳以上65歳未満で国民年金に任意加入している「任意加入被保険者」に限られます。一方で、会社員や公務員といった第2号被保険者、その配偶者である第3号被保険者は加入できません。また、第1号被保険者であっても、保険料の免除や納付猶予を受けている期間中は付加年金の申し込みができません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金問題や家計管理に精通するファイナンシャルプランナーや社会保険労務士の見解を統合すると、加入の判断基準は明確に2つのタイプへと分かれます。
▼ 即座に申し込むべき人
- 国民年金第1号被保険者で、国民年金基金に加入していない人:リスクゼロに近い形で「2年で元が取れる」恩恵を享受できるため、加入しない合理的な理由がありません。
- iDeCoの掛金を上限いっぱい(月68,000円)まで掛けていない人:掛金が月1万円〜5万円程度であれば、付加年金の月400円と競合せず、両方のメリットをフルに享受できます。
- 長寿家系などで、65歳以降長く生きる自信がある人:受給年数が長くなればなるほど、投資信託では実現不可能なリターン率へ達します。
▼ 慎重に検討すべき・見送るべき人
- iDeCoで月68,000円の満額投資枠を使い切りたい人:付加年金に入るとiDeCoの上限が67,000円に下がるため、「年間12,000円分の株式投資枠」を削りたくない積極運用派は見送りが妥当です。
- 国民年金基金で遺族保障や数万円規模の手厚い終身年金を構築したい人:制度上併用ができないため、基金の一本化を優先すべきです。
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:付加年金は過去の分をさかのぼってまとめて申し込むことはできますか?
A1:できません。付加年金は申し込みを受理された月(申出月)からの適用となります。過去の未納期間や通常の国民年金だけを納めていた過去の月に遡って付加保険料を追加納付することは法律上認められていません。
Q2:将来、会社員(第2号被保険者)に転職した場合はどうなりますか?
A2:会社員になった時点で付加保険料の納付義務はストップしますが、それまで納付した月数に応じた付加年金受給権は一生涯残ります。納めた月数分の「200円×月数」が、65歳以降の年金に加算されて支給されます。
Q3:付加保険料の支払い方法にはどのような種類がありますか?
A3:通常の国民年金保険料と同様に、納付書による金融機関・コンビニ・スマホ決済(バーコード決済)での支払いのほか、口座振替やクレジットカード納付が利用可能です。口座振替やクレジットカードで前納割引を利用すると、付加保険料部分もわずかに割引が適用されます。
Q4:一度加入した後、いつでもやめる(辞退する)ことは可能ですか?
A4:可能です。役所や年金事務所へ「国民年金付加保険料納付辞退申出書」を提出すれば、申し出た月の前月分をもっていつでも付加保険料の納付を中止できます。
まとめ:失敗しないための判断基準と次の一歩
付加年金は、わずか月額400円という缶コーヒー数本分の出費で、老後の受給開始後わずか2年で支払総額を全額回収できる、公的制度ならではの破格な優遇措置です。インフレリスクや受給額の上限といった構造的な限界はあるものの、自営業やフリーランスがリスクを最小限に抑えつつ生涯年金を底上げするツールとしては、依然として他の追随を許しません。
遡って加入できない制度である以上、決断が1ヶ月遅れるごとに将来受け取れる年金額の最大枠は確実に失われていきます。自身が第1号被保険者であり、iDeCoの満額投資枠との兼ね合いに問題がないのであれば、マイナポータルや市区町村窓口から速やかに申し込みを済ませておくことが、不確実な未来への賢明な備えとなるはずです。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
