楽天トラベルのキャンセル保険は入るべき?全額返金の条件と評判を検証
家族旅行や大切な記念日の宿泊予約を確定させる直前、楽天トラベルの画面に提示される「キャンセル保険」のチェックボックス。宿泊代金が高額になるほど、数百円から数千円の追加出費で「もしものキャンセル料が戻ってくる」という案内は魅力的な選択肢に映ります。しかし、旅行者の間では「急な発熱で全額戻り助かった」という安堵の声がある一方で、「自己都合とみなされて1円も補償されなかった」「申請書類を揃えるのが重労働だった」という不満の声も根強く存在します。
せっかくの保険料を無駄にせず、万一のトラブル時に確実に損失を防ぐには、どのようなケースが補償対象となり、どこからが免責となるのかという境界線を正確に把握しておく必要があります。2026年現在の最新規定や約款をベースに、ネット上で交わされるリアルな評判の真偽、加入期限の落とし穴、そして請求時の実践的なポイントまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフルエンザや子どもの急な発熱、予期せぬケガによるキャンセルは手厚くカバーされる一方、単なる悪天候や個人的な都合による取り消しは全額補償の対象外となる。
- 要点2:加入期限は「予約完了から14日以内」かつ「チェックイン日の7日前まで」などの厳格なルールがあり、直前予約では加入自体ができない。
- 要点3:保険金の受領には医師の診断書や通院記録、交通機関の運休証明書といった公的・客観的エビデンスが必須となるため、自己負担額と手続きの手間を天秤にかけた見極めが不可欠である。
【真相解明】楽天トラベルのキャンセル保険とは?Mysuranceと楽天損保の構造
楽天トラベルで宿泊を予約する際、多くのユーザーが目にするキャンセル保険の引受会社は、損保ジャパン系列の少額短期保険会社であるMysurance(マイシュアランス)株式会社です。旅行業界向けに特化した「トラベルキャンセル保険」を提供しており、楽天トラベルの予約システムとAPI連携することで、予約完了画面や予約確認メールからシームレスに加入できる導線が設計されています。
ここで多くの人が混同しやすいのが、グループ会社である「楽天損保(楽天損害保険株式会社)」との関係性です。楽天損保も独自の旅行保険や傷害保険を販売していますが、楽天トラベルの国内宿泊予約時にダイレクトで連携・提案されるキャンセル費用補償は、主に楽天トラベルキャンセル保険Mysuranceのスキームとなっています。楽天損保トラベルキャンセル保険を探して迷う旅行者も見受けられますが、プラットフォーム上で連動している保険商品と、単体で契約する傷害・旅行保険では補償範囲や請求窓口が明確に異なる点に注意してください。
この保険の基本構造は、宿泊施設側が定めるキャンセルポリシーによって発生した「正規のキャンセル料(違約金)」を、一定の事由に該当した場合に保険金として後日利用者の口座へ返金するというものです。楽天トラベルから直接宿泊代金が返還されるわけではなく、宿泊施設へキャンセル料を一度支払ったうえで、保険会社へ請求手続きを行う後日精算型であるという仕組みをまず頭に入れておく必要があります。
【全額返金の分かれ目】補償対象と対象外の境界線|インフル・コロナ・子ども発熱から自己都合まで
「保険に入っていれば、どんな理由で旅行をやめてもキャンセル料が返ってくる」という思い込みは最大の失敗原因です。実際の約款において、楽天トラベルキャンセル保険の補償対象となる事由は極めて厳格に定められています。
最も利用頻度が高く、恩恵を受けやすいのが感染症や急病です。本人や同行者が感染症にかかった場合、楽天トラベルキャンセル保険インフルエンザや楽天トラベルキャンセル保険コロナの罹患はしっかりと補償範囲に含まれます。特にファミリー層にとって心強いのが、楽天トラベルキャンセル保険子ども発熱への対応です。宿泊前日や当日に子どもが突然高熱を出し、小児科で受診して安静加療を要すると判断された場合、通院の証明があればキャンセル料の補償対象となります。
一方で、審査で容赦なく跳ね返されるのが旅行キャンセル保険自己都合に該当するケースです。次の事由は原則として1円も補償されません。
- 個人的なスケジュール変更:「急に外せない残業が入った」「私用で行けなくなった」などの理由は自己都合と判定されます(※宿泊日当日の突然の出張命令など、会社都合を証明する公的書面が発行できる限定的なケースを除く)。
- 曖昧な悪天候・雨天:「旅行当日に雨が降りそうだから中止したい」「台風が近づいていて天気が崩れそう」という段階では対象外です。
- 心理的な理由:「旅行に行く気分ではなくなった」「同行者と喧嘩した」といった主観的理由は一切認められません。
特に問い合わせが集中する「悪天候」の線引きについては、宿泊施設までの主要交通機関(新幹線や飛行機、指定席特急など)が台風や大雪によって運休・欠航し、移動手段が完全に断たれたという「運行停止の公的証明書」が取れる状況で初めて補償の土台に乗ります。「まだ電車は動いているが風が強いから自主的に諦めた」というケースは自己都合とみなされ、保険金の支払い対象外となるため冷静な判断が求められます。
【データ比較】キャンセル保険の主要プラン・保険料相場と費用対効果
実際に保険へ加入する際、保険料はいくらになり、どこまでの損失がカバーされるのか。宿泊代金に応じた保険料の相場と補償割合、一般的な旅行キャンセル補償との比較を客観的データとして整理しました。
| 比較項目 | 楽天トラベル提携(Mysurance) | 一般的な旅行キャンセル保険(業界水準) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料水準 | 宿泊予約代金の約3%〜5%程度(例:3万円の宿泊で1,000円前後) | 旅行代金の4%〜7%程度(基本掛け捨て型) | 予約連動型のため無駄がなく、単体加入型の他社商品と比較しても割安な設定。 |
| 補償限度額 | 発生したキャンセル料の100%(上限額はプラン選択による) | 発生したキャンセル料の70%〜100% | 対象事由に合致し審査を通過すれば、自己負担なしで満額補償される強みがある。 |
| 病気・ケガの適用要件 | 本人・同行者・親族の入院または通院(医師による加療証明が必要) | 本人・同行者の入院必須、通院は対象外または特約が必要な場合あり | 子どもの通院や発熱も対象に含まれるため、ファミリー層に対するカバー範囲が広い。 |
| 新型コロナ・インフル | 医師による診断・療養証明等があれば補償対象 | 特定感染症特約の有無により分かれる | 感染症の扱いが約款上明記されており、不測の事態に対して極めて実用的。 |
| 交通機関の運休・遅延 | 客観的な運休証明・2時間以上の遅延証明が必須 | 運休または欠航のみを対象とする保険が多い | 公共交通機関のトラブルに対して一定の救済措置があるが、自己都合運休は不可。 |
数千円のビジネスホテル予約では保険料に見合うリターンは限定的ですが、1泊10万円を超える高級温泉旅館や、家族4〜5名で数十万円規模となるリゾート宿泊においては、わずか数千円の掛け金で致命的な家計ダメージを完全に回避できる設計になっています。
【加入期限の罠】いつまで申し込める?直前予約で見落としがちな制約
検索ボリュームの多い疑問のひとつに「楽天トラベルキャンセル保険いつまで加入できるのか」という締め切りの問題があります。「予約直後は忘れていたが、旅行の3日前に天気が怪しくなってきたので慌てて加入したい」という駆け込み加入は、制度上完全に遮断されています。
Mysuranceの「トラベルキャンセル保険」における標準的な加入可能条件は、以下の2点を両方満たす必要があります。
- 楽天トラベルでの宿泊予約完了日から14日以内であること
- チェックイン当日(旅行開始日)の7日前または数日前までであること
この条件から生じる最大の盲点が直前予約のケースです。たとえば「宿泊日の3日前に楽天トラベルで宿を押さえた」という場合、予約日からの経過日数が14日以内であっても、旅行開始日までの残日数が規定のデッドライン(7日前など)を割り込んでいるため、そもそも保険に申し込むことができません。
逆のパターンとして、「半年前から超人気ホテルを早期予約していた」という場合も注意が必要です。宿泊日までは数か月あっても、予約完了から14日を1日でも過ぎてしまうと保険加入の権利が消滅します。「宿泊が近づいてから考える」という後回しの姿勢は通用しないため、予約を入れたその日のうちに加入要否を決断することが鉄則です。
【実態検証】利用者の生の声と評判|「助かった」と「いらない」の決定的な違い
SNSや口コミ掲示板、Q&Aサイトに集まる楽天トラベルキャンセル保険評判を精査すると、評価は真っ二つに分かれています。満足している層と「加入して大失敗だった」と憤る層の境界には、事象の受け止め方に関する決定的なギャップが存在します。
高評価を下した利用者の実体験:乳幼児・学童持ちファミリー層の救世主
「週末の家族旅行前日、5歳の息子が39度の熱を出して病院へ。検査の結果インフルエンザ陽性となり、宿泊先に連絡して当日キャンセル料100%(約8万円)を請求されたが、処方箋と領収書を添えて申請したところ2週間足らずで全額振り込まれた。数千円の保険料で8万円の損失が帳消しになり、本当に入っていてよかった」(30代女性・主婦)
小さな子どもを連れた旅行では、前日や当日の突発的な発熱は日常茶飯事です。こうした「回避不可能な健康トラブル」に見舞われたユーザーからは、神対応として圧倒的な支持を得ています。
「加入はいらない」と断じた利用者の本音:書類の手間と免責の壁
「台風が接近していたため身の安全を考慮して前日に取り消したが、新幹線が計画運休を決める前だったため『運行前の自主的キャンセル=自己都合』とみなされ保険金が下りなかった。結局キャンセル料も保険料も二重で取られた気分」(40代男性・会社員)
もうひとつ多い不満が「請求手続きの煩雑さ」です。保険金を1円も無駄にしないためには、病院の領収書や調剤明細、あるいは医師の診断書(発行費用が数千円かかるケースもある)を取り寄せる必要があります。「キャンセル料が5,000円程度だったのに、書類集めに時間を取られ、診断書代を引いたら手元にほとんど残らなかった。これなら楽天トラベルキャンセル保険いらない」という結論に至るユーザーも少なくありません。
【申請方法と注意点】楽天トラベルキャンセル料返金までの実践ステップ
万一のトラブルが発生した際、保険金を確実に受け取るための楽天トラベルキャンセル保険申請方法と、楽天トラベルキャンセル料返金に至るまでの手順を整理します。いざというときにパニックにならないよう、証拠保全の流れを把握しておきましょう。
- 宿泊予約のキャンセルを実行する:まずは楽天トラベルの管理画面または宿泊施設への直接連絡により、予約を取り消します。この際、キャンセル日時に応じた違約金が確定します。
- キャンセル料の支払いを完了させる:事前カード決済の場合は引き落とし、現地決済指定だった場合は施設側からの請求指示に従ってキャンセル料をいったん全額支払います。未払いの状態では保険金は支払われません。
- 客観的証拠(証明書類)を確実に確保する:
- 病気・ケガの場合:受診した医療機関の領収書、診療明細書、処方された薬の調剤明細書。自宅療養が必要であった旨がわかる医師の診断書や療養指導の記録。
- 交通トラブルの場合:各交通機関(JR、航空会社等)が発行する公式な遅延証明書・運休証明書(WEB取得可能)。
- キャンセル料の証明:楽天トラベルのキャンセル確定画面のキャプチャ、および宿泊施設が発行したキャンセル料の領収書。
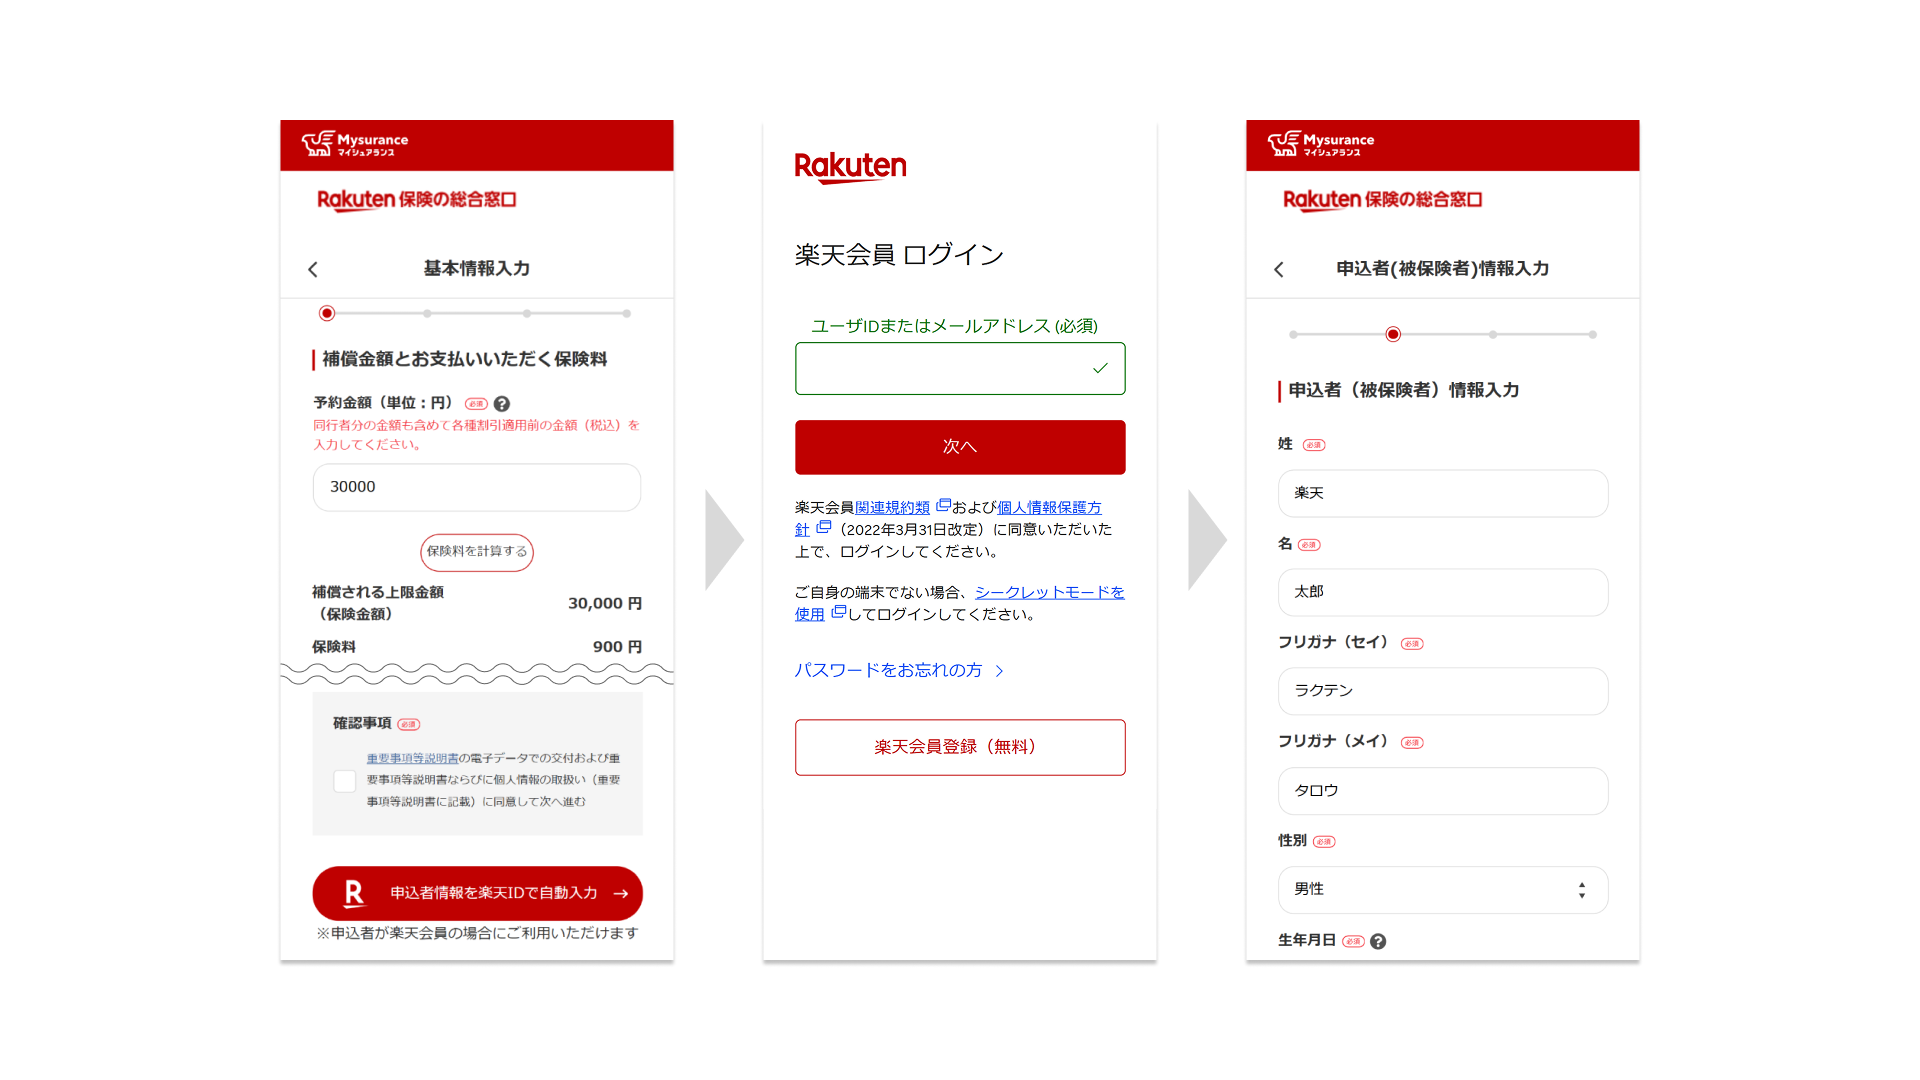
- 専用WEBマイページから保険金を請求する:Mysuranceの契約者専用ポータルにログインし、事故発生日や取り消し理由を入力したうえで、撮影した各種証明書類の画像をアップロードします。
- 審査と口座への振り込み:保険会社による内容確認が行われ、不備がなければ通常1〜2週間程度で指定口座へ保険金が着金します。
最も致命的なミスは「受診したものの領収書や処方箋を捨ててしまった」「宿からキャンセル料の領収書をもらい忘れた」というエビデンスの紛失です。書類が1点でも欠けると追加確認で審査が大幅に遅れるか、最悪の場合は請求が却下されるため、関連する紙類やデータは一括して保管してください。
【プロの結論】キャンセル保険に入るべき人・見送るべき人のチェックリスト
旅行ジャーナリストおよびデジタルメディア編集部の視点から導き出した、楽天トラベルキャンセル保険への加入適性に関する最終的な判断基準を提示します。
絶対に加入をおすすめする人の条件
- 未就学児や小学生のいるファミリー層:出発直前の急な体調不良リスクが極めて高く、最も保険の費用対効果を享受できるターゲットです。
- 1泊5万円以上の高級宿・露天風呂付き客室を予約した人:当日キャンセルのペナルティが家計に直撃する価格帯では、数千円の掛け金は極めて合理的なリスクヘッジとなります。
- 高齢の親を同伴する三世代旅行:親族の急病や持病の急変による取り消しにも対応できるため、安心料としての価値が跳ね上がります。
- 繁忙期(GW、お盆、年末年始)の旅行:予約の取り直しが効かず、宿泊料金そのものが高騰している時期の損失防止に最適です。
加入を見送る(いらない)と判断すべき人の条件
- 単身(ソロ)または健康な大人同士の格安旅行:1泊1万円未満のビジネスホテルや簡易宿泊施設では、申請書類を集める労力や診断書代の方が高くつきます。
- 「天気が悪かったらやめたい」と考えている人:雨天や曇天を理由にした取り消しは100%免責となるため、保険料の無駄遣いになります。
- 直前の仕事の都合で予定が変わりやすい人:日常的な業務の立て込みや残業は「自己都合」と判定されるため、保険による救済は期待できません。
【楽天 トラベル キャンセル 保険】に関するよくある質問(FAQ)
Q1:同行者がインフルエンザにかかった場合でも、全員分の宿泊キャンセル料は補償されますか?
A1:はい、補償対象となります。同一の予約番号に含まれる同行者が対象となる事由(インフルエンザ等の感染症やケガによる入院・通院)に該当した場合、その同行者に合わせて旅行を取りやめた全員分のキャンセル料が補償されます。ただし、別々で予約を取っていた友人などの場合は適用関係が複雑になるため、予約を一本化しておくことが大切です。
Q2:台風が近づいていますが、旅行をやめたらキャンセル料は戻りますか?
A2:宿泊施設に向かうための主要な公共交通機関(航空機や新幹線など)が「運休」または「一定時間以上の遅延」となった客観的証明が取れる場合は補償対象になります。しかし、「電車は動いているが現地で観光できそうにないからキャンセルした」というケースは自己都合とみなされ、保険金は支払われません。
Q3:宿泊予約をキャンセルした後から保険だけ加入することは可能ですか?
A3:不可能です。保険の加入手続きは、宿泊予約が有効に成立している状態、かつ予約完了から14日以内(宿泊日の数日前まで)に行わなければなりません。トラブルが起きてから遡って加入するモラルハザードを防ぐため、厳格なシステム制御が敷かれています。
Q4:楽天ポイントを使って支払った宿泊代金のキャンセル料はどうなりますか?
A4:楽天トラベルのキャンセル料精算において、ポイント利用分から違約金へ充当された場合でも、その金額は金銭的損失とみなされます。したがって、キャンセル料として差し引かれた実損額と同額の保険金が現金(銀行振込)として支払われます。
まとめ:今後の動向と失敗しないための判断基準
楽天トラベルのキャンセル保険は、仕組みと免責事項を正確に理解して使いこなせば、旅行直前の突発的なトラブルから家計を守る強力なセーフティネットとなります。特に小さな子どもを抱える世帯や、高額な宿泊プランを利用する際のリスクヘッジとしては、わずかな保険料で極めて大きな安心感を手に入れることができます。
後悔を避けるための唯一の鉄則は、「自己都合や天候不安では降りない」という事実を肝に銘じ、病気やケガ、交通麻痺といった「客観的証明ができる不可抗力」に対する備えとして割り切ることです。予約ボタンを押したその瞬間に、旅のスタイルと同行者の健康リスクを冷静に見極め、保険という選択肢を賢く活用してください。 (出典: 楽天 トラベル キャンセル 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
