40代の平均年収と手取りの現実!中央値の格差と勝ち組ライン【2026】
人生の折り返し地点を迎え、職場では管理職や中核戦力としての重責を担う40代。その一方で、子どもの教育費や住宅ローンの返済、さらには高齢化する親の介護や仕送りといった負担が重くのしかかる時期でもあります。「同世代は一体どれくらい稼いでいるのか」「自分の年収は世間一般と比べて高いのか、低いのか」と焦燥感を抱く人は少なくありません。
2026年現在の公的統計や民間転職市場の大規模調査を精査すると、額面の平均値だけでは見えてこない「格差のリアル」が浮き彫りになってきます。本稿では、国税庁や厚生労働省などの最新データを徹底解剖し、中央値との乖離、男女・学歴・企業規模別の手取り額、そして40代から確実に年収を引き上げるための現実的な戦略までを詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代の平均年収は全体で約516万〜570万円台だが、一部の高所得層が数値を引き上げており、中央値は約450万円前後が実情。
- 要点2:男女間および企業規模間での格差が極めて大きく、男性平均が600万円前後に達する一方で女性平均は300万円台前半から400万円強に留まる。
- 要点3:手取りベースでは月額28万〜35万円前後が多く、教育費や住宅費がピークを迎える中で「額面の見た目ほど生活に余裕がない」家庭が急増している。
【2026年最新】40代の平均年収はいくら?国税庁・厚労省データが示す実態
給与の実情を把握する上で基準となるのが、国税庁「民間給与実態統計調査」および厚生労働省「賃金構造基本統計調査」の最新公的データです。これらに大手転職サービス「doda」などの民間調査(約60万人規模)を照合すると、40代の給料事情における明確な輪郭が見えてきます。
国税庁の統計ベースで見ると、40代前半(40〜44歳)の平均年収は516万円、40代後半(45〜49歳)の平均年収は540万円となっています。厚生労働省の基本給を中心とした推計モデルでは、40代前半で約572万円、後半で約603万円という数値も算出されていますが、ここには賞与額や一部上場企業の高額報酬が反映されています。
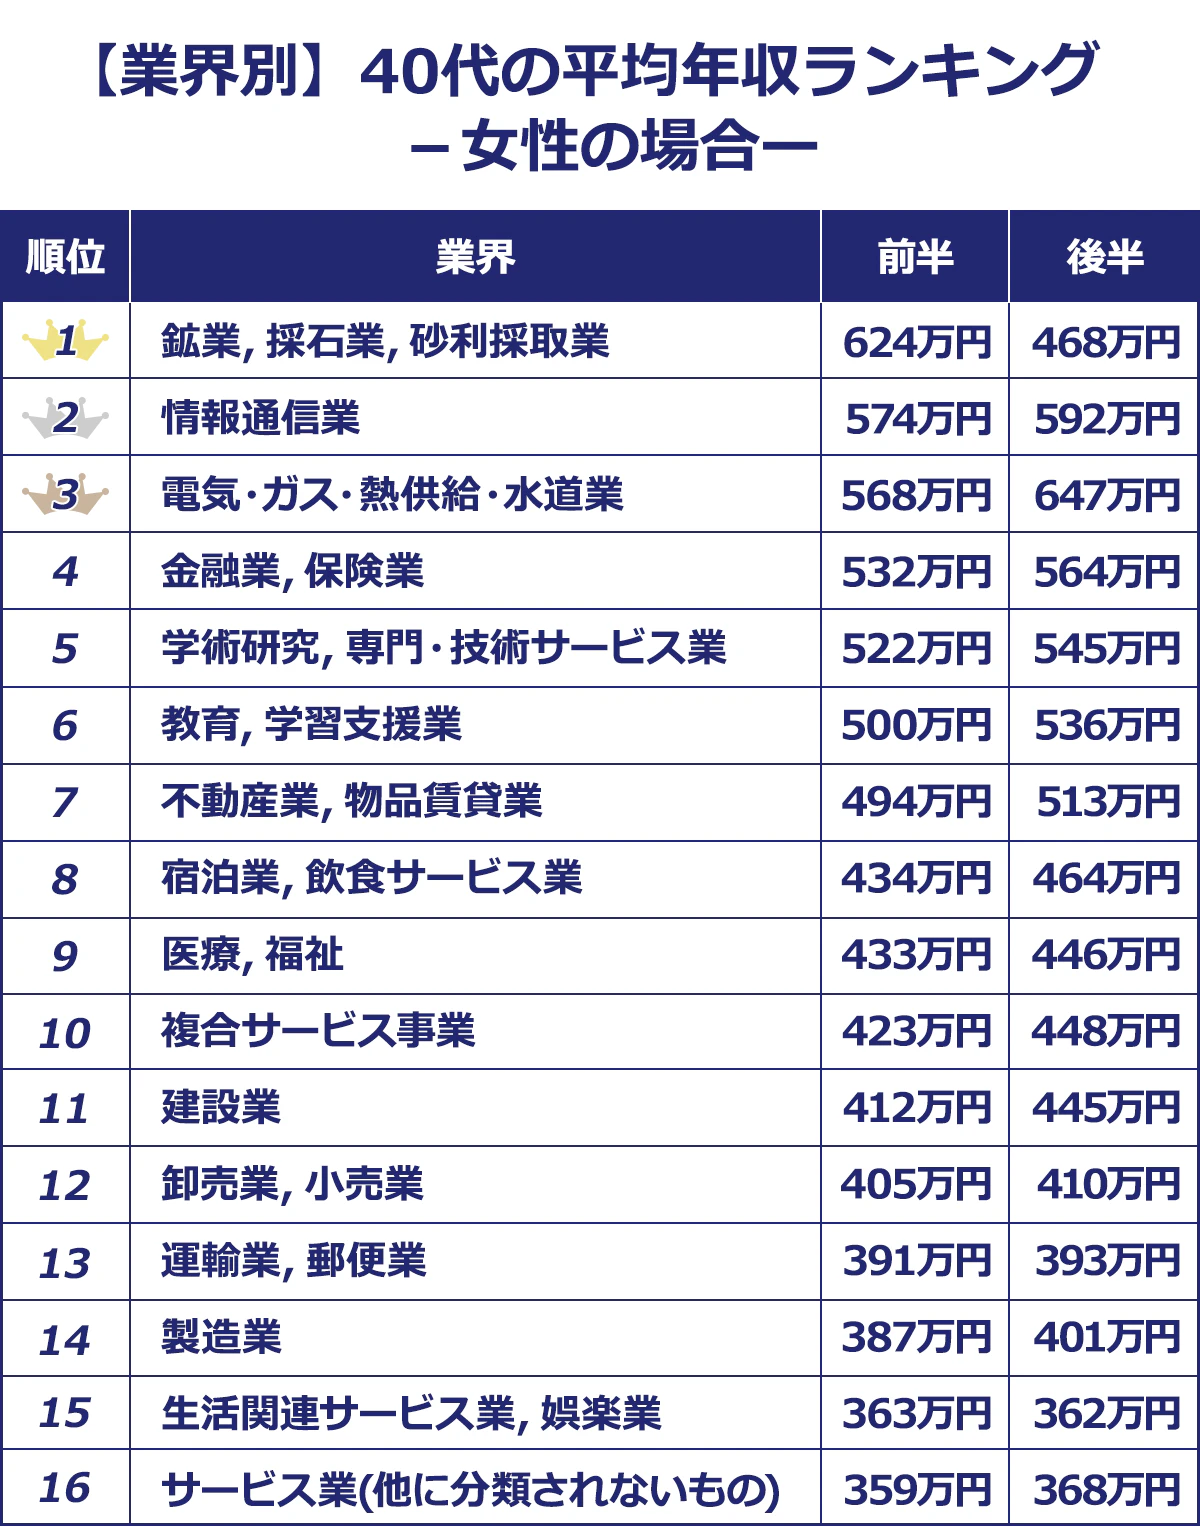
男女別の内訳を見ると、その差は歴然です。40代男性の平均年収は40代前半で約600万円、40代後半で約650万円に達する一方、40代女性の平均年収は40代前半で約330万円、40代後半で約350万円前後を推移しています。女性の場合、出産・育児に伴うキャリアの中断や時短勤務、非正規雇用の割合が高いことが統計上の平均値を押し下げる構造的要因となっています。
額面年収から社会保険料(健康保険・厚生年金・雇用保険・40歳から徴収が始まる介護保険料)や所得税・住民税を差し引いた40代手取り額一覧の目安は以下の通りです。
- 額面年収400万円:手取り約310万〜320万円(月額手取り:約22万〜25万円)
- 額面年収500万円:手取り約385万〜400万円(月額手取り:約27万〜30万円)
- 額面年収600万円:手取り約455万〜475万円(月額手取り:約32万〜35万円)
- 額面年収700万円:手取り約525万〜545万円(月額手取り:約37万〜40万円)
- 額面年収800万円:手取り約590万〜615万円(月額手取り:約42万〜45万円)
- 額面年収1,000万円:手取り約720万〜750万円(月額手取り:約50万〜53万円)
40代になると介護保険料の負担(標準報酬月額の約1.6〜1.8%程度)が加算されるため、30代の頃と比べて「昇給したのに手取りがほとんど増えていない」という逆転現象を体感する人が多くなります。

平均値の罠と「中央値」の決定的な乖離|年収400万円台がボリュームゾーンの現実
ニュースや統計で目にする「40代平均年収500万円超」という数字に違和感を覚える人は少なくありません。その違和感の正体こそが、極端な高年収層が数値を引き上げる「平均値の罠」です。
データを数値順に並べたとき、ちょうど真ん中に位置する40代平均年収中央値は約450万円前後(男性単体では約500万円、女性単体では約320万円)にとどまります。実態として、40代全体の半数以上が「年収500万円未満」のゾーンに属しているのが日本の給与構造です。
国税庁の給与階級別分布データを基にした、40代の年収分布実態は次のようになっています。
- 300万円未満:約18〜20%(非正規雇用や短時間労働者が中心)
- 300万〜500万円未満:約35〜38%(最大のボリュームゾーン)
- 500万〜700万円未満:約22〜25%(中堅企業管理職や大手一般社員)
- 700万〜1,000万円未満:約12〜14%(大手企業管理職、専門職)
- 1,000万円以上:約6〜8%(極めて限られた層)
多くのビジネスパーソンが憧れる40代年収1000万割合は全体のわずか6〜8%程度に過ぎず、男性に限定しても約10〜12%前後です。つまり、年収500万円台であっても同世代の中位より上に位置しており、決して「低すぎる」わけではありません。ネット上の誇大広告やSNSで見かける「40代なら年収800万円が普通」といった言説は、ごく一部の上位層を切り取った偏った情報空間による錯覚です。
【徹底比較】学歴・企業規模・男女でここまで開く「40代の年収格差一覧」
40代の給与水準は、個人の能力以上に「どの業界に属しているか」「企業規模はどの程度か」「どのような雇用形態か」という所属環境によって残酷なまでの格差が生じます。厚生労働省や公的調査の数値を体系的に整理した比較データは以下の通りです。
| 区分・属性 | 40代前半 平均年収 | 40代後半 平均年収 | 編集部の分析・格差の要因 |
|---|---|---|---|
| 大企業(従業員1000人以上) | 約640万〜680万円 | 約720万〜780万円 | 役職手当や手厚い賞与(年間4〜6ヶ月分)が乗り、年収800万円超えの比率が跳ね上がる。 |
| 中企業(100〜999人) | 約510万〜540万円 | 約560万〜610万円 | 全国平均に近い水準。課長・部長クラスへの昇進有無で生涯年収に大きな開きが生じる。 |
| 小企業(10〜99人) | 約420万〜450万円 | 約460万〜490万円 | 大企業との年収差は年間200万〜300万円近くに達し、退職金規程の有無も将来格差を広げる。 |
| 大学・大学院卒(男性) | 約670万〜710万円 | 約760万〜820万円 | 主要大手企業や専門職での採用比率が高く、40代後半にかけて昇給カーブが急上昇する。 |
| 高卒(男性) | 約460万〜490万円 | 約490万〜520万円 | 現場技能職での勤続年数は長いものの、役員登用や基本給テーブルの上限により差がつく。 |
このように、企業規模別年収比較および学歴別年収格差を俯瞰すると、同じ40代であっても「大卒×大企業」と「高卒×小企業」では、年間で300万円近い決定的な収入格差が存在します。

【実態検証】「手取り激減と支出ピーク」に苦しむ40代のリアルな告白と家計構造
数字の上では日本の平均を上回る年収を得ていながら、日々の家計管理に悲鳴を上げる40代が後を絶ちません。SNSコミュニティや大手Q&Aサイト、各種家計相談窓口に寄せられる当事者の生々しい告白からは、40代特有の重層的な経済的圧迫が浮き彫りになります。
大手IT企業に勤める42歳男性(年収680万円・配偶者扶養・子2人)は次のように手記を寄せています。
「毎月の額面給与は約45万円ですが、社会保険料や税金、確定拠出年金を引かれると手取りは34万円程度。ここから住宅ローン返済が月12万円、中学受験を控えた長男と習い事を始めた長女の教育費で月9万円が消えます。さらに最近は70代後半になった地方の母親への生活費支援(月3万円)も始まりました。残る手取り10万円で食費や光熱費を賄っており、外食すら躊躇する毎日です。世間からは『年収700万近くあれば余裕だろう』と言われますが、貯金を取り崩す月すらあります」
家族社会学やライフコース論の観点から見ると、40代は「教育費」「住宅ローン」「老後資金準備」「親への支援・介護」という4大支出が同時に襲いかかる人生最大のボトルネック期です。手取り年収が伸び悩む中で固定費が膨張するため、精神的な疲弊や家庭内ストレスに直結しやすい時期と言えます。
勝ち組年収ラインの誤解と「年収1000万円でも貯金ゼロ」に陥る落とし穴
ネット上で頻繁に議論される40代勝ち組年収ラインについて、世間では「年収800万円〜1000万円」が一つの指標と見なされがちです。しかし、家計の実態を精査すると「年収の多寡」と「生活の豊かさ」は必ずしも比例していません。
日本の税制・社会保障制度は累進課税が強く機能しており、年収が上がれば上がるほど所得税率が跳ね上がります。さらに、児童手当の所得制限や高等学校等就学支援金の対象外となるなど、「高年収ゆえに公的支援から除外されるペナルティ」が集中します。
特に注意すべきは、都市部在住者にありがちな「見栄と固定費の肥大化」です。
- タワーマンションや高級住宅の過大な住宅ローン(借入額7000万〜1億円超)
- 子どもの私立中高一貫校進学と複数科目の課金型個別指導塾通い
- 自家用車の維持費や交際費のインフレ
これらの固定費を積み上げた結果、「世帯年収1200万円なのに毎月の貯金額がほぼゼロ」という高所得貧困層に陥るケースが多発しています。真の勝ち組とは、額面年収の数値そのものではなく、「手取り収入に対して固定費が適正に抑えられ、年間150万〜200万円以上の純資産形成が持続できている家計」を指します。
40代からの年収アップ戦略|市場価値を高める転職・社内昇進・副業の選択基準
40代から年収を劇的に改善させるための手段は、もはや「年功序列による自然増」を待つことではありません。自らの市場価値を客観的に評価し、構造的な給与水準が高い領域へシフトする主体的なアプローチが必要です。40代転職年収アップ方法を成功させるための実践的フレームワークを提示します。
【プロの結論】転職すべき人・現職に留まるべき人の判断基準
40代におけるキャリアの選択は、失敗した際のリカバーが20代・30代に比べて格段に難しくなります。以下の判断基準を照らし合わせ、慎重に行動を選択してください。
- 【転職・越境をおすすめできる人の条件】:
- 現職の業界自体が斜陽産業であり、業界平均年収の上限が見えている人
- マネジメント経験(5〜10人以上の組織統括実績)や明確な専門スキル(IT、財務、法務、海外事業など)を職務経歴書で定量的に示せる人
- 中堅・中小企業から「同業種の大手企業」または「利益率の高い隣接業界(SaaS、医療機器、コンサルティング等)」へ横滑りできる人
- 【現職留任・副業展開をおすすめする人の条件】:
- 明確なポータブルスキルがなく、「社内政治や社内人脈」に依存して評価を得ている人
- 現在の会社で手厚い退職金制度や確定給付年金、住宅手当が支給されており、額面以上の福利厚生恩恵を受けている人
- 未経験分野への「リセット転職」を希望している人(40代の未経験転職は大幅な年収ダウンを招くリスクが極めて高い)
現職に留まりながら収入を伸ばす場合は、本業の就業規則を確認した上で、専門性を生かした業務委託型の副業やコンサルティングを開始し、複数の収入源を確保することが、最もリスクを抑えた現実的な選択肢となります。
【40 代 平均 年収】に関するよくある質問(FAQ)
Q1:40代で手取り月収30万円は平均と比べて低いですか?
A1:決して低くありません。手取り月収30万円(ボーナス別)は、額面年収に換算すると約500万〜550万円前後に相当します。これは40代の中央値(約450万円)を上回っており、全国的に見て標準〜上位半数に入る適正な水準です。ただし、ボーナスが極端に少ない場合や扶養家族が多い場合は、固定費の見直しが必要になります。
Q2:40代で年収1000万円を超える職種や業界にはどのようなものがありますか?
A2:総合商社、外資系コンサルティング・IT企業、大手金融機関(メガバンク・外資系生損保)、大手製薬会社のMR、キーエンスをはじめとする高収益メーカーなどが代表的です。また、規模を問わずWebマーケティングやDX推進の責任者(CIO/CTO)など、直接的な収益直結型ポストでも1000万円超えの採用事例が増加しています。
Q3:40代未経験で年収アップを目指す転職は可能ですか?
A3:極めて難易度が高く、基本的にはおすすめできません。40代の採用市場では「即戦力としての専門性」と「マネジメント力」が厳しく問われます。異業種へ移る場合であっても、職種(営業、経理、人事、開発など)は固定し、保有するスキルを横展開できる業界を選ぶのが年収を維持・向上させる絶対条件です。
まとめ:今後の動向と失敗しないための判断基準
40代の平均年収は約516万〜570万円台ですが、中央値で見れば約450万円前後というのが偽らざる日本の実情です。男女差、企業規模差、学歴差による構造的な格差は依然として大きく、見せかけの平均値に一喜一憂する必要はまったくありません。
重要なのは、他者との比較ではなく「現在の家計における純資産の増加ペース」と「自分自身の市場価値」を冷静に把握することです。支出のピークを迎えるこの年代だからこそ、税制優遇制度(iDeCoや新NISA)を活用した資産防衛を進めつつ、専門性を磨いたキャリア戦略を着実に実行していく姿勢が求められます。 (出典: 40 代 平均 年収(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
