三井住友信託銀行ライフガイド徹底解説!DC運用と評判の真相
勤務先の企業型確定拠出年金(企業型DC)や個人型確定拠出年金(iDeCo)の導入をきっかけに、「三井住友信託ライフガイド」へのアクセスを案内されたものの、具体的な活用法やログイン後の操作に戸惑う加入者は少なくありません。老後2000万円問題以降、資産形成への関心が一層高まる2026年現在、公的年金を補完する私的年金の運用成果は、定年退職後の生活水準を大きく左右する決定打となっています。
信託銀行ならではの手厚いサポートや総合的な資産管理機能が期待される一方で、Webポータルの操作性や運用の選択肢、手数料体系に関しては利用者から様々なリアルな声が寄せられています。本記事では、三井住友信託銀行のライフガイドが持つ全機能をはじめ、確定拠出年金や退職金の運用で資産を目減りさせないための実践的ノウハウ、知っておくべき評判の真相まで徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドは三井住友信託銀行の確定拠出年金(DC)加入者向け専用ポータルであり、資産残高の確認、運用商品の預替・配分変更、ライフプランシミュレーションを一括管理できる。
- 要点2:ログインには記録関連運営管理機関(JIS&TまたはNRK)のID・パスワードが必要となり、定期メンテナンス時間(毎週月曜早朝など)のアクセス制限に留意が必要。
- 要点3:元本確保型商品の放置によるインフレ負けリスクを回避し、退職時の受取方法(一時金・年金)や「マイライフノート」を活用した出口戦略の構築が資産防衛の鍵となる。
【2026年最新】三井住友信託銀行のライフガイドは何ができる?基本機能と全貌
三井住友信託ライフガイドは、三井住友信託銀行が運営管理機関を務める確定拠出年金(企業型DC・iDeCo)の加入者および導入企業の従業員向けに提供されている統合型Webプラットフォームです。単なる年金資産の残高照会にとどまらず、加入者のライフステージに応じた中長期的なマネープランを支援する多彩な機能を備えています。
ポータル内で利用可能な主要機能は以下の通りです。
- 年金資産残高・運用利回りのリアルタイム照会:現在の積立評価額、拠出金累計額、通算運用利回りをグラフで直感的に把握可能。
- 運用商品の配分変更・スイッチング(預替):毎月の掛金で購入する商品配分の指定や、既に保有している投資信託・元本確保型商品の売買手続き。
- ライフプランシミュレーション:将来の想定退職金、公的年金受取見込額、生活費の収支予測を組み合わせた生涯キャッシュフローの試算。
- 金融・投資教育コンテンツ:投資信託の基礎知識、リスク分散の考え方、税制優遇メリットを解説する動画やコラムの閲覧。
- 各種届出書類のダウンロード・手続き案内:転職・退職に伴う移換手続きや、給付金請求に必要な書類の手配。
大手信託銀行ならではの強みとして、確定拠出年金にとどまらず、将来の定年退職を見据えた総合的な資産管理への導線が整備されている点が際立っています。特に、自身の現在の運用利回りが企業全体の平均やベンチマークと比較してどの位置にあるかを可視化できるため、資産運用の定期的な健康診断ツールとして機能します。

ライフガイドへのログイン手順と初期登録でつまずかないための注意点
ライフガイドを利用するにあたり、最も多くの加入者が直面するのが「ログイン画面で弾かれてしまう」「初期パスワードが分からない」といった認証トラブルです。スムーズにマイページへアクセスするために、全体の認証構造を正しく理解しておく必要があります。
三井住友信託銀行のDCネットサービスへログオンする際は、銀行本体の普通預金口座番号ではなく、記録関連運営管理機関(RK:Record Keeping会社)から送付された専用情報を使用します。日本国内の確定拠出年金では、主に「日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)」または「日本レコード・キーピング・ネットワーク(NRK)」のいずれかが記録管理を担当しています。
ログインに必要な2大要素
- ユーザーID/口座番号:加入時に郵送される「確定拠出年金 お取引の手引き」や「登録完了通知書」に記載された数字(またはアルファベット混在コード)。
- 暗証番号/初期パスワード:初回ログイン時に設定を求められるパスワード。一定回数入力を誤るとアカウントが一時ロックされるため注意が必要。
また、セキュリティ維持のため、一定時間無操作状態が続くと自動的にセッションが切断される仕組みが導入されています。ログイン後は速やかに作業を進めることが推奨されます。
定期メンテナンスによるサービス停止スケジュール
システム保守に伴い、以下の時間帯はライフガイドおよびDCネットサービスへのアクセスが制限されます。運用商品の変更締切日直前にアクセス不能となるリスクを避けるため、事前のスケジュール把握が欠かせません。
- 全ユーザー共通の定期保守:毎週月曜日 0:00~8:00
- 大型連休メンテナンス:毎年5月2日 20:00~5月6日 8:00
- 年末年始メンテナンス:毎年12月31日 20:00~1月4日 8:00
- NRK利用者の個別保守:毎週日曜日 2:00~8:00
【データ徹底比較】三井住友信託銀行DCの運用商品ラインナップと手数料実態
確定拠出年金の運用成果を最大化する上で、信託報酬をはじめとする「コスト」と選定可能な「商品ラインナップ」の優位性を検証することは必須です。メガバンクや大手ネット証券が提供するDCプランと比較した場合のスペックを整理しました。
| 項目 | 三井住友信託銀行(ライフガイド) | 主要ネット証券(SBI・楽天等) | 編集部の見解・評価 |
|---|---|---|---|
| 運用商品数 | 約15~35本(企業型DCの規約により異なる) | 約30~35本(iDeCo上限枠内) | 厳選されたラインナップだが、企業型の場合は採用ファンドの質に左右される。 |
| 信託報酬(インデックス) | 年0.10%~0.60%程度 | 年0.05%~0.20%程度 | 近年低コストファンドの採用が進むが、古い規約では高コスト投信が残るケースも。 |
| 元本確保型商品 | 信託銀行定期預金、積立年金保険など | あおぞら銀行定期、みずほ定期など | 安全性は極めて高いが、超低金利下ではインフレリスクに無防備となる点に留意。 |
| 対面・電話相談体制 | 全国の専用相談窓口・コンサルティングプラザ対応 | 基本はコールセンター・チャットサポート | 退職金受取や遺言信託など、複合的な相談を行いたいシニア層には信託銀行が圧倒的に有利。 |
| 運営管理手数料(口座管理料) | 企業型は会社負担 / iDeCoは月額約300~500円程度 | iDeCo運営管理手数料は0円(国民年金基金連合会等の最低費用のみ) | 企業型DC加入者は自己負担なし。個人でiDeCoを開設する場合は手数料体系の精査が必要。 |
ラインナップの内訳を見ると、国内株式、先進国株式、全世界株式、国内債券、外国債券、バランス型といった主要アセットアロケーションは一通り網羅されています。ただし、採用されている投資信託が低コストなインデックス型か、運用会社へ支払う信託報酬が高めに設定されたアクティブ型かによって、30年後の資産総額に数百万円単位の差が生じる可能性があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや金融コミュニティ、実際に三井住友信託ライフガイドを利用する会社員・退職世代のリアルな口コミを分析すると、高評価な点と改善が望まれる課題の両面が浮き彫りになってきます。
肯定的な評判・メリット
- 「退職金を含めた老後資金の全体像が見えやすい」:DCの残高だけでなく、三井住友信託銀行が提供する「マイライフノート」等の資産承継ツールと連動させることで、相続や不動産を含めた総合資産の可視化ができると好評です。
- 「シミュレーション機能が実践的」:期待利回りや積立年数を細かく変えながら将来資産を試算できるため、資産運用のモチベーション維持に役立っているという声が多数あります。
- 「有人窓口での安心感」:Web操作だけでなく、定年退職前後に全国の店舗で「資産形成・年金受取の相談窓口」を対面で利用できる点が、デジタルに不慣れな世代から強い支持を集めています。
否定的な評判・デメリット
- 「ログインの手間とUIの古さ」:RK会社の画面へ遷移する際の導線が分かりにくく、頻繁なセッション切れや定期メンテナンスによって「ログインしたいタイミングで見られない」という不満が見受けられます。
- 「スマホアプリの最適化不足」:大手ネット証券の洗練された資産管理アプリと比較すると、スマートフォン専用画面のレスポンシブ性や操作のスムーズさに物足りなさを感じるユーザーも存在します。
- 「商品入れ替え(スイッチング)の反映ラグ」:投資信託の売却から新規商品の買付完了まで数営業日を要するため、機動的なトレードには向いていないという指摘もあります(ただし、確定拠出年金は本来長期積立が前提です)。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やマネー系ブログでは、企業型DCやライフガイドに関して一部不正確な情報や誤解が散見されます。損失を防ぐために押さえておくべき2つの決定的な盲点を解説します。
誤解1:「元本確保型(定期預金)を選んでおけば損をすることはない」
確定拠出年金で最も警戒すべき落とし穴が、「インフレ負けによる実質的資産価値の目減り」です。日本国内の物価上昇率が年2%前後で推移する現代の経済環境において、金利0.01%〜0.1%前後の定期預金に掛金を放置し続けることは、実質的な資産価値が年々減少している状態を意味します。名目上の残高は減らなくても、将来購入できるモノやサービスの量が減ってしまう「サイレント・ロス」に気付く必要があります。
誤解2:「三井住友信託銀行のライフガイドが商品の価格を決めている」
「運用利回りがマイナスになったのは信託銀行のせいだ」という投稿を見かけることがありますが、これも構造的な誤認です。三井住友信託銀行は制度の運営管理(プラットフォーム提供・商品選定・情報提供)を行っている機関であり、ファンドの運用自体は各運用会社(アセットマネジメント各社)が行い、投資結果の責任は加入者自身に帰属(自己責任原則)します。どのファンドをどのような比率で保有するかは、加入者自らが能動的に決定しなければなりません。

退職金運用と定年退職後の資産管理|損をしない年金受取方法
確定拠出年金の積立フェーズが終了した後に待ち受けている最大の難所が、「給付金(老齢給付金)の受取方法」の選択です。受取方法の設計を誤ると、課税額が数十万から百万円以上跳ね上がるリスクがあります。
受取パターンは大きく分けて3つ存在します。
- 一時金受取(一括受取):退職所得控除が適用され、税負担が最も軽縮されやすい形式。勤続年数(DC加入期間)に応じた控除枠(20年以下は40万円/年、20年超は70万円/年)を最大限に活用可能。
- 年金受取(分割受取):公的年金等控除の対象となる。他の厚生年金等と合算されるため、年金受給額が多い人は雑所得として課税額や翌年の健康保険料・介護保険料が増加する恐れがある。
- 一時金と年金の併用:退職所得控除の非課税枠を上限まで一時金で受け取り、残りを年金として分割受給するハイブリッド戦略。
特に、勤務先から支給される退職金(退職手当)と確定拠出年金を同じ年に一時金で受け取る場合、退職所得控除の重複適用が制限される通称「5年ルール・20年ルール(退職所得控除の調整)」に注意が必要です。三井住友信託銀行の資産形成相談窓口などを活用し、退職金の支給時期とDCの受取申請時期を戦略的にズラすスキームを検討することが極めて重要となります。
行動経済学から見る「デフォルト商品放置の罠」とプロが教える判断基準
行動経済学の研究において、確定拠出年金加入者の多くが「現状維持バイアス」や「デフォルト効果」に囚われやすいことが証明されています。入社時に指定された初期設定の商品(多くは定期預金などの元本確保型)を、一度も見直すことなく10年、20年と放置してしまう現象です。
長期投資における「複利効果」と「時間の価値」を無駄にしないためにも、自身がどのようなスタンスでライフガイドを活用すべきか、明確な基準を持つ必要があります。
【プロの結論】ライフガイドをフル活用すべき人 vs 慎重に見直すべき人
- 勤務先の企業型DCに加入しており、現在の運用利回りを年3%〜5%以上に引き上げたい人
- 定年まで10年以上の運用期間があり、国内外の株式インデックスファンドを組み入れて資産拡大を狙える人
- 定年後の退職金受取や遺言・信託など、メガ信託銀行ならではの対面コンサルティングを将来受けたい人
- 個人型iDeCoを新規開設予定で、毎月の口座管理手数料を1円でも安く抑えたいコスト最優先の人(ネット証券の方が手数料水準が低い場合あり)
- スマホアプリ上で毎日の資産推移をゲーム感覚で手軽にチェックしたい人(信託銀行のWebUIは長期放置前提の設計)
- 退職まで残り数年で、下落リスクを取ることができず元本保全を最優先しなければならない人(出口戦略としてのリバランスが必要)
【三井住友信託銀行 ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのログインパスワードを忘れてしまった場合はどうすればいいですか?
A1:ログイン画面の「暗証番号を忘れた方」リンクから再設定手続きを行うか、記録管理機関(JIS&TまたはNRK)のコールセンターへ問い合わせる必要があります。セキュリティ上、再発行された仮パスワードが郵送で届くまで数日〜1週間程度かかる場合があります。
Q2:会社を退職・転職したとき、ライフガイドの口座はどうなりますか?
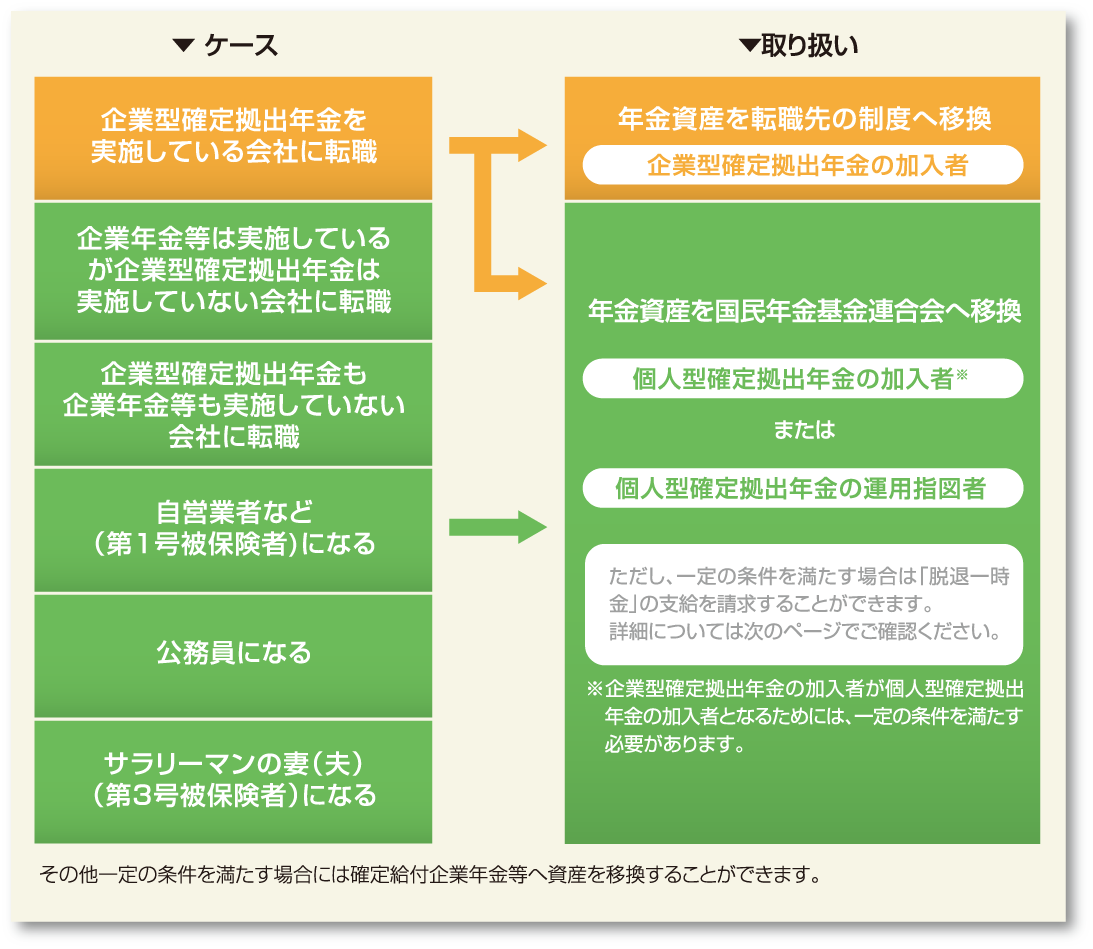
A2:退職後6ヶ月以内に、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)へ資産を移換する手続きが必要です。放置すると国民年金基金連合会へ自動移換され、毎月管理手数料が差し引かれる上に運用益も非課税にならないため、速やかに移換手続きを完了させてください。
Q3:ライフガイド内で運用商品のスイッチング(預替)を行うと手数料はかかりますか?
A3:スイッチング自体に取引手数料はかかりません。ただし、投資信託によっては売却時に「信託財産留保額(0.1%〜0.3%程度)」が基準価額から差し引かれるファンドがあります。各商品の目論見書で事前に確認しておきましょう。
Q4:ライフプランシミュレーションの試算結果はどれくらい正確ですか?
A4:現在の給与水準、掛金額、想定退職金、インフレ率、公的年金の受給開始年齢などの前提条件に基づくシミュレーションです。将来の経済情勢や税制改正により変動するため、確定値ではなく「老後資金の過不足を把握するための目安」として活用するのが適切です。
まとめ:豊かなセカンドライフを築くための実践ロードマップ
三井住友信託ライフガイドは、単なる残高確認のWebページではなく、将来の資産形成と退職後の生活防衛を支える重要な羅針盤です。どんなに優れた年金制度であっても、加入者自身がログインせず、元本確保型商品に資金を眠らせたままであれば、そのポテンシャルを享受することはできません。
まずは一度ライフガイドへログオンし、現在の資産評価額と「通算運用利回り」を確認することから始めてみてください。信託報酬の低い株式・債券インデックスファンドへの配分見直しや、退職金受取シミュレーションを実施することが、2026年以降の不確実な経済環境を生き抜く確かな資産形成への第一歩となります。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
