収支報告書の書き方完全ガイド!不記載問題の真相と法改正の現在地
地域コミュニティの役員から個人事業主、さらには国政を揺るがす政治の世界に至るまで、お金の流れを公に示す書類として避けて通れないのが「収支報告書」です。日頃の自治会やPTA活動で作成を任され、頭を抱えている担当者も多いのではないでしょうか。
連日の報道で耳にする政治資金収支報告書をめぐる疑惑や法改正の議論も手伝い、その記載精度や透明性への視線はかつてないほど厳しくなっています。組織の信用を担保するための書類作成ルールから、世間を騒がせた不記載問題の構造的背景まで、現場目線とジャーナリズムの双方から徹底的に整理していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書は組織の資金使途を証明し信頼を守る必須文書であり、収支決算書とは監査・承認プロセスの位置づけで明確に区別される。
- 要点2:自治会・PTA・事業用の作成は無料エクセルテンプレートで効率化でき、科目の統一と領収書突合がミスを防ぐ鉄則となる。
- 要点3:政治資金規正法の抜本改正を経て、総務省公表データのデジタル開示や不記載への厳格な罰則適用など透明化の波が加速している。
【基礎知識】収支報告書は何のために提出する?収支決算書との決定的な違い
収支報告書を作成する根源的な目的は、「預かった資金が規約通りに適正に使われたか」を構成員や監督官庁へ客観的に証明することにあります。PTA会費であれ、自治体からの補助金であれ、あるいは税金や寄付金であれ、他者から集めた資金を扱う組織には必ず説明責任(アカウンタビリティ)が発生します。記録が曖昧なままでは使途不明金や不正受給の疑念を招き、組織の存続基盤そのものが揺らぎかねません。
実務の現場でしばしば混同されるのが「収支報告書」と「収支決算書」の境界線です。両者の違いを整理すると、以下の役割分担が見えてきます。
- 収支報告書:一定期間(または特定イベント)における収入と支出の実績をまとめた報告書類全般。会計担当者が作成し、中間報告やプロジェクト単位で随時提出されるケースも多い。
- 収支決算書:年度末など会計期間の締め括りに作成され、監査役による会計監査を経て総会などで正式承認を受ける確定文書。次年度への繰越金確定や予算対比の確定値を意味する。
つまり、実務上の流れとしては「日々の記帳から収支報告書を作成し、年度末の監査を経て収支決算書として総会に諮る」というステップを踏みます。この位置づけを把握しておくだけで、書類作成時の意識合わせが格段にスムーズになります。
【テンプレ付き】自治会・PTAでも使える!収支報告書の書き方とエクセル無料作成手順
自治会やPTAの役員になった際、最も頭を悩ませるのがフォーマットの準備です。ゼロから表を作成する必要はありません。自治体の公式サイトやマイクロソフトが提供する「収支報告書エクセル無料テンプレート」を活用すれば、計算ミスのリスクを大幅に削減できます。
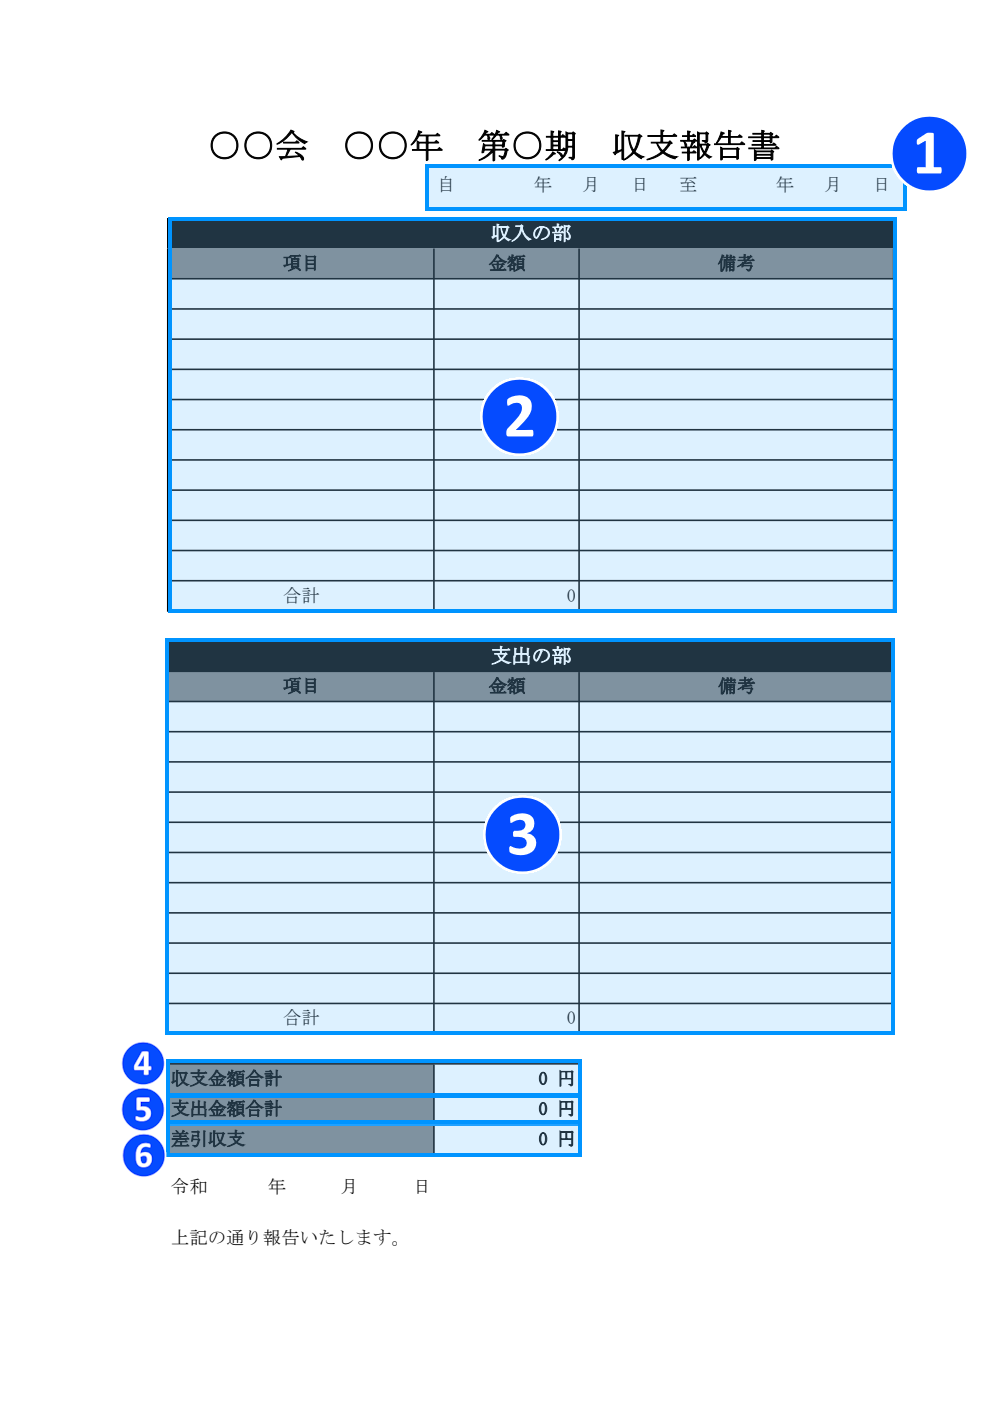
実務で失敗しないための「収支報告書書き方」の基本構造は、主に次の4つの要素で成り立っています。
| 構成項目 | 記載内容と注意点 |
|---|---|
| ① 前年度繰越金 | 前年度決算書から引き継いだ正確な残高。通帳残高と1円の狂いもなく一致させる。 |
| ② 収入の部 | 会費、助成金、寄付金、利息収入など。勘定科目ごとに予算額・実績額・差額を併記。 |
| ③ 支出の部 | 事業費、広報費、備品購入費、事務費など。領収書番号と紐付けて管理する。 |
| ④ 次年度繰越金 | 「収入合計 − 支出合計」で算出。期末時点の銀行口座残高および手元現金と完全一致を確認。 |
作成時の最大のコツは、「勘定科目を前年度から勝手に変えないこと」です。項目名を変更すると過去との比較が難しくなり、監査で指摘を受ける要因になります。また、PTAや自治会の報告書では、数字だけでなく「活動実績(イベント開催数や参加人数)」を備考欄に一言添えるだけで、会員の納得感が劇的に向上します。
【確定申告・事業用】白色申告に必要な収支内訳書の作成手順と提出期限の注意点
個人事業主やフリーランスが確定申告(白色申告)を行う際に提出を義務付けられているのが「収支内訳書」です。これは1年間の事業所得を正しく計算するための法定調書であり、税務署が申告内容を審査する第一線資料となります。
作成手順は、日々の帳簿付けを科目別に集計することから始まります。国税庁の「確定申告書等作成コーナー」を利用すれば、画面の指示に従って売上や経費を入力するだけで自動集計されますが、以下のポイントは厳密に押さえておく必要があります。
- 売上と売掛金の計上基準:入金日ではなく、商品・サービスの引き渡しが完了した「発生主義」で計上する。
- 家事按分の適正化:自宅兼オフィスの家賃や光熱費、通信費は、事業用に使用した面積や時間割合を根拠に残しておく。
- 減価償却費の計算:10万円以上の固定資産(パソコンや車両等)は一括経費にせず、法定耐用年数に応じて均等償却する。
収支内訳書の提出期限は原則として毎年3月15日です。期限を過ぎると延滞税が課されるリスクがあるだけでなく、将来的に青色申告承認申請を検討している場合のハードルにもなりかねません。領収書の整理を年度末に溜め込まず、月単位で集計を済ませておく運用体制が不可欠です。
【徹底解剖】政治資金収支報告書をめぐる不記載問題の真相と政治資金規正法改正の現在地
政治への信頼を大きく損ねた「政治資金パーティー収入の裏金化」問題。その核心にあったのが、政治資金収支報告書への計画的な不記載・虚偽記入でした。派閥が所属議員に販売ノルマを課し、それを超えて売り上げた分の資金を報告書に一切記載せずキックバック(還流)させていた実態は、政治資金規正法の根幹である「公開の原則」を真っ向から踏みにじる行為でした。
長年、政治家側は「会計責任者が独断で処理した」と主張し、政治家本人の刑事責任追及を免れてきた背景があります。しかし、世論の猛烈な反発を受けて進められた政治資金規正法改正によって、チェック体制は大幅に強化されました。
| 論点 | 法改正前(従来) | 法改正後の枠組み |
|---|---|---|
| 議員本人の責任(いわゆる連座制強化) | 会計責任者の選任・監督に相当の注意を怠った場合のみ罰則。立証ハードルが極めて高かった。 | 会計責任者への「確認書」提出を義務化。不記載があれば公民権停止を含む厳しい処分対象に。 |
| パーティー券購入者の公開基準 | 1回あたり「20万円超」の購入者のみ氏名・金額を公開。 | 公開基準を「5万円超」へと引き下げ、資金流入の可視化を徹底。 |
| 政策活動費の使途公開 | 政党から議員個人へ支給され、使途の公開義務が一切なかった(事実上のブラックボックス)。 | 領収書の保存・公開ルールが策定され、第三者機関による厳格な使途監査の導入へ。 |
形式的な書類修正だけで幕引きを図る時代は完全に終わりを告げました。資金の流れを隠蔽することは即座に議員生命の危機に直結するという強い規律が、制度面からも固められつつあります。
総務省による収支報告書公表の仕組みとデジタル化に伴う最新チェックポイント
政党や政治団体が提出した報告書は、毎年11月下旬頃に総務省および各都道府県の選挙管理委員会によって定期公表されます。かつては分厚い紙の報告書を閲覧窓口まで出向いて確認する必要がありましたが、現在はインターネット上でPDFやオープンデータ形式による閲覧・ダウンロードが標準化されています。
オンライン公開の定着によって、メディアだけでなく一般の有権者やデータアナリストによるクロスチェックが容易になりました。特に以下の項目は、公表直後から厳しい精査の対象となります。
- 人件費・事務所費の異常値:実体のない親族への給与支払いや、相場から乖離した高額家賃の計上がないか。
- 高額支出の明細と領収書写し:1件1万円を超える支出の領収書が開示され、高級料亭や私的流用が疑われる支出がないか。
- 寄付者の重複と上限超過:同一人物や同一企業からの寄付が、法定の限度額を超えて複数団体に分散されていないか。
収支報告書のオンライン提出システムがアップデートされたことで、記載漏れや計算の不整合はシステム上で警告が出る仕組みへと進化しています。データ開示の高度化は、政治資金の不透明な運用を封じ込める最大の抑止力として機能し始めています。
【収支報告書】に関するよくある質問(FAQ)
Q1:収支報告書の提出期限に遅れてしまった場合、どんなペナルティがありますか?
A1:提出先によって異なります。確定申告の収支内訳書の場合は無申告加算税や延滞税が発生する可能性があります。政治資金団体の場合は、期日までに提出しないと翌年以降の寄付受け取りや政治活動費用の支出が法的に制限されます。自治会やPTAでは法的な罰則こそありませんが、総会での決算不承認や役員不信任につながるため、期日厳守が鉄則です。
Q2:作成した収支報告書や領収書は何年間保管しておくべきですか?
A2:税務関係の収支内訳書および領収書等は原則7年間(帳簿類は5年〜7年)の保存が法律で義務付けられています。政治資金関係の書類は原則3年間の保存が必要です。自治会やPTAなどの任意団体であっても、過去の支出に関する疑義照会に備え、最低5年分はデータおよび紙の原本をファイル管理しておくのが実務上の安全基準です。
Q3:少額の領収書を紛失してしまった場合、どのように処理すべきですか?
A3:交通機関の利用や自動販売機での慶弔関連など、領収書が出ない・紛失した場合は「出金伝票」を作成し、日付・支払先・具体的な品名・金額・支払理由を詳細に記録して代用します。ただし、これが頻発すると監査で信憑性を疑われるため、スマホの撮影機能を使った即時データ保存などを併用し、紛失を未然に防ぐ運用を徹底してください。
まとめ:正確な記録と透明性が問われる時代の収支管理術
収支報告書は、単なる過去の数字の羅列ではありません。組織がどのような理念に基づき、集めた資金をどう社会や地域に還元したかを語る「信頼の証明書」そのものです。
政治の世界で起きた不記載問題の爪痕は深く、あらゆる組織において「知らなかった」「事務的なミスだった」という弁明はもはや通用しません。自治会やサークルの運営であっても、エクセルテンプレートなどを上手に活用して日頃から正確な記帳を行い、誰が見ても明瞭な会計報告を心がけることが、組織の健全性と自身の身を守る最大の防壁となります。 (出典: 収支 報告 書(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
