給与収入とは?給与所得や手取りとの違いと源泉徴収票の見方を徹底解説
会社からの給与明細や源泉徴収票、あるいは各種税金の申請書を目にした際、「給与収入」という項目に戸惑った経験を持つ人は少なくありません。「給与所得」や「手取り金額」と何が違うのか、公的な手続きやローンの審査で書くべき「年収」はどれなのか、曖昧なまま処理してしまうと、控除の申請漏れや税務上のトラブルを招く恐れがあります。
税制の仕組みや働き方の多様化が進む2026年の現在、お金に関するリテラシーを高める第一歩は、日常的に使われる「収入」「所得」「手取り」の正確な定義を理解することです。本記事では、給与収入の基礎知識から所得・手取りとの決定的な違い、源泉徴収票の具体的な読み解き方まで、分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与収入とは税金や社会保険料が引かれる前の「総支給額(額面)」であり、源泉徴収票の「支払金額」と完全に一致します。
- 要点2:給与所得は給与収入から経費に相当する「給与所得控除」を引いた金額であり、税金計算の直接の土台となります。
- 要点3:「103万円の壁」や配偶者控除などの各種制度は「収入」と「所得」のどちらが基準かを正確に把握しないと判定を誤るリスクがあります。
【基本定義】給与収入とは何か?「額面給与」や「支払金額との違い」を整理
給与収入とは、勤務先の会社から1年間(1月1日〜12月31日)に支給されたすべての給与や賞与(ボーナス)を合計した金額を指します。いわゆる「額面給与」や「総支給額」と呼ばれるものがこれに該当し、税金や社会保険料などが天引きされる前の数値です。
基本給だけでなく、残業手当、役職手当、住宅手当、家族手当などの諸手当も原則としてすべて給与収入に含まれます。ただし、一定の非課税限度額内(月額15万円までなど)で支給される「非課税通勤手当」は給与収入には含まれません。
源泉徴収票における表記では、「支払金額との違い」に悩む人が多く見られますが、結論から言えば源泉徴収票に記載されている「支払金額」欄の数値こそが「給与収入」そのものです。呼び方が異なるだけで、税務上の意味合いは完全に同一であると覚えておきましょう。
給与収入と「給与所得」の決定的な違い|給与所得控除の計算ルール
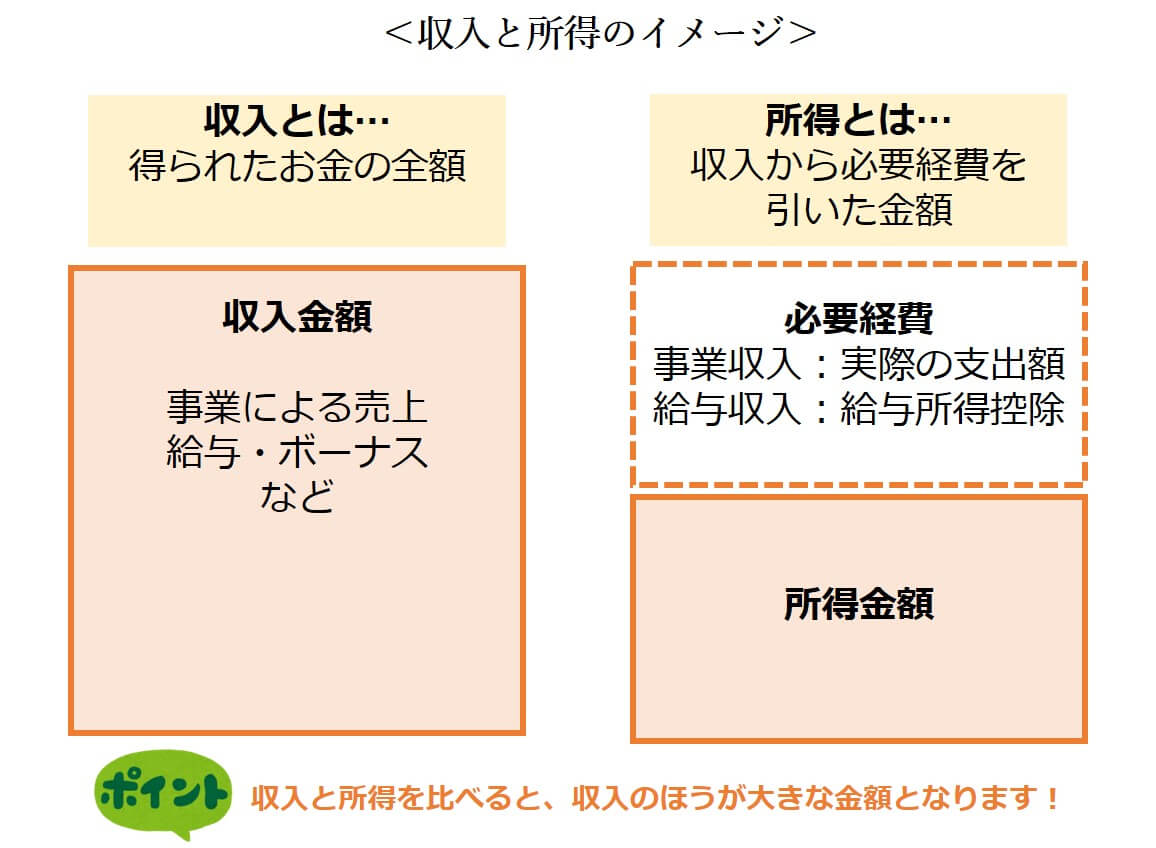
税金や各種手続きで最も混同されやすいのが、給与所得との違いです。この2つの違いをビジネスの構造に例えると、「給与収入=売上」「給与所得=利益(儲け)」という関係になります。
個人事業主が売上から必要経費を差し引いて事業所得を算出するように、給料を受け取る会社員やパート・アルバイトにもスーツ代や書籍代などの概算経費が認められています。この会社員にとっての経費枠を「給与所得控除」と呼びます。
計算式は極めてシンプルです。
【給与所得 = 給与収入 − 給与所得控除】
給与所得控除の計算は、給与収入の金額に応じて段階的に設定されています。現在の税制における主な計算区分は以下の通りです。
・給与収入が162万5,000円以下:一律 55万円
・給与収入が162万5,001円〜180万円:給与収入 × 40% − 10万円
・給与収入が180万0,001円〜360万円:給与収入 × 30% + 8万円
・給与収入が360万0,001円〜660万円:給与収入 × 20% + 44万円
・給与収入が660万0,001円〜850万円:給与収入 × 10% + 110万円
・給与収入が850万円超:一律 195万円(上限)
例えば、年間の給与収入が400万円の人の場合、給与所得控除は「400万円 × 20% + 44万円 = 124万円」となり、給与所得は「400万円 − 124万円 = 276万円」となります。
「額面給与」と「手取り」の違いは?所得税の計算方法と課税所得金額へのステップ
銀行口座に実際に振り込まれる金額を指す「手取り」は、額面給与と手取りの比較において常に2割前後の差が生じます。この差額を構成しているのが、社会保険料(健康保険、厚生年金、雇用保険、介護保険)と税金(所得税、住民税)です。
手取り額が決まるまでの税額計算は、給与所得からさらに各種の「所得控除」を差し引くプロセスを経て行われます。
1. 給与所得の算出:給与収入 − 給与所得控除
2. 課税所得金額の算出:給与所得 − 所得控除(基礎控除48万円、社会保険料控除、配偶者控除、生命保険料控除など)
3. 所得税の計算方法:課税所得金額 × 所得税率(5%〜45%) − 控除額
算出された税額からさらに「住宅ローン控除」などの税額控除を差し引き、最終的な基準所得税額(復興特別所得税を含む)が決定します。毎月の給料からは概算の税金が天引きされていますが、1年間の正確な手取り総額は、給与収入から年間で天引きされた社会保険料と確定した税金をすべて引いた残額になります。
【源泉徴収票の見方】給与収入はどこを見る?年末調整後の確認ポイント
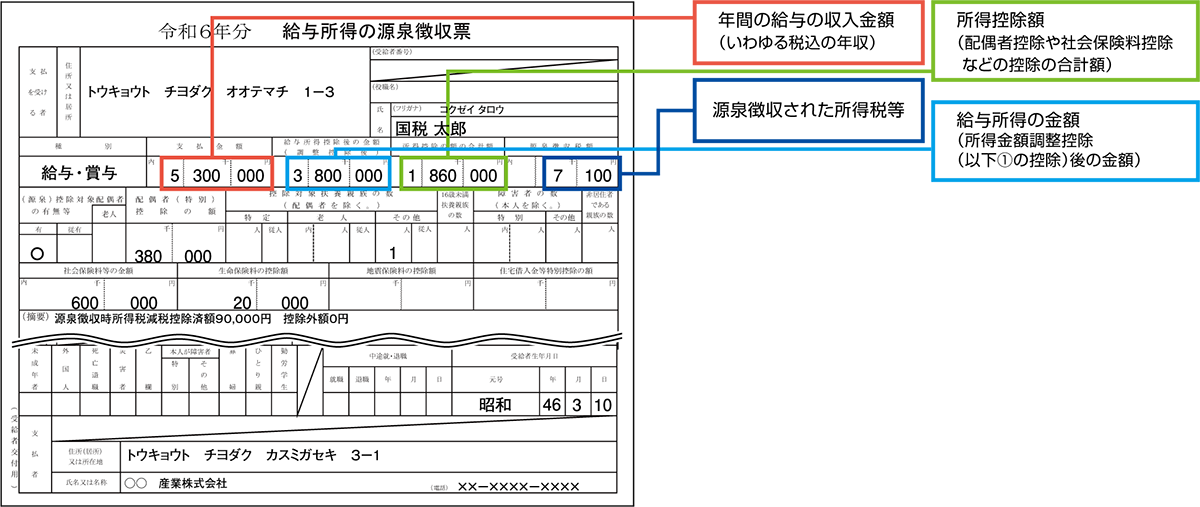
毎年12月や1月に会社から交付される源泉徴収票は、1年間の収入と税金の総決算が詰まった重要書類です。源泉徴収票の見方をマスターすれば、自分の税金がどのように決まったかを一目で把握できます。
源泉徴収票の最上段には、左から順に4つの重要な枠が並んでいます。
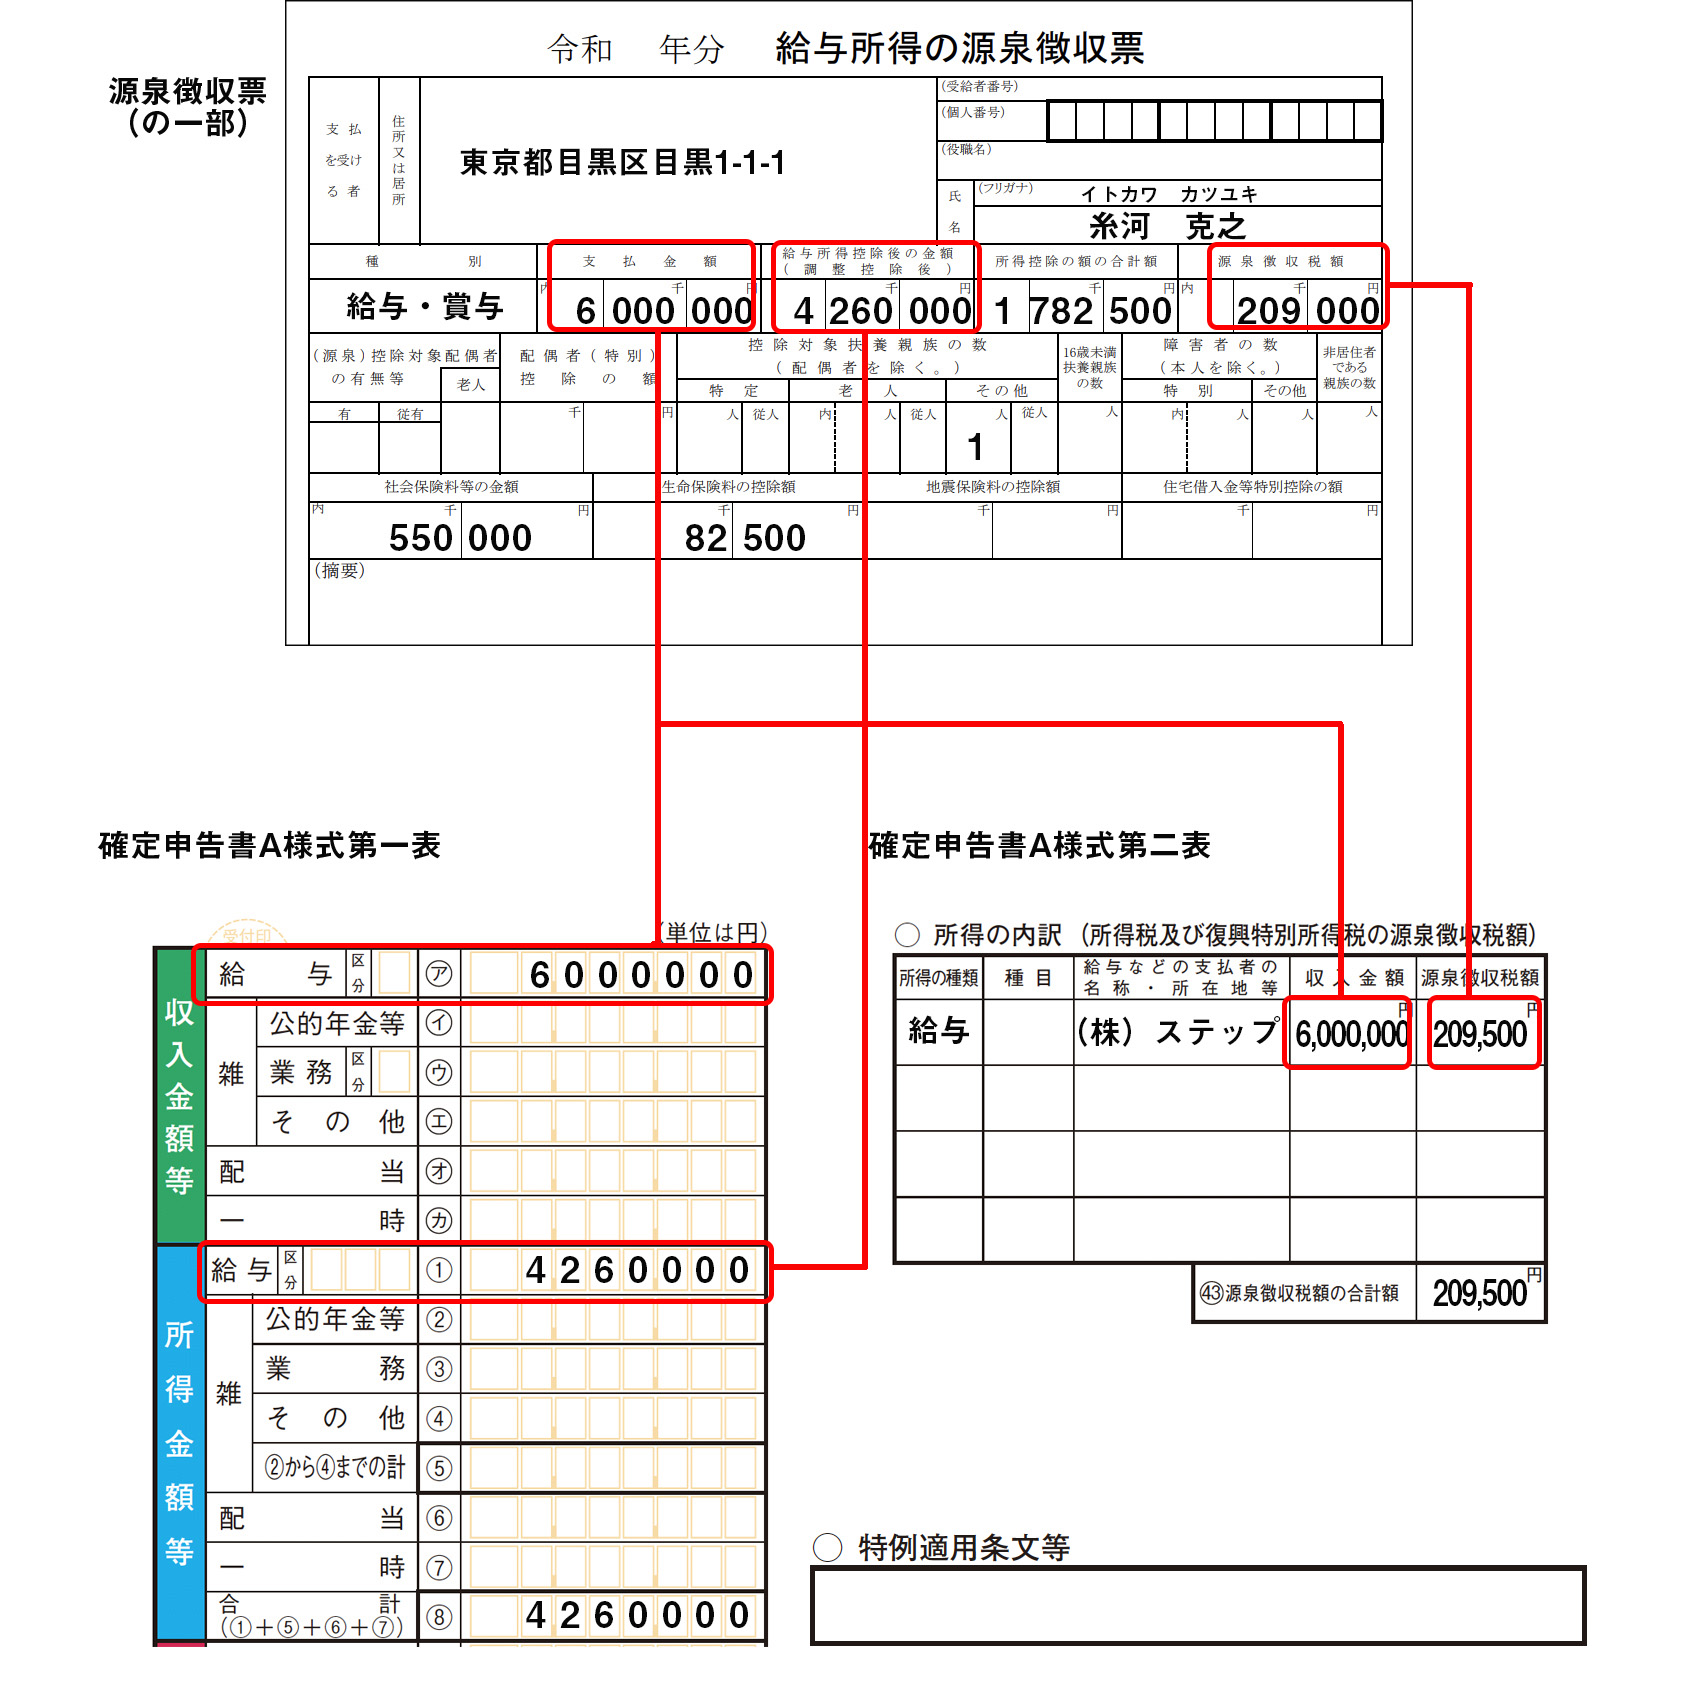
1. 「支払金額」欄:ここに記載されている数字が、正真正銘のあなたの給与収入(額面年収)です。
2. 「給与所得控除後の金額」欄:支払金額から給与所得控除を引いた後の数値で、これが給与所得です。
3. 「所得控除の額の合計額」欄:配偶者控除、扶養控除、基礎控除、社会保険料控除などの控除額を合算した数値です。
4. 「源泉徴収税額」欄:最終的に納めるべき年間の所得税額(年末調整で過不足が精算された後の確定金額)です。
会社員が行う年末調整は、生命保険料控除証明書や配偶者の収入申告をもとにこの4つの枠を正確に確定させ、1年間に払いすぎた税金の還付や不足分の追加徴収を行う手続きです。住宅ローン申請や賃貸契約で「年収」の提出を求められた際は、迷わず一番左の「支払金額」欄を転記してください。
「103万円の壁」や配偶者控除との関係|住民税非課税世帯の判定基準
パートやアルバイトで働く人が直面する「年収の壁」や、世帯主の税負担を軽減する配偶者控除も、給与収入と給与所得の関係性を理解していれば構造が明快になります。
代表的な「103万円の壁」は、所得税が発生しないボーダーラインを指します。その内訳は、給与所得控除の最低額「55万円」と所得税の基礎控除「48万円」を合算した「55万円 + 48万円 = 103万円」です。つまり、給与収入が103万円以下であれば、給与所得は48万円以下となり、基礎控除48万円を引くと課税所得金額がゼロになるため、所得税が一切かかりません。
配偶者控除および配偶者特別控除の適用を受ける際も、判定基準は「配偶者の給与収入」または「配偶者の合計所得金額」で区分されています。書類を記入する際は、「収入金額」を書く欄なのか「所得金額」を書く欄なのかを厳格に確認しないと、適用区分を誤る原因になります。
さらに、自治体からの給付金や各種優遇措置の対象となる住民税非課税世帯の判定においても、基準となるのは「給与所得」です。住民税の均等割・所得割が課税されない基準所得は各自治体の級地区分(東京23区などの1級地では合計所得金額45万円以下=給与収入換算で100万円以下など)によって定められています。
副業や転職時は要注意!確定申告の基準と給与収入の正しい取り扱い
ひとつの勤務先で年末調整を受けている給与所得者は確定申告を行う義務が免除されていますが、特定の条件に該当する場合は個人での申告が必須となります。確定申告の基準として代表的なパターンは以下の通りです。
・給与の年間収入金額が 2,000万円 を超える場合
・1か所から給与を受けており、給与所得や退職所得以外の各種所得(副業の事業所得や雑所得など)の合計額が 20万円 を超える場合
・2か所以上から給与の支払いを受けており、年末調整されなかった従たる給与の収入金額と各種所得金額の合計額が 20万円 を超える場合
副業をアルバイトなどの「給与」として受けている場合、副業先の給与収入も本業の給与収入と合算して申告する必要があります。副業収入を合算する際も、「収入」と「所得」の取り違えに注意が必要です。
【給与 収入 と は】に関するよくある質問(FAQ)
Q1:給与明細書のどこを見れば年間の「給与収入」が分かりますか?
A1:毎月の給与明細では「総支給額」の欄がその月の給与収入に該当します。年間の正確な給与収入を確認したい場合は、12月または1月に会社から交付される源泉徴収票の「支払金額」欄を確認するのが最も確実です。
Q2:通勤手当は給与収入の計算に含まれますか?
A2:所得税法上の非課税限度額(電車・バス通勤等の場合は月15万円まで)の範囲内で支給されている通勤手当は、給与収入(源泉徴収票の支払金額)には含まれません。ただし、限度額を超えて支給された分は課税対象となり、給与収入に算入されます。
Q3:クレジットカードや住宅ローンの審査で記入する「年収」はどれを書くべきですか?
A3:金融機関の審査で求められる年収は、手取り金額や給与所得ではなく、税金や保険料が引かれる前の「給与収入(源泉徴収票の支払金額)」を記入するのが一般的です。手取り金額を書いてしまうと年収を過小申告することになり、審査で不利に働く場合があるため注意してください。
まとめ:給与収入の正確な理解が賢いマネープランの第一歩
給与収入は、社会人としての経済活動の基本となる「総支給額(額面)」であり、税金の計算ベースとなる「給与所得」や、生活資金の実態である「手取り」とは明確に区別されます。
源泉徴収票の「支払金額」が給与収入であり、そこから「給与所得控除」を差し引いたものが給与所得であるという基本構造さえ押さえておけば、年末調整の書類作成や確定申告、各種制度のボーダーライン判断で迷うことはなくなります。正しい知識を身につけ、日々の家計管理や税務手続きをスムーズに進めていきましょう。 (出典: 給与 収入 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
