三菱UFJ信託の確定拠出年金|利回りと手数料の落とし穴をプロが暴露
勤務先の企業型確定拠出年金(企業型DC)や個人型確定拠出年金(iDeCo)で「三菱UFJ信託銀行」が運営管理機関に指定されているものの、初期設定のまま「元本確保型商品(定期預金など)」に放置していないでしょうか。継続的なインフレが定着した2026年現在、何もしないことは「資産の目減り」を意味します。
日本トップクラスの受託実績を誇る三菱UFJ信託銀行ですが、ウェブサービスの操作性やラインナップされる運用商品の選び方、転職時の移管手続きには、知っておくべき明確な盲点が存在します。後悔しないための商品選定基準からログイン時のトラブル対処、受取時の税制対策まで、現場取材と客観データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:初期設定の「元本確保型(定期預金)」放置はインフレ下で実質的な元本割れを招くため、低コストな外国株式インデックスファンドを軸にした見直しが不可欠。
- 要点2:「三菱UFJ信託 DC加入者向けウェブサービス」は初回ログイン時のID・パスワード設定に躓きやすく、配分割合変更とスイッチングの違いを理解した定期的なリバランスが運用の成否を分ける。
- 要点3:転職時の移管手続き(6ヶ月以内)を怠ると「自動移管」で無利息かつ手数料が引かれ続ける致命的な落とし穴があり、出口戦略(一時金か年金か)でも税金が激変する。
【2026年最新】三菱UFJ信託銀行の確定拠出年金(DC)が選ばれる理由と商品力
三菱UFJ信託銀行は、三菱UFJフィナンシャル・グループ(MUFG)の中核として、日本の確定拠出年金市場においてトップクラスのシェアを誇ります。大手上場企業を中心に多数の企業型DCで運営管理機関に採用されており、信頼性と経営基盤の強さには定評があります。
企業型DCおよびiDeCoの大きな魅力は、掛け金の全額所得控除(企業型の場合は非課税拠出)や運用益の非課税、受取時の退職所得控除・公的年金等控除といった強力な3大税制優遇です。三菱UFJ信託銀行が用意するプランでは、信託報酬を極限まで抑えたインデックスファンドから、手堅いバランス型、ESG・テーマ型のアクティブファンドまで幅広い選択肢が用意されています。
しかし、選択肢が多いからこそ「どの商品を選べばよいかわからない」という加入者の声が後を絶ちません。制度のポテンシャルを最大限に活かすためには、提示されている運用商品の特性とコスト構造を冷徹に見極める必要があります。
【利回りと信託報酬を徹底比較】三菱UFJ信託DCの注目運用商品一覧
確定拠出年金で20年、30年と長期運用を行う際、リターンを大きく左右するのが「信託報酬(運用管理費用)」と「資産クラスごとの期待利回り」です。三菱UFJ信託銀行の確定拠出年金で採用される主要商品のスペックを比較検証しました。
| 運用商品分類・名称例 | 信託報酬(年率・税込概算) | 過去3〜5年平均利回り(参考相場) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 元本確保型商品(三菱UFJ信託銀行 定期預金等) | 0.00%(実質コスト無) | 0.01%〜0.20% | 元本は保証されるが、年2%以上の物価上昇下では実質的な資産価値が目減りする「インフレ負け」のリスク大。 |
| 国内株式インデックス(TOPIX/日経225連動型) | 0.14%〜0.28%前後 | 8.0%〜14.0%前後 | 国内景気・企業業績の恩恵を受けるが、為替ヘッジなしの海外分散と組み合わせるのが基本セオリー。 |
| 外国株式インデックス(MSCIコクサイ/S&P500連動型) | 0.09%〜0.22%前後 | 12.0%〜18.0%前後 | 世界の成長企業に低コストで投資可能。長期積立におけるコア(主軸)として最も有力な選択肢。 |
| 国内外バランス型(4資産・8資産均等配分など) | 0.16%〜0.40%前後 | 4.0%〜8.0%前後 | 自動でリバランスしてくれる手軽さがある一方、債券比率が高いプランはインフレ局面でリターンが伸び悩む傾向あり。 |
| アクティブ運用ファンド(厳選投資型・テーマ型) | 0.80%〜1.60%前後 | 銘柄により大きく乖離(-5%〜+25%) | 市場平均を上回るリターンを狙うが、高コストが長期運用で足かせになるリスクがあり、初心者には推奨しにくい。 |
データを見れば明らかなように、長期で資産を増やす鍵は「超低コストの外国株式インデックスファンド」をポートフォリオの中心に据えることです。信託報酬の差が年0.5%あるだけで、30年間の複利運用では数百万円単位の最終資産額の差となって現れます。
【実態検証】「ログインできない」「放置で元本割れ?」利用者の評判とリアルな声
ネット上の掲示板やSNS、知恵袋などで三菱UFJ信託銀行のDCに関する評判を調査すると、利用者が直面する典型的な「現場の壁」が浮き彫りになってきます。
最も多く見られるのが「三菱UFJ信託 DC加入者向けウェブサービスへのログインで躓いた」という声です。入社時や制度加入時に届く紙のハガキ「ID(登録番号)・初期パスワード通知書」を紛失してしまい、照会手続きに数週間を要するケースが頻発しています。日常的に使う銀行のオンラインバンキングとはログイン導線が異なる点も、加入者が混乱する一因です。
また、サポート窓口である「確定拠出年金 コールセンター 問い合わせ」に関しては、「オペレーターの対応は丁寧で専門的」と評価される一方、「平日の昼休みの時間帯は電話が非常に繋がりにくい」という不満も見受けられます。手続きや確認は、ウェブサービスを活用するか、混雑時間帯を避けて問い合わせるのが賢明です。
さらに深刻なのは、「加入から5年間放置していたら、全額定期預金に入っていて資産が全く増えていなかった」という嘆きです。元本割れは防げているものの、世界的な株高と円安の恩恵を完全に逃してしまったという後悔の声は現場で非常に多く聞かれます。
【後悔を防ぐ運用の秘訣】スイッチングと配分割合変更の実践ステップ
確定拠出年金の運用を見直す際、必ず押さえておきたいのが「配分割合変更」と「スイッチング(預替え)」という2つの手続きの違いです。この区別がついていないと、意図した運用戦略が反映されません。
配分割合変更とは、「毎月新しく積み立てる掛け金の購入比率を変える」手続きです。例えば、これまで「定期預金100%」だった毎月の買付を「外国株式インデックス70%、国内株式30%」に変更する場合などがこれに当たります。既存の資産はそのまま動きません。
一方、スイッチングとは、「すでに積み立てて保有している過去の資産を売却し、別の商品に買い換える」手続きです。これまで定期預金に貯まっていた200万円を売却し、一括で外国株式インデックスファンドを購入するといった操作を行います。
運用の鉄則は、まず毎月の積立を低コストな株式ファンド中心に「配分割合変更」し、すでに定期預金に積み上がっている分は、相場の急落時などを狙って段階的に「スイッチング」していくことです。年1回程度、資産配分が目標からズレていないか確認し、必要に応じてリバランスを実施することが、長期運用の勝率を飛躍的に高めます。
一般に知られていない盲点とネットの誤解
ネット上には確定拠出年金に関する数多くの情報が飛び交っていますが、現場の実態と乖離した誤解も少なくありません。特に注意すべき2大トラップを検証します。
第1の誤解は、「元本確保型商品を選んでおけば損をすることはない」という思い込みです。確かに名目上の元本は1円も減りません。しかし、物価が年2%上昇する環境下で利回り0.05%の定期預金に預け続ければ、10年後のお金の購買力は確実に目減りします。インフレ環境下では、元本確保型こそが「確実にお金を減らす選択」になり得るという構造リスクを直視しなければなりません。
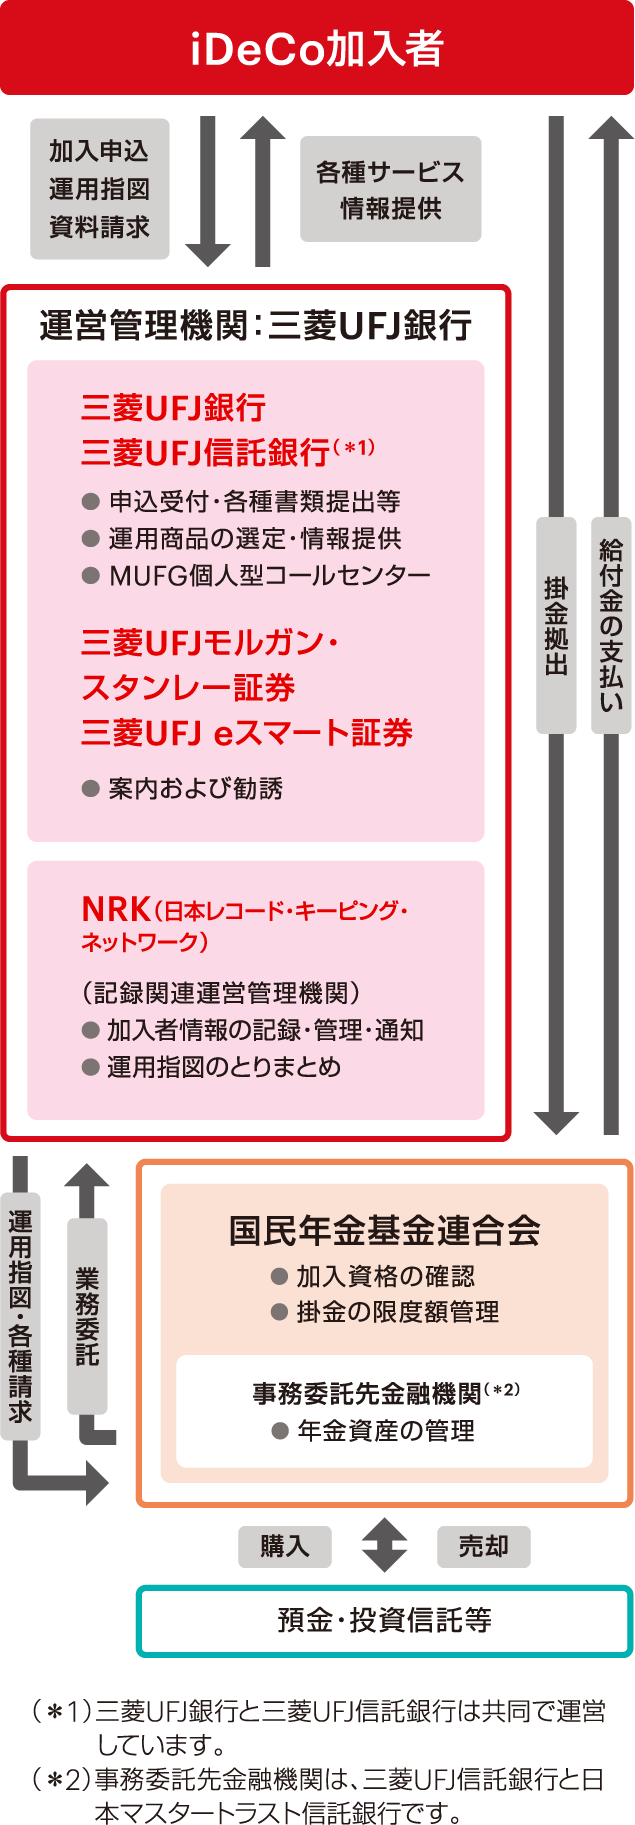
第2の誤解は、「会社を辞めても企業型DCはそのまま放置で大丈夫」という油断です。転職や退職をした場合、原則6ヶ月以内に企業型確定拠出年金の転職・移管手続き(転職先の企業型DCまたは個人のiDeCo口座への資産移換)を行わなければなりません。放置すると、資産は「国民年金基金連合会」へ自動的に移換(自動移管)されてしまいます。自動移管されると、運用は一切行われないにもかかわらず、毎月管理手数料が引かれ続け、将来の受給可能年齢も遅れるという、加入者にとって何一つメリットのない最悪の状態に陥ります。
【出口戦略】受給時(一時金・年金)の税金トラップを回避する方法
どれだけ効率よく資産を増やしても、60歳以降の「受け取り方」で失敗すると、数百万円単位の税金を取られるリスクがあります。確定拠出年金の受給方法は主に「一時金(一括受取)」「年金(分割受取)」「一時金と年金の併用」の3パターンが存在します。
「一時金」で受け取る場合は退職所得控除が適用されます。勤続年数(拠出年数)に応じて控除枠(20年以下は年40万円、20年超は年70万円)が設定され、控除を超えた分の半分にしか課税されないため、極めて税制上有利です。ただし、勤務先からの退職金と受け取る時期が重複する場合、控除枠の計算で合算・調整されるルールがあるため注意が必要です。
一方、「年金」として分割受給する場合は公的年金等控除が適用されます。しかし、公的年金(国民年金・厚生年金)の受給額と合算されるため、年金収入の総額が増えて所得税・住民税だけでなく、毎月の国民健康保険料や介護保険料が跳ね上がる落とし穴が存在します。
受給時の最適解は、自身の拠出年数、会社の退職金の受取額、将来の公的年金額をシミュレーションし、「退職所得控除の枠内に収まる分を一時金で受け取り、残りを非課税枠を意識しながら年金で受け取る」といった併用設計を検討することです。
【プロの結論】三菱UFJ信託の確定拠出年金をおすすめできる人・注意すべき人の特徴
ここまでの分析を踏まえ、三菱UFJ信託銀行のDCをどのように活用すべきか、対象者別の判断基準を明確に提示します。
三菱UFJ信託のDCをフル活用すべき人
- 勤務先が企業型DCを導入しており、制度を活用して所得税・住民税を圧縮したい人
- 外国株式インデックスファンドなど低コスト商品を自分で選定し、20年以上の長期投資ができる人
- 年1回程度ウェブサイトにログインし、配分割合やリバランスのチェックを苦にしない人
運用方針の抜本的な見直しが必要な人
- 初期設定の「定期預金」や「元本確保型」のまま一度も画面を確認していない人
- 転職・退職したにもかかわらず、移管手続きを行わずに放置している人
- 信託報酬が1%を超える高コストなアクティブファンドに何となく全額投資している人
【確定 拠出 年金 三菱 ufj 信託】に関するよくある質問(FAQ)
Q1:三菱UFJ信託銀行の確定拠出年金ウェブサービスにログインできません。どうすればいいですか?
A1:ログインには「加入者口座番号(登録番号)」と「暗証番号(パスワード)」が必要です。これらは加入時に郵送された通知書に記載されています。紛失した場合は、三菱UFJ信託銀行の確定拠出年金専用コールセンターに問い合わせるか、ウェブ上の再発行フォームから再発行手続きを行ってください。再発行には1〜2週間程度かかる場合があります。
Q2:企業型DCでおすすめの運用商品がわかりません。どれを選ぶべきですか?
A2:20代〜40代で運用期間が15年以上確保できるのであれば、信託報酬が年0.1%〜0.2%台前半の「外国株式インデックスファンド(先進国株式または全世界株式)」をポートフォリオの主軸(50〜80%程度)に据えるのが資産形成の定石です。リスクを抑えたい場合は、国内外の株式・債券に分散投資するバランス型ファンドを組み合わせるのが現実的です。
Q3:転職・退職した場合、三菱UFJ信託の企業型DCはどうなりますか?
A3:退職日から6ヶ月以内に移管手続きを行う必要があります。転職先に企業型DCがある場合は転職先のDCへ、転職先にない場合や自営業・公務員・専業主婦になる場合は個人型(iDeCo)への移管手続きを行います。放置すると「自動移管」され、無利息のまま毎月の管理手数料を引かれ続けるため、退職後は速やかに手続きを完了させてください。
Q4:元本割れが絶対に嫌な場合、定期預金を選び続けるのは間違いですか?
A4:退職まで残り数年というシニア世代で、「受取直前の暴落を絶対に避けたい」という局面であれば定期預金へのシフトは合理的です。しかし、運用期間が長く残っている現役世代の場合、物価上昇によって現金の価値が実質的に下がる「インフレリスク」を抱えることになります。資産の全額ではなく、一部を株式インデックスに配分してインフレに対抗するのが賢明な防衛策です。
まとめ:将来の資産格差を分ける「最初の1時間」の行動指針
確定拠出年金は、国の手厚い税制優遇を活用して効率的に老後資金を形成できる最強のインフラです。しかし、どれほど優れた制度であっても、運営管理機関の画面に一度もログインせず、初期設定の元本確保型に放置していては、その恩恵を享受することはできません。
将来の資産額に数百万円から1,000万円以上の差を生み出すのは、特別な投資の才能ではなく、「今、ログインして配分割合を低コストなインデックスファンドに見直す」という、わずか1時間の手間を惜しまない行動です。通知書を探し出し、現状の運用ポートフォリオを確認することから、資産形成の第一歩を踏み出してください。 (出典: 確定 拠出 年金 三菱 ufj 信託(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
