固定資産税とは?仕組み・計算方法から新築の軽減特例まで完全解説
マイホームの購入や土地の相続を経験した際、毎年春先になると避けて通れないのが「固定資産税」の通知です。毎年の家計に直結する大きな支出でありながら、「実際にどのような基準で税額が決まっているのか」「なぜ新築から数年経つと急に税金が上がるのか」といった疑問を抱えたまま納税しているケースは少なくありません。
固定資産税は、所有する不動産の種別や築年数、適用される特例措置によって納付額が数十万円単位で変動します。2026年現在の最新の税制動向を踏まえ、評価額の調べ方から具体的な計算ロジック、知っておかないと大損する軽減特例の適用要件まで、実務目線で徹底的に整理していきます。
📌 【この記事の重要ポイントまとめ】
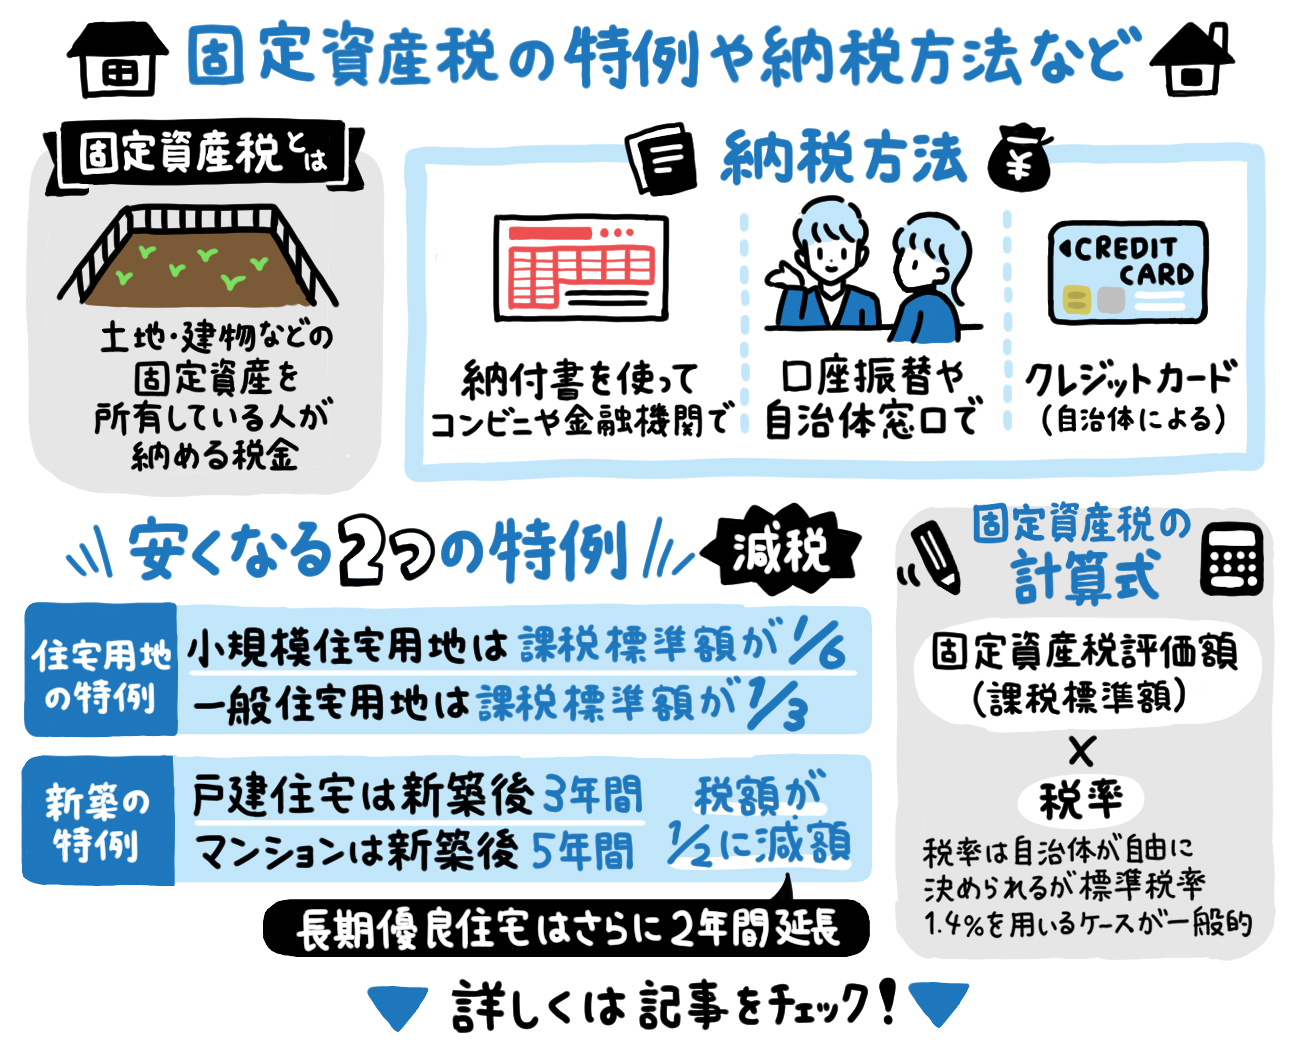
- 要点1:固定資産税は毎年1月1日時点の不動産所有者に課される地方税で、税額は基本的に「課税標準額(固定資産税評価額)×1.4%」で算出される。
- 要点2:住宅用地特例(最大6分の1減額)や新築住宅の建物減額措置を知らないと、特例終了時や更地化の際に想定外の増税リスクに直面する。
- 要点3:納税通知書は毎年4〜6月頃に届き、地方税統一QRコード(eL-QR)を活用したクレカ・スマホ決済が可能だが、滞納放置は最短で預金や不動産の差し押さえに直結する。
【基本構造】固定資産税とはどんな税金か?都市計画税との違い
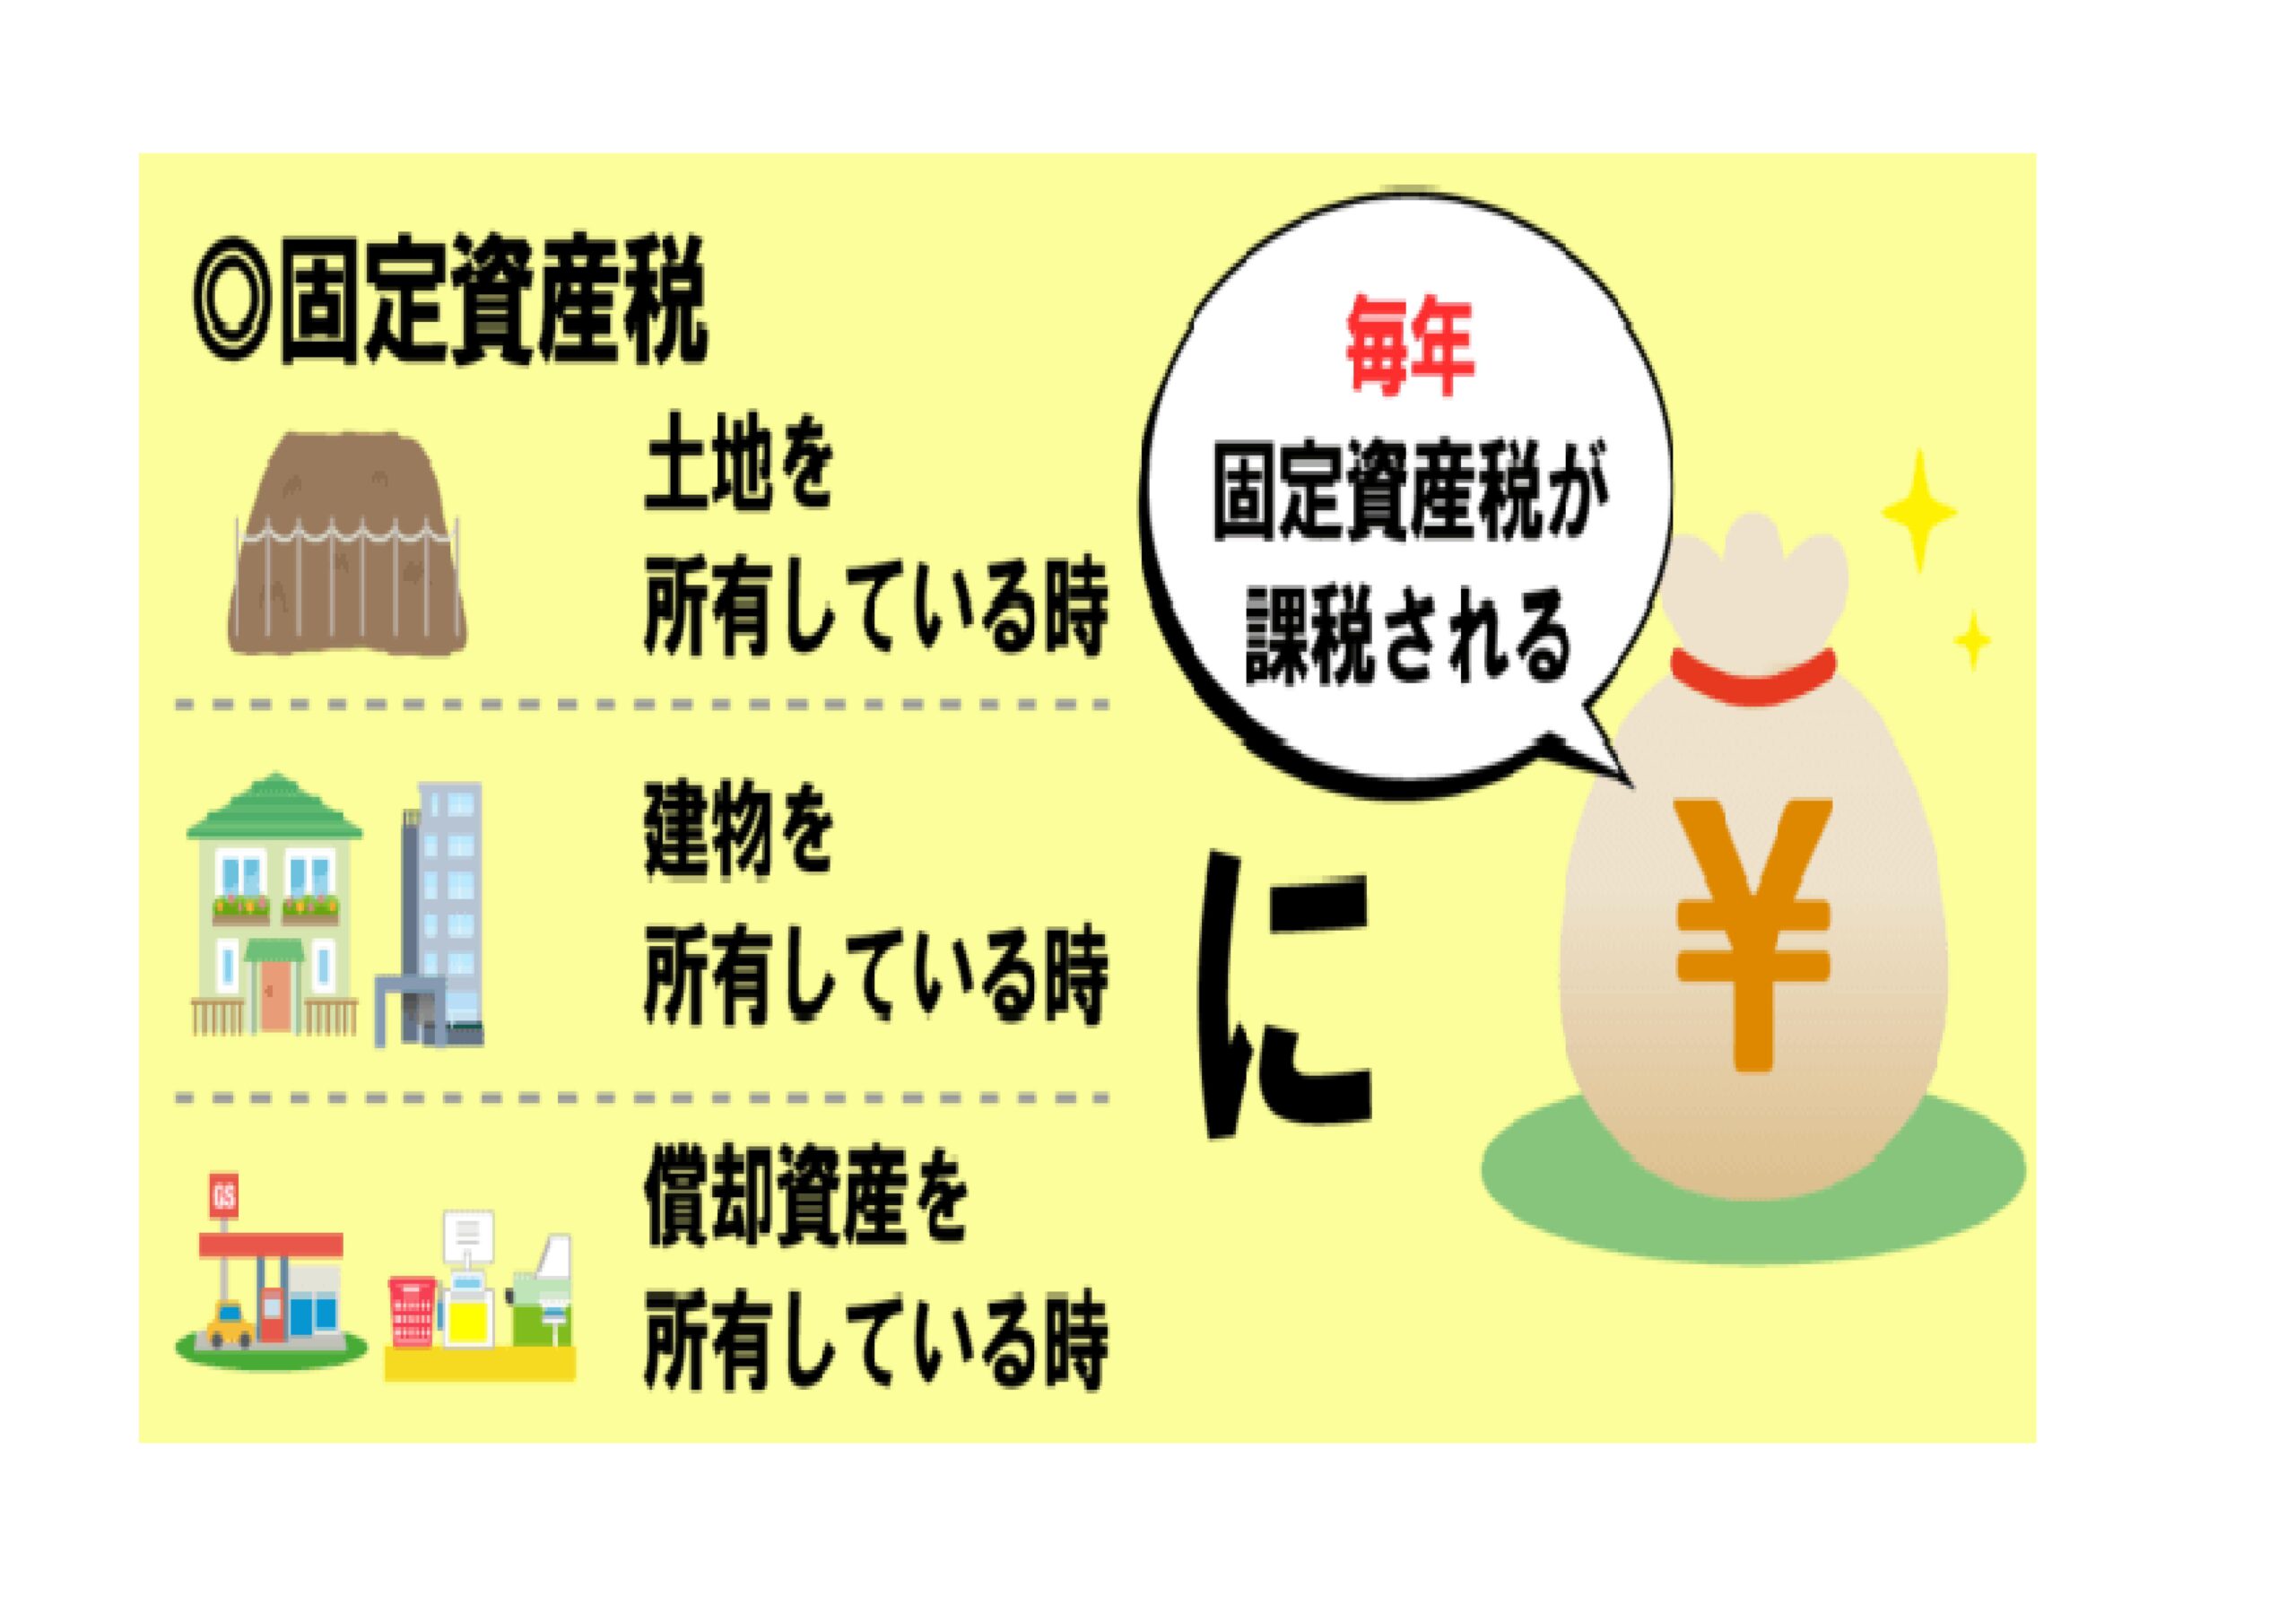
固定資産税とは、土地、家屋(建物)、および事業用の償却資産を所有している人に対して課される地方税(市町村税、東京23区内は都税)です。毎年1月1日(賦課期日)時点において、市区町村の固定資産課税台帳に所有者として登録されている個人または法人が納税義務を負います。
実務上、固定資産税の納税通知書と一緒に請求されるケースが多いのが「都市計画税」です。両者の性質と税率の違いを把握しておくことが、トータルの税負担を正しく理解する第一歩となります。
固定資産税が全国すべての市町村で課税されるのに対し、都市計画税は原則として「市街化区域内」に所在する土地・家屋のみに課される目的税です。道路や公園、下水道などの都市インフラ整備に充てられる財源であり、税率は市町村の条例によって上限0.3%(制限税率)の範囲内で設定されています。
不動産が市街化区域内にある場合、固定資産税の標準税率1.4%と都市計画税の最高税率0.3%を合計した「実質1.7%」が毎年の基準税率として適用されるのが一般的な構造です。
【計算の仕組み】税額はどう決まる?固定資産税評価額の調べ方と算出シミュレーション
固定資産税の計算式自体は非常にシンプルです。
税額 = 課税標準額 × 1.4%(標準税率)
ここで極めて重要になるのが、実際の売買価格(実勢価格)ではなく、「固定資産税評価額」をベースに課税標準額が算出される点です。固定資産税評価額は総務省が定める「固定資産評価基準」に基づき、各自治体が個別に決定します。地価の変動を反映させるため、3年に1度の「評価替え」(直近では2024年度、次回は2027年度)が行われます。
固定資産税評価額の目安は以下の通りです。
- 土地(宅地):地価公示価格や都道府県地価調査価格の約70%水準
- 家屋(建物):新築時は建築費(請負工事金額)の約50〜70%水準。以後は築年数に応じた「経年減点補正率」により価値が逓減
固定資産税評価額を正確に調べる3つの方法
所有している物件、あるいは購入検討中の物件の評価額を確認するには、以下の書類や手続きを用います。
最も手軽なのは、毎年春に送られてくる納税通知書に同封されている「課税明細書」を確認することです。「価格」または「評価額」の欄に記載されている数字が該当します。購入前などで手元に通知書がない場合は、役所の窓口で「固定資産課税台帳の閲覧」を行うか、「固定資産評価証明書」を取得(所有者本人や委任状を持つ代理人、売買契約の買主などが対象)することで確認できます。
【徹底比較】マンションVS一戸建て|固定資産税の平均相場と経年変化
固定資産税の年間負担額は、物件の構造や立地によって大きく異なります。特に「マンション」と「一戸建て」では、土地と建物の資産比率が異なるため、経年による税額の落ち方に明確な差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築時の年間税額(購入初期) | 建物軽減措置適用後:年10万〜15万円程度(特例なし想定:年20万〜30万円前後) | 物件価格4,000万〜6,000万円クラスの一般的なファミリー向け住宅 | 軽減措置の有無で初期の支払額が半減するため、当初の資金計画で油断しやすい。 |
| 税額の内訳比率(土地:建物) | マンション:土地2〜3割/建物7〜8割 一戸建て:土地5〜6割/建物4〜5割 | 都市部・郊外の敷地権割合および延床面積による | マンションは建物比率が高いため、評価額が高止まりしやすく税金が下がりにくい。 |
| 築年数経過による税額低下スピード | 木造一戸建て:築20〜25年で建物の下限(新築時の20%)に到達 鉄筋コンクリート造(RC):築40〜45年程度かけて下限に到達 | 法定耐用年数(木造22年/RC造住宅47年)が基準 | 戸建ては築15年を過ぎると建物の税額が急速に下がるが、マンションは長期にわたり高水準が続く。 |
| 土地の税負担(住宅用地特例) | 小規模住宅用地:評価額の6分の1 一般住宅用地:評価額の3分の1 | 敷地面積200㎡以下の部分が小規模住宅用地に該当 | 土地割合の高い戸建てほど、住宅用地特例による節税インパクトが大きくなる。 |
上記の通り、マンションは頑丈な鉄筋コンクリート造であるため資産価値が落ちにくい反面、固定資産税の減額ペースが非常に緩やかです。一方の一戸建ては、木造建築の減価償却が早く進むため、築10〜15年を境に税負担が目に見えて軽くなる傾向があります。
【知らないと大損】住宅用地特例「最大6分の1」と新築軽減措置の真相
固定資産税には、居住用の不動産に対して強力な減税措置が用意されています。これらを正しく把握していないと、将来の資金繰りで思わぬ計算違いを引き起こします。
1. 住宅用地の特例(土地に対する減税)
住宅が建っている土地(住宅用地)については、課税標準額を大幅に圧縮する特例が設けられています。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):固定資産税の課税標準額が6分の1(都市計画税は3分の1)に軽減
- 一般住宅用地(200㎡を超える部分):固定資産税の課税標準額が3分の1(都市計画税は3分の2)に軽減
この特例があるため、住宅地の土地固定資産税は本来の更地状態に比べて極めて低く抑えられています。
2. 新築住宅に対する減額措置(建物に対する減税)
新築住宅を建てた(または購入した)場合、一定の居住面積要件(床面積50㎡以上280㎡以下など)を満たすと、新築後一定期間、建物部分の固定資産税(居住部分の120㎡相当分まで)が2分の1に減額されます。
減額される期間は建物の構造や性能によって異なります。
- 一般の新築住宅(木造一戸建てなど):新築後3年間
- 3階建て以上の中高層耐火建築物(一般的な分譲マンション等):新築後5年間
- 長期優良住宅の認定を受けた戸建て:新築後5年間
- 長期優良住宅の認定を受けたマンション:新築後7年間
【要注意】軽減期間終了後の「増税ショック」
不動産購入者のコミュニティや税務相談で頻繁に見られるのが、「築4年目(マンションは6年目)に固定資産税が突然2倍近くに跳ね上がった」という悲鳴です。
これは税率が上がったのではなく、新築建物の「税額2分の1減額措置」の適用期間が満了し、本来の税額に戻ったことによるものです。住宅ローン返済と合わせて、このステップアップ時期の出費増をあらかじめ織り込んでおく必要があります。
【実態検証】納税者のリアルな落とし穴と支払い方法の最新トレンド
固定資産税の納付スケジュールと決済手段についても、近年大きな変化が起きています。
納税通知書はいつ届き、いつ払うのか?
自治体から固定資産税の納税通知書が届く時期は、毎年4月中旬から6月上旬頃です。納付方法は、1年分を一括で支払う「全期前納」と、年4回に分けて支払う「分納(期別納付)」から選択できます。
一般的な納期のスケジュール(自治体により月が前後します)は以下の通りです。
- 第1期:4月または5月末日
- 第2期:7月または8月末日
- 第3期:11月または12月末日
- 第4期:翌年2月末日
なお、過去に存在した「一括納付すると割引(報奨金交付)になる制度」は、財政難などを理由にほぼすべての自治体で廃止されています。現在では一括で払っても分割で払っても総支払額は変わりません。
クレジットカード・スマホ決済(地方税おまとめサイト・eL-QR)の実態
全国の自治体で地方税統一QRコード「eL-QR(エルキューアール)」の導入が完了しており、納税利便性は飛躍的に向上しました。
納付書に印刷されたeL-QRをスマホ決済アプリ(PayPay、楽天ペイ、d払い、au PAYなど)で読み取ることで、自宅にいながら24時間納付が可能です。また、「地方税お支払いサイト」を経由することでクレジットカード払いも選択できます。
ただし、クレジットカード払いの場合は決済手数料(納付額1万円ごとに約40円〜80円程度)が発生します。付与されるクレジットカードのポイント還元率と決済手数料を比較し、手数料負けしないか事前に試算することが不可欠です。
滞納した場合の差し押さえリスク
固定資産税を納期限までに納めないと、翌日から「延滞金」が日割りで加算されます。地方税法上、督促状の発送から10日を経過した日までに完納されない場合、自治体は「財産を差し押さえなければならない」と規定されています。
実際には催告書の送付などが挟まれますが、督促を無視し続けると、給与口座や預貯金、最終的には不動産そのものが差し押さえられ、公売にかけられる法的リスクが存在します。支払いが厳しい場合は放置せず、速やかに役所の税務課窓口へ相談し、分納や徴収猶予の手続きを行うのが鉄則です。
一般に知られていない盲点とネットの誤解
盲点1:「空き家を取り壊して更地にしたら税金が跳ね上がった」
実家を相続した際によくある失敗が、古い建物を安易に解体してしまうケースです。家屋を解体して完全な更地にすると、前述した「住宅用地特例(最大6分の1減額)」の適用対象外となります。
建物の固定資産税はゼロになりますが、土地の固定資産税課税標準額が最大6倍に跳ね上がるため、トータルの納税額が解体前より大幅に高くなる事態が発生します。さらに、放置された危険空き家として自治体から「特定空家」や「管理不全空家」に指定・勧告された場合も、住宅用地特例が強制解除される法制度が整備されているため、空き家管理には細心の注意が必要です。
盲点2:固定資産税評価額は「100%正確」とは限らない
役所が計算しているから間違いはないと思い込みがちですが、実は全国の自治体で固定資産税の「課税ミス(過大徴収)」が定期的に報道されています。木造住宅なのに非木造の基準で計算されていたり、住宅用地特例の適用が漏れていたりと、原因は人為的ミスからシステム設定不備まで多岐にわたります。
課税明細書が届いたら、以下の項目を必ずセルフチェックしてください。
- 「地目」が実際の利用状況(宅地など)と合っているか
- 「面積(地積・床面積)」が登記簿謄本と一致しているか
- 住宅用地特例の「小規模住宅用地」「一般住宅用地」の区分が正しく適用されているか
【プロの結論】固定資産税の観点から住宅購入・維持を判断する基準
固定資産税の負担構造を踏まえ、どのような人がどの選択肢を取るべきかを整理しました。
【戸建て住宅の購入が向いている人】
定年退職後など、将来的な固定費を極力抑えたい人。木造戸建ては建物の減価償却が早く進むため、老齢期における税負担がマンションに比べて確実に軽くなります。
【マンションの購入を検討する際の注意点】
利便性や流動性を重視してマンションを選ぶ場合、長期にわたって固定資産税が高止まりする前提でキャッシュフローを組む必要があります。毎月の「管理費+修繕積立金」に加え、年10万〜20万円超の固定資産税が継続的に発生することを織り込んだ資金計画が必須です。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:年の途中で不動産を売却・購入した場合、固定資産税は誰が払いますか?
A1:法律上の納税義務者は「その年の1月1日時点の所有者」です。そのため自治体からの納税通知書は売主に届きます。ただし、不動産売買の実務慣例では、引渡し日を基準として日割り計算を行い、引渡し日以降の税額相当分を買主が売主へ精算金として支払うのが一般的です。
Q2:固定資産税の減免申請ができる条件には何がありますか?
A2:火災や風水害などの自然災害で不動産が著しい被害を受けた場合や、生活保護の受給、公益のための使用など、自治体が定める一定の要件を満たす場合に減免申請が可能です。適用基準や申請期限は自治体の条例によって異なるため、該当する可能性がある場合は速やかに市区町村の税務担当窓口へ申請手続きを確認してください。
Q3:評価額にどうしても納得がいかない場合、どのような手続きが取れますか?
A3:固定資産課税台帳に登録された価格に不服がある場合、納税通知書の交付を受けた日の翌日から起算して3か月以内に、各自治体に設置されている「固定資産評価審査委員会」に対して審査の申出(不服申し立て)を行うことができます。ただし、申出が認められるのは価格の決定手順に法令違反や明らかな誤りがある場合に限られます。
まとめ:今後の動向と失敗しないための判断基準
固定資産税は、不動産を所有し続ける限り生涯にわたって発生するランニングコストです。単に「届いた振込用紙で支払う税金」として捉えるのではなく、評価額の決まり方や適用されている特例措置の内訳を把握しておくことが、資産防衛の基本となります。
特に新築住宅の軽減期間終了による税額上昇や、更地化に伴う特例解除のリスクは、知っているだけで将来の資金ショートを防げる重要な知識です。毎年手元に届く課税明細書をしっかりと確認し、正しい評価と適切な特例が反映されているかをチェックする習慣を身につけましょう。 (出典: 固定 資産 税 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
