退職金控除で手取り激変?2026年最新の計算式と税制見直しを徹底解説
長年勤め上げた会社から支給される退職金。老後資金の頼もしい柱として期待する一方で、「税金がどれくらい引かれて、手取りはいくら残るのか」を正確に把握している人は多くありません。退職金には一般的な給与とは異なる極めて手厚い税制優遇が用意されていますが、仕組みを知らないまま手続きを怠ると、手取り額が数百万円単位で目減りするリスクが潜んでいます。
さらに2026年現在、働き方の多様化や雇用の流動化を背景に、政府税制調査会などを中心とした「退職所得控除の見直し」に関する議論が関心を集めています。勤続年数による控除額の格差や、噂される税制改正の真相、そして損をしないための具体的な計算方法まで、現場の実務視点を交えて詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職所得控除は勤続20年を境に年70万円へ枠が拡大する仕組みだが、税制見直しの議論が継続中。
- 要点2:「退職所得の受給に関する申告書」を未提出の場合、一律20.42%が源泉徴収され手取りが大幅減となる。
- 要点3:一時金受取と年金受取の税負担差、iDeCoとの併用受給ルールを正しく選ぶことが手取り最大化の鍵。
【基礎知識】退職所得控除の計算方法と勤続年数「20年の壁」の仕組み
退職金にかかる税金を大幅に軽減してくれる仕組みが「退職所得控除」です。退職金は長年の勤務に対する報償や老後の生活保障という性質を持つため、毎月の給料やボーナスよりも圧倒的に税金が安くなる優遇措置が取られています。
控除額の計算方法は、会社の勤続年数に応じて明確に2段階に分かれています。
【退職所得控除の計算式】
・勤続年数が20年以下の場合:40万円 × 勤続年数(※最低保障額は80万円)
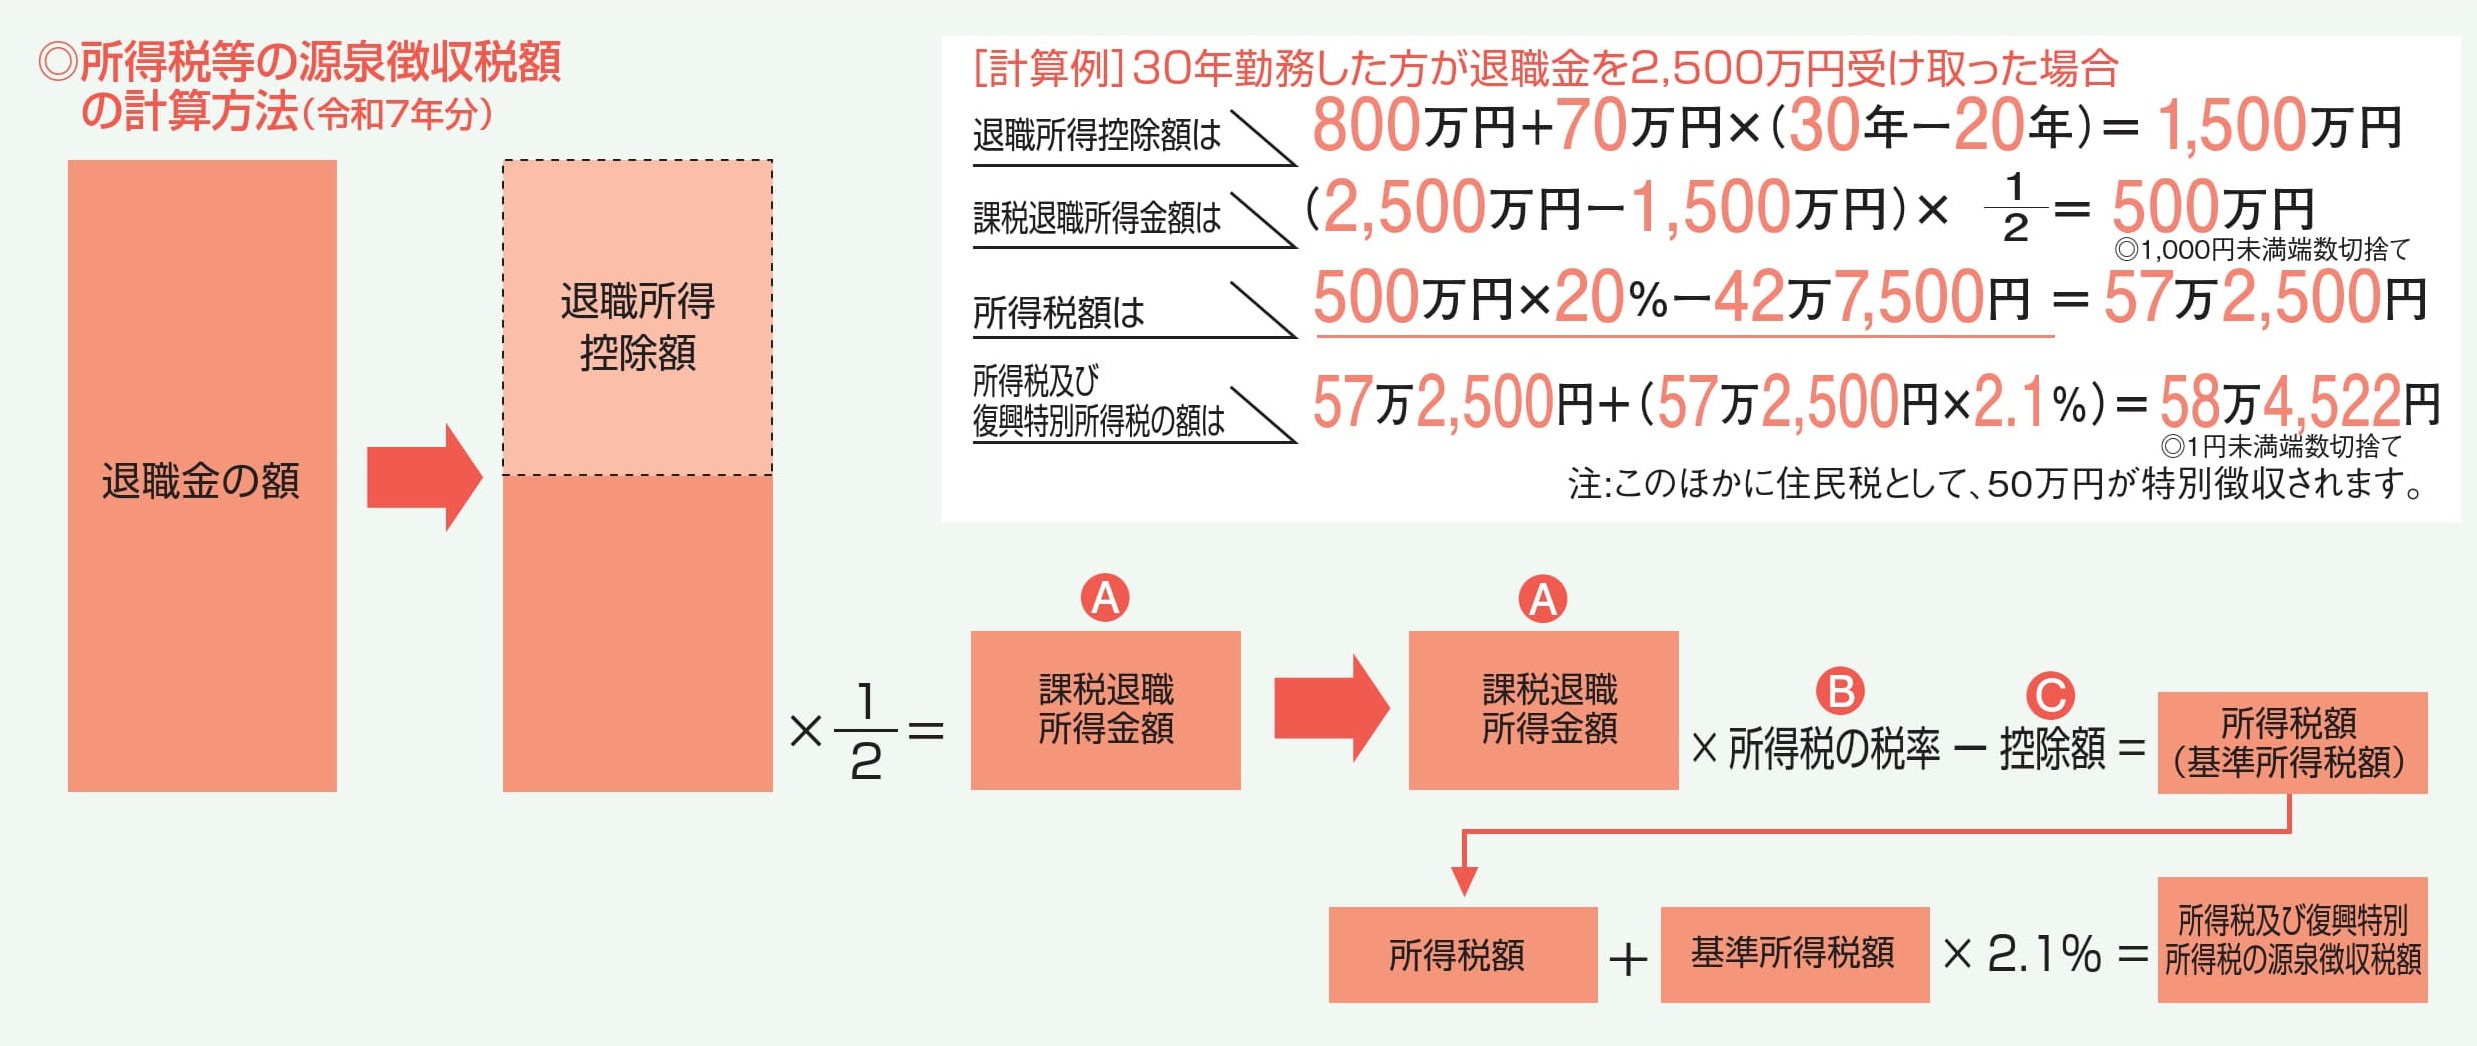
・勤続年数が20年超の場合:800万円 + 70万円 ×(勤続年数 - 20年)
ここで注目すべきは、勤続年数が20年を超えると、1年あたりの控除増加額が40万円から70万円へと1.75倍に跳ね上がる点です。いわゆる「勤続20年の壁」と呼ばれる構造で、終身雇用や長期勤続を前提とした日本型雇用の名残とも言えます。
なお、勤続年数のカウントにおいて1年未満の端数月がある場合は、無条件で1年に切り上げとなります。たとえば勤続期間が「20年1か月」だった場合、税務上の勤続年数は「21年」として計算され、控除枠は870万円(800万円+70万円)が適用されます。1か月の違いで控除枠が70万円も増えるため、退職時期を調整できる立場にある方にとっては見逃せないポイントです。
【税金計算式】所得税・住民税はどう決まる?手取り額シミュレーション
退職金に対する課税の優遇は、控除額の大きさだけにとどまりません。退職金の額面から退職所得控除を差し引いた後の金額を、さらに半分(2分の1)にしてから課税するという強力な軽減措置が適用されます。
課税対象となる「退職所得」の算出式は以下の通りです。
退職所得の金額 =(退職金の額面 - 退職所得控除額)× 1/2
この計算で算出された退職所得に対し、他の給与所得などとは合算しない「申告分離課税」として、所得税(累進課税+復興特別所得税2.1%)と住民税(一律10%)が課されます。
実際に手取り額がどれほどになるのか、代表的な2つのケースでシミュレーションしてみましょう。
ケース1:大卒で定年まで勤続38年、退職金2,000万円を受け取る場合
・退職所得控除額:800万円 + 70万円 ×(38年 - 20年)= 2,060万円
・課税退職所得:(2,000万円 - 2,060万円)× 1/2 = 0円
・納める税金(所得税・住民税):0円
・手取り額:2,000万円(全額手取り)
控除枠が退職金額を上回っているため、税金は1円も引かれず、退職金がまるまる口座に振り込まれます。
ケース2:転職を経て勤続15年、退職金1,000万円を受け取る場合
・退職所得控除額:40万円 × 15年 = 600万円
・課税退職所得:(1,000万円 - 600万円)× 1/2 = 200万円
・所得税額(復興税含む):200万円 × 10% - 97,500円 = 102,500円 × 1.021 ≒ 104,652円
・住民税額:200万円 × 10% = 200,000円
・税金合計:約30万4,600円
・手取り額:約969万5,400円
給与として1,000万円を受け取ると約200万〜300万円前後の税金・社会保険料が引かれますが、退職所得であれば実質的な税負担率はわずか約3%程度に抑えられます。退職金がいかに手厚く守られているかがよく分かります。
【提出必須】「退職所得の受給に関する申告書」の書き方と確定申告が不要な理由
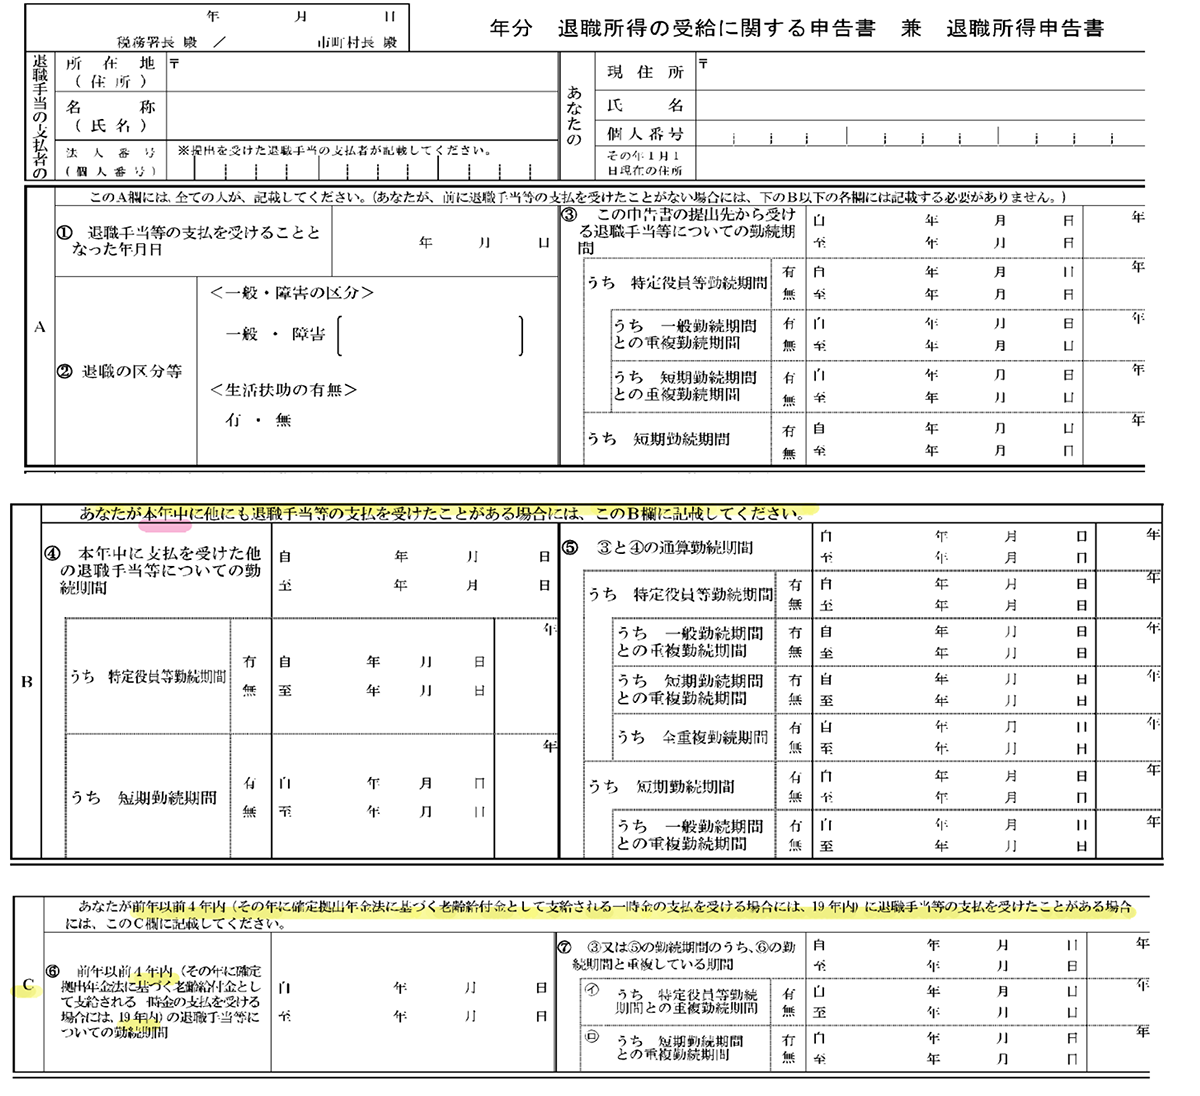
退職金の税制優遇を受けるために、絶対に忘れてはならない手続きがあります。それが勤務先に提出する「退職所得の受給に関する申告書」です。
この書類は、退職金の支給日までに会社の人事部や総務部に提出します。書類の記入自体は決して難しくありません。氏名や現住所、マイナンバー、勤続期間、過去に別の退職金受給歴がないか等の確認項目にチェックを入れて署名・捺印するだけのシンプルな構成です。
もしこの申告書を出し忘れると、会社側は退職所得控除や1/2課税を適用することができず、退職金総額に対して一律20.42%の所得税を強制的に源泉徴収しなければなりません。
たとえば退職金1,000万円の場合、本来なら税金が数万円〜30万円程度で済むはずが、約204万円もの金額が差し引かれて振り込まれることになります。
申告書を提出していれば、会社が正確な税額を計算して天引き(源泉徴収)を済ませてくれるため、原則として退職後に確定申告を行う必要はありません。万が一提出を忘れて高額な源泉徴収をされてしまった場合は、翌年2月16日以降に確定申告を行うことで、払いすぎた税金の還付を受ける形となります。
【2026年最新ニュース】退職所得控除の改正・見直しと「1/2課税廃止」議論の真相
昨今、メディアやSNSで「退職金への大増税が始まる」「退職所得控除が廃止される」といった不安を煽るニュースを目にすることが増えました。実際のところ、2026年現在の政策議論はどうなっているのでしょうか。
議論の発端は、政府の税制調査会や経済財政諮問会議における「勤続20年超の優遇見直し」の提言です。現行制度では勤続20年を超えると控除枠が40万円から70万円に跳ね上がるため、「同じ会社に長く居続けることを過度に優遇し、労働力の流動化やキャリアアップのための転職を阻害しているのではないか」という指摘がなされました。
検討案として浮上したのが、勤続年数に関わらず一律「年40万円」に統一するという見直し案です。もしこの改正が実施されると、勤続30年の人の控除枠は「1,500万円」から「1,200万円」へと300万円縮小し、実質的な増税となります。
さらに一部で取り沙汰された「1/2課税の廃止」については、勤続年数5年以下の短期退職者(役員以外も対象となる短期退職手当等)に対する300万円超部分への制限措置がすでに導入されているものの、一般的な退職金全体に対する1/2課税を全面廃止する決定はなされていません。
退職金は多くのサラリーマンにとって老後設計の基盤であるため、急激な変更は国民生活への影響が大きすぎます。仮に勤続年数区分の見直しが導入される場合でも、経過措置が設けられる見通しが強く、直ちに全世代の手取りが激変するわけではありません。ただし、将来的な制度改定の方向に向けた議論は続いており、今後の税制改正大綱の動向には引き続き注視が必要です。
【損得比較】退職金は「一時金」と「年金形式」どっちがお得?
退職金の受け取り方法として、「一時金(一括)」で受け取るか、「年金形式(分割)」で受け取るか、あるいは両方を組み合わせるかを選択できる企業が増えています。どちらがお得になるかは、税金と社会保険料のトータルコストで判断しなければなりません。
1. 一時金で受け取るメリット・デメリット
最大のメリットは、これまで解説してきた「退職所得控除」と「1/2課税」、「分離課税」の恩恵をフルに受けられる点です。多くの場合、税金を極めて低く抑えられます。また、社会保険料(健康保険・介護保険)の算定対象外となるため、翌年の保険料が跳ね上がる心配もありません。
2. 年金形式で受け取るメリット・デメリット
年金形式を選択すると、企業側が資金を運用しながら給付するため、総受取額面は一時金より多くなります。しかし、受け取る退職年金は「雑所得」として扱われ、公的年金等控除の対象にはなるものの、毎年の所得税・住民税が課されます。さらに深刻なのが「国民健康保険料(または後期高齢者医療制度)や介護保険料」が増加する点です。所得が増えることで窓口負担割合が1割から2割・3割へ引き上がるリスクもあります。
【結論:どちらを選ぶべきか】
税金・社会保険料の負担を最小限に抑えたいのであれば、「退職所得控除の枠内までは一時金で受け取り、残りを年金形式にする」というハイブリッド方式が最も賢い選択肢となります。控除枠を使い切れる場合は、一時金受取が圧倒的に手元に残る資金を増やしやすい設計になっています。
【注意点】iDeCoの一時金と退職金の重複受給!「5年ルール・20年ルール」の落とし穴
個人型確定拠出年金(iDeCo)や企業型DC(確定拠出年金)に加入している人は、退職金とiDeCoをどちらも一時金で受け取る際の「重複受給ルール」に細心の注意を払う必要があります。
iDeCoの一時金も「退職所得」として扱われるため退職所得控除が使えますが、同じ年、あるいは近い時期に会社の退職金とiDeCo一時金を受け取ると、控除枠の二重取りを防ぐための調整規定(重複期間の控除排除)が作動します。
【受け取る順番による違い】
・退職金を先に受け取る場合:退職金を受け取った後、20年(法改正以前は15年、税制適正化に伴う現行基準)を空けないと、iDeCo側で退職所得控除が満額再計算されず、勤続年数の重複部分が削られます。
・iDeCoを先に受け取る場合:iDeCoを一時金で受け取った後、5年空けてから会社の退職金を受け取れば、退職金側で再び退職所得控除を満額活用できます。
このため、60歳時点でiDeCoを一時金として受給し、65歳の定年時に会社の退職金を受給するという「5年間ずらし」の手法が節税の定石として広く知られています。受取順序や受取年の設定ひとつで課税額が数十万〜百万円単位で変わるため、事前に受給計画をシミュレーションしておくことが不可欠です。
また、会社の役員を務めている場合の「役員退職金」については、勤続年数5年以下の役員に対して1/2課税が適用されない上限規制が敷かれています。役員退職給与の算定基準も含め、一般社員とは異なる制限が存在することも留意しておきましょう。
【退職金控除】に関するよくある質問(FAQ)
Q1:転職を複数回経験している場合、退職所得控除の勤続年数はどう計算されますか?
A1:原則として、現在退職金を支給される会社での勤続期間のみをカウントします。過去の勤務先の勤続年数は通算されません。ただし、企業年金の移換制度を利用して前職の年金資産を次の会社に引き継いだ場合など、一定の要件を満たす特例では前職の期間を通算できるケースもあります。
Q2:退職金から所得税が引かれていましたが、確定申告をすれば戻ってきますか?
A2:「退職所得の受給に関する申告書」を提出済みで正しい税率(分離課税)で天引きされていた場合は、確定申告をしても原則として税金は戻りません。ただし、退職した年に再就職せず年間の給与所得が少なかったり、多額の医療費控除や住宅ローン控除、ふるさと納税などがある場合、確定申告で給与側の所得税が還付される可能性があります。
Q3:退職金を全額手取りにするための控除枠は最大いくらですか?
A3:退職所得控除の枠は勤続年数に比例して増え続けます。たとえば勤続40年であれば「800万円 + 70万円 × 20年 = 2,200万円」まで控除枠が広がり、2,200万円以内の退職金なら所得税・住民税は0円となります。法律上の控除上限額という頭打ちの数値は設定されておらず、勤続年数に応じて算出されます。
まとめ:今後の展望と注目ポイント
退職金控除は、私たちが長年働いて築き上げた資産を守るための最強の税制優遇措置です。「勤続20年超の控除枠拡大」や「1/2課税」の恩恵は非常に大きい一方で、手続きの漏れや受け取り時期のミスによって手取りを減らしてしまう落とし穴も存在します。
今後の税制改革の議論においても、退職金の課税見直しは定期的に議題へ上がることが予想されます。自身の勤続年数から現在の控除枠を正しく計算し、iDeCoなどの併用状況を確認しながら、最適な受取戦略を立てていくことがこれからの時代を生き抜く防衛策となります。 (出典: 退職 金 控除(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
