手書き領収書の書き方完全ガイド|無効を防ぐ必須項目とインボイス対応
レジシステムのデジタル化やキャッシュレス決済が標準化した現在でも、対面での高額決済、イベント出店、冠婚葬祭、接待飲食などの現場では手書き領収書を発行・受領する機会が依然として存在します。しかし、インボイス制度(適格請求書等保存方式)が定着した取引環境において、従来のような曖昧な書き方をした手書き領収書は、経費として認められなかったり、仕入税額控除が否認されたりする致命的なトラブルを招きかねません。
「宛名は上様で通るのか」「但し書きにお品代と書いてはいけないのか」「印紙を貼る正確な境界線はどこか」など、実務現場では細かな疑問が絶えません。現場の経理担当者や個人事業主が押さえるべき正しい記載ルールと、法的効力を損なわないための必須実務を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「適格請求書発行事業者の登録番号」や「税率ごとの消費税額・区分記載」がない手書き領収書は仕入税額控除の対象外となる。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で否認されるリスクが高く、具体的な品名や正式な会社名の記載が鉄則。
- 要点3:収入印紙の貼付基準は「税抜5万円以上」であり、消費税額が明確に区分記載されていれば税込54,999円(税抜49,999円)までは非課税扱いとなる。
【2026年最新】手書き領収書で絶対に落とせない「基本7大項目」とインボイス対応
手書き領収書が税務上および民法上の証憑として成立するためには、記載すべき必須項目を漏れなく埋める必要があります。特に適格請求書(インボイス)として発行する場合、従来の領収書よりも記載要件が厳格化されています。
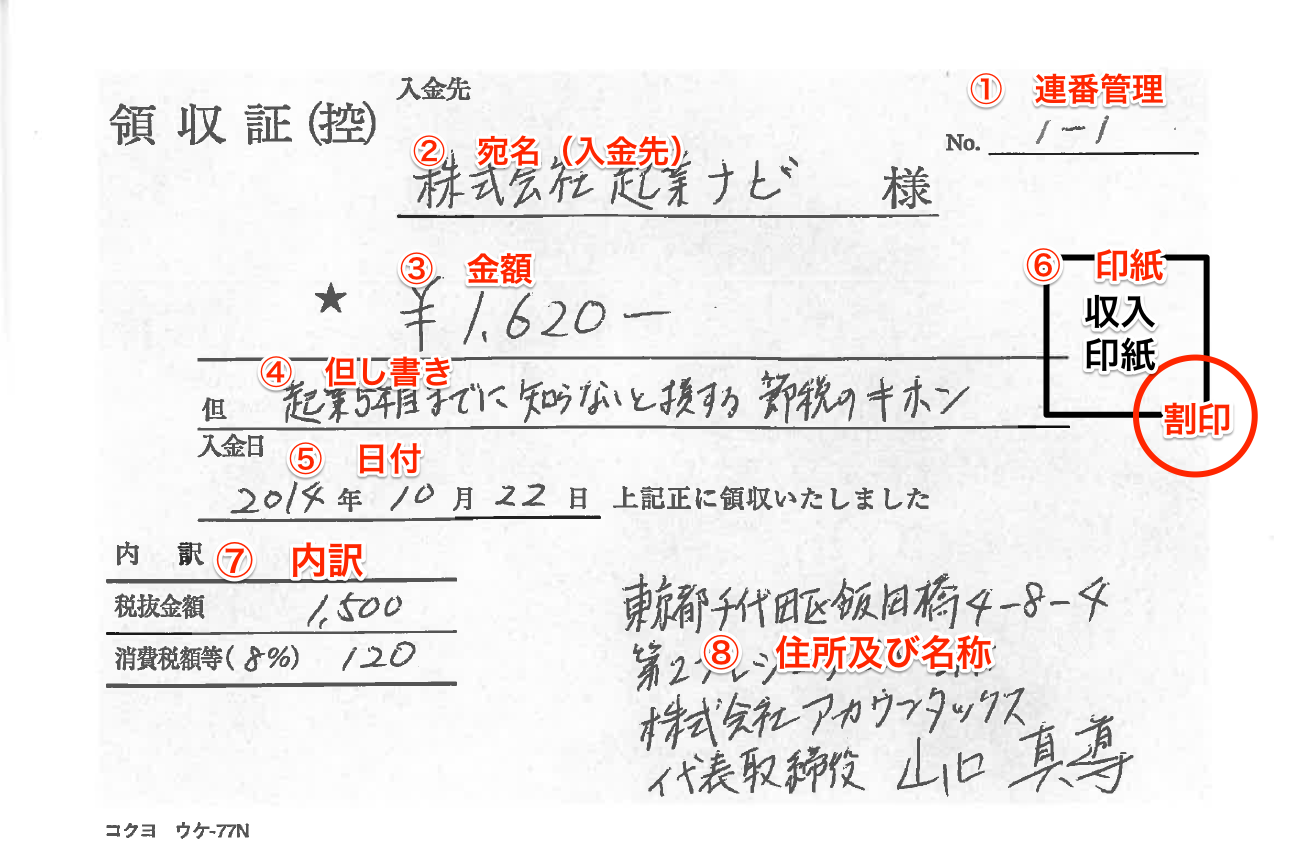
発行者が記載すべき基本構成要素は以下の7項目です。
- 1. 発行年月日:代金を実際に受領した正確な日付(西暦・和暦いずれも可だが年号の省略は不可)。
- 2. 宛名:支払者の正確な氏名、屋号、または法人名(略称や通称は避ける)。
- 3. 金額:改ざん防止処理を施した受領総額。
- 4. 但し書き:取引内容が第三者にも明確に伝わる具体的な品名やサービス名。
- 5. 発行者の住所・氏名・連絡先:法人の場合は所在地・正式法人名・電話番号。
- 6. インボイス登録番号の書き方:「T+数字13桁」の適格請求書発行事業者登録番号。
- 7. 消費税額と軽減税率の区分記載:10%対象と8%(軽減税率)対象それぞれの税抜・税込合計額および消費税額等。
適格簡易請求書(簡易インボイス)の発行が認められている飲食業、小売業、タクシー業、旅行業などの特定業種を除き、原則として買い手側の名称(宛名)の記載がない領収書はインボイスとして認められません。日常業務で手書き領収書を運用する際は、自社の業種が簡易インボイスの対象であるかどうかも確認しておく必要があります。
【落とし穴を回避】但し書きの具体例と「宛名上様は有効か」の真相
手書き領収書で最もトラブルが発生しやすいのが「但し書き」と「宛名」の記入欄です。長年慣習として用いられてきた表現の中には、現在の税務調査や監査において通用しないものが多数存在します。
「お品代」「代金として」は税務調査で通用しない
但し書きに「お品代等として」や「お品物代として」と書かれた領収書は、実質的に何を購入したのかが証明できません。税務調査官から使途不明金や私的流用を疑われる典型例です。経費計上を確実にするためには、現場で以下のような但し書きの具体例を即座に記入する体制を徹底してください。
- 飲食代の場合:「〇〇様とのご会食代として(参加人数〇名)」
- 書籍・備品購入の場合:「事務用消耗品代(コピー用紙・文具代)として」「業務参考書籍代として」
- 交通費・宿泊費の場合:「研修参加に伴う宿泊代(〇月〇日〜〇日分)として」
- 手土産・慶弔関連の場合:「取引先向けお中元用菓子折り代として」
宛名「上様」の法的な境界線
結論から言えば、「宛名上様」は極力避けるべきです。民法上は金銭の受領事実を証明する証拠になり得ますが、税務上の仕入税額控除においては原則として買い手の氏名・名称の記載が義務付けられています。
前述の通り、小売業や飲食店等の簡易インボイス発行が認められている業種に限り、宛名なしや「上様」でも仕入税額控除の要件を満たします。しかし、受け取った側の社内経理での承認が下りないケースや、税務調査時に質問を受ける要因となるため、実務上は「株式会社〇〇」「〇〇(個人名)」とフルネームで記入してもらうのが確実です。「前株(株式会社〇〇)」か「後株(〇〇株式会社)」かまで正確に伝えることが推奨されます。
金額の改ざん防止ルールと収入印紙5万円以上の判定基準
手書き領収書はデジタル印字と異なり、後から数字を書き加えたり改ざんしたりされるリスクを孕んでいます。そのため、商習慣および会計基準に基づいた厳格な記述ルールが定められています。
金額の改ざん防止ルール
金額欄に数字を記入する際は、前後に余白を作らず、以下の記号を必ず配置します。
- 頭マーク:「¥」または「金」を数字の直前に配置(隙間を空けない)。
- 桁区切り:3桁ごとにカンマ「,」を正しく打つ(例:¥1,000,000-)。
- 末尾マーク:改ざん防止のため末尾に「-」「※」「也」を必ず付ける(例:「¥50,000-」または「金50,000円也」)。
- アラビア数字・漢数字の選定:通常はアラビア数字で問題ありませんが、より厳格な取引では改ざんが難しい「大文字の漢数字(壱、弐、参、拾など)」を用いる場合もあります。
収入印紙5万円以上の境界線と非課税判定
印紙税法に基づき、記載金額が5万円以上の手書き領収書には所定の収入印紙を貼り、消印を押す必要があります。ここで重要なのは「税抜金額」で5万円以上かどうかを判定するという点です。
領収書内に「うち消費税額等 〇〇円」または「税抜金額 〇〇円、消費税額 〇〇円」と明確に区分記載されている場合に限り、税抜金額を基準に印紙の要否を判定できます。
例えば、税込金額が54,000円であっても、「税抜金額49,091円、消費税額4,909円」と明記されていれば、税抜価格が5万円未満となるため収入印紙は不要です。逆に、消費税額の内訳が書かれておらず単に「¥54,000-」とだけ書かれている場合は、5万円以上の取引とみなされ200円の収入印紙が必要となります。
【実態比較】領収書の発行方式・税務処理基準データ
現場で発行される領収書には、手書きタイプからレジ自動発行、電子データまで様々な形式があります。それぞれの要件と税務リスクを比較整理しました。
| 項目 | 手書き領収書(複写式) | レジ発行レシート(適格簡易) | 電子領収書(PDF等) | 編集部の見解・評価 |
|---|---|---|---|---|
| インボイス記載要件 | 登録番号・税率区分・税額の手書きが必須 | レジシステムにより自動印字(宛名省略可) | システム上で全要件を自動出力 | 手書きは記載漏れによる「無効化リスク」が最も高い |
| 収入印紙の要否 | 税抜5万円以上で200円〜の貼付必須 | 税抜5万円以上で貼付必須 | 完全非課税(0円) | コスト削減および貼付ミスの観点から電子化が圧倒的に有利 |
| 宛名の必須性 | 原則必須(一般取引) | 不要(特定小売・飲食業) | 設定により出力(必須対応可能) | 手書きの場合、宛名なしや「上様」は受取側で再発行要求のリスクあり |
| 改ざん耐性・信頼度 | 低い(筆跡・追記リスクあり) | 中程度(感熱紙の印字) | 極めて高い(タイムスタンプ等) | 手書きは複写控えの保管と厳格な記号ルールが不可欠 |
| 保管期間と管理 | 原本を紙で7〜10年保存 | 紙の状態で7〜10年保存 | 電子帳簿保存法に準拠した電磁保存 | 手書きの紙領収書をスキャン保存する場合は電帳法要件に留意 |
【実態検証】現場で多発する手書き領収書の無効リスクと訂正のルール
国税庁の発表資料や税理士法人の実務相談事例を検証すると、手書き領収書に関連するトラブルの大半は「書き損じの不適切な処理」と「控えの不一致」に集中しています。
書き損じ訂正印の正しいやり方
領収書の金額欄を書き間違えた場合、二重線と訂正印による修正は原則として認められません。金額は金銭受領の根本事実を示す数値であるため、数字の一部でも書き損じた場合は、その用紙を破棄(または「無効」「斜線」を引いて控えと一緒に保管)し、新しい用紙に最初から書き直すのが実務上の鉄則です。
宛名や但し書きの軽微な書き損じについては、二重線を引き、その上から発行者の受領印(または訂正印)を押して正しい内容を余白に追記することで有効とされるケースもありますが、受取側の企業の経理規定によっては「訂正印のある領収書は受け取り不可」と定めている場合が少なくありません。余計な再発行業務を避けるためにも、書き損じ時は「丸ごと書き直す」ことが最善の現場防衛策です。
複写式手書き領収書が推奨される理由
単票タイプの領収書は、発行後に受取人が金額を改ざんしたり、発行側が売上計上を漏らしたりする税務リスク(いわゆる売上除外の疑い)を抱えます。そのため、実務では必ず複写式手書き領収書を使用してください。
2枚複写(1枚目が発行者の控え、2枚目が受取人への原本)になっていれば、後日税務調査が入った際にも「控え」と「相手方の申告額」を突き合わせて真正性を証明できます。現場で控えを紛失したり、複写の写りが不鮮明だったりすると、発行者側の帳簿不備として追及される原因になります。
発行者の住所氏名と角印の法的な力|電子帳簿保存法との兼ね合い
ネット上の情報や一部のビジネス解説では「領収書には会社の角印(社印)が押されていないと無効になる」という記述が見受けられますが、これは法律上の誤解です。
角印(社印)は法律上の必須要件ではない
日本の商法および税法上、領収書に社印や角印の押印義務はありません。発行者の「名称(氏名)」「所在地」「連絡先」が正しく記載されていれば、印鑑がなくても領収書としての効力は完全に成立します。
それにもかかわらず角印が押される理由は、主に日本の商慣習における「偽造防止」と「発行主体の明確化」のためです。受取側企業によっては「社印のない手書き領収書は社内規程で精算不可」と定めているケースが多いため、発行側としては角印または担当者印(受領印)を押印しておくのが無難です。
受領印と消印の押し方の違い
印鑑を押す際、実務担当者が混同しやすいのが「受領印」と「消印(割印)」の役割です。
- 受領印:領収書の発行者欄や受領欄に押し、「代金を正に受領した」ことを証明する印(角印や個人認印)。
- 消印:5万円以上の領収書に貼った収入印紙と領収書台紙にまたがるように押す印。印紙の再利用を防ぐ目的があり、消印がない場合は印紙税法違反(過怠税の対象)となります。消印はゴム印や認印のほか、ボールペン等による自筆の署名でも法的に有効です。
領収書の保管期間と電子帳簿保存法
手書き領収書を発行した際の「控え」、および受領した「原本」の法定保管期間は、法人税法上原則7年間(欠損金が生じた事業年度は10年間)、個人事業主は原則5〜7年間と定められています。
また、受領した紙の手書き領収書をスマートフォンやスキャナで撮影して電子保存する場合、電子帳簿保存法(スキャナ保存要件)を満たす必要があります。解像度200dpi以上、カラー画像での保存、および所定の期間内のタイムスタンプ付与(または訂正削除履歴が残るクラウドシステム等への格納)が求められるため、紙の領収書を破棄するタイミングには細心の注意を払わなければなりません。
【プロの結論】手書き領収書を使い続けるべき組織・今すぐ見直すべき組織
業務効率と税務リスクの観点から、自社の領収書運用を見極める判断基準を提示します。
- 手書き領収書を継続しても問題ない事業者:
- 野外催事、移動販売、出張修理など、電源や通信環境が確保できない現場での現金取引が中心の事業者。
- 月間の領収書発行件数が数件程度にとどまり、高額なレジシステム導入の費用対効果が見合わない個人事業主。
- 今すぐ電子化・システム発行へ切り替えるべき事業者:
- 月間に数十件以上の領収書を発行しており、印紙代(1通200円〜)のコストが年間数万円以上に膨らんでいる企業。
- 手書きによる「登録番号の書き間違い」や「消費税区分の計算ミス」による再発行クレームが発生している店舗・企業。
- 受取側のインボイス照合作業を効率化し、経理部門の完全ペーパーレス化を目指す組織。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:インボイス登録番号は手書きでも有効ですか?ゴム印を押しても大丈夫ですか?
A1:手書きでもゴム印でも、数字に誤りがなく明瞭に視認できれば全く問題なく有効です。現場で毎回13桁の番号を手書きするのは誤記リスクが高いため、事業者名・所在地・登録番号(T+13桁)が一体となったゴム印(住所判)を作成して押印する方法が実務上最も推奨されます。
Q2:クレジットカード決済時に手書き領収書を求められたら、どう書けばいいですか?
A2:クレジットカード決済の場合は、実際にその場で現金の授受が発生していないため、但し書き欄に必ず「クレジットカード利用」と明記してください。この記載があれば金銭受領の事実がないため、金額が5万円以上であっても収入印紙の貼付は不要となります。クレジット明記がないまま領収書を発行すると印紙税法違反を問われる可能性があります。
Q3:手書き領収書を紛失した顧客から「再発行してほしい」と頼まれた場合の正しい対処法は?
A3:原則として領収書の再発行義務は法律上ありません。二重計上や経費の不正利用リスクがあるため、再発行する場合は必ず領収書の余白に「〇年〇月〇日再発行(〇〇番の紛失による)」と赤字などで明記し、自社の複写控えにもその旨を記録して双方の整合性を担保してください。
Q4:軽減税率(8%)と標準税率(10%)が混在している場合、手書きでどのように按分記載すればいいですか?
A4:領収書の但し書きまたは内訳欄に、「10%対象金額(税込〇〇円、うち消費税〇〇円)」「8%対象金額(税込〇〇円、うち消費税〇〇円)」とそれぞれの税率ごとに明確に分けて記載してください。市販の「インボイス対応複写式手書き領収書」にはあらかじめ税率区分欄が印刷されているため、既製品を活用すると記載ミスを防げます。
まとめ:手書き領収書の発行で失敗しないための実務判断基準
手書き領収書は、デジタル化が進む現在でも緊急時や対面取引における有効な証憑です。しかし、インボイス制度や電子帳簿保存法が完全に定着した環境においては、たった1つの項目漏れや但し書きの曖昧さが原因で「税務上無効な書類」となり、取引先との信頼関係を損なう要因になり得ます。
手書きで発行する際は、「T番号の漏れはないか」「但し書きは品目を特定しているか」「税抜5万円判定と税率区分は正確か」を必ずチェックリスト化して確認してください。同時に、書き損じ時の全破棄ルールや複写控えの7年間保存を徹底し、法令に準拠した強固な実務体制を維持しましょう。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
