三井住友信託ライフガイド完全攻略|ログイン・変更・評判
確定拠出年金(企業型DC)を導入している企業の社員にとって、資産運用の要となる専用Webポータルが三井住友信託銀行の「確定拠出年金ライフガイド」です。しかし、いざ手元の資産残高を確認しようとした際に「ログインできない」「IDやパスワードがわからない」とつまずく加入者が後を絶ちません。
2026年現在、インフレの定着や年金制度改革の進展に伴い、企業型DCを「入社時に初期設定された元本確保型のまま放置するリスク」は過去最大に高まっています。本稿では、三井住友信託ライフガイドのログイントラブル解決策から、配分変更・スイッチングによる商品見直し手順、手数料やユーザー評判の検証、転職時のiDeCo移管手続きまで、損をしないための実践知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログイン不能の原因は大半が「RK(JIS&T)の口座番号・暗証番号との混同」または「初期パスワードの有効期限切れ」であり、即時Web再発行やコールセンターで解決可能。
- 要点2:今後の積立先を変える「配分変更」と既存資産を売買する「スイッチング」は別機能であり、インフレ対策には国内外株式インデックスを中心とした定期的な見直しが必須。
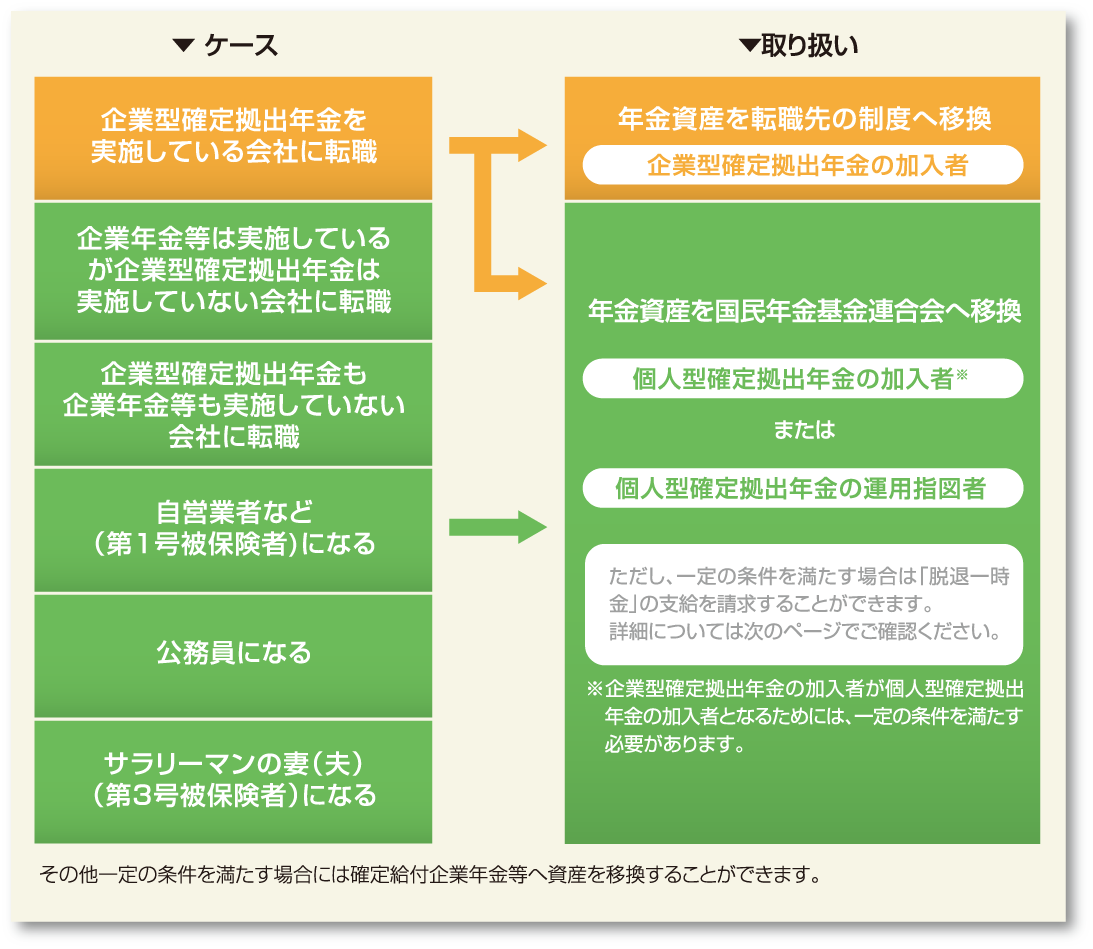
- 要点3:退職・転職後6ヶ月以内にiDeCo等への移管手続きを怠ると、資産が「国民年金基金連合会」へ自動移管され、管理手数料が差し引かれ続ける甚大なペナルティが発生する。
【2026年最新】三井住友信託ライフガイドにログインできない原因と即時対処法
ライフガイドへのアクセスで最も多いトラブルが、ユーザーID・パスワードの認証エラーです。三井住友信託銀行が委託する確定拠出年金の管理体制は、ポータルサイト「ライフガイド」と、記録関連運営管理機関(RK)であるJIS&T(日本インベスター・ソリューション・アンド・テクノロジー)の2層構造になっているケースが多く、これが利用者の混乱を招く主因となっています。
ログインできない状況に直面した際は、以下のステップに沿って状況を切り分けてください。
- 初回ログインで弾かれる場合:会社から配布された「確定拠出年金のおしらせ」または「ユーザーID・仮パスワード通知書」を確認します。記載された仮パスワードは初回ログイン時に本パスワードへの変更が必須です。英数字の入力間違い(大文字・小文字、全角・半角の誤入力)を再確認してください。
- パスワードを忘れてロックがかかった場合:連続して入力を誤るとセキュリティロックが作動します。ログイン画面下部にある「ユーザーID・パスワードの再発行」リンクから、氏名・生年月日・登録電話番号または登録メールアドレスを入力し、再設定手続きを行ってください。
- ユーザーID自体が不明な場合:加入者口座番号(10桁または11桁)と基礎年金番号が手元にあれば、Web上からIDの照会が可能です。書類を紛失している場合は、勤務先のDC担当窓口(総務・人事部)に加入者情報の再確認を依頼するか、専用コールセンターへ連絡する必要があります。
Web上での自己解決が困難な場合は、三井住友信託銀行の「確定拠出年金コールサービス」へ電話で問い合わせを行います。平日の昼休み(12:00〜13:00)や夕方以降(17:00〜18:00)は回線が混雑しやすいため、午前10時台や午後2時〜3時台の発信がスムーズです。手元に年金手帳(またはマイナンバーカード)と企業型DCの書類を用意した上で発信してください。
資産残高照会と運用商品見直しの鉄則|「配分変更」と「スイッチング」の違い
ライフガイドにログイン後、真っ先に行うべきは資産残高照会と保有商品の内訳確認です。多くの企業型DC加入者が「商品を変更したい」と考えた際、「配分変更」と「スイッチング」の違いを混同して誤った操作を行ってしまう事例が現場で頻発しています。
資産運用を思い通りにコントロールするためには、この2つの明確な概念の違いを把握しておく必要があります。
- 配分変更(これからの投資先を変える):毎月会社(および自身)が拠出する掛け金で「今後どの商品を何%ずつ購入していくか」の配分比率を変更する手続きです。これまでに積み立てた既存の資産残高には一切影響を与えません。手数料は無料で、変更後の次回拠出分から新比率が適用されます。
- スイッチング・預け替え(これまでの投資先を売買して入れ替える):すでに保有している運用商品の一部または全部を売却(解約)し、その資金で別の運用商品を買い直す手続きです。たとえば「これまで貯まった定期預金を売って、全世界株式インデックスファンドに買い替える」といった場合はスイッチングを選択します。
特に注意すべきは「元本確保型(定期預金や保険商品)の100%放置」です。物価上昇率が年2%を超える経済環境下では、金利0.01%前後の定期預金にお金を置き続けることは、実質的な資産価値の目減りを意味します。ライフガイド上で自身のポートフォリオ比率を確認し、運用益非課税の恩恵を活かせる株式型・バランス型ファンドへの配分見直しを検討するのが資産形成の基本戦略です。
【データ比較】三井住友信託ライフガイドの主要商品ラインナップと手数料実態
三井住友信託銀行が提供する企業型DCの運用商品は、信託銀行ならではの厳格なスクリーニングを経たファンドが揃っています。各企業の制度設計によって選べる商品数は異なりますが、一般的な信託報酬(運用管理費用)の水準と市場平均との比較は下表の通りです。
| 運用商品の種別・分類 | ライフガイド内ファンド例・信託報酬等 | 一般的な業界水準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(定期預金) | 三井住友信託定期預金等(適用金利:年0.01〜0.02%程度) | 金利:年0.002〜0.02% | 元本は保証されるが、インフレ下では資産価値が実質目減りする。待機資金用。 |
| 国内株式インデックス | 三井住友・トピックス・インデックスファンド(年0.15%前後) | 年0.14%〜0.25% | TOPIX連動型として極めて低コスト。日本株全体へ効率よく分散投資が可能。 |
| 先進国・全世界株式 | 三井住友・外国株式インデックスファンド(年0.15〜0.22%) | 年0.10%〜0.25% | 長期資産形成のコアとなる主力商品。ネット証券の最安帯に迫る優良設定。 |
| 国内・先進国債券 | 三井住友・外国債券インデックスファンド(年0.18%前後) | 年0.15%〜0.30% | 株式の下落リスクをヘッジする目的でポートフォリオの一部に組み入れる選択肢。 |
| バランス型(複合資産) | マイ・ターゲット(ライフサイクル型等)(年0.25〜0.40%) | 年0.25%〜0.60% | 年齢や目標年に応じて自動で株式比率を下げてくれるため、完全放置派に向く。 |
| アクティブ運用ファンド | 厳選ジャパン、グローバル優良企業株等(年0.80〜1.50%) | 年1.00%〜1.80% | 指数を上回るリターンを狙うがコスト高。パフォーマンスの継続的監視が不可欠。 |
企業型DCにおける口座管理手数料(月額数百円程度)は原則として勤務先企業が全額負担するため、加入者本人が直接負担するのは運用商品ごとの「信託報酬」のみです。上記の通り、三井住友信託銀行がラインナップするインデックスファンド群は、一般の公募投資信託と比較しても低水準に抑えられており、長期保有において十分なコスト競争力を持っています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・使い勝手
ライフガイドを実際に利用している加入者や人事担当者への取材、およびSNS等の利用動向から見えてきたリアルな評価を整理すると、信頼性の高さが評価される一方で、デジタルネイティブ世代からはUIに関する課題も指摘されています。
現場から寄せられている主な評価ポイントは以下の3点に集約されます。
- ポジティブな声:「企業型DCの導入説明会資料が丁寧で、年金資産の推移グラフが見やすい」「信託銀行としての盤石なセキュリティ体制があり、資産管理の信頼感が抜群」「コールセンターのオペレーターが制度の専門用語を平易に解説してくれた」
- ネガティブな不満点:「スマートフォン専用アプリがなく、モバイルブラウザからの操作にやや最適化不足を感じる」「JIS&Tの画面とライフガイドの画面を行き来する際の導線が分かりにくい」「パスワードの変更ルールが厳格すぎて、年に数回のアクセスだと忘れてしまう」
- 実務上の盲点:スイッチングを行ってから実際に売買が約定し、画面上の残高に反映されるまでに3〜5営業日程度のタイムラグが生じます。株価急変時にリアルタイムで売買できる証券会社の取引システムとは仕様が異なるため、「注文を出したのに画面が変わらない」と焦らないよう注意が必要です。
転職・退職時の落とし穴|iDeCo移管手続きと給付金受取方法の全手順
企業型DCにおいて最も大きな損失リスクを孕んでいるのが、転職や退職に伴うポータビリティ(資産移管)手続きです。退職時に会社から渡される書類を放置すると、取り返しのつかないペナルティを被ることになります。
退職後の進路に応じた具体的な手続きフローは以下の通りです。
- 企業型DCがある企業へ転職する場合:転職先のDC担当窓口に「個人別管理資産移管依頼書」を提出し、三井住友信託のライフガイドで管理されていた資産を転職先の運営管理機関へ移管します。
- 企業型DCがない企業へ転職、または独立・公務員・専業主婦になる場合:SBI証券や楽天証券、三井住友信託銀行などの金融機関でiDeCo(個人型確定拠出年金)口座を開設し、6ヶ月以内に資産移管を申請します。
- 【絶対回避】6ヶ月放置による「自動移管」の恐怖:資格喪失後6ヶ月以内に移管手続きを行わないと、年金資産は強制的に現金化され国民年金基金連合会へ自動移管されます。自動移管されると、運用の機会損失が生じるだけでなく、特定管理手数料(移管時約4,300円+毎月数十円)が自動的に資産から差し引かれ続けるという最悪の事態に陥ります。
また、60歳以降に年金資産を受け取る給付金受取手続きでは、「一時金(一括受取)」「年金(分割受取)」「一時金と年金の併用」から選択可能です。一時金受け取りには「退職所得控除」、年金受け取りには「公的年金等控除」が適用されますが、退職金受領時期や他の公的年金とのバランスによって課税額が大きく変動するため、受取開始の数年前からシミュレーションを行っておくことが不可欠です。
【プロの結論】放置して損する人・ライフガイドをフル活用できる人の境界線
確定拠出年金制度は、運用に関心を持つ人と放置する人で、将来の受取資産額に数百万円から1,000万円以上の格差が生じる「自己責任型」の資産形成プラットフォームです。
ライフガイドの活用で見直すべき人の特徴
- 入社以来、一度もライフガイドにログインしていない人:初期設定の元本確保型(定期預金)に掛け金が全額入っている可能性が極めて高く、インフレによる資産劣化の直撃を受けています。
- 運用商品が日本株アクティブファンド1本に偏っている人:手数料(信託報酬)が高止まりしている割にTOPIXに勝てていないケースが散見されます。全世界株式インデックス等の低コスト商品への配分見直しが推奨されます。
- 20代〜40代で資産形成期間が15年以上ある人:リスクを過度に恐れて債券や預金比率を高めている場合、長期複利効果を十分に享受できていません。
ライフガイドをすでに有効活用できている人の特徴
- 年1回以上残高を確認し、リバランス(資産再配分)を行っている人:株高によって株式比率が過度に膨らんだ際に、一部を利益確定して安定資産に移すなどの規律ある運用ができています。
- 企業型DCとNISAの非課税枠を総合的に使い分けている人:DCでは全世界株式や先進国株式を中核に据え、NISAでサテライト投資を行うなど、税制優遇口座の特性を理解して配分を最適化しています。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:初回ログイン時のユーザーIDと初期パスワードはどこに記載されていますか?
A1:制度導入時または入社時に郵送・手渡しされた「確定拠出年金 ユーザーID・パスワード通知書」または「加入手続き完了のお知らせ」に記載されています。紛失した場合は、ライフガイドの再発行画面から手続きを行うか、勤務先の総務・人事担当窓口へ再発行を依頼してください。
Q2:配分変更やスイッチング(預け替え)を行うと税金や手数料はかかりますか?
A2:確定拠出年金口座内での売買益や利息はすべて非課税です。また、配分変更やスイッチングの手続き自体に手数料はかかりません。ただし、一部の投資信託では売却時に「信託財産留保額(0.1〜0.3%程度)」が差し引かれる銘柄があるため、ファンド詳細画面で事前に確認してください。
Q3:転職先の会社に企業型DCがない場合、三井住友信託ライフガイドの資産はどうなりますか?
A3:自動的には引き継がれません。ご自身で任意の金融機関(運営管理機関)にiDeCo口座を開設し、三井住友信託銀行からの「個人別管理資産移管」の手続きを行う必要があります。退職後6ヶ月以内に手続きを完了させないと、資産が国民年金基金連合会に自動移管され手数料が引かれ続けるため注意してください。
Q4:コールセンターへ電話をしてもなかなか繋がりません。どうすればよいですか?
A4:月曜日の午前中や毎日12:00〜13:00、17:00前後は問い合わせが集中します。火曜日〜木曜日の午前10:00〜11:30、または午後14:00〜16:00の時間帯が比較的繋がりやすいため、時間をずらして架電することをおすすめします。パスワード再発行等の基本手続きはWeb上で完結可能です。
まとめ:定期的なメンテナンスで企業型DC資産を最大化しよう
三井住友信託銀行の確定拠出年金ライフガイドは、正しく活用すれば将来の資産形成を強力に後押しするインフラです。ログインできない問題を速やかに解消し、自身の資産が現在どのような配分で運用されているかを把握することがすべての第一歩となります。
物価上昇が続くこれからの時代において、企業型DCの放置は資産を減らす行為に等しいと言わざるを得ません。まずはライフガイドにログインし、積立商品の「配分変更」や過去資産の「スイッチング」を年1回の定期点検として習慣化することをおすすめします。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
