PayPayクレカチャージの真実!他社停止の真相とお得な裏ワザ
国内最大級のQRコード決済サービスとして定着したPayPayですが、クレジットカードチャージをめぐる仕様変更やルール改定が重なり、「結局、自分のクレジットカードからチャージできるのか?」「他社カードはもう使えないのか?」と疑問を抱くユーザーが後を絶ちません。
利便性が高い一方で、決済ルートやポイント付与の仕組みは複雑化しています。本稿では、現在の最新決済ルールを基に、PayPayとクレジットカードにまつわる制約の真相、損をしないためのチャージルート、そして還元率を最大化する実践的なテクニックを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へ直接クレジットカードチャージできるのは「PayPayカード(ゴールド含む)」のみであり、他社製カードからの直接チャージは不可。
- 要点2:他社クレジットカードを使いたい場合は「ソフトバンク・ワイモバイルまとめて支払い」を経由する合法的な裏ワザでチャージ可能。
- 要点3:「PayPayクレジット(旧あと払い)」を活用し、本人認証(3Dセキュア)を完了させることが還元率と決済上限を引き上げる鍵となる。
【真相解明】PayPay残高へクレジットカードから直接チャージできる唯一のカード
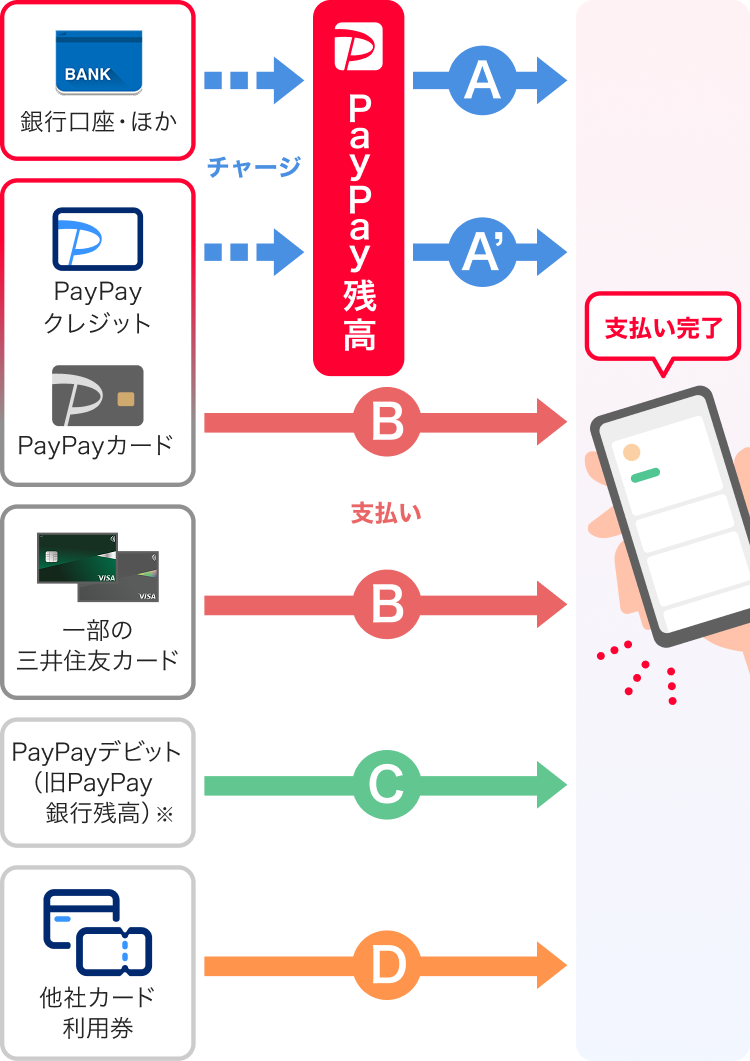
結論から申し上げますと、PayPay残高へ直接チャージできるクレジットカードは、公式が発行する「PayPayカード」および「PayPayカード ゴールド」の2種類のみに限定されています。
数あるPayPay残高チャージ方法(銀行口座、セブン銀行・ローソン銀行ATM、コンビニ現金チャージなど)のなかでも、日常的に利用枠から残高を補填できるクレジットカードチャージは非常に重宝されます。しかし、VisaやMastercard、JCBといった国際ブランドが付いたカードであっても、楽天カードや三井住友カードなどの他社発行カードからPayPay残高へ直接残高を移すことは一切できません。
PayPayカードを利用したチャージであれば、チャージ手数料無料で24時間いつでも即時に残高へ反映されます。PayPay経済圏を日常的に利用するユーザーにとって、PayPayカードの保有は事実上の必須条件となっています。
他社クレジットカード利用停止の経緯と現在|決済利用とチャージの違いを整理
かつて話題となった他社クレジットカード利用停止をめぐる騒動以降、ユーザーの間には「他社カードはPayPayで完全に使えなくなった」という誤解が一部で残っています。ここで正確な仕様を整理しておきましょう。
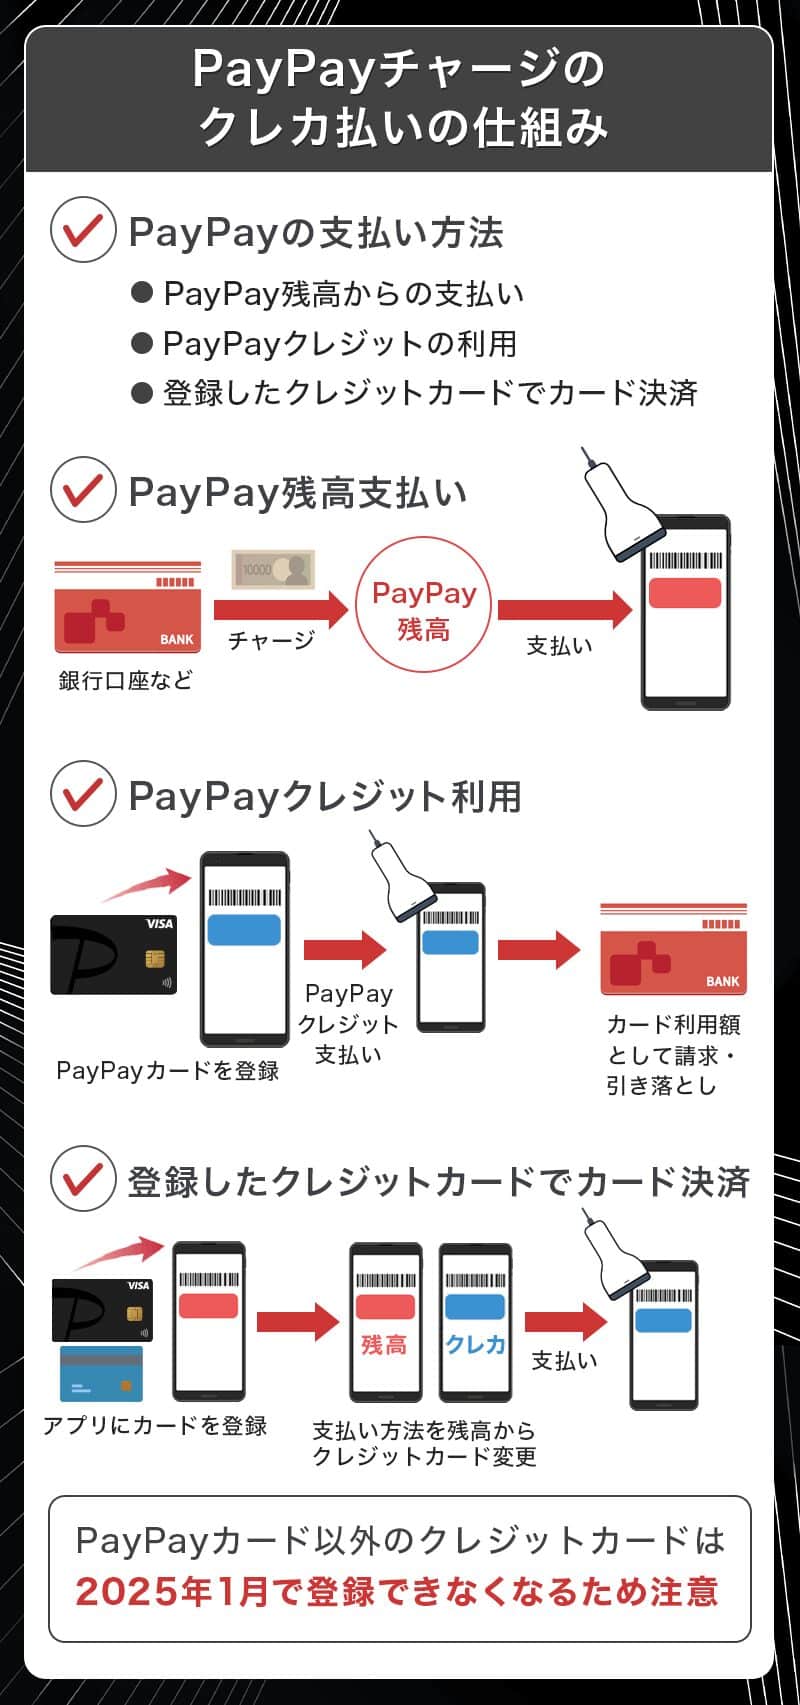
PayPayにおけるクレジットカードの関わり方には、大きく分けて「残高へのチャージ」と「支払い元へのカード直接紐付け(都度払い)」の2通りが存在します。
他社製クレジットカードは、前述の通り「残高へのチャージ」は当初から非対応でしたが、支払い元として登録して決済する「都度払い」については利用が可能です。ただし、ここに大きな落とし穴が存在します。他社カードを紐付けて支払った場合、PayPayステップによるポイント還元率は0%となり、PayPay側のポイントは一切付与されません。
カード会社側の決済ポイントのみが付与される形となりますが、一部のカード会社ではPayPayへの決済利用をポイント付与対象外に指定する動きも広がっています。「決済はできるが、還元面でのメリットが大幅に削られている」というのが現在の他社クレカを取り巻く冷酷な現実です。
【裏ワザ】他社クレカでPayPay残高にチャージする合法ルート「キャリア決済」の活用術
「どうしてもメインで使っている他社クレジットカードのマイルやポイントを貯めつつ、PayPay残高にチャージしたい」という方に残された唯一の打開策が、キャリア決済を中継するアプローチです。
ソフトバンク、ワイモバイル、LINEMOの通信回線を契約しているユーザーであれば、「ソフトバンクまとめて支払い」または「ワイモバイルまとめて支払い」を介してPayPay残高へチャージが可能です。このキャリア決済の請求先クレジットカードに他社カード(三井住友カードや楽天カードなど)を設定しておくことで、実質的に「他社クレカからPayPay残高への間接チャージ」が成立します。
このルートを経由すれば、通信料金合算支払いを通じてクレジットカード側のポイントを獲得しつつ、チャージされた残高(PayPayマネーライト)を使って街のお店でスムーズに決済できます。
ただし、注意点もあります。まとめて支払いによる残高チャージは、毎月初回のチャージ手数料は無料ですが、同月2回目以降のチャージには2.5%(税込)の手数料が発生します。無駄なコストを支払わないためにも、翌月分を見越して「毎月1日に当月使う分をまとめて1回でチャージする」という運用が鉄則です。
「PayPayクレジット(旧あと払い)」とクレカチャージは何が違う?還元率とお得度を比較
PayPayを最も効率的に活用するうえで避けて通れないのが、「PayPayクレジット(旧あと払い)」の存在です。事前に残高へチャージする手間を省き、翌月にPayPayカードの引き落とし口座から一括で支払う決済方式を指します。
残高チャージとPayPayクレジットの最大の違いは、還元率の到達ラインと使い勝手にあります。
PayPay残高払いの場合、基本還元率は0.5%にとどまります。一方、PayPayクレジットを利用して支払うと、それだけで基本付与率が1.0%に倍増します。さらに、上位カードである「PayPayカード ゴールド」を登録してPayPayクレジット決済を行った場合、さらに0.5%が上乗せされ、常時1.5%のポイント還元を受けることが可能です。
ここに月間の利用条件(200円以上の決済30回以上、かつ総額10万円以上の達成)をクリアする「PayPayステップ」が加わることで、最大2.0%還元まで跳ね上がります。事前チャージの手間をなくし、還元率を極限まで高めたいのであれば、残高チャージにこだわるよりも「PayPayクレジット」への移行が賢明な判断と言えます。
チャージできない原因と対処法|3Dセキュアや利用限度額の壁を突破するチェックリスト
「PayPayカードを持っているのにチャージがエラーになる」「設定が進まない」というトラブルに直面した場合、主に以下の3つの原因が考えられます。チャージできない原因と対処法を順に確認していきましょう。
第一の原因は、本人認証サービス3Dセキュアの設定不備です。PayPayでは不正利用防止のため、クレジットカードの登録およびチャージ時に3Dセキュアによる認証を義務付けています。カード会社のWEB会員サイト(会員専用ページ)にてワンタイムパスワードや専用アプリ認証などの設定を事前に完了させていない場合、チャージ処理は即座に弾かれます。
第二の原因は、利用可能額の上限制限です。本人認証未完了、または完了直後でアカウントの信用スコアが構築されていない期間は、過去24時間および過去30日間での利用上限が厳しく制限されます。高額決済を予定している場合は、アカウント設定から本人確認(eKYC)をあらかじめ完了させておく必要があります。
第三の原因として、通信エラーやクレジットカード自体の有効期限切れ、一時的な利用停止措置が挙げられます。深夜帯の定期メンテナンスや、不正検知システムによるロックがかかっていないか、カード会社側のステータスもあわせて確認してください。
失敗しないオートチャージ設定手順と残高管理のベストプラクティス
残高不足によるレジ前での決済エラーを防ぎたい場合は、自動的に残高を補充するオートチャージ機能を有効化しておくと快適です。以下に具体的なオートチャージ設定手順を解説します。
設定はアプリ内から数タップで完了します。
- PayPayアプリ右下の「アカウント」をタップし、「支払い方法の管理」または「チャージ」を選択。
- 「オートチャージ」の項目をタップし、機能をONに切り替える。
- チャージ判定基準となる「残高が〇〇円以下になったら」という判定金額を設定。
- 補充する「チャージする金額(〇〇円)」を入力し、決済方法に「PayPayカード」を選択して保存。
オートチャージを設定する際のベストプラクティスは、判定額を「3,000円」、チャージ額を「5,000円」程度に刻んでおくことです。必要以上に高額なオートチャージを設定してしまうと、万が一のスマホ紛失時や不正利用時のリスクが膨らみます。適切な金額設定と、スマートフォンの生体認証ロックを併用することが安全運用の鍵です。
【PayPayのクレジットカードチャージ】に関するよくある質問(FAQ)
Q1:楽天カードや三井住友カードから直接PayPay残高にチャージできますか?
A1:できません。PayPay残高へ直接チャージ可能なクレジットカードは「PayPayカード(ゴールド含む)」のみです。他社カードを利用したい場合は、ソフトバンク・ワイモバイルまとめて支払いを経由した間接チャージを利用する必要があります。
Q2:PayPayカードで残高チャージした際、クレジットカード側のポイントは貯まりますか?
A2:PayPayカードからPayPay残高へ直接チャージした場合、カード側の「PayPayポイント」付与対象外となります。ポイント還元を受けたい場合は、残高チャージではなく「PayPayクレジット」を設定して直接決済を行ってください。
Q3:ソフトバンクまとめて支払いを使ったチャージに手数料はかかりますか?
A3:毎月1回目のチャージは無料ですが、同月2回目以降のチャージには2.5%(税込)の手数料が発生します。余計なコストをかけないよう、必要な金額を毎月初回にまとめてチャージすることをおすすめします。
Q4:PayPayクレジット(旧あと払い)とクレジットカード決済は何が違うのですか?
A4:PayPayクレジットはPayPayアプリ内で完結する後払い方式で、PayPayステップのポイント還元対象(1.0%〜)となります。一方、他社クレジットカードを紐付けた都度払いはPayPayステップの対象外(0%還元)となる点が決定的な違いです。
まとめ:2026年版PayPayチャージの賢い選択肢と最適解
PayPayのクレジットカードチャージを取り巻く環境は、「PayPayカードによる囲い込み」と「公式後払い決済への集約」という形で明確に整理されています。
現在、最もお得かつスマートにPayPayを使いこなす最適解は以下の2パターンに集約されます。
第一に、PayPayを生活の主軸決済としてフル活用するなら、PayPayカード(またはゴールド)を発行し、「PayPayクレジット」で決済するルートです。チャージの手間をゼロにしながら、1.0%〜2.0%の最高還元率を常時享受できます。
第二に、他社クレジットカードのポイントを主軸に置きたい通信キャリア契約者であれば、「まとめて支払い」を使い、月1回だけ手数料無料で一括チャージするルートが有効です。
ご自身の利用頻度、契約回線、メインカードの還元設計に合わせて最適なチャージ方法を選択し、無駄のないキャッシュレスライフを実現してください。 (出典: paypay クレジットカード チャージ(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
