貯蓄と貯金の違いを徹底解説!お金が貯まる人の資産形成と使い分け術
「貯金」と「貯蓄」、普段何気なく同じような意味で口にしている言葉ですが、その本質的な違いを明確に説明できるでしょうか。実は、この2つの概念の違いを正しく理解しているかどうかが、手元にお金を残せる人と、インフレや生活コストの上昇に追われて資産を目減りさせてしまう人の決定的な分かれ道になります。
物価上昇と金利のある世界が定着した現在、ただ現金を貯め込むだけの「貯金」思考から、保有資産全体を賢く設計する「貯蓄」思考へのシフトが求められています。本記事では、金融機関の現場取材やファイナンシャルプランナーの知見、各種統計データを交えながら、知っておくべき決定的な違いと実践的な使い分けルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」はお金をそのまま蓄える行為(現金や預貯金)を指し、「貯蓄」は株式や投資信託・保険まで含む金融資産全体の総称である。
- 要点2:銀行に預ける「預金」とゆうちょ・JA等に預ける「貯金」の制度的違いに加え、インフレ局面では元本保証の貯金だけに頼る実質的目減りリスクがある。
- 要点3:お金が貯まる人は生活防衛資金を「普通預金・定期預金」、中長期の資産形成を「新NISA・iDeCo」に分ける3層構造の家計管理を徹底している。
【徹底比較】貯蓄と貯金・預金の決定的な違いとは?
日常会話では混同されがちな「貯金」「預金」「貯蓄」ですが、金融実務や資産形成の観点からは明確に区分されます。広辞苑などの辞書的な意味合いと、金融業界の定義を整理するとその構造が浮き彫りになります。
まず「貯金」とは、文字通り「お金を貯めること」全般を指す日常語であると同時に、金融用語としてはゆうちょ銀行、JAバンク(農業協同組合)、JFマリンバンク(漁業協同組合)にお金を預ける行為を意味します。タンス預金や500円玉貯金のように、現金を物理的に手元にストックすることも貯金に含まれます。
一方で「預金」は、都市銀行や地方銀行、信用金庫、ネット銀行などの民間金融機関にお金を預ける行為を指します。日常的にはこれらを総称して「預貯金」と呼びますが、所管官庁や根拠法が歴史的に異なっていた名残で呼び分けられています。
そして最も広い概念が「貯蓄」です。貯蓄とは、現金や預貯金だけでなく、株式、投資信託、債券、各種積立保険、さらには個人年金まで含めた「あらゆる金融資産の総体」を指します。つまり、「貯金は貯蓄という大きな枠組みの中に含まれる一部分に過ぎない」というのが正確な関係性です。
| 項目 | 貯金(預貯金) | 貯蓄(金融資産全体) | 編集部の見解・評価 |
|---|---|---|---|
| 主な対象範囲 | 現金、普通預金、定期預金、郵便貯金 | 預貯金+株式・投資信託+保険+確定拠出年金 | 貯金は「貯蓄」を構成する1つのパーツに過ぎない |
| 元本保証と流動性 | 1金融機関につき元本1,000万円まで保証。流動性極めて高い | 資産クラスによる(有価証券は元本変動あり) | 短期の確実性を取るか、長期の成長性を取るかの違い |
| インフレ耐性 | 極めて低い(物価上昇で実質購買力が低下) | 高い(株式や投信などを組み合わせることで対抗可能) | 現金を寝かせるだけの状態は資産目減りのリスク大 |
| 主な目的と役割 | 生活防衛資金、数ヶ月〜3年以内の確定支出 | 教育費、老後資金、10年以上の長期資産形成 | 用途別の「色分け」が家計管理の成否を分ける |

なぜ今「貯金だけ」では損をするのか?インフレ時代の資産防衛術
日本銀行の政策修正に伴い、メガバンクやネット銀行の普通預金金利や定期預金金利が引き上げられたものの、年2〜3%前後で推移する消費者物価指数の上昇スピードには遠く及びません。かつてのデフレ期であれば「貯金=最強の安全資産」でしたが、現在では「額面は減らないが、買えるモノが減る」という実質的な資産の目減りが進行しています。
金融広報中央委員会が公表した調査データや総務省の家計調査を分析すると、二人以上世帯における貯蓄率平均(可処分所得に対する貯蓄純増の割合)は30%前後で推移していますが、資産の内訳において預貯金の比率が突出して高い世帯ほど、実質資産の伸び悩みが見られます。
ここで重要になるのが貯金と投資の違いを正しく捉え直すことです。貯金は「減らさないための一時保管場所」であり、投資は「価値を維持・増大させるためのエンジン」です。行動経済学における「現状維持バイアス」や「損失回避性」に囚われ、リスクを恐れてすべての現金を口座に放置し続けること自体が、実は最も大きなインフレリスクを背負う行為になりかねません。
【実態検証】利用者の生の声と家計管理の現場で見えたリアル
大手ファイナンシャルプランニング相談窓口の現場担当者は、相談に訪れる個人の傾向について次のように語ります。
「多くの方が『毎月5万円貯金しています』とおっしゃいますが、その中身を聞くとすべて普通預金口座に入ったまま。急な出費があればそこから崩し、結局何年経っても資産が増えないという壁にぶつかっています。お金が確実に貯まる人は、最初に『貯金』と『貯蓄』の境界線を完全に切り離しています」
SNSや知恵袋などのリアルなコミュニティ検証でも、資産形成に成功している層と停滞している層では明確な行動パターンの違いが浮き彫りになっています。
・失敗しがちなパターン:給料振込口座に生活費も貯蓄分も混ざっており、ボーナスもなんとなく普通預金にプール。気付けば使ってしまっている。
・成功しているパターン:給与日に生活防衛資金口座へ自動振替し、残りの余剰分は新NISAやiDeCoを通じて自動的に投資信託の積立へ回す「先取り貯蓄」を仕組み化している。
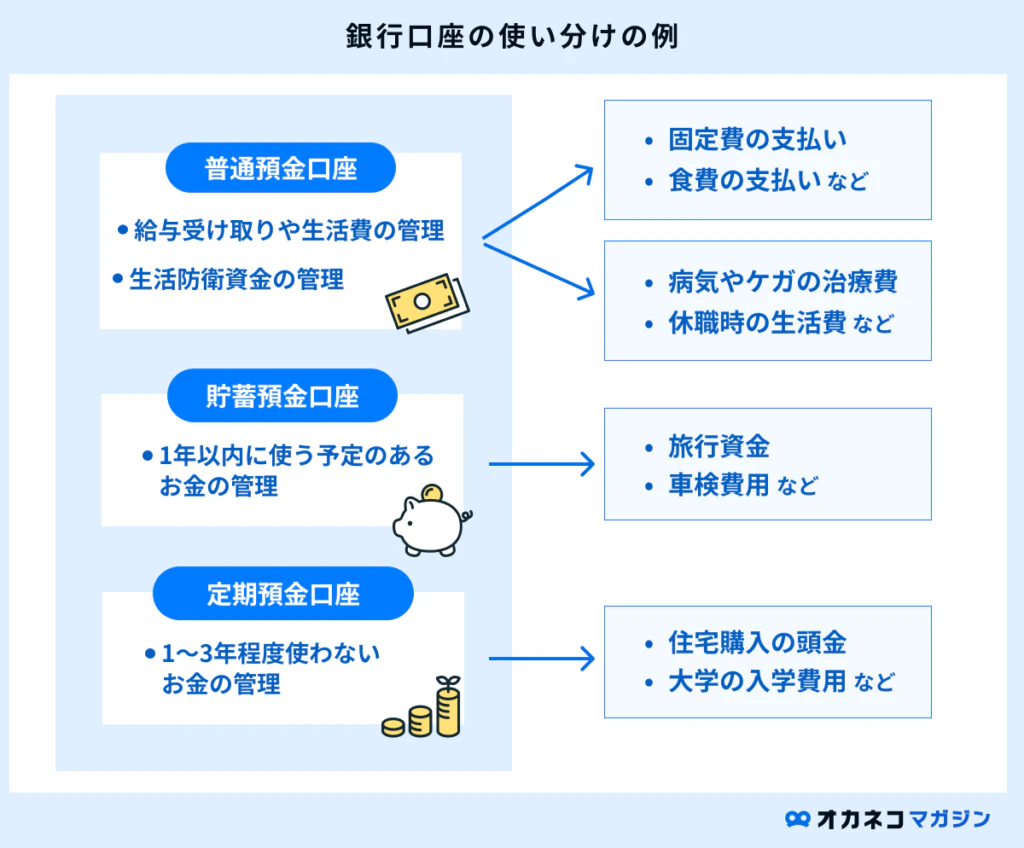
現場取材から導き出される鉄則は、資産を「使うお金(日常決済用)」「守るお金(半年〜1年分の生活防衛資金)」「増やすお金(10年以上使わない将来資金)」の3つに物理的に分離することです。このシンプルな家計管理ルールを導入するだけで、家計の安定度は劇的に向上します。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの言説には、一部極端な主張や誤認が散見されます。損をしないために知っておくべき3つの盲点を整理します。
誤解①:「今は新NISAの時代だから、貯金は最小限にして全額投資に回すべき」
これは最も危険な誤解です。投資信託や株式は中長期で成長する可能性が高いものの、短期的には20〜30%以上の下落調整が頻繁に起こります。病気やケガ、冠婚葬祭などの予期せぬ出費が発生した際、下落相場で投資を取り崩す羽目になれば元も子もありません。最低でも生活費の3〜6ヶ月分の「貯金(預貯金)」を確保することが絶対条件です。
誤解②:「預金と貯金は名前が違うだけで制度的な保護も同じ」
万が一金融機関が破綻した場合、銀行の預金は「預金保険機構」、農協やゆうちょの貯金は「農水産業協同組合貯金保険機構」など所管の保護制度が適用されます。どちらも「1金融機関ごとに元本1,000万円までとその利息」が保護される点では実質的な安全性は同等ですが、法人決済用預金など一部の無利息口座の扱いに細かい違いが存在します。
誤解③:「貯蓄型保険は貯金と投資のいいとこ取りである」
資産形成と保障を同時に得られるとして人気の貯蓄型保険ですが、初期の解約控除や運用コストが差し引かれるため、早期解約時には元本を大きく割り込むリスクがあります。流動性とコストの観点からは、「掛け捨て型の保険で必要最低限の保障を確保し、資産形成は新NISAやiDeCoで個別に行う」方が合理的であるケースがほとんどです。
【プロの結論】貯蓄術詳細まとめ|向いている人・慎重になるべき人の判断基準
資産形成のプロフェッショナルが提唱する結論として、「貯金」と「貯蓄」のバランスは個人の年齢、収入、家族構成、リスク許容度によって完全にカスタマイズされるべきです。心理学的なアプローチから見ても、自身の性格に合わない配分はストレスによる挫折や狼狽売りを招きます。
▼「貯金(預貯金中心)」の比率を高めるべき人の条件
- 生活防衛資金が未形成の人:手元の現預金が生活費の3ヶ月分未満である場合、投資は一旦ストップし、普通預金・定期預金の積み上げを最優先する。
- 3年以内に明確な大型支出を控えている人:住宅購入の頭金、結婚資金、子供の直近の進学費用などは、元本保証の預貯金でガチガチに守るのが鉄則。
- 相場変動による精神的ストレスに極端に弱い人:評価額がマイナスになることに強い不安を感じる場合、無理にリスク資産を増やさず、個人向け国債や定期預金を軸にする。
▼「貯蓄(投資・資産形成シフト)」を加速させるべき人の条件
- 生活防衛資金(生活費の半年〜1年分)がすでに確保できている人:それ以上の余剰現金を普通預金に寝かせているのは機会損失となる。
- 10年以上の長期スパンで運用できる資金がある人:老後資金や将来のセカンドライフ資金は、新NISA(つみたて投資枠・成長投資枠)を活用して世界株や米国株のインデックスファンドに分散投資する。
- iDeCoの所得控除メリットをフル活用したい現役会社員・公務員:節税効果を享受しながら老後資産を作りたい層は、税制優遇制度を最優先で使い倒すのが賢明。

【貯蓄 と 貯金 の 違い】に関するよくある質問(FAQ)
Q1:「貯金」「預金」「貯蓄」を最もシンプルに説明すると?
A1:貯金は「お金をそのまま蓄える行為(ゆうちょ等への預け入れ含む)」、預金は「銀行等の民間金融機関にお金を預けること」、そして貯蓄は「預貯金・株式・投資信託・保険など、保有するすべての金融資産の総称」です。貯金や預金は、貯蓄という大きな傘の中のひとつの手段に過ぎません。
Q2:お金が貯まる人が実践している貯蓄割合の黄金比率は?
A2:家計管理の理想的な比率は「生活費:50%」「自己投資・ゆとり費:20%」「貯蓄(貯金+投資):30%」と言われています。貯蓄の30%のうち、生活防衛資金が貯まるまでは現預金に全振りし、防衛資金が貯まった後は現預金10%・新NISAやiDeCo等の投資20%へ配分を切り替える手法が王道です。
Q3:新NISAやiDeCoで運用している資金は「貯金」と呼べますか?
A3:呼べません。新NISAやiDeCoで購入する投資信託や株式は元本保証のない有価証券であるため、「投資」であり、広い意味での「貯蓄(金融資産)」に分類されます。元本割れリスクのない預貯金とは明確に区別して管理する必要があります。
まとめ:今後の動向と失敗しないための判断基準
「貯金」と「貯蓄」の違いを理解することは、単なる言葉の定義の学習ではありません。それは、大切なお金を守り、育てていくための根本的なマインドセットの転換です。
元本保証と高い引き出しやすさを持つ「貯金(預貯金)」で日々の暮らしの安全基地を固め、インフレに対抗し長期的なリターンを狙う「貯蓄(新NISAやiDeCoなどを活用した資産形成)」で将来の選択肢を広げる。この両輪をバランスよく回す仕組みを作ることこそが、これからの時代を豊かに生き抜くための最強の処方箋となります。まずはご自身の口座にあるお金を用途別に色分けし、無理のない自動積立の仕組みから一歩を踏み出してみてはいかがでしょうか。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
