国民健康保険と社会保険の違いは?損しない選び方と保険料比較
会社を退職したとき、転職活動中の一時的な空白期間、あるいはパートやアルバイトの勤務時間を増やすかどうか悩む場面で、避けて通れないのが「国民健康保険」と「社会保険(健康保険)」の選択です。どちらに加入していても、病院の窓口で提示すれば自己負担割合は原則3割で変わりません。そのため「名前が違うだけで中身はほぼ同じ」と誤解している方も少なくありません。
しかし、実際には毎月支払う保険料の計算構造、扶養家族に対する保険料の発生有無、病気や怪我で働けなくなった際の所得補償など、家計や生活防衛に直結する決定的な格差が存在します。知らずに選択を誤ると、年間で十数万円以上の余計な出費を強いられたり、万が一の休業時に公的補償を一切受けられなくなったりするリスクがあります。両者の構造的な違いを解剖し、状況に応じた最適な判断基準を明らかにします。
📌 【この記事の重要ポイントまとめ】
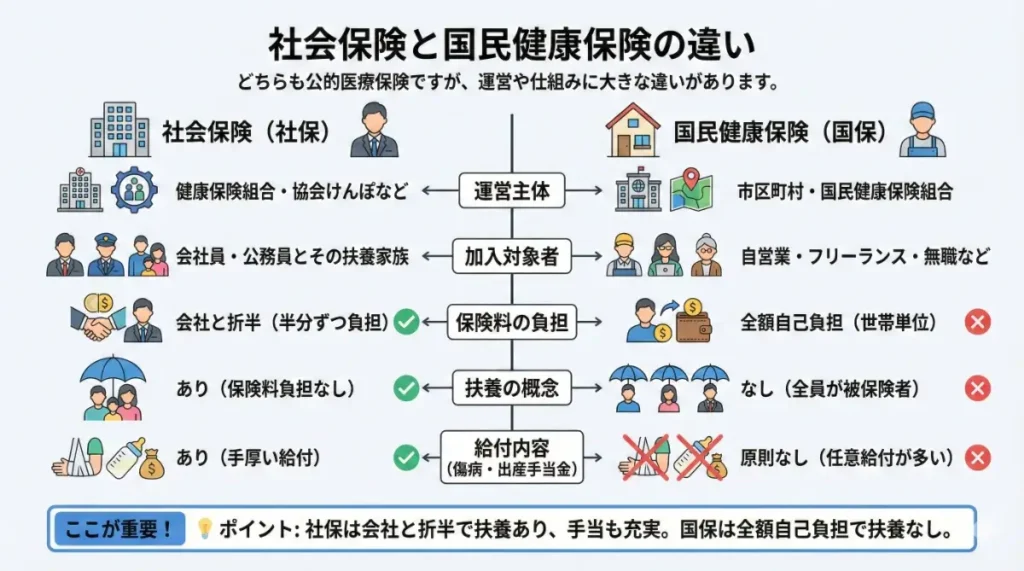
- 保険料の決定的な差:社会保険は会社が保険料を半額負担(労使折半)し、扶養家族が何人いても追加保険料は0円。一方、国民健康保険は全額自己負担で、世帯の加入人数分だけ均等割が加算される。
- 休業補償の有無:社会保険には病気や怪我で働けない期間に給与の約3分の2が最長1年6ヶ月支給される「傷病手当金」があるが、国民健康保険には原則として休業補償が存在しない。
- 退職・働き方の転換点:退職時は「任意継続」と「国保」の比較計算、パート勤務では「106万円・130万円の壁」に伴う手取りと将来保障のバランスを客観的な数値で判断することが必須。
【徹底比較】国民健康保険と社会保険の決定的な違いと仕組み
日本の公的医療保険制度は、すべての国民がいずれかの医療保険に加入する「国民皆保険体制」をとっています。大きく分けると、会社員や公務員などが加入する職域保険である「社会保険(健康保険)」と、自営業者、フリーランス、退職者、無職の人などが加入する地域保険の「国民健康保険(国保)」の2大系統に分かれます。
社会保険の代表格である「協会けんぽ(全国健康保険協会)」や各大手企業が設立する「健康保険組合」は、雇用関係をベースに設計されています。対して、国民健康保険は各市区町村(および一部の国民健康保険組合)が保険者となり、地域住民の医療を支えるセーフティネットとして機能しています。この出自の違いが、給付範囲や保険料の仕組みに根本的な差異をもたらしています。
| 項目 | 社会保険(協会けんぽ・健保組合) | 国民健康保険(市区町村) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 労使折半(会社が50%を負担) | 全額自己負担(100%自己負担) | 会社負担がある分、実質的なコストパフォーマンスは社保が圧倒的に有利。 |
| 扶養家族の扱い | 追加保険料なし(何人扶養しても0円) | 扶養概念なし(人数分「均等割」が加算) | 子どもや配偶者が多い多人数世帯ほど、国保の負担が重くなる構造。 |
| 傷病手当金(休業補償) | あり(給与の約2/3を最長1年6ヶ月支給) | 原則なし(一部自治体の特例等を除く) | 病気療養時の生活維持において、社保最大のセーフティネット。 |
| 出産手当金 | あり(産前産後休業期間の給料補填) | 原則なし(出産育児一時金のみ) | 働く女性の出産時における所得補償に大きな格差がある。 |
| 保険料の算出基準 | 毎月の標準報酬月額および標準賞与額 | 前年の総所得金額等+世帯人数 | 国保は前年所得を基準にするため、退職1年目に保険料が高騰しやすい。 |
国民健康保険と社会保険はどっちが安い?保険料の計算方法と負担のリアル
「国保と社保、結局どちらが安いのか」という疑問に対する回答は、「扶養家族の人数」と「年収水準」によって明確に分かれます。単身で所得が比較的低いケースを除き、多くの世帯において社会保険のほうがトータルの自己負担額は割安になります。その理由は、それぞれの計算方法の根本的な設計にあります。
社会保険の保険料計算方法:安定した「労使折半」の強み
社会保険(健康保険)の保険料は、4月から6月の給与平均から割り出される「標準報酬月額」に、各都道府県の保険料率(協会けんぽの場合、全国平均でおよそ10%前後、介護保険第2号被保険者は加算あり)を掛けて算出されます。最大のポイントは、算出された金額を事業主(会社)と従業員で半分ずつ支払う点です。自分が負担するのは常に半分で済み、ボーナス(賞与)からも同様に労使折半で天引きされます。
国民健康保険の保険料計算方法:世帯人数が直撃する「均等割」の重圧
国民健康保険料の計算はより複雑で、前年(1月1日〜12月31日)の所得をもとに計算されます。一般的に以下の3つの要素(自治体によっては資産割を含む4要素)を合算して世帯主宛てに請求されます。
- 所得割:前年の総所得金額から基礎控除額を差し引いた金額に各自治体の料率を乗じたもの
- 均等割:所得に関わらず、加入者1人あたり一律に課される定額料金
- 平等割:1世帯あたり一律に課される定額料金
注意すべきは「扶養家族の保険料負担」です。社会保険であれば、年収130万円未満などの一定条件を満たす配偶者や子どもを何人扶養に入れても、加入者本人の保険料は1円も上がりません。一方、国民健康保険には「扶養」という概念自体が存在せず、収入がゼロの乳幼児であっても1人あたり年間数万円の「均等割」が課されます。配偶者と子ども2人がいる4人家族の場合、均等割だけで年間10万〜20万円近くが基本の保険料に上乗せされる計算になり、これが「国保は高い」と実感される最大の要因です。
知らなきゃ大損!社会保険だけにある「傷病手当金」と手厚い保障メリット
毎月の保険料負担だけでなく、有事の給付内容にも決定的な開きがあります。その最たる例が「傷病手当金」です。
社会保険に加入している会社員が、業務外の病気や怪我(うつ病などのメンタルヘルス不調、がんの治療、骨折など)で連続して3日以上休職し、4日目以降も給与の支払いが受けられない場合、支給開始日から通算して最長1年6ヶ月間にわたり、直近12ヶ月の標準報酬月額の「3分の2」に相当する額が非課税で支給されます。
一方、国民健康保険には法律上の傷病手当金の義務付けがなく、自営業者や退職者が加入する一般の国保では原則として1円も支給されません。万が一重い病気で長期間働けなくなった場合、国民健康保険加入者は無収入のまま医療費と生活費を自己資金から削り続けることになります。
さらに、女性が出産のために会社を休み、給料が出ない期間(産前42日・産後56日)を補償する「出産手当金」も社会保険独自の制度です。国民健康保険でも出産育児一時金(原則50万円)は支給されますが、産前産後の休業補償である出産手当金は受け取れません。病気・怪我・出産という人生の重大局面において、個人の所得断絶を防ぐセーフティネットの強度は社会保険が圧倒的です。

【働き方の壁】パートの社会保険適用拡大と「106万・130万円の壁」の現在地
パートやアルバイトで働く層の間で長年議論されている「年収の壁」についても、制度改定が進んでいます。現状のルールを整理すると、押さえるべきポイントは「106万円の壁」と「130万円の壁」の2つに集約されます。
- 106万円の壁(社会保険の適用拡大):従業員数51人以上の企業等で、週の所定労働時間が20時間以上、月額賃金が8.8万円以上(年収換算約106万円以上)、2ヶ月を超える雇用の見込みがある場合、本人が社会保険に加入する義務が発生する。
- 130万円の壁(社会保険の扶養基準):会社の規模に関わらず、すべての労働者において年間収入の見込みが130万円(月額約108,334円)以上になると、家族の社会保険の扶養から外れ、自身で国保や社保に加入しなければならない。
「手取りが減るから106万円未満に労働時間を抑えたい」という現場の声は根強く存在します。月収8.8万円で社会保険に加入すると、毎月約1.2万〜1.4万円程度の保険料(厚生年金+健康保険)が天引きされ、目先の手取りは一時的に目減りします。しかし、これは単なる掛け捨てのコストではありません。
自分名義で社会保険に加入することで、前述の「傷病手当金」や「出産手当金」の受給権を獲得できるだけでなく、将来受け取る老齢年金に「厚生年金」が上乗せされます。長期的・構造的な視点に立てば、手取りの減少幅以上の手厚い生活防衛機能を獲得しているとも評価できます。
【退職・転職時の鉄則】任意継続と国保の比較&切り替え手続きの盲点
会社を退職した際、次の就職先が決まっていない場合の選択肢は主に3つあります。ここでの判断を間違えると、向こう1〜2年間の固定費が激変します。
- 家族の社会保険の「被扶養者」に入る(年収見込みが130万円未満で条件を満たす場合、保険料負担はゼロ)
- これまでの社会保険を個人で継続する「任意継続」を利用する
- 市区町村の「国民健康保険」に切り替える
任意継続 vs 国民健康保険:どちらが得かの見極め方
任意継続制度とは、退職前の健康保険に最長2年間継続して加入できる仕組みです。在職中は会社が半額負担してくれていたため、任意継続にすると保険料は全額自己負担(実質2倍)になります。しかし、協会けんぽや組合健保には「標準報酬月額の上限」が設定されています(協会けんぽの場合、全加入者の平均標準報酬月額などを基準とした上限額が定められています)。
そのため、在職中の年収が高かった人ほど、任意継続にしたほうが保険料の上限規定の恩恵を受けられ、前年の高年収をベースに計算される国民健康保険よりも安くなる傾向が顕著です。逆に、在職中の所得が比較的低かった人や、扶養家族がいない単身者の場合は、国民健康保険のほうが安くなるケースもあります。
手続きの期限と「転職の空白期間」のルール
退職・転職時の手続きには厳格なタイムリミットが存在します。
- 任意継続の申請期限:退職日の翌日から「20日以内」に健保協会や組合必着。1日でも遅れると理由を問わず一切受理されません。
- 国民健康保険への切り替え:退職日の翌日から「14日以内」にお住まいの市区町村役場で手続きを行います。
- 転職に伴う空白期間:退職日と次の会社の入社日の間に「1日でも空白日」がある場合、原則としてその期間をカバーする公的医療保険の手続き(国保加入または任意継続)が必要です。月末時点でどの保険に加入していたかによってその月の保険料請求先が決まるため、月途中の退職と転職のタイミングには細心の注意が必要です。
国民健康保険料の減免申請を活用する
倒産、解雇、雇い止め、あるいは病気等による特定理由離職など「非自発的失業」に該当する場合、ハローワークで交付される雇用保険受給資格者証を持参して役所に申請することで、国民健康保険料の給与所得を30/100(7割軽減)として計算する減免措置が受けられます。この減免が適用されると、任意継続よりも国保のほうが大幅に安くなるため、自己都合退職でない場合は必ず役所窓口でシミュレーションを行ってください。
マイナ保険証移行後の実務影響
健康保険証のマイナ保険証への移行に伴い、転職や退職時の資格情報更新のスピード感が重視されています。保険者の切り替え手続きが完了すると、オンライン資格確認等システムを通じてマイナンバーカード内の保険資格情報が更新されます。カード自体はそのまま使えますが、手続き自体を怠ると「資格無効」となり、一時的に医療費を10割全額立て替え払いしなければならなくなるリスクは従来と変わりません。

一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、極端な損得論や不正確な知識が散見されます。実態とのギャップを検証します。
誤解1:「個人事業主・フリーランスは絶対に社会保険に入れない」
「個人事業主=国民健康保険」と決めつけている方が多くいますが、これは半分正しく、半分は誤りです。個人事業主本人は原則国保ですが、法人を設立して「マイクロ法人」とし、役員報酬を設定すれば、個人事業主であっても自社の代表として社会保険(健康保険・厚生年金)に加入できます。事業所得と給与所得を分離し、社会保険料の負担を最小限に抑えつつ手厚い社会保険の保障を受けるスキームは、多くの自営業者が実践している合法的な選択肢です。また、職種によっては「文芸美術国民健康保険組合」などの国保組合に加入することで、所得に関わらず一律の保険料に抑えるルートも存在します。
誤解2:「任意継続は一度入ったら2年間絶対にやめられない」
かつては任意継続を選択すると、就職や死亡、保険料未納を除いて自己都合での途中脱退が認められませんでした。しかし法改正により、現在は「加入者本人が申し出れば、いつでも任意継続をやめて国民健康保険に切り替えること」が可能になっています。退職直後は前年所得が高いため任意継続を選び、翌年になって前年所得が激減した段階で国民健康保険に切り替えるという柔軟な家計防衛戦略が成り立ちます。
【プロの結論】どっちを選ぶべき?属性別の最適解と制度リテラシーの格差
公的医療保険の選択は、単なる手続き作業ではなく、世帯のキャッシュフローと危機管理を左右する財務戦略です。日本の社会保障制度は「申請主義」であり、自ら調べて最適な制度を選択・申請した人だけが恩恵を受けられる構造になっています。属性ごとの明確な判断基準は以下の通りです。
社会保険を優先・維持すべき人
- 扶養家族(配偶者や子ども)がいる人:人数分の均等割がかからないため、世帯全体の保険料負担を劇的に抑制できます。
- 病気療養のリスクに備えたい人:傷病手当金による最長1年6ヶ月の休業所得補償は、民間保険の就業不能保険以上の価値を持ちます。
- パート勤務で将来の年金を増やしたい人:106万円以上の基準を満たし、厚生年金の上乗せと会社の半額負担メリットを享受すべきです。
- 退職前の給与が高かった人:任意継続の上限額を活用することで、退職後1年目の高額な国保料を回避できます。
国民健康保険を選択・活用すべき人
- 単身者で前年の所得が大幅に減少した人・無職の人:所得割が低く抑えられ、任意継続の全額自己負担額を下回る可能性が高いです。
- 倒産・解雇等で離職した人:市区町村の「非自発的失業者の保険料軽減措置(7割軽減)」を適用できるため、国保が最安になります。
- 特定の国民健康保険組合(医師・建設・文芸美術など)に加入できる個人事業主:所得が高くても定額保険料のメリットを享受できます。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:退職後、国民健康保険と任意継続のどちらが安いか事前に調べる方法はありますか?
A1:お住まいの市区町村役場の国民健康保険課(または自治体ホームページの試算コーナー)に源泉徴収票を持参すれば、国保料の正確な試算が可能です。一方、任意継続の保険料は、現在加入している健康保険組合や協会けんぽの窓口に問い合わせるか、公式サイトの保険料率表(上限標準報酬月額を適用)を見ることで比較できます。必ず退職前に双方の金額を算出して比較してください。
Q2:パートで社会保険に入ると手取りが減ると聞きましたが、本当に入ったほうが得ですか?
A2:短期的・月次の手取り額だけを見れば、月額1万円強が天引きされるため減少します。しかし、同額を会社が負担してくれていること、将来受給する老齢厚生年金が増加すること、病気や怪我で働けない際に傷病手当金が出ることを総合的に考慮すると、生涯収支およびリスク管理の観点では社会保険に加入するメリットのほうが大きいといえます。
Q3:国民健康保険料が高すぎて払えない場合、どうすればいいですか?
A3:未納のまま放置せず、速やかに市区町村役場の国保窓口へ相談してください。所得が一定基準以下の世帯に対する「法定減免(7割・5割・2割軽減)」や、災害・休廃業・失業等による独自の減免制度、分割納付の相談を受け付けています。放置すると延滞金が発生し、最終的には財産や給与の差し押さえに至るため早期の相談が不可欠です。
まとめ:ライフステージに合わせた賢い健康保険の選び方
国民健康保険と社会保険は、単に窓口で提示するカードの違いにとどまらず、保険料の計算構造、扶養家族のコスト、そして何より有事の生活保障において本質的な格差が存在します。
会社負担があり扶養家族の追加費用が発生しない社会保険は、制度としてのコストパフォーマンスとセーフティネットの強度において極めて優位です。しかし、退職時の任意継続と国保の減免制度の比較や、個人事業主における法人化・国保組合の活用など、知識と状況次第で支出を最小化しつつ身を守るルートは複数用意されています。
「会社任せ」「言われるがまま」の手続きを脱し、自身の年収、世帯構成、ライフステージに応じた最適な制度選択を行うことが、不確実な時代における家計防衛の確かな基盤となります。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
