子供の扶養控除はどう変わる?高校生縮小と手取りの真実【2026最新】
少子化対策の一環として打ち出された児童手当の拡充が進む一方で、高校生年代を育てる多くの親たちが給与明細や納税通知書を見つめながら複雑な表情を浮かべています。手当が支給される喜びの裏側で、長年維持されてきた税制上の優遇措置が大きく姿を変えつつあるためです。
税制改正大綱で示された高校生(16〜18歳)の扶養控除見直しは、実質的な「手取り」にどれほどのインパクトを与えるのか。かつての年少扶養控除廃止の経緯から、大学生世代を抱える家庭の負担、共働き夫婦における名義の選択、さらには学生アルバイトの収入制限まで、知っておくべき決定的な変更点と損をしないための防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16〜18歳)の扶養控除は所得税が38万円から25万円、住民税が33万円から12万円へと縮小され、児童手当拡充(月1万円)と実質的に相殺される。
- 要点2:世帯年収が高い家庭ほど控除縮小による税負担増が重くなり、手当支給額を差し引いても「実質的な手取り減」に陥る逆転現象が発生する。
- 要点3:2026年の税制改定により扶養親族の所得要件は年収136万円以下へと変動。共働き夫婦の扶養申告の最適化と社会保険の壁への警戒が急務となる。
【2026年最新】子供の扶養控除はどう見直される?高校生縮小と児童手当拡充の全貌
政府が推進する「異次元の少子化対策」の財源確保と給付体系の再編に伴い、子育て世帯の税負担ルールは大きな転換点を迎えました。最大の焦点となっているのが、高校生(16〜18歳)を対象とする一般扶養控除の縮小と、児童手当の支給期間延長(高校生年代までの拡大)のバーター関係です。
これまで高校生の子供を持つ親は、所得税で38万円、住民税で33万円の所得控除を受けることができました。しかし、児童手当が高校生世代に対しても月額1万円(年額12万円)給付されるようになったことを受け、控除額の見直しが断行されました。現行の枠組みにおける所得税住民税扶養控除額は、所得税が25万円(13万円減)、住民税が12万円(21万円減)へと大幅に引き下げられています。
表面的には「手当が年間12万円もらえるのだから、家計は助かるはず」と受け取られがちです。しかし、日本の所得税は所得が高くなるほど税率が上がる「累進課税」を採用しています。課税所得が高い世帯ほど控除縮小による増税インパクトが跳ね上がり、児童手当の支給額(12万円)を上回る増税となってしまう世帯が確実に存在します。財務省や関係省庁の試算データからも、年収約900万円前後を境に「手当をもらってもトータル手取りが減る」という逆転現象が明確になっています。
なぜ縮小されるのか?年少扶養控除廃止の理由から続く「手当と控除」の攻防史
今回の高校生扶養控除の縮小に対して「実質的な増税ではないか」と強い反発が起きている背景には、かつて子育て世代を揺るがした年少扶養控除廃止の理由と酷似した構図が存在するからです。
時計の針を2010年代初頭の民主党政権期に戻すと、当時の「子ども手当」創設と引き換えに、中学生以下(0〜15歳)を対象としていた38万円の扶養控除が完全に廃止されました。スローガンは「控除から手当へ」。現金給付を直接家庭に届けるという理念のもとで導入された政策でしたが、その後に政権交代が起こり、子ども手当は特例給付や所得制限を伴う児童手当へと看板を架け替えられました。結果として残ったのは「控除が消滅したまま、手当には所得制限が課される」という、中間層から高所得層にとって極めて過酷な税負担でした。
公の場で行われた国会審議や財務省の公式見解では、「給付と控除の二重の支援を是正し、公平な再分配を実現するため」と説明が繰り返されてきました。しかし、長年日本の家族政策を見つめてきた専門家からは、「給付を餌に控除を削り、将来的に財政が悪化すれば給付額を圧縮するという、財務当局による増税の常套手段が高校生世代にも適用された」との厳しい指摘が絶えません。歴史を振り返れば、控除の縮小は一度実施されると元の水準に戻ることは極めて稀であり、子育て世帯が抱く「国への不信感」の根本原因はここにあります。
【徹底比較】子供の年齢・年収別控除額と世帯手取りへの影響シミュレーション
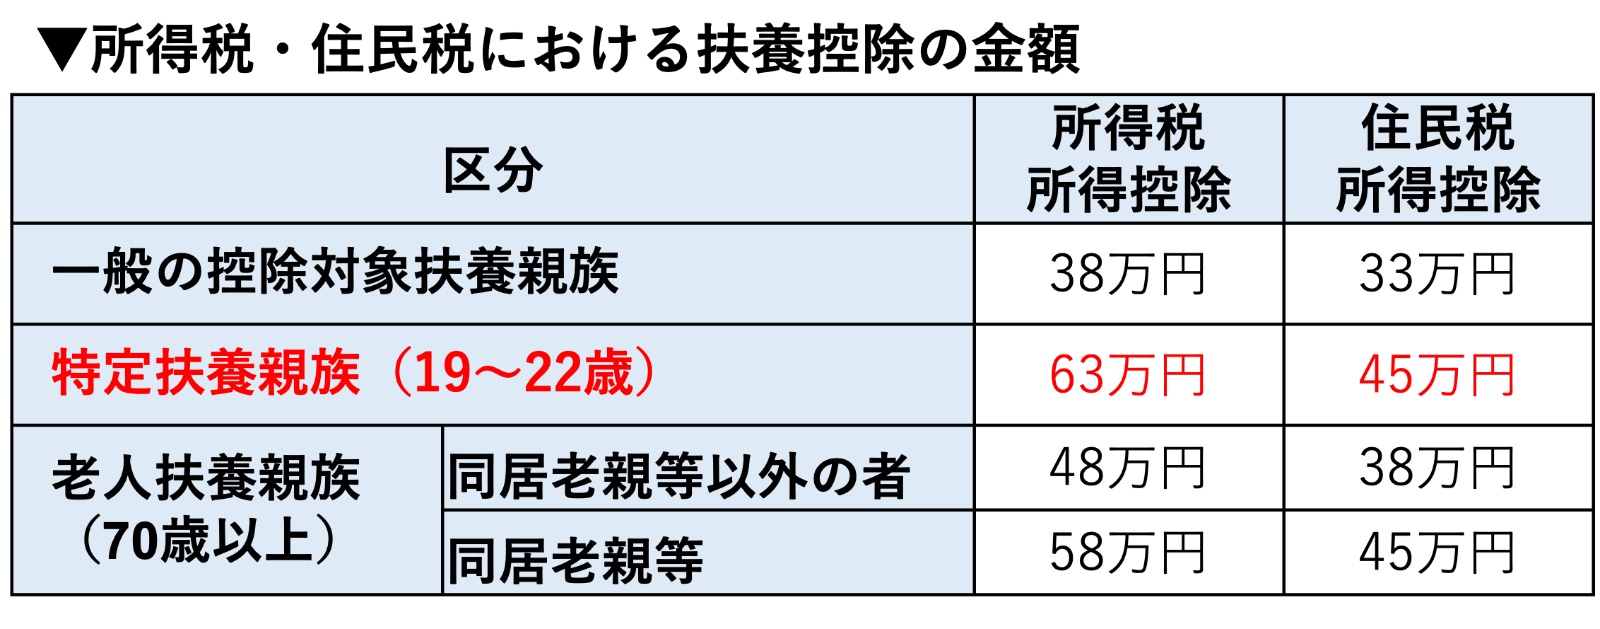
子供の年齢や進路によって、親が受けられる控除額と家計への影響は劇的に変化します。特に見落とされがちなのが、高校を卒業した後の19歳から22歳に適用される特定扶養控除19歳から22歳の手厚い枠組みと、今回の高校生枠の落差です。
| 年齢区分 | 所得税・住民税の控除額 | 児童手当の支給有無 | 税制改正大綱手取り影響額・評価 |
|---|---|---|---|
| 0歳〜15歳(中学生まで) | 所得税:0円 住民税:0円 | あり(月1万〜1.5万円/第3子3万円) | かつての年少扶養控除廃止により税制優遇なし。給付のみで支援されるゾーン。 |
| 16歳〜18歳(高校生世代) | 所得税:25万円 住民税:12万円 | あり(月1万円/第3子3万円) | 年収約850万〜900万円以上の世帯は実質マイナス。中間層は微増〜現状維持。 |
| 19歳〜22歳(特定扶養) | 所得税:63万円 住民税:45万円 | なし | 大学・専門学校進学等の教育費ピークを考慮し高水準を維持。節税効果が最も高い。 |
| 23歳以上(一般扶養) | 所得税:38万円 住民税:33万円 | なし | 浪人・留年・就職浪人等で親の扶養に留まる場合。所得要件(年収制限)の管理が必須。 |
大学生年代(19〜22歳)に適用される特定扶養控除は、所得税が63万円、住民税が45万円と突出して大きく設定されています。これは高等教育の学費負担が家計を圧迫することを防ぐための強力なセーフティネットです。今回の高校生世代の見直しにおいても、この特定扶養控除の枠組みは死守されました。家計防衛の観点からは、「高校生の時期は手当と縮小控除でやりくりし、大学進学後は特定扶養控除を確実に活用して税負担を抑える」という長期的なマネープランの設計が不可欠です。
共働きは子供の扶養をどっちに入れるべき?夫婦間の最適解と落とし穴
共働き世帯が全体の過半数を占める現在、現場で最も相談件数が多いのが共働き子供の扶養どっちにするべきかという問題です。夫婦双方が社会保険に加入し、一定の給与所得を得ている場合、税金の仕組みを正しく知っているかどうかで年間数万円から十数万円の差が生じます。
結論から言えば、税法上の扶養親族は「所得(課税所得)が高いほうの親」に申告するのが原則です。日本の税制は超過累進税率を採用しているため、所得税率が高い親(例:税率20%の夫)から控除を引いたほうが、税率が低い親(例:税率10%の妻)から控除を引くよりも、手元に残る現金が多くなります。
ただし、ここで絶対に混同してはならないのが「税法上の扶養」と「健康保険(社会保険)上の扶養」は完全に別制度であるという点です。
- 税法上の扶養(所得税・住民税):夫婦間で自由に選択可能。16歳以上の子供であれば、夫の扶養に入れても妻の扶養に入れても税務署から否認されることはありません。子供が2人いる場合、「第1子は夫、第2子は妻」と分けることも合法的に可能です。
- 健康保険上の扶養(保険証):主として子供の生活費を負担している「生計維持者」の被扶養者にならなければなりません。一般的には「年間収入が多いほうの健康保険」に入れるルールが各健康保険組合の規約で厳格に定められています。
また、事情により離婚や死別を経験した世帯におけるひとり親控除併用条件にも注意を払う必要があります。ひとり親控除(所得税35万円・住民税30万円控除)は、本人の合計所得金額が500万円以下であり、生計を一にする子供(総所得金額等48万円以下など)がいることが要件です。高校生や大学生の子供の扶養控除とひとり親控除は重ねて併用適用が可能であるため、申告漏れがないよう厳密にチェックしなければなりません。
一般に知られていない盲点と誤解|学生バイト「103万の壁」と社会保険のズレ
国税庁の通達や税制改正の動きを踏まえ、2026年時点で最も多くの家庭が直面しているトラップが、いわゆるアルバイト年収103万円の壁の引き上げを巡る制度間の「タイムラグ」と「ズレ」です。
税制改正により、基礎控除や給与所得控除の見直しに伴って、扶養親族の所得要件は従来の「合計所得金額48万円以下(給与のみなら103万円以下)」から「合計所得金額62万円以下(給与のみなら136万円以下)」へと基準が引き上げられました。これにより、大学生や高校生がアルバイトで年間120万円程度稼いでも、親の税法上の扶養控除から外れることはなくなりました。
しかし、ネット上の言説やSNSの書き込みで危険な誤解が蔓延しています。「136万円まで稼いでも親の扶養から外れない」という情報を鵜呑みにした結果、社会保険の扶養基準(130万円未満、または一定規模以上の企業での106万円の壁)を突き抜けてしまう学生が続出しているのです。
税制上の壁が136万円に引き上げられたとしても、日本年金機構や健康保険組合が管轄する社会保険の「130万円の壁」は別個の基準で運用されています。学生がアルバイトで年収130万円(交通費等を含む総支給ベース)を超過した場合、親の健康保険の被扶養者から強制的に外され、学生自身が自分で国民健康保険や国民年金(または勤務先の社会保険)に加入して保険料を支払わなければならなくなります。この負担額は年間数十万円に上り、家庭全体の手取りは激減します。「税金は136万円までセーフでも、社会保険は130万円でアウト」という断絶を正しく理解しておくことが極めて重要です。

【実態検証】子育て世帯の生の声と専門家が見る「隠れ負担増」の構図
首都圏で私立高校に通う長男を持つ40代会社員(世帯年収950万円)の手記や現場取材からは、制度改定に対する切実な痛点が浮かび上がります。
「児童手当が高校生まで伸びたと言われて最初は安堵しました。しかし、年末調整の書類を作って控除額の激減を知り、さらに住民税の決定通知書を見て愕然としました。手当として入ってくる月1万円など、高校の施設費や予備校代の前では一瞬で消えます。そのうえで親の税金が上がっているのですから、実質的には国のポーズに騙されたような感覚です」(都内在住・IT企業勤務の男性)
家族社会学の観点から日本の社会保障制度を分析する研究者は、この現象を「給付の可視化と負担の不可視化」という構造的問題として論じています。手当という名目で直接口座に現金を振り込むことで「支援している姿勢」を強力にアピールする一方、扶養控除の縮小という「給与からの天引き・サイレント増税」を通じて財源を回収する手法です。親たちの可処分所得を削りながら少子化を食い止めようとする政策の矛盾が、現場の不満として噴出しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度が複雑化するなか、各家庭が取るべきアクションは収入環境によって二極化しています。
- 現在の制度で恩恵を最大化できる世帯: 世帯年収が500万〜700万円未満の中間層や多子世帯(第3子以降の加算対象)。高校生世代の手当給付額が控除縮小による税負担増を上回るため、申請漏れさえ防げば家計はプラスに働きます。年末調整扶養控除等申告書書き方を迅速に確認し、会社の指示通り確実に申告を進めるべきです。
- 極めて慎重な家計防衛が必要な世帯: 夫婦合算または主たる稼ぎ手の年収が850万〜900万円以上の世帯。控除縮小のダメージが給付を凌駕するため、共働きであれば扶養の付け替え(所得が高いほうへの集約)や、iDeCo(個人型確定拠出年金)・ふるさと納税などの他の所得控除・税額控除をフル活用した課税所得の圧縮が必須となります。また、個人事業主や副業を持つ家庭は、確定申告子供の扶養手続きにおいて正確な所得計算と控除の適用関係を税理士等の専門家と精査する必要があります。
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:16歳未満の中学生以下の子供は、年末調整の書類に書かなくてもいいのですか?
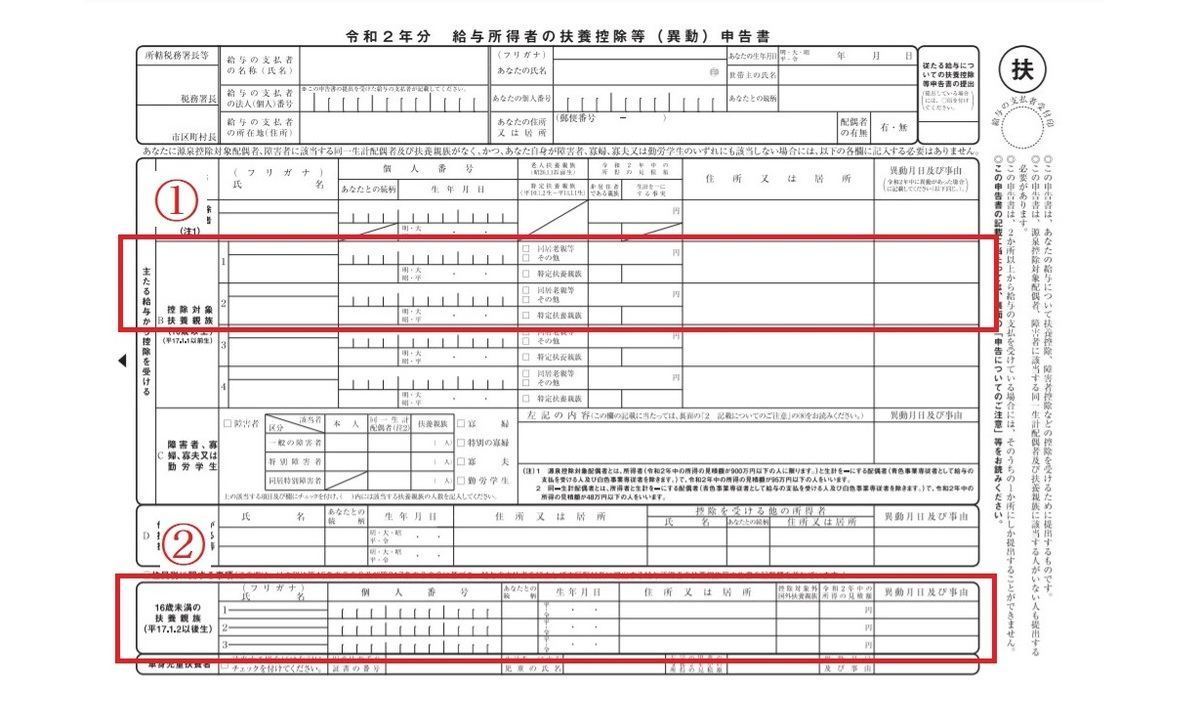
A1:控除対象扶養親族には該当しないため税金の控除は受けられませんが、年末調整の「扶養控除等申告書」にある「住民税に関する事項(16歳未満の扶養親族)」の欄には必ず記載してください。ここに記載しないと自治体側が子供の存在を把握できず、住民税の非課税限度額の判定や、就学支援金・保育関連の公的手当の所得判定で不利益を被る恐れがあります。
Q2:大学生の子供がアルバイトで125万円稼ぎました。親の税金はどうなりますか?
A2:2026年現在の税制基準では、合計所得金額62万円以下(給与収入のみなら136万円以下)であれば親の特定扶養控除(所得税63万円・住民税45万円)の対象のまま維持されます。ただし、交通費等を含めて年収が130万円を超えると親の健康保険の扶養から外れるため、バイト先でのシフト管理を徹底させることが極めて重要です。
Q3:共働き夫婦で子供が2人いる場合、1人ずつ分けて扶養に入れるメリットはありますか?
A3:税金面だけで見れば、夫婦の年収に大きな開きがある場合は「所得が高いほうの親」に2人とも入れたほうが累進税率の関係上、節税効果は高くなります。ただし、夫婦双方の年収がほぼ同等である場合や、会社の福利厚生(扶養手当・家族手当)の支給条件が「扶養親族1人につき〇万円」と規定されている場合は、1人ずつ分けたほうが世帯全体の手取りが増えるケースもあります。会社の就業規則を確認して判断してください。
Q4:シングルマザー(シングルファザー)の場合、高校生の子供はどう申告するのが最もお得ですか?
A4:本人の合計所得金額が500万円以下であれば、縮小された高校生の扶養控除(所得税25万円・住民税12万円)に加えて、「ひとり親控除」(所得税35万円・住民税30万円)の両方を同時に受けることができます。年末調整の申告書において「ひとり親」のチェック欄と「控除対象扶養親族」の欄の双方に正しく記載されているか必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
「子供の扶養控除」を取り巻く環境は、単なる減税措置の枠を超え、児童手当の給付制度や社会保険の適用ルールと複雑に絡み合う構造へと変貌を遂げました。高校生の扶養控除縮小は、多くの世帯にとって実質的な負担増をもたらす契機となっており、漫然と給与明細を受け取っているだけでは家計防衛は成り立ちません。
親が取るべき行動は極めて明確です。第1に、世帯の課税所得を正確に把握し、共働きであればどちらの親に扶養をつけるべきか再計算すること。第2に、大学生や高校生協のアルバイト収入が「税金の136万円」だけでなく「社会保険の130万円」を超えないよう家庭内でルールを共有すること。そして第3に、年末調整や確定申告の現場で16歳未満の記載漏れやひとり親控除の適用漏れを起こさないことです。制度の波に流されることなく、ルールを正しく理解して賢明な家計管理を実践してください。 (出典: 子供 扶養 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
