子供の扶養控除が縮小?2026年税制改正と手取りの損得を徹底解明
子育て世帯の家計を大きく揺るがす税制改正の議論が、いよいよ実行段階を迎えています。児童手当の所得制限撤廃や高校生年代までの支給延長が実現した一方で、水面下で進められてきたのが「高校生年代(16歳〜18歳)の扶養控除見直し」です。手当が増える喜びも束の間、控除の縮小によって「結局、手取りは減るのではないか」という不安の声が全国の保護者から噴出しています。
子どもの年齢や親の年収、共働きか片働きかによって、恩恵を受ける世帯と負担が増す世帯の明暗はくっきりと分かれます。2026年現在の最新情報を踏まえ、子供の扶養控除をめぐる制度改正の全貌と手取りへのリアルな影響を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16〜18歳)の扶養控除は所得税が38万円から25万円、住民税が33万円から12万円へと段階的に縮小される方針。
- 要点2:児童手当(年12万円)が支給されても、高所得世帯を中心に増税分が手当額を上回り「実質増税」となるケースが発生する。
- 要点3:共働き世帯では所得が高い側の親が扶養控除を適用するのが原則有利であり、大学生年代の「特定扶養控除(103万円の壁)」にも注意が必要。
【2026年最新】子供の扶養控除はどう変わる?見直しの全容とスケジュール
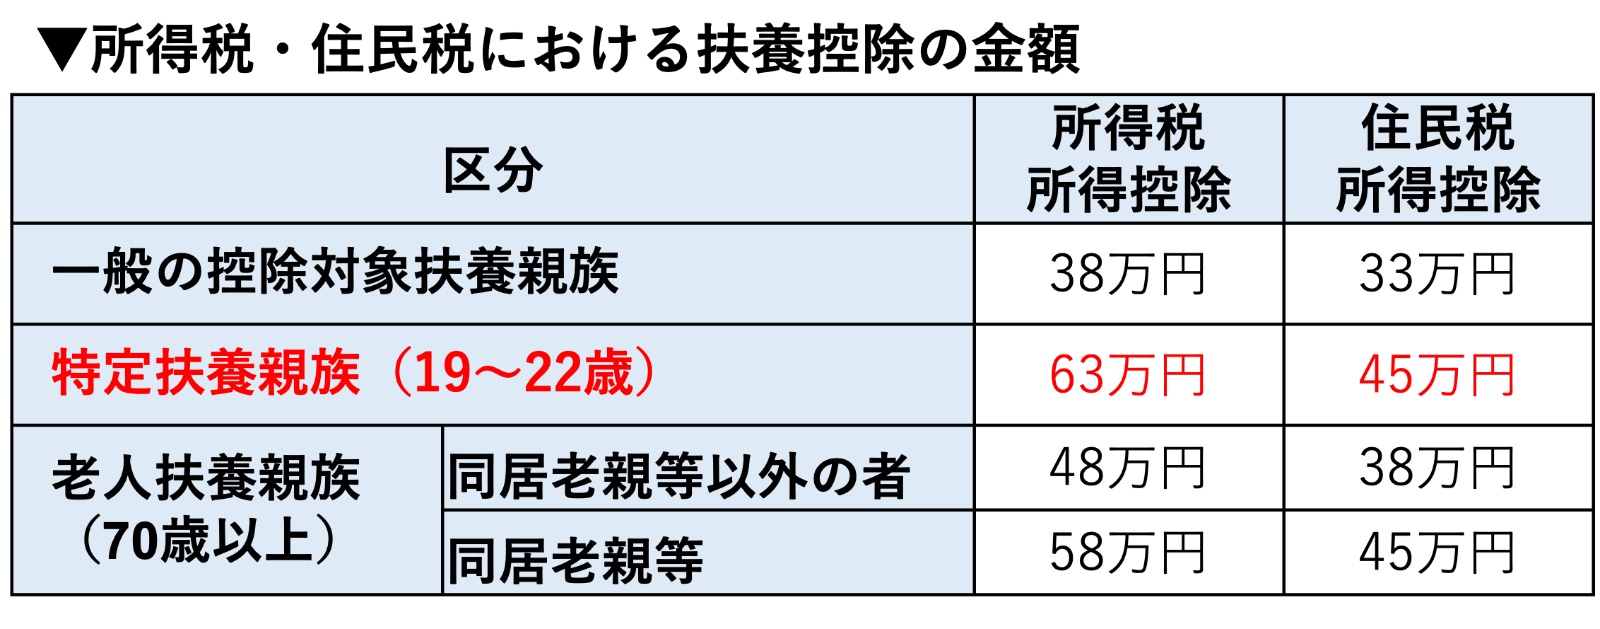
子供の扶養控除における最大の焦点は、高校生年代(16歳〜18歳)を対象とした一般扶養控除の縮小です。これまで16歳以上19歳未満の扶養親族がいる場合、所得税から38万円、住民税から33万円が控除されていました。
政府は児童手当の支給対象を高校生年代まで拡大(一律月額1万円・年12万円)したことに伴い、手当と控除の「二重支援」を是正する名目で控除額の圧縮を決定しました。新たな控除額は、所得税が25万円(13万円減)、住民税が12万円(21万円減)となる設計が進められています。
この見直しの適用時期については、システムの改修や家計への急激な影響を緩和するため、2026年分以後の所得税、2027年度以後の個人住民税から順次反映されるスケジュールとなっています。給与所得者の場合、毎月の源泉徴収税額や年末調整の手続き、そして翌年の住民税決定通知書にダイレクトに跳ね返ってくるため、正確なスケジュール把握が欠かせません。
児童手当拡充でも「実質増税」?手取りシミュレーションで見る損得の真相
「手当がもらえるのに、なぜ手取りが減るのか」という疑問の背景には、日本の累進課税制度が深く関係しています。所得税率は年収が上がるほど高くなる(5%〜45%)ため、控除が削られた際の増税インパクトは高所得層ほど重くなります。
高校生1人を育てる世帯において、児童手当の支給額(年12万円)と扶養控除縮小による税負担増を比較したシミュレーションは以下の通りです。
年収別の手取り増減イメージ(片働き・高校生1人の場合):
- 世帯年収500万円:手当+12万円 に対し、所得税・住民税の負担増は約4.2万円 ➡ 年間で約7.8万円の手取り増
- 世帯年収800万円:手当+12万円 に対し、所得税・住民税の負担増は約5.5万円 ➡ 年間で約6.5万円の手取り増
- 世帯年収1,200万円:手当+12万円 に対し、所得税・住民税の負担増は約8.5万円 ➡ 年間で約3.5万円の手取り増
- 世帯年収1,500万円超:所得税率の跳ね上がりにより税負担増が年12万円に迫り、手当の効果がほぼ相殺される
中低所得層では手当の給付額が税負担増を上回るためプラスになりますが、高所得世帯になるほどプラス幅は縮小します。さらに、高校無償化の所得制限や自治体独自の助成制度の判定基準(所得基準)に扶養控除縮小がどう連動するかによって、「実質的な教育費負担の増加」を招くリスクが指摘されています。
なぜ0〜15歳は控除がない?「年少扶養控除の廃止」経緯と復活論の現在地
今回の税制改正議論の中で、SNSや国会で再燃しているのが「年少扶養控除(0歳〜15歳)の復活」を求める声です。そもそも、なぜ中学生以下の子どもには税法上の扶養控除が存在しないのでしょうか。
歴史を振り返ると、2010年度の税制改正(民主党政権時代)において「子ども手当」の創設と引き換えに、2011年分から年少扶養控除(当時所得税38万円・住民税33万円)が廃止された経緯があります。当時は「控除から手当へ」というスローガンのもと、現金給付への一本化が図られました。
しかしその後、政権交代を経て児童手当に所得制限が設けられたことで、一部の高所得世帯は「手当ももらえず、控除も奪われたまま」という二重苦に陥りました。2024年の児童手当拡充で所得制限自体は撤廃されたものの、「手当の給付だけでなく年少扶養控除も復活させるべきだ」という議論は依然として根強く残っています。現時点では国の財源問題から年少扶養控除の復活は見送られていますが、少子化対策の抜本策として野党を中心に法案提出の動きが続いています。
共働き夫婦は子供をどちらの扶養に入れるべき?損をしない税金戦略
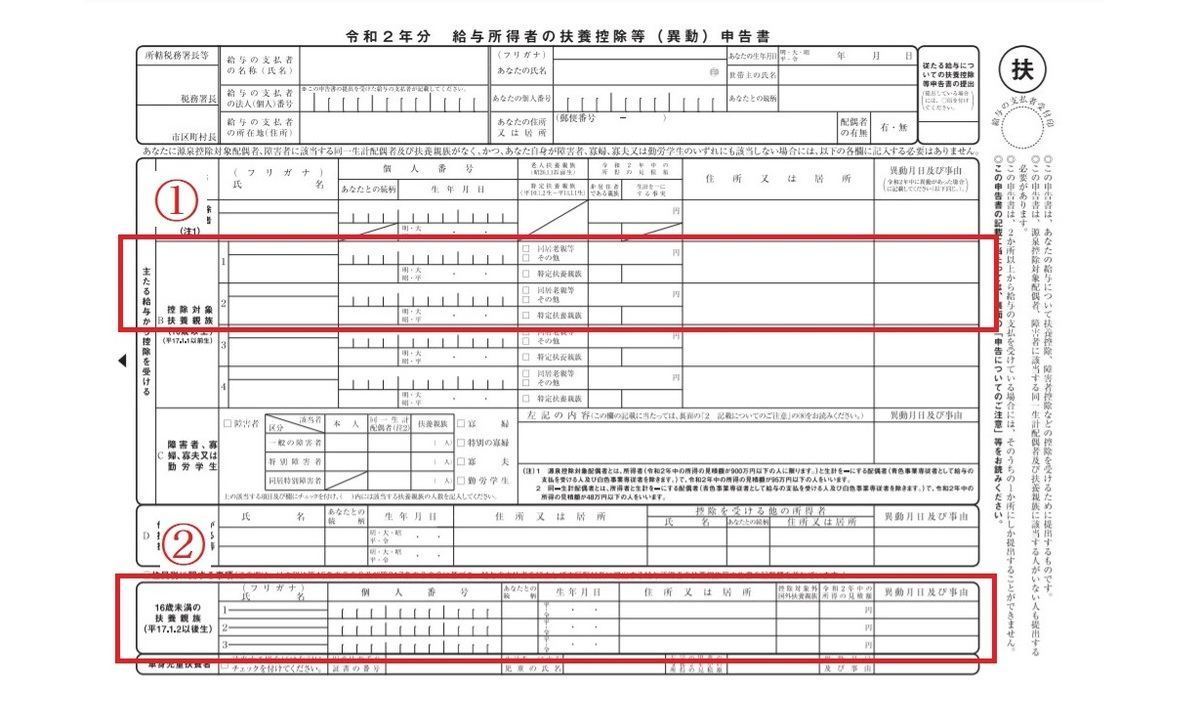
共働き世帯が増加する中、年末調整で多くの家庭が迷うのが「子供を夫と妻のどちらの扶養控除に入れるか」という選択です。税法上の扶養控除は、夫婦のどちらか一方にしか適用できません。
結論として、「課税所得(年収)が高い方の親」の扶養に入れた方が、世帯全体の手取りは最大化します。所得税の税率は累進課税であるため、税率区分が高い親が控除(所得から差し引く)を使った方が、税額の引き下げ効果が大きくなるためです。
ただし、以下の特例的なパターンには注意が必要です。
- 勤務先の家族手当(扶養手当)の支給要件:会社の就業規則で「健康保険の扶養に入っていること」や「所得税上の扶養親族であること」が手当支給の条件になっている場合、税金の損得よりも会社の家族手当額を優先した方が得策なケースがあります。
- 住民税の非課税限度額:年収が比較的低い親の扶養に子どもを入れることで、その親の住民税が非課税世帯の枠に収まり、各種行政サービスの減免を受けられる例外的なケースも存在します。
原則は「高所得側の親」に付けつつ、勤務先の福利厚生規定を確認するのが最も堅実なアプローチです。
大学生の親が直面する「特定扶養控除と103万円の壁」の落とし穴
高校生年代の控除見直しと並んで警戒しなければならないのが、19歳以上23歳未満の子どもを対象とする「特定扶養控除」です。この年代は大学進学などで最も教育費がかさむ時期であるため、控除額が所得税63万円・住民税45万円と手厚く設定されています。
ここで最大の落とし穴となるのが、大学生本人のアルバイト収入による「年収103万円の壁」です。子どもがアルバイトで年収103万円(給与所得控除55万円+基礎控除48万円)を1円でも超えてしまうと、親は特定扶養控除を一切適用できなくなります。
もし年収800万円の親が特定扶養控除を失った場合、所得税と住民税を合わせて年間約13万円〜18万円もの大増税が親の給与から差し引かれます。子どもが「あと数万円多く稼ごう」とした結果、世帯全体で見ると十数万円のマイナスになるという逆転現象が頻発しています。学生アルバイトの就業調整を含め、家庭内での年収管理が極めて重要です。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:高校生の扶養控除が縮小されると、毎月の給料の手取りは具体的にいつから減りますか?
A1:所得税の控除見直しが適用される年の1月以降、毎月の給与から天引きされる源泉徴収税額が増加します。また、住民税は前年の所得をもとに計算されるため、翌年6月以降の給与天引き額(住民税額)が増加することになります。
Q2:子どもが2人いる場合、夫と妻で1人ずつ扶養控除を分けることはできますか?
A2:可能です。例えば第1子(高校生)を夫の扶養、第2子(大学生)を妻の扶養に分ける手続きは税法上認められています。ただし、夫婦の所得差が大きい場合は、所得が高い側にまとめた方が節税メリットは大きくなるのが一般的です。
Q3:健康保険の扶養と税法上の扶養控除は、別々の親につけることは可能ですか?
A3:税法と社会保険は別制度であるため、手続き上は「社会保険は夫、税法上の扶養控除は妻」といった分け方も可能です。ただし、社会保険の被扶養者認定には「主としてその世帯の生計を維持しているか」という厳密な収入基準があるため、健康保険組合への事前確認が必要です。
まとめ:税制改正に惑わされない家計防衛と今後の重要チェックポイント
子育て世帯を取り巻く公的支援は、「手当の拡充」と「控除の縮小」が同時に進行する複雑なフェーズに入っています。児童手当の高校生までの延長という恩恵がある一方で、扶養控除の縮小により実質的な手取り増加幅は抑制され、世帯年収によっては制度変更の影響がシビアに現れます。
これからの家計管理においては、給付金だけに目を奪われることなく、給与明細の税額推移や年末調整の控除申告を正確に把握することが不可欠です。高校進学や大学進学といったライフステージの変化に合わせ、夫婦間の扶養の付け替えや子どものアルバイト収入のコントロールを行い、世帯手取りを賢く防衛していきましょう。 (出典: 扶養 控除 子供(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
