なぜ中国人観光客は激減したのか?爆買い終了の真相と2026年の針路
かつて銀座の目抜き通りを埋め尽くした観光バスや、家電量販店で見られた「爆買い」の光景は、もはや過去の記憶になりつつあります。世界的な旅行需要の回復に伴い、欧米豪や東南アジア、韓国・台湾からの訪日客が過去最高を更新し続ける一方で、かつて市場の3割以上を占めていた中国からの客足だけが、かつての勢いを取り戻せずにいます。
街中には外国人観光客が溢れているように見えますが、その内訳は劇的に変化しました。なぜ中国からの旅行者は以前のように戻ってこないのか。単なる政治的要因や一時的な流行の移り変わりでは片付けられない、中国国内の経済構造の変化や渡航先の多様化、そして日本の観光業が直面する新たな現実を、現場のデータと取材から掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産不況と若年層雇用難に伴う中国経済の減速が、中間層の海外旅行マインドを大きく冷え込ませている。
- 要点2:タイやマレーシアなど近隣国のビザ免除政策により、手軽に行ける東南アジアや中国国内ローカル旅へのシフトが定着。
- 要点3:大量動員の団体ツアー依存から富裕層の「体験型個人旅行(FIT)」へ構造転換し、日本の観光戦略も選別と高付加価値化が求められている。
【統計データで見る現実】JNTO最新数値が示す訪日中国人の現在地
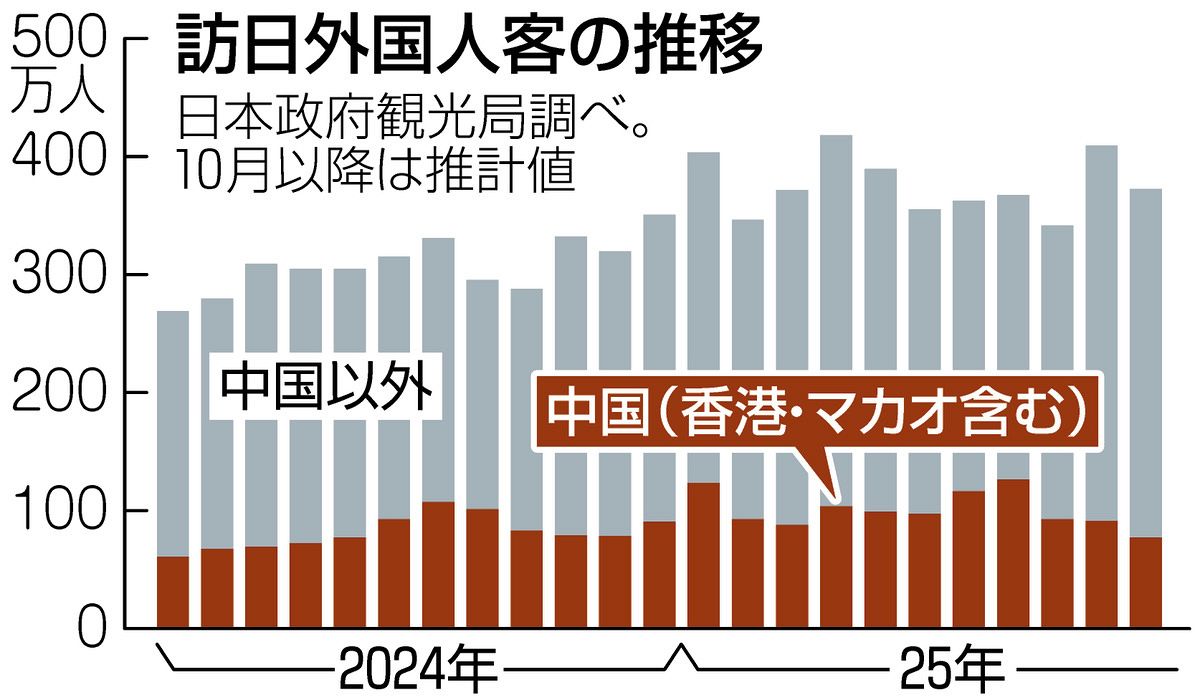
日本政府観光局(JNTO)が発表するJNTO訪日外客数統計データを読み解くと、インバウンド市場の歪な構造が浮き彫りになります。全体の訪日外客数がコロナ前の水準を大きく上回るペースで推移する中、国・地域別で突出して回復が遅れているのが中国市場です。
2019年には年間約959万人が来日し、全体の約30%、消費額に至っては全体の4割近くを叩き出していた中国ですが、そのシェアは大きく縮小しました。韓国や台湾、アメリカからの旅行者が記録的な伸びを見せる一方で、中国からの渡航者数は依然としてピーク時の6〜7割前後の水準を行き来しており、全面的なV字回復とは程遠い状態が続いています。
数字の表面だけを見れば「徐々に回復傾向にある」と捉えられがちですが、他の主要国が2019年比で120〜150%の急成長を遂げている事実と比較すれば、その停滞ぶりは実質的な激減と言っても過言ではありません。
なぜ客足は戻らないのか?訪日中国人激減の真相と決定的な理由
かつて押し寄せた中国人観光客が戻らない最大の背景には、中国経済失速と不動産不況という深刻な国内事情が存在します。長年にわたり中国中間層の資産価値を支えてきた不動産バブルが崩壊し、資産デフレが進行したことで、一般家庭の消費マインドは急速に防衛姿勢へと傾きました。若年層の就職難も重なり、かつてのように気軽に海外旅行へ出かける心理的・経済的余裕が中間層から失われています。
さらに、実務的な障壁となっているのがビザ発給要件と制限緩和の進捗状況です。個人観光ビザの申請には一定水準以上の年収証明や資産証明が依然として求められており、書類審査の手続き負担が渡航のハードルとなっています。日中間の直行便フライト数も地方路線を中心に完全復便には至っておらず、航空券の高止まりが旅行の敷居を押し上げています。
円安メリットがあるにもかかわらず渡航が鈍い理由は、為替以上に「国内の可処分所得不安」と「渡航手続きの煩雑さ」が中間層の足を止めている点にあります。
「爆買い」はなぜ過去の遺物となったのか?消費行動の劇的な地殻変動
観光客数の伸び悩みと同時に顕著なのが、一人あたりの消費行動の劇的な変化です。かつてドラッグストアや百貨店で炊飯器、温水洗浄便座、高級化粧品をスーツケースいっぱいに詰め込む光景が見られましたが、こうした爆買い終了の背景には、中国国内の流通インフラの進化があります。
現在では中国国内の越境EC網が極めて高度に発達し、日本の人気商品は現地にいながら正規価格に近い水準で手軽に購入できるようになりました。また、中国独自の国内ブランド(国潮)が品質やデザインで急速に台頭し、若年層を中心に「何でも日本製品が一番」という盲目的なブランド信仰自体が薄れています。
結果として、日本を訪れる旅行者の関心はモノの大量購入から、美食の探訪、地方の絶景巡り、伝統文化の体験といった「コト消費」へと明確にシフトしました。免税カウンターの長蛇の列が消えたのは、単に客数が減ったからだけではなく、消費の質そのものが構造転換を果たした結果です。
東南アジア人気と国内回帰|加速する中国人の「渡航先シフト」
日本が足踏みをする間、中国人の旅行需要を巧みに取り込んだのが東南アジア諸国です。タイ、マレーシア、シンガポールなどは相次いで中国国民に対する相互ビザ免除措置を打ち出しました。ビザ取得の手間とコストが不要になったことで、家族旅行や若年層の渡航先シフトと東南アジア人気が一気に加速しています。
同時に見逃せないのが、中国国内旅行の爆発的なクオリティ向上です。氷のテーマパークで世界的な話題を呼んだ黒竜江省ハルビンや、ローカルグルメで火がついた山東省淄博(ズーボー)など、SNS起点の国内トレンドが次々と誕生しました。高速鉄道網の拡張も手伝い、「高額な費用を払って海外へ行かなくても、国内で十分に非日常を満喫できる」という意識が定着しています。
海外旅行の選択肢が多様化し、国内観光地が強力なライバルとして立ちふさがる中、「日本でなければならない絶対的な動機」を提示できなければ選ばれにくい時代へ突入しました。
富裕層個人旅行(FIT)への特化と日本観光業への実質的影響
マス層の激減が報じられる一方で、堅調な動きを見せているのが中国人富裕層個人旅行の現在です。経済減速の影響をほとんど受けない資産家層は、他者との接触を避けたプライベートツアーや、1泊数十万円クラスの高級旅館の連泊、最先端の再生医療や人間ドックを組み合わせたウェルスツーリズムなど、極めて単価の高い滞在を好む傾向を強めています。
この変化は、日本観光業への影響において明確な勝者と敗者を生み出しました。
大型バスで乗り付ける団体ツアーに依存していた免税専門店、ロードサイドの大型レストラン、低価格帯の量販ホテルは深刻なビジネスモデルの再構築を迫られています。一方で、プライベートな体験価値や本物の地域資源を提供できる高級宿泊施設、名店と呼ばれる飲食店は、顧客単価の引き上げによって過去最高水準の収益性を確保しています。団体旅行再開と回復見通しについては、今後も緩やかな拡大は見込めるものの、2010年代のような薄利多売型のメガツアーが主流に返り咲く可能性は極めて低いと見られています。
オーバーツーリズム対策とネットの反応|受け入れ側の意識変化
中国人観光客の減少に対して、日本国内の受け止め方は以前と大きく異なっています。SNSや各種ポータルサイトのオーバーツーリズム対策とネットの反応を追うと、「かつてのような混雑が緩和されてむしろ快適になった」「欧米や他のアジア諸国からの旅行者で十分賑わっている」といった冷静、あるいは歓迎する声が少なくありません。
京都や富士山周辺をはじめとする主要観光地では、キャパシティを超えた混雑による地域住民の生活環境悪化やマナー問題が深刻化しています。これにより、観光行政や自治体の関心は「とにかく頭数を集めるプロモーション」から「混雑の分散と観光公害への対策」へと180度舵を切りました。
もはや「中国人観光客が戻らないこと」を過度に悲観する論調は薄れ、特定の国に過度に依存しないバランスの取れたポートフォリオの構築こそが、持続可能なインバウンド戦略であるという認識が現場にも浸透しています。
【中国人観光客の減少】に関するよくある質問(FAQ)
Q1:中国人観光客の数は今後、コロナ前の水準(年間1000万人規模)まで戻るのでしょうか?
A1:短期間での完全回復は極めて難しいと見られています。中国国内の不動産不況と経済成長の鈍化に加え、東南アジア諸国とのビザ免除競争や中国国内観光の充実が定着しているためです。今後は頭数としての回復よりも、富裕層を中心とした個人旅行(FIT)の消費額重視で推移していく見込みです。
Q2:爆買いが消滅したことで、日本の百貨店や免税店は大きなダメージを受けていますか?
A2:業態によって明暗が分かれています。団体ツアー客のまとめ買いに特化していた免税専門店は厳しい転換を迫られていますが、大手百貨店は欧米客の増加や円安を背景としたハイブランド需要、さらには中国人富裕層の宝飾品買いによって過去最高益を更新する店舗も多く、単価アップによるカバーが進んでいます。
Q3:日本側が中国に対してビザ発給要件を緩和する可能性はありますか?
A3:大幅な条件緩和は当面慎重な姿勢が続くとみられます。不法滞在防止や治安維持の観点、さらには相互主義(日本人が中国へ渡航する際のビザ免除再開状況など)を踏まえた外交的判断が絡むため、東南アジアのような全面免除へ踏み切るハードルは依然として高い状態です。
まとめ:数の追求から「高付加価値化」へ舵を切る日本の観光戦略
中国人観光客の減少は、単なる一時的な落ち込みではなく、日中両国の経済環境と旅行市場の成熟化がもたらした構造的な必然です。大量送客・大量消費を前提としたビジネスモデルは完全に役目を終えました。
問われているのは、失われた「量」を嘆くことではなく、多様化した世界中の旅行者に対して、いかに独自の文化体験や上質なサービスを正当な対価で提供できるかという「質」の向上です。国籍を問わず選ばれ続ける観光立国となるために、日本の観光産業は今、本当の意味での成熟期を迎えています。 (出典: 中国 人 観光 客 減少(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
