宗教法人は本当に無税か?税制優遇の真相と課税の境界線を徹底解剖
「神社仏閣や新興宗教は税金を一切払っていない」という話を耳にした経験は誰にでもあるはずです。世間では「宗教法人は完全無税の特権階級」といったイメージが根強く語り継がれていますが、この認識は半分正しく、半分は明らかな誤解に基づいています。
2026年現在、国の財政再建や税負担の公平性を求める声が一段と強まる中、宗教法人の税制優遇に対して厳しい視線が注がれています。お布施や拝観料が無税とされる根拠は何なのか、そしてどのようなビジネス活動に税金が課されているのか。税制のリアルな境界線と制度の真相を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人は完全無税ではなく、お布施や儀礼など「宗教本来の活動」に限定して法人税が非課税となっている。
- 要点2:駐車場経営や物品販売などの収益事業には法人税が課され、住職や神職が受け取る給与にも当然所得税が課税される。
- 要点3:固定資産税免除や軽減税率の存在、休眠法人の売買問題などを背景に、課税見直しを求める社会的議論が加速している。
【真相検証】宗教法人は本当に全額非課税なのか?誤解されがちな税金の仕組み
「宗教法人は一円も税金を納めていない」という俗説は、制度上は明白な間違いです。宗教法人の課税関係を理解する鍵は、「宗教活動」と「収益事業」の明確な分離にあります。
法人税法上、宗教法人は「公益法人等」に区分されています。信者からの寄付やお布施、祈祷料、戒名料、お札・お守りの頒布といった本来の宗教行為から生じる収入には、法人税が一切かかりません。これらが非課税とされる理由は、営利を目的としない宗教的情操の涵養を支えるためです。
一方で、宗教活動とは無関係な商業活動を行う場合、一般企業と同様に納税の義務が生じます。世間が抱く「完全無税」というイメージは、宗教活動による巨額の収入が無税で内部留保されている側面にばかりスポットが当たった結果生まれた偏った見方です。
【非課税の理由】なぜお布施や固定資産税は優遇されるのか?憲法と歴史的背景
なぜ宗教法人はこれほど手厚い税制優遇を受けているのか。その根底には、日本国憲法第20条が保障する「信教の自由」と「政教分離の原則」が存在します。
もし国家が宗教活動の収入に対して自由に課税できるようになれば、「税務調査を通じて特定の宗教団体を弾圧する」「税制を通じて宗教活動に介入する」といった権力の濫用が生じかねません。信教の自由を守る防壁として、本来の宗教活動に対する非課税措置が設けられています。
また、固定資産税についても明確な規定があります。地方税法第348条に基づき、本堂、社殿、境内地、参道など「宗教の用に供する不動産」は固定資産税が免除されます。ただし、宗教活動に直接使われていない土地や、後述する収益事業用スペース、住職の私的な居住エリアなどは免除の対象外となり、しっかりと課税されています。
【課税の境界線】駐車場経営やグッズ販売は?収益事業34業種と軽減税率の実態
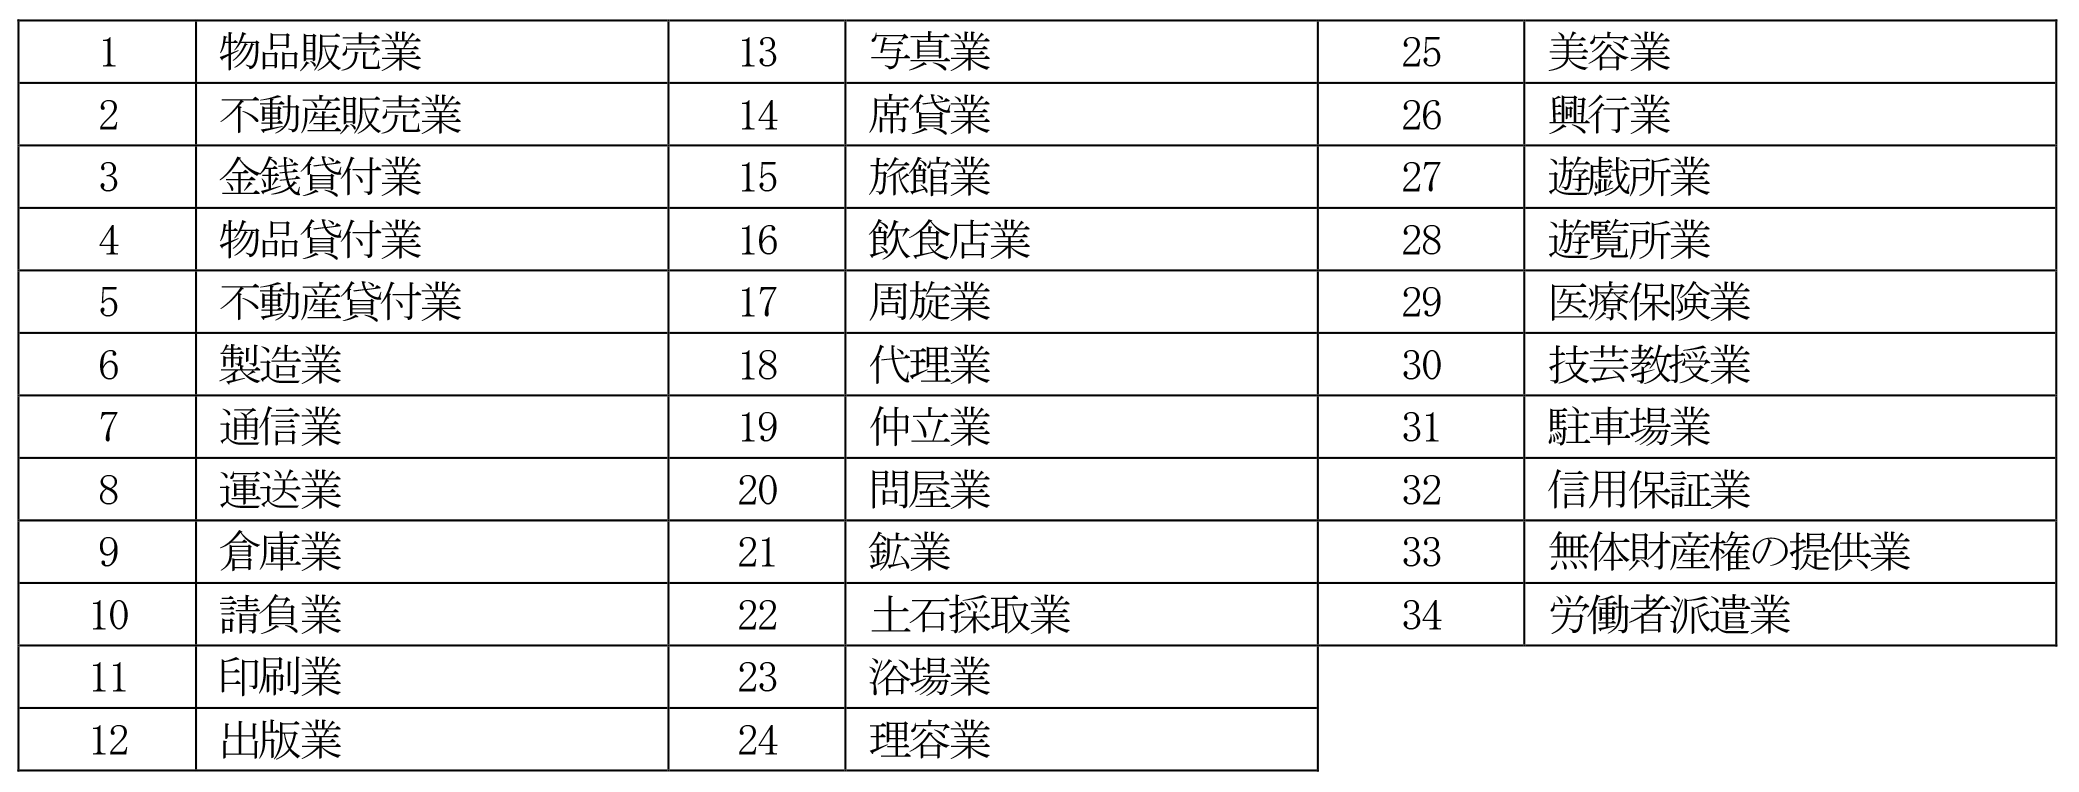
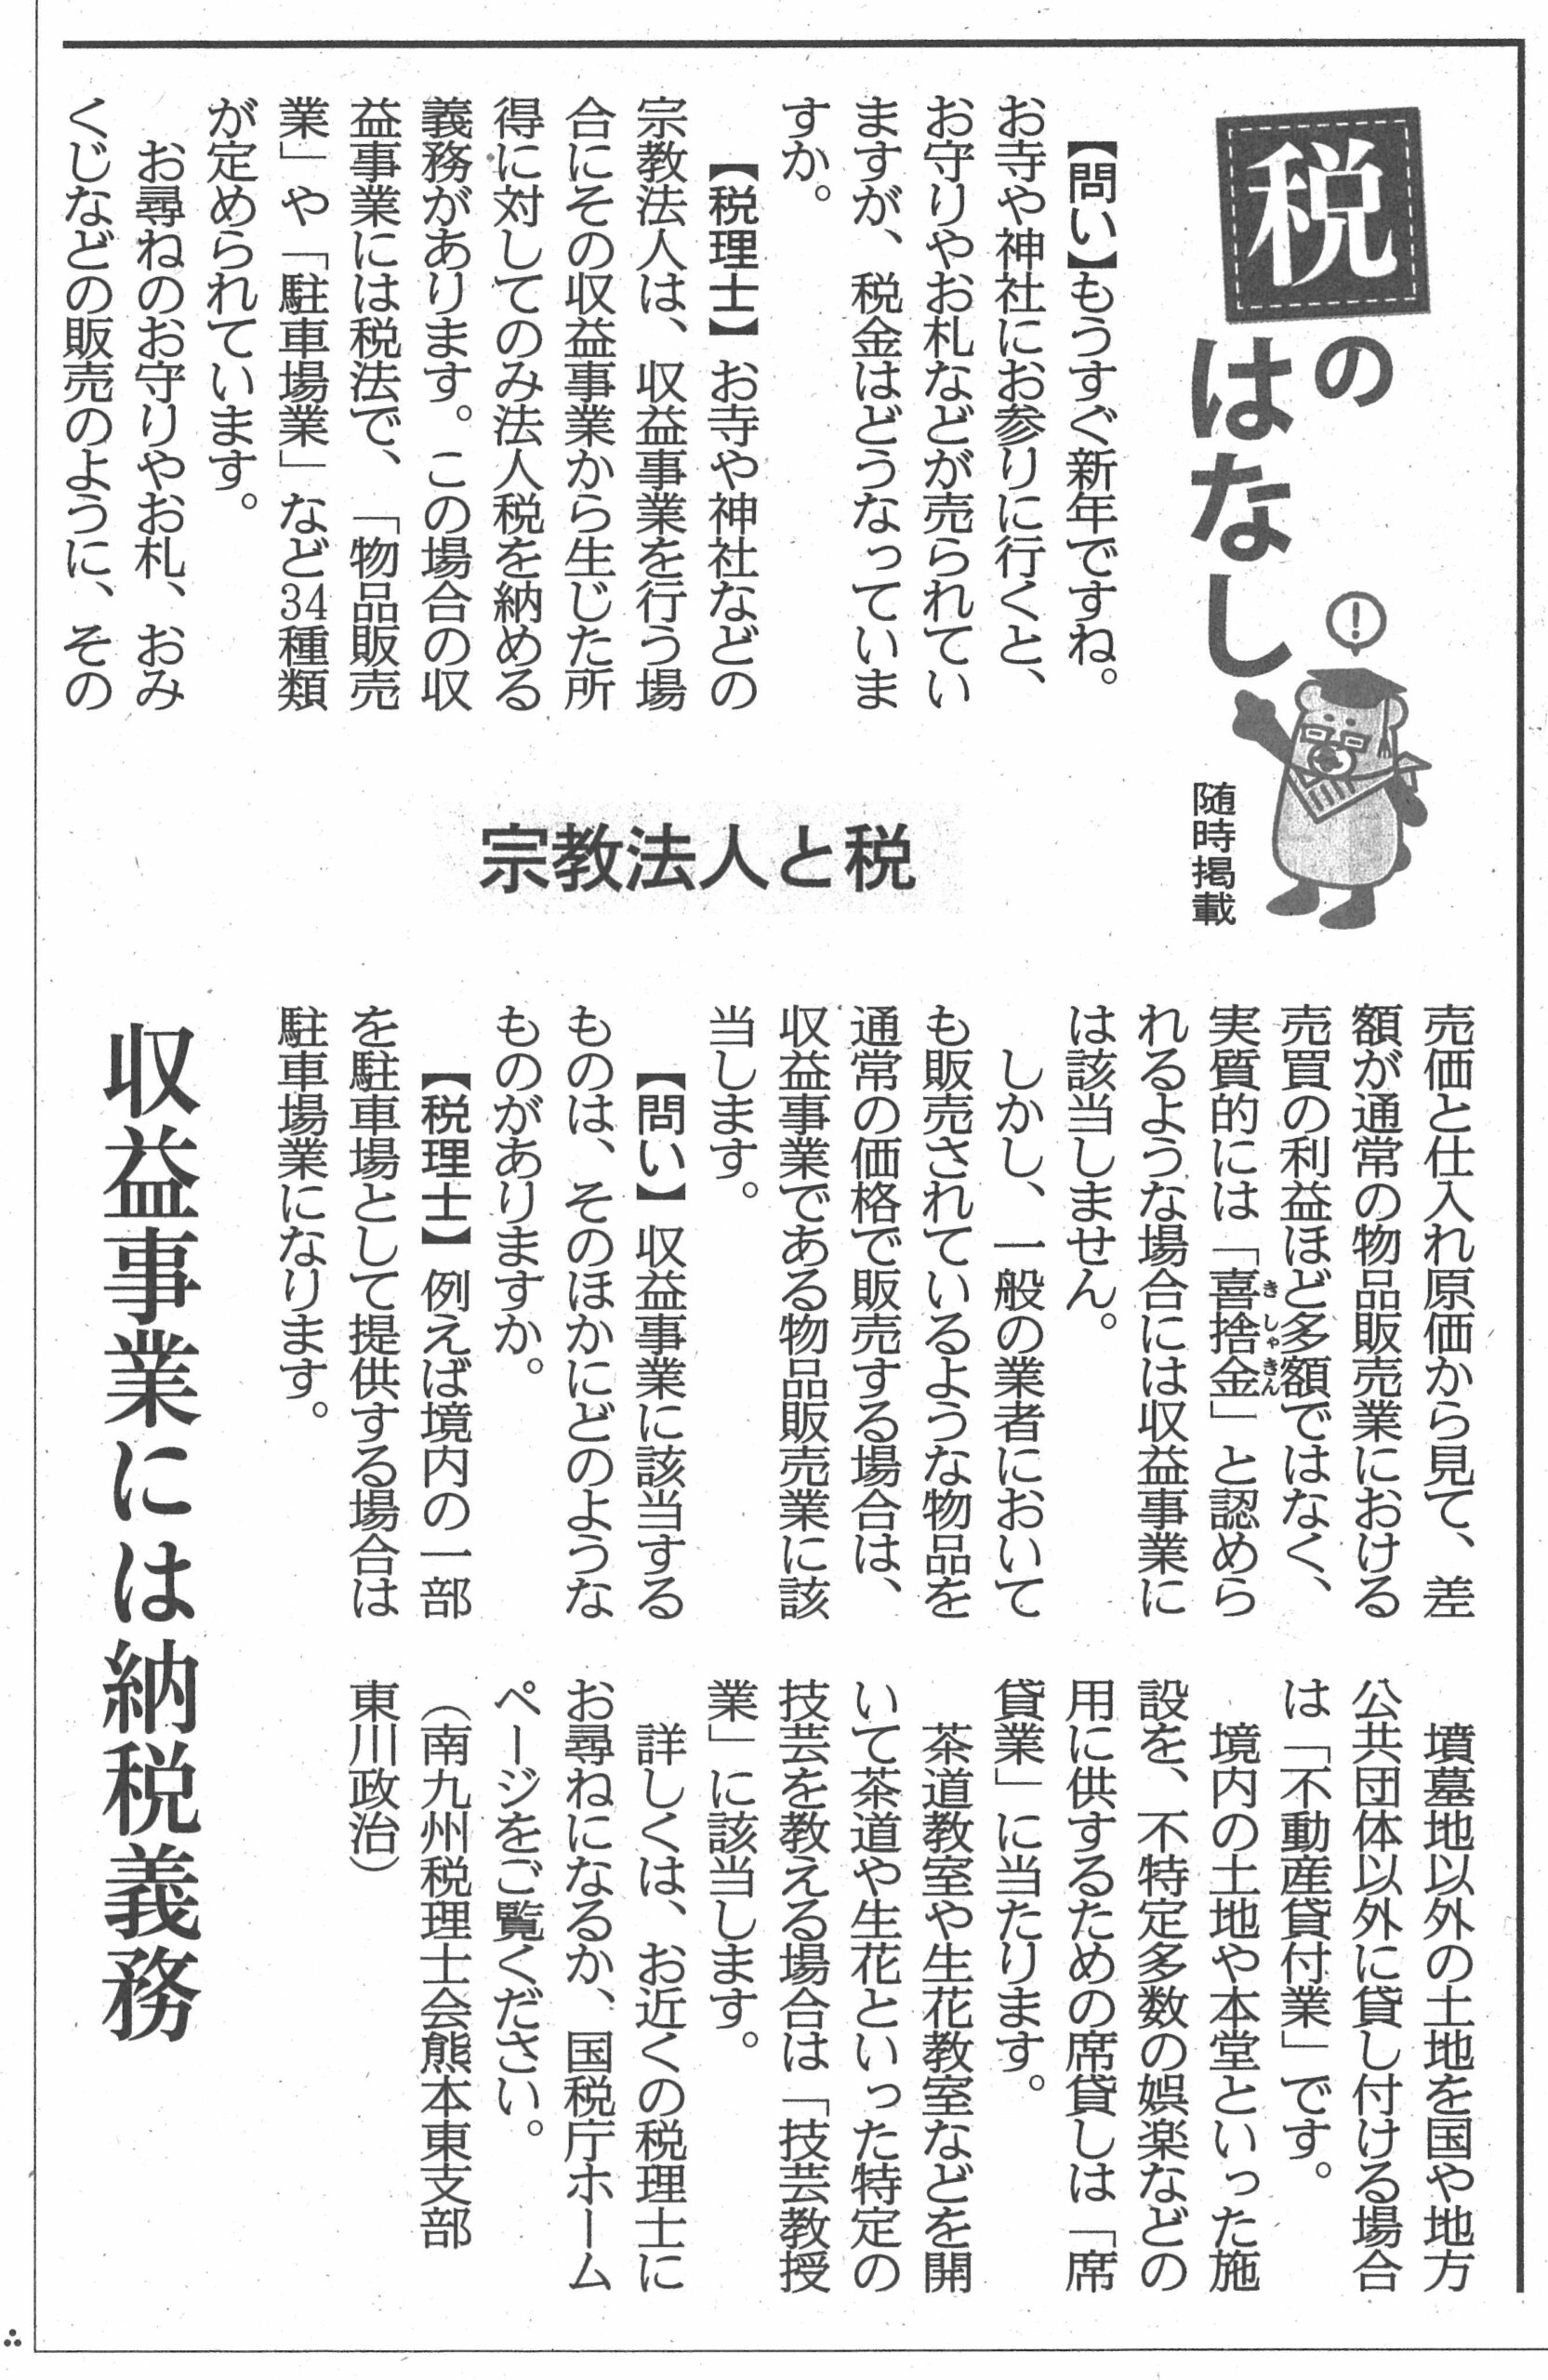
宗教法人が境内の一部をコインパーキングにしたり、賃貸マンションを建てて家賃収入を得たりしている光景は珍しくありません。これらは法人税法で定められた「政令で指定された34の収益事業」に該当し、全額が課税対象となります。
主な課税対象事業には以下のようなものがあります。
- 不動産貸付業・駐車場業:境内地や所有地を利用した月極・コインパーキング、テナントビルの賃貸など。
- 物品販売業:お守りや絵馬など宗教的性格が強いもの(実質的な喜捨金とみなされる範囲)は非課税ですが、一般的なお土産、書籍、仏具の通信販売などは課税。
- 宿泊業・飲食業:信者以外の一般観光客を宿泊させる宿坊経営や、一般向けのカフェ・レストラン運営。
- 結婚式場の経営:ホテル等と提携して本格的な披露宴や飲食サービスを提供する事業。
ただし、ここにも優遇が存在します。通常の中小企業に適用される法人税率(基本税率23.2%、年800万円以下の部分は15%)に対し、宗教法人の収益事業には一律19%(年800万円以下の部分は15%)という軽減税率が適用されます。さらに、収益事業から得た利益を本来の宗教活動のために繰り入れた場合、一定割合を損金算入できる「みなし寄附金」制度(限度額は所得の50%または年200万円のいずれか大きい額)が認められているため、実質的な税負担は一般企業よりも大幅に軽くなっています。
【住職個人の税金】給料には所得税がかかる!宗教法人の源泉徴収義務と相続税の罠
「住職や神主は税金を払わずに贅沢な暮らしをしている」という批判も散見されますが、これも制度の実態とは異なります。宗教法人という組織と、そこで働く個人は税務上完全に別人格です。
宗教法人から住職や役員に対して支払われる役員報酬や給与には、一般の会社員と全く同じように所得税や住民税が課されます。法人側にも源泉徴収義務が課されており、給与から税金を天引きして国に納めなければなりません。無申告や過少申告があれば、国税局から追徴課税を受けます。
また、資産の承継においても厳密な区別が求められます。宗教法人名義の財産(境内地や仏像など)は個人資産ではないため相続税はかかりません。しかし、宗教法人の資産を私物化して私的な生活費に充てたり、後継者へ個人の財産として引き継がせようとしたりした場合、税務調査で「個人の所得」あるいは「生前贈与・遺産」と認定され、重い追徴課税が課されるトラブルが後を絶ちません。
【2026年の論点】不公平感から高まる課税見直し議論と制度の将来展望
2026年に入り、宗教法人に対する税制の見直しを求める声は過去最高レベルに達しています。背景にあるのは、一般国民の税負担増や社会保険料の引き上げに伴う「不公平感」の強まりです。
特に問題視されているのが「休眠宗教法人の売買」です。後継者不在で活動実態がなくなった法人格がブローカーを通じて売買され、反社会的勢力のマネーロンダリングや、一般企業の脱税シェルターとして悪用される事例が相次いで発覚しています。これを受け、文化庁や国税庁は実態把握と情報開示の義務化に向けた監視を強めています。
政策論争の場では、みなし寄附金制度の縮小や、収益事業に対する税率の一般企業並みへの引き上げ、さらには年間一定額以上の収入がある宗教法人に対する決算書の開示義務化などが議論の俎上に載っています。伝統的な信教の自由を守りつつ、課税逃れをいかに防ぐかという難しい舵取りが続いています。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:お寺の住職は確定申告をしていないのですか?
A1:いいえ、しています。宗教法人から給与(役員報酬)を受け取っている住職は、一般のサラリーマンと同様に源泉徴収されているか、年末調整または確定申告を行って所得税と住民税を納税しています。
Q2:境内に設置している自動販売機やコインパーキングの収入は非課税ですか?
A2:課税対象です。自動販売機の設置手数料や駐車場の運営収入は「収益事業」に分類されるため、宗教法人であっても法人税の申告・納税が必要になります。
Q3:なぜおみくじやお守りの販売には消費税がかからないのですか?
A3:おみくじやお守り、お札の代金は、税法上「神仏への喜捨金(寄付金)」と同視されているためです。対価を得て物を売買する通常の商業取引とは異なると判断され、消費税の課税対象外(不課税)となっています。ただし、明らかに一般市場で売られている文房具やお土産品と同じものを販売する場合は課税対象となります。
まとめ:宗教法人の税務は「公私の分離」と適正な開示が鍵を握る
宗教法人の税金をめぐる実態は、「全額非課税の聖域」でもなければ「一般企業と全く同じ課税」でもありません。憲法が保障する信教の自由と歴史的経緯に基づき、宗教本来の活動には強力な非課税措置が施される一方、ビジネス分野には相応の課税ルールが敷かれています。
しかし、優遇措置の隙間を突いた節税スキームや私物化、休眠法人の不正利用が後を絶たないのも現実です。今後は、宗教界の自主的な透明性確保と、時代に即した税制改革の行方に注目が集まります。 (出典: 宗教 法人 税金(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
