漫画でわかるインボイス制度!未登録は損?個人事業主の2026年対策
制度開始から一定の月日が経過したものの、フリーランスや個人事業主の現場では「難しすぎて仕組みが頭に入らない」「漫画のように一目でわかる解説がほしい」「未登録のままだと具体的にいくら損をするのか」といったリアルな悩みが絶えません。
特に、売上高1,000万円以下の免税事業者にとって、インボイス発行事業者になるかどうかの判断は手取り収入や取引先との関係に直結する死活問題です。国税庁の最新情報や現場の実態をもとに、ストーリー形式のシミュレーションを交えながら、制度の基礎から経過措置を活用した損をしない立ち回り方までを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度の核心は「発注元が仕入税額控除を使えるかどうか」にあり、未登録のままだと発注側の税負担が増えるため、値下げ交渉や契約見直しのリスクが生じる。
- 要点2:免税事業者が課税事業者に転換した場合、税負担を大幅に抑える「2割特例」などの経過措置が用意されており、いきなり消費税を全額納める必要はない。
- 要点3:一般消費者(BtoC)相手のビジネスなら未登録でも痛手は少ない一方、企業間取引(BtoB)が中心なら登録手続きと「簡易課税」の併用検討が極めて有効な防衛策となる。
【3分でわかる漫画ストーリー解説】インボイス制度の仕組みと「仕入税額控除」の基本
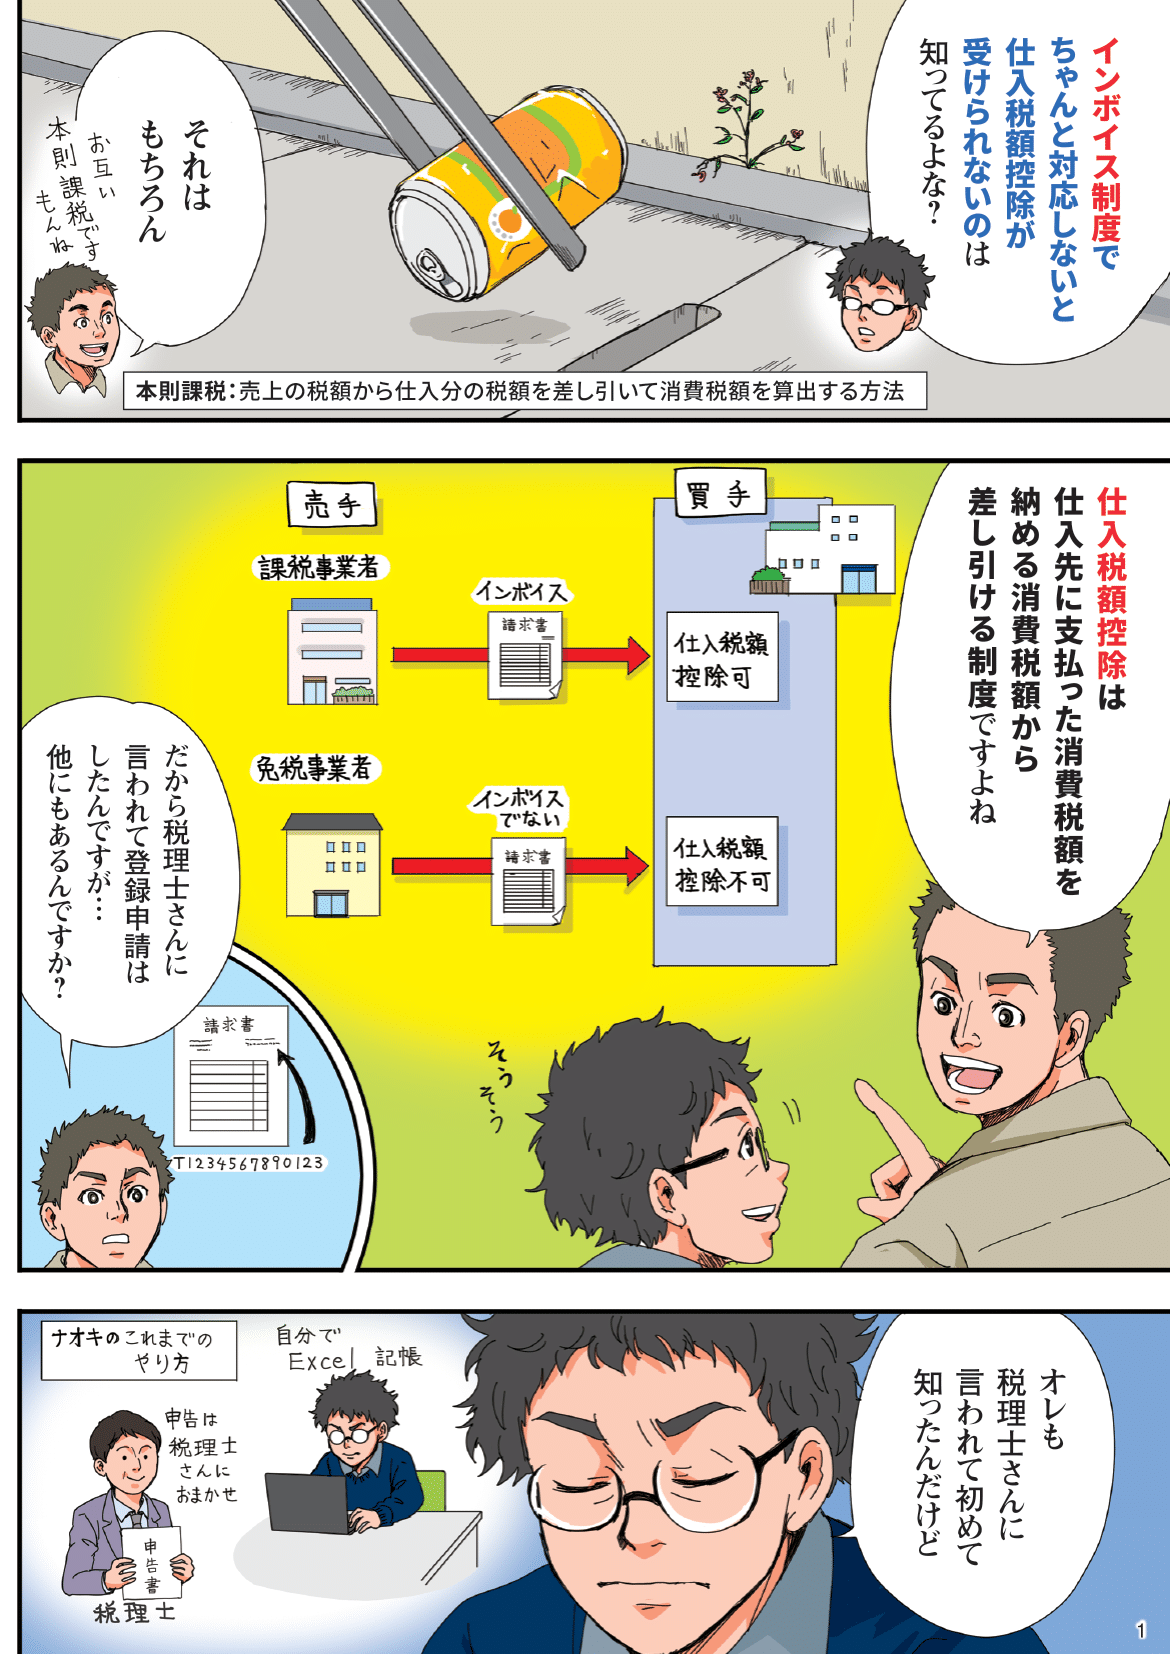
インボイス制度(適格請求書等保存方式)がややこしく感じられる最大の理由は、「誰が」「誰のために」「何の税金を払っているのか」というお金の流れが見えにくいためです。ここでは、フリーランスのイラストレーター・ミホさんと発注元であるデザイン会社の担当者・佐藤さんのやり取りをベースにした漫画仕立ての解説で、制度の全体像を紐解きます。
【1コマ目:制度前の世界】
ミホさん「デザイン制作費10万円に、消費税10%を上乗せして11万円で請求書を出します!」
佐藤さん「OKです!当社はクライアントから預かった消費税から、ミホさんに支払った1万円を差し引いて(仕入税額控除)国に納税しますね」
※ミホさんは年間売上1,000万円未満の「免税事業者」なので、受け取った消費税1万円をそのまま事業資金に充てることが法律上認められていました(いわゆる益税)。
【2コマ目:インボイス導入でルール激変】
佐藤さん「ミホさん、国から発行されたインボイス登録番号(Tから始まる13桁)のない請求書だと、当社は支払った1万円を控除できなくなってしまいました……」
ミホさん「えっ!それってどういうことですか?」
佐藤さん「当社がミホさんに1万円の消費税を払っているのに、国に対しても同じ1万円を肩代わりして納税しなければならず、自社の税負担が純粋に1万円増えてしまうんです」
【3コマ目:突きつけられる選択肢】
佐藤さん「大変心苦しいのですが、インボイスを発行してもらえないなら、次回から消費税分の値引きをお願いするか、登録済みのクリエイターさんへの発注を優先せざるを得ません……」
ミホさん「そんな……!登録して自分で消費税を納めるべきか、未登録のまま値引きを受け入れるべきか、どっちが得なの!?」
このように、インボイス制度とは「正確な税率と税額が記載された適格請求書(インボイス)がないと、買い手側が消費税の仕入税額控除を受けられない仕組み」です。問題の発端は発注側の税金計算にあり、その余波がフリーランスや個人事業主に波及しているのが構図の本質です。
「登録しないとどうなる?結局いくら損する?」未登録のリスクと真相を徹底解剖
「登録しないと仕事を干される」「売上が激減する」といった極端な噂が飛び交いますが、実際のところ未登録の免税事業者はどれほどの金銭的・実務的デメリットを被るのでしょうか。ビジネスの形態によってその影響度は天と地ほど異なります。
まず押さえておきたいのが、取引先の属性による影響の違いです。
① 取引相手が「一般消費者(BtoC)」の場合
美容室、個人向けピアノ教室、街の飲食店、一般個人向けハンドメイド作家などが該当します。一般消費者はそもそも確定申告で仕入税額控除を行わないため、インボイスを求められることは原則ありません。したがって、未登録のままでも売上や取引にほぼ何の影響もないのが実情です。
② 取引相手が「企業や個人事業主(BtoB)」の場合
Webライター、ITエンジニア、下請け建設業者、企業向けデザイナーなどが該当します。発注元が課税事業者である場合、未登録のままだと相手方の税負担が増えるため、以下の3つのリスクに直面します。
・消費税相当分の値下げ交渉を受ける:「インボイスが出ないなら消費税分(またはその一部)を引いた額で発注したい」と打診されるケース。
・新規案件やコンペでの競合脱落:登録済み事業者と同等のスキル・価格であれば、経理処理の手間や税負担を避けるため登録事業者が優先して選ばれる傾向。
・継続案件の縮小・契約終了:法的には一方的な取引停止は下請法や独占禁止法で禁じられているものの、契約更新のタイミングで自然消滅するリスク。
「結局いくら損するのか」という問いの結論は、「BtoB取引において、年間売上の数%〜10%相当の値引きを迫られるか、課税事業者になって自分で消費税を納めるかの二者択一を迫られる」という点に集約されます。
知らなきゃ大損!「2割特例」と経過措置のスケジュール・消費税納税シミュレーション
「課税事業者になったら売上の10%をまるまる納税しなければならない」と思い込んでいる方が少なくありませんが、それは誤解です。小規模事業者の急激な負担増を和らげるため、強力な経過措置が用意されています。
最も強力なセーフティネットが「2割特例」です。これは、インボイス発行のために免税事業者から課税事業者になった事業者に対し、「預かった消費税の2割だけを納めればよい」とする特例措置です。面倒な経費の領収書集めや細かい税額計算も不要で、確定申告書に丸をつけるだけで適用できます。
ここで、年間の売上高500万円(税抜)、必要経費100万円(税抜)のフリーランスを例に、納税額と手取りのシミュレーションを比較してみましょう。
【年間売上550万円(税込)・経費110万円(税込)のケース】
・受け取った消費税:50万円
・支払った消費税:10万円
パターンA:原則課税(通常の計算方法)
50万円(預かった税) - 10万円(支払った税) = 納税額:40万円
※手取りへの影響大。経費が少ない職種ほど納税額が跳ね上がります。
パターンB:2割特例を適用した場合
50万円(預かった税) × 20% = 納税額:10万円
※本来納めるべき税額から大幅に減額され、手元に40万円の消費税分が残る計算になります。
パターンC:未登録で80%控除の経過措置中(取引先と折衝)
制度開始後数年間は、発注側も免税事業者からの仕入れに対して一定割合(80%控除など段階的に縮小)の仕入税額控除が認められています。そのため、発注元との力関係によっては「控除できない2割分(売上の約2%)だけ値引きする」といった妥協案で着地し、登録せずに乗り切るケースも見られます。
国税庁の最新情報でもアナウンスされている通り、2割特例は恒久的な制度ではなく適用期限が定められています。自身がいつまでこの特例を使えるのか、終了後にどのような納税方式へシフトすべきかを事前に把握しておくことが肝要です。
課税事業者になるメリットと「簡易課税制度」の使い分け戦略
インボイスへの登録は納税義務が生じるマイナス面ばかりが注目されがちですが、事業戦略上の明確なメリットも存在します。
最大の利点は、「大手企業や新規クライアントとの取引ハードルが完全に撤廃されること」です。適格請求書発行事業者であることは、ビジネスにおける一定の信用証明として機能します。「請求書のやり取りで相手に迷惑をかけていないか」という精神的ストレスから解放される点も、現場のクリエイターから多く聞かれる声です。
また、2割特例の終了後を見据えた選択肢として「簡易課税制度」の存在を忘れてはなりません。簡易課税とは、実際の経費を計算する代わりに、業種ごとに定められた「みなし仕入率」を一律で適用して納税額を算出する制度です。
・第1種(卸売業):みなし仕入率 90%
・第2種(小売業):みなし仕入率 80%
・第3種(製造業・建設業など):みなし仕入率 70%
・第4種(飲食店業など):みなし仕入率 60%
・第5種(サービス業・IT・士業など):みなし仕入率 50%
・第6種(不動産業):みなし仕入率 40%
例えば、ITエンジニアやライターなどのサービス業(第5種)であれば、売上消費税の50%を納めれば済みます。仕入れや経費が少ない職種では、原則課税よりも簡易課税を選んだ方が圧倒的に納税額を抑えられるケースが多いため、事前にどちらが有利か試算しておくのが鉄則です。
適格請求書発行事業者の登録手順と登録番号の確認方法
「手続きが難しそう」と二の足を踏んでいる方も多いですが、登録申請そのものは非常にシンプルです。スマートフォンやパソコンからe-Tax(国税電子申告・納税システム)を利用すれば、数分程度で申請を完了できます。
【ステップ1:登録申請書の提出】
e-Taxソフトまたは郵送にて「適格請求書発行事業者の登録申請書」を所轄の税務署長へ提出します。マイナンバーカードとスマートフォンがあれば、オンライン上で即座に手続き可能です。
【ステップ2:登録番号の発行・通知】
審査が完了すると、税務署から登録通知データ(書面申請の場合は通知書)が届きます。個人事業主の場合は「T + マイナンバー以外の13桁の数字」、法人の場合は「T + 13桁の法人番号」が割り振られます。
【ステップ3:登録番号の公表と確認】
発行された番号は、国税庁の専用Webサイト「適格請求書発行事業者公表サイト」に登録され、誰でも検索・照会できるようになります。取引先から番号の提示を求められた際や、外注先のインボイスが本物か確認したい場合は、このサイトに13桁の数字を入力するだけで事業者の名称や登録年月日を即座に確認できます。
【インボイス制度 わかりやすく 漫画】に関するよくある質問(FAQ)
Q1:漫画や図解のように直感的に判断したいのですが、登録すべきかどうかの「最大の決め手」は何ですか?
A1:「年間の売上の大半が法人や課税事業者相手かどうか」が最大の分岐点です。クライアントが企業中心(BtoB)なら登録して2割特例や簡易課税を活用するのが安全策です。一方、顧客が一般消費者(BtoC)のみであれば、登録する必要性は極めて低いです。
Q2:個人事業主が登録すると、本名や自宅住所がネット上に公開されて身バレすると聞きましたが本当ですか?
A2:国税庁の公表サイトで自動的に公開されるのは「氏名(本名)」「登録番号」「登録年月日」のみです。個人の自宅住所や電話番号が勝手に公表されることはありません(法人のみ本店所在地が公表されます)。また、屋号を併記する申し出を行えば、屋号での検索・確認も可能になります。
Q3:免税事業者のままでいたら、取引先から突然「消費税分を10%値引きする」と言われました。違法ではないのですか?
A3:双方が納得した上での契約見直しであれば直ちに違法とは言えませんが、「協議の場を持たずに一方的に通告すること」や「経過措置で仕入税額控除が一部使えるにもかかわらず10%丸ごと減額を強要すること」は、下請法や独占禁止法(優越的地位の濫用)に抵触する可能性が高いです。公正取引委員会や中小企業庁の相談窓口に通報・相談することができます。
まとめ:損をしないための最適な選択と今後の立ち回り
インボイス制度は一見複雑怪奇に見えますが、本質を噛み砕けば「取引先が企業か個人か」「自分が課税事業者になった場合の税額シミュレーションができているか」という2つの軸に集約されます。
「みんなが登録しているから」と焦って申請し、不要な納税義務を背負い込む必要はありません。まずは自社の売上構成を精査し、BtoB比率が高い場合は2割特例や簡易課税をフル活用して手取りの減少を最小限に食い止める。これが、激変する税制環境の中で事業を守り抜く最も賢明なアプローチです。 (出典: インボイス制度 わかりやすく 漫画(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
