手書き領収書の正しい書き方!宛名・但し書き・インボイス対応の鉄則
日々のビジネスや店舗運営の現場で、急ぎの会計時や機械トラブルの際に頼りになるのが「手書きの領収書」です。デジタル化が進む現在でも、飲食店、小売店、イベント出店、タクシー利用時など、手書き領収書が求められる場面は依然として数多く存在します。
しかし、書き方を一歩間違えると、税務調査で経費として認められなかったり、取引先に再発行を求められたりする大きなトラブルに発展しかねません。特に「上様」表記の通用範囲や「お品代」の是非、インボイス制度(適格請求書等保存方式)導入に伴う必須記載事項など、最新の実務ルールを正確に把握しておく必要があります。手書き領収書を発行・受領する際のルールとチェックポイントを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「宛名なし」「上様」「お品代」は税務上のリスクが高く、原則として会社名や具体的な品名の明記が不可欠。
- 要点2:税抜5万円以上の手書き領収書には収入印紙の貼付と消印(割印)が必要になり、金額の改ざん防止処理も必須。
- 要点3:インボイス対応には「登録番号」「適用税率」「税率ごとに区分した消費税額等」の記載が義務付けられている。
【記入見本付き】手書き領収書の基本項目と金額改ざん防止の書き方
手書き領収書を作成する際は、法的な証拠能力を持たせるために必要な基本項目を漏れなく記入しなければなりません。まずは基本構成と、数字の不正な書き換えを防ぐための厳格な記入ルールを確認しておきましょう。
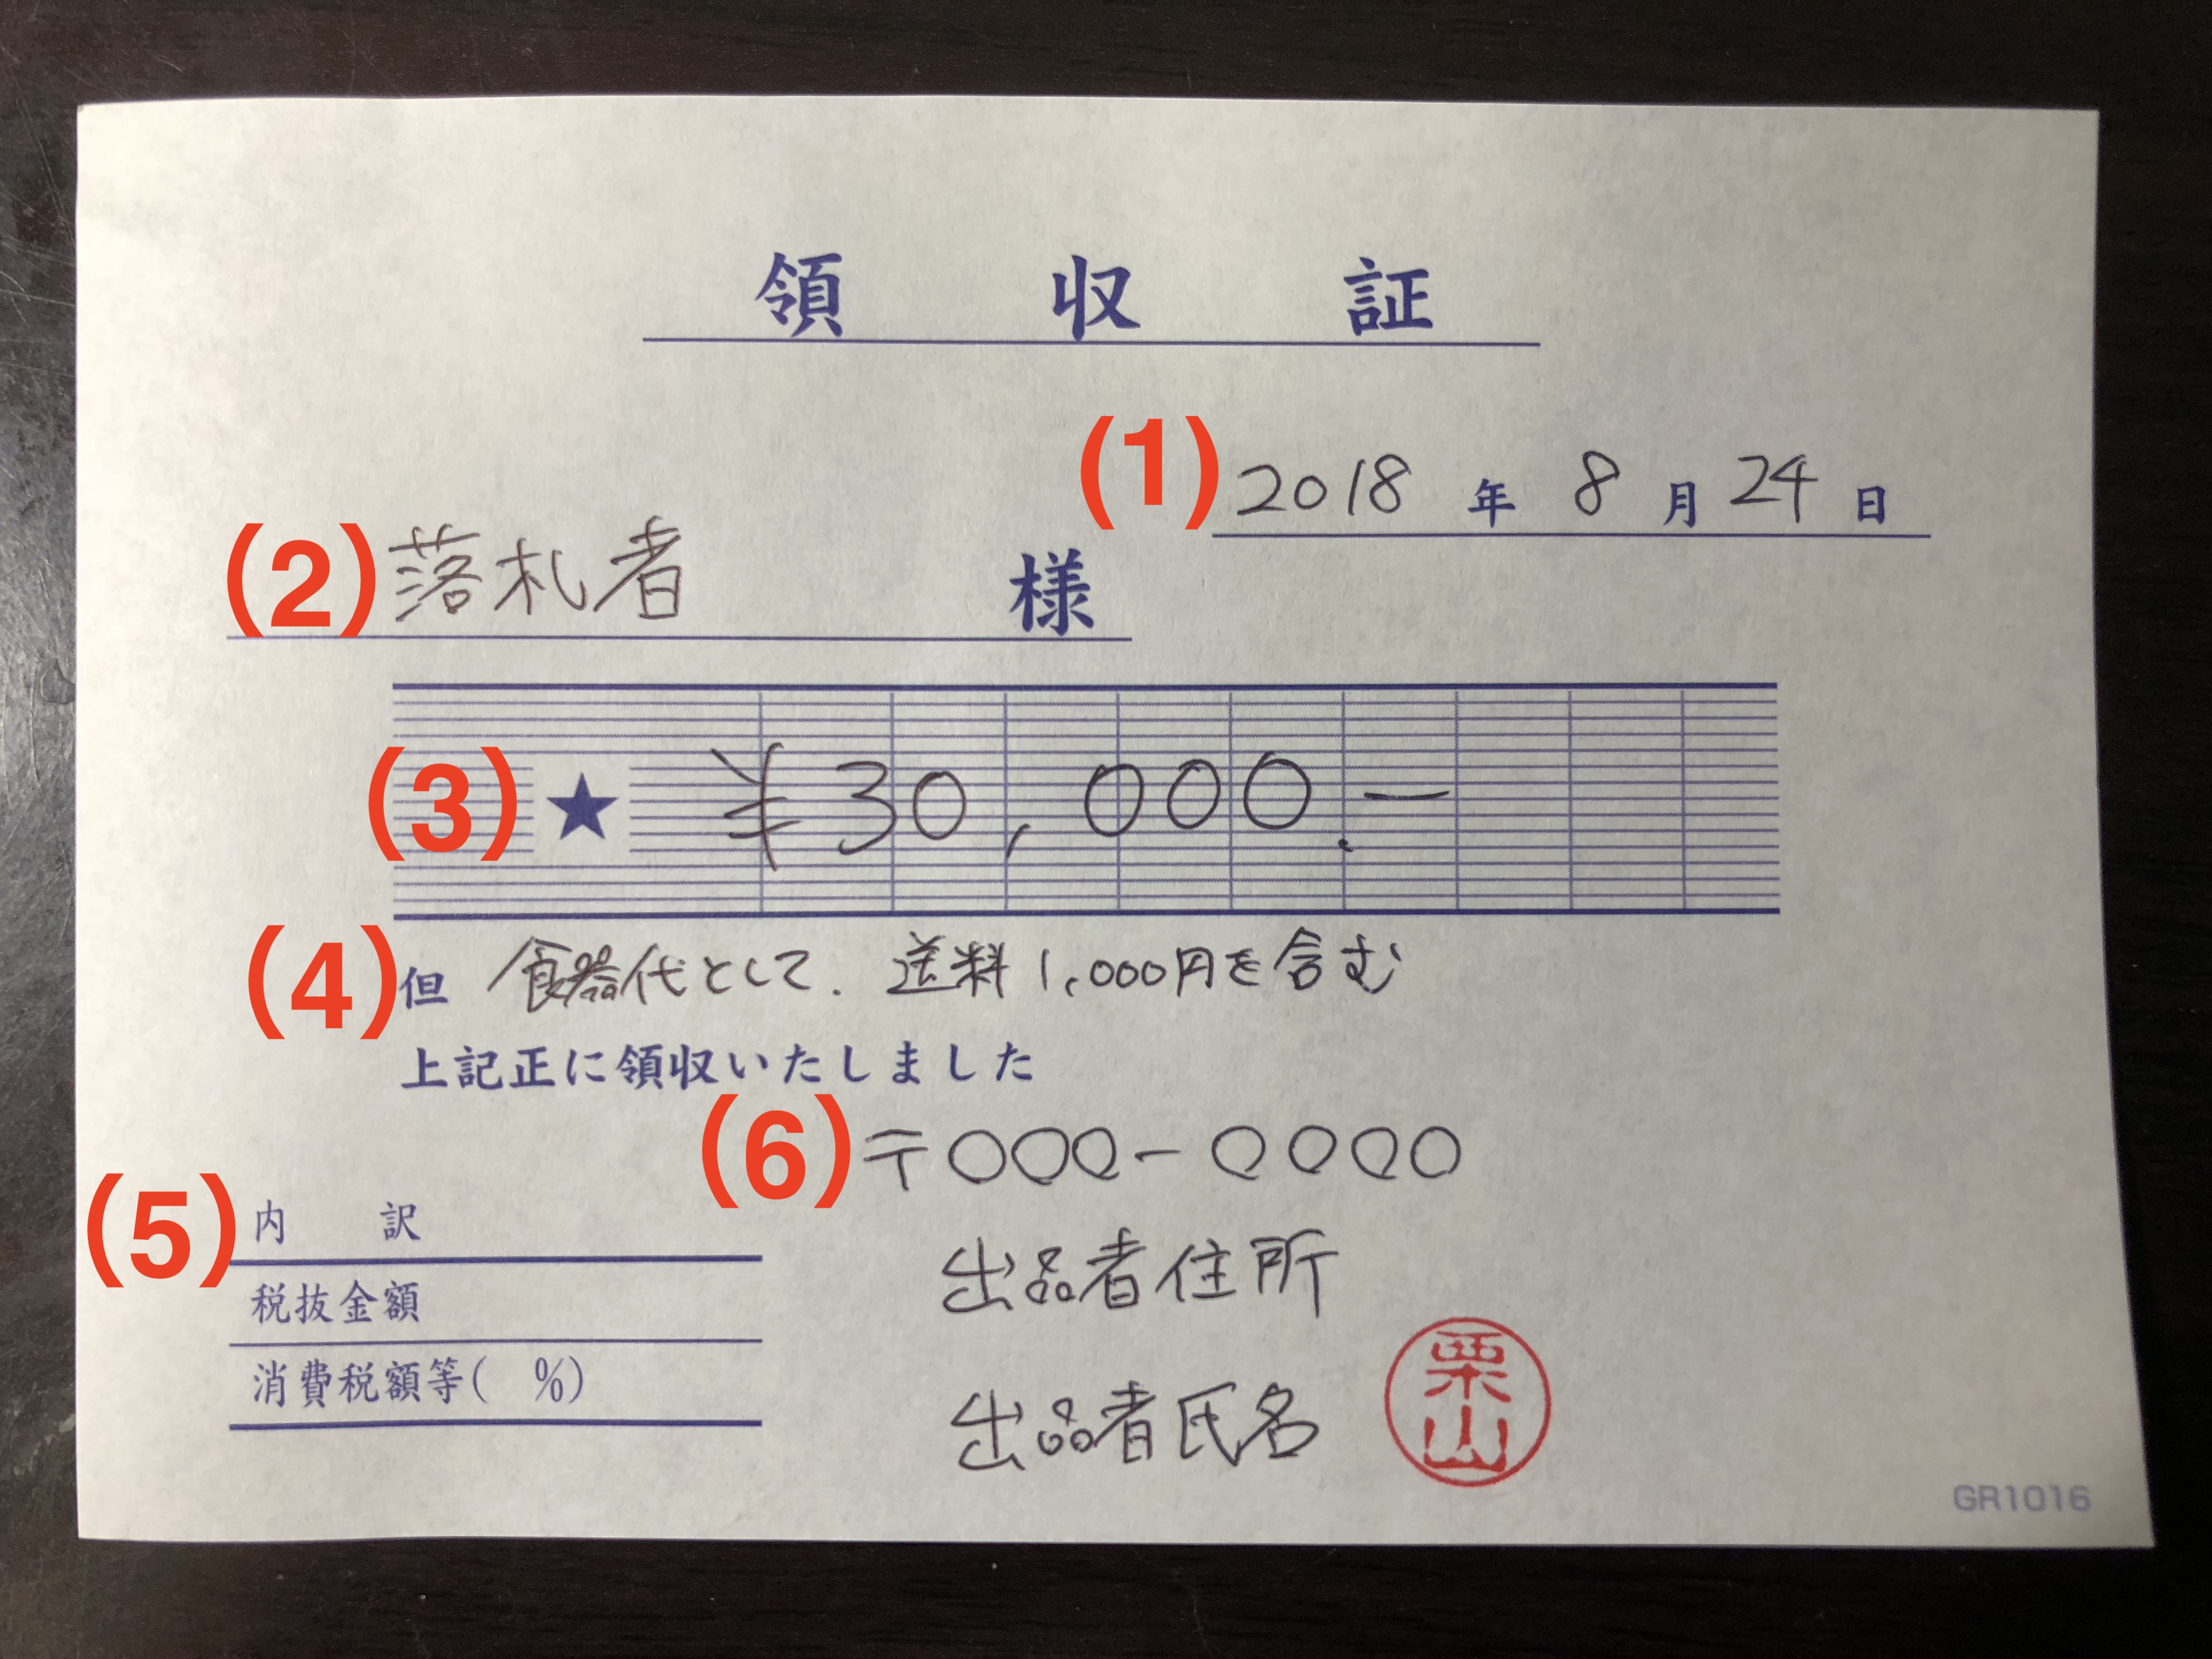
手書き領収書に記載すべき基本項目は以下の6点です。
- 発行年月日:代金を実際に受け取った正確な日付(西暦または和暦で年・月・日を明記)
- 宛名:代金を支払った側の氏名または法人名
- 領収金額:受け取った総額(改ざん防止処置を施す)
- 但し書き:金銭のやり取りが発生した商品・サービスの具体的な内容
- 内訳(消費税・税率):10%対象・8%(軽減税率)対象ごとの金額と消費税額
- 発行者情報:代金を受け取った側の名称(屋号・法人名)、住所、電話番号、インボイス登録番号
特に金銭トラブルを防ぐ上で最も警戒すべきなのが金額改ざん防止の書き方です。後から数字を付け足されたり書き換えられたりしないよう、以下の3つの防衛策を必ずセットで行います。
金額の先頭には「¥」マーク(または「金」)を隙間なく書き、末尾には「-」ハイフン(または「※」「也」)を付けます。また、3桁ごとにカンマ「,」を打つことで、桁数を偽造する余地を完全に排除します(例:「¥100,000-」や「金 50,000 円也」)。空欄を作らずに詰めて書くことが実務上の鉄則です。
「上様」や「宛名なし」は無効?手書き領収書の宛名ルールと税務リスク
店頭で「領収書の宛名は『上様』でお願いします」と頼まれた経験がある方は多いはずです。慣習として広く使われてきた「上様」や宛名空欄ですが、税務実務においては大きなリスクを孕んでいます。
税法上の大原則として、経費計上を行うための領収書には「代金を支払った者の氏名または名称」が正確に記載されていなければなりません。法人であれば「株式会社〇〇」、個人事業主であれば「屋号」または「個人名」を略さずに正式名称で記載するのが基本ルールです。「(株)」などの略称も避け、正式な法人格を正しく書く姿勢が求められます。
宛名が「上様」や空欄の領収書は、税務調査において「本当に自社の事業のために支出された金銭なのか」「他人の領収書を拾って不正に経費計上したのではないか」という疑念を招く要因になります。これが領収書の上様宛ての税務リスクです。税務署から私的流用を疑われ、最悪の場合は経費否認や追徴課税の対象になるケースも珍しくありません。
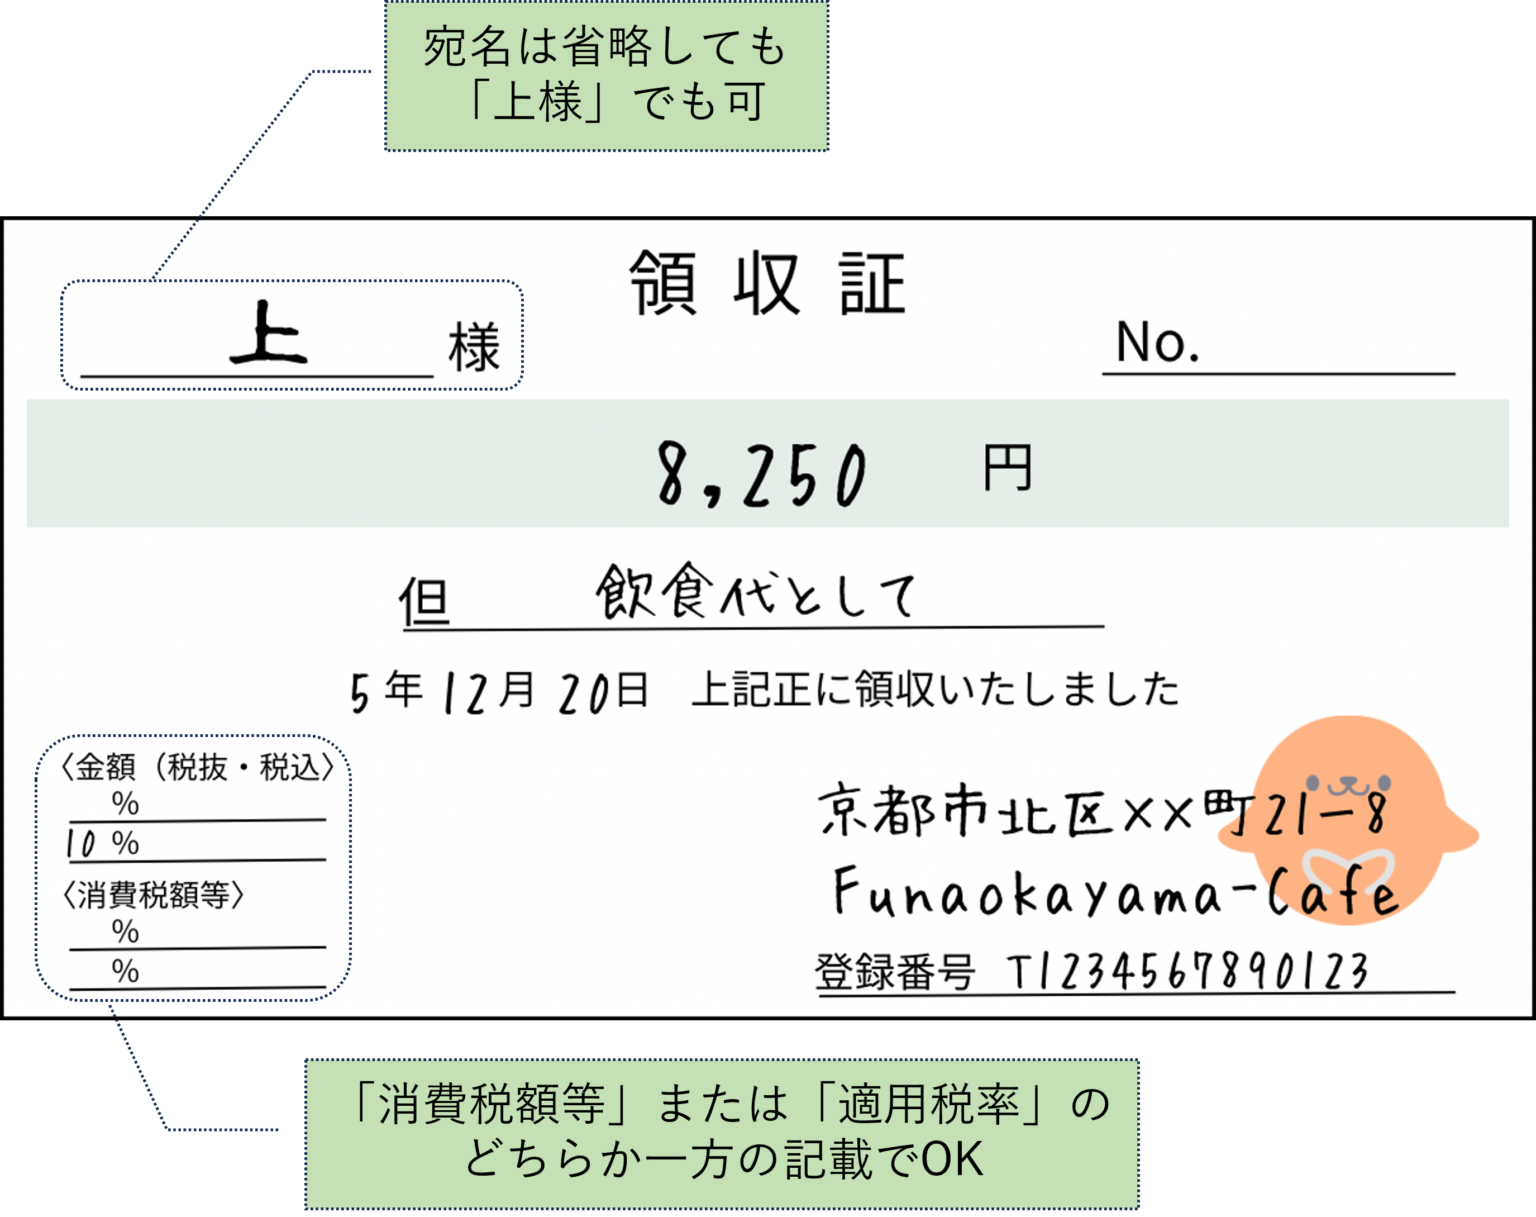
ただし、インボイス制度における「適格簡易請求書(簡易インボイス)」の発行が認められている特定の業種(小売業、飲食店、タクシー、写真業、旅行業など不特定多数を相手にするビジネス)に限っては、宛名の記載を省略することが法律上認められています。しかし、社内規定で「上様領収書は経費精算不可」と定めている企業が大半を占めるため、トラブル防止のためにも宛名は正確にヒアリングして記載することが推奨されます。
「お品代」は税務調査で弾かれる?但し書きの具体例一覧とNG表現
宛名と並んで形式的な記載になりがちなのが「但し書き」です。「お品代として」「代金として」といった曖昧な表記を漫然と使っていると、経理処理や税務調査で使途不明金扱いされるリスクが高まります。
領収書の但し書きは、「何に対する対価としてお金を支払ったのか」を第三者に客観的に証明するための項目です。「お品代」では商品の実態が一切把握できないため、取引の信憑性を疑われてしまいます。手書き領収書を作成する際は、以下のように取引内容が具体的に伝わる文言を記載してください。
【但し書きの具体例一覧】
- 飲食・会食代:「お食事代として」「取引先とのご飲食代として」
- 事務用品・文房具:「文具代(コピー用紙・文房具等)として」「事務用消耗品代として」
- 書籍・資料:「業務参考書籍代として」「専門誌購入代として」
- 手土産・慶弔:「取引先へのお中元用菓子折り代として」「贈答品代として」
- 交通費・宿泊費:「出張時の宿泊代(1名・1泊)として」「タクシー代(〇〇〜〇〇間移動)として」
- セミナー・会場:「研修セミナー参加費(1名分)として」「会議室利用料(〇月〇日分)として」
複数の品目をまとめて購入された場合は、「事務用品・雑貨代として」のように主要な品名を書き、内訳明細(レシート等)を添付する形が最も安全です。
5万円以上は必須!収入印紙が必要な金額基準と角印・割印の押し方
金銭の受取書である手書き領収書は、印紙税法上の課税文書に該当します。受取金額が一定の基準を超える場合、適切な金額の収入印紙を貼り付けなければなりません。
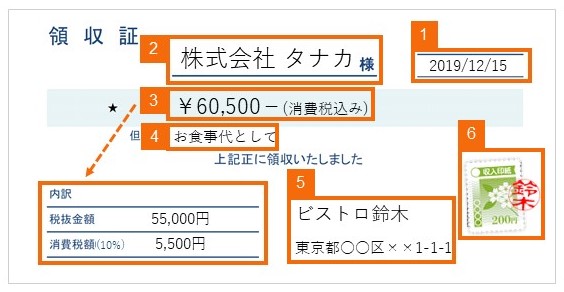
収入印紙が必要となる金額基準は、「売上代金にかかる金額が税抜5万円以上」です。消費税額が領収書上で明確に区分記載されている場合は、税抜価格をベースに印紙の要否を判断できます。たとえば「税込54,500円(うち消費税4,954円、税抜49,546円)」と明記されていれば、税抜5万円未満となるため印紙の貼付は不要です。一方、内訳がなく単に「54,500円」と書かれている場合は、税込総額で判定されるため200円の収入印紙が必要になります。
【印紙税額の目安(売上代金の場合)】
- 税抜5万円未満:非課税(貼付不要)
- 税抜5万円以上 〜 100万円以下:200円
- 100万円超 〜 200万円以下:400円
- 200万円超 〜 300万円以下:600円
収入印紙を貼る際は、再利用を防ぐために領収書本体と印紙の彩紋(模様部分)にまたがるように消印(割印)を押す義務があります。この消印は角印である必要はなく、担当者の認印やシャチハタ、あるいはボールペンによる自筆サインでも法的に有効です。
なお、発行者欄に押す「社印(角印)」は、法律上必須とされているわけではありません。しかし、偽造防止や企業としての信頼性を担保する日本の商慣習として、発行者住所・氏名の上に角印を重ねて押印するのが標準的なマナーとなっています。
インボイス制度下の手書き領収書|登録番号と消費税の必須記載項目
インボイス制度(適格請求書等保存方式)が定着した現在、手書き領収書が「仕入税額控除」の対象として認められるためには、従来の領収書よりも厳格な記載要件を満たす必要があります。
適格請求書発行事業者が発行する手書き領収書には、手書き領収書の発行者記載項目として以下の内容が必須となります。
【インボイス対応の手書き領収書・必須記載事項】
- 1. 発行者の氏名または名称および「登録番号(T+13桁の数字)」
- 2. 取引年月日
- 3. 取引内容(軽減税率の対象である場合はその旨)
- 4. 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 5. 税率ごとに区分した消費税額等
- 6. 書類の交付を受ける事業者の氏名または名称(※簡易インボイスの場合は省略可)
特に手書き領収書でミスが多発しやすいのが「登録番号の漏れ」と「消費税額の計算・内訳記載の漏れ」です。市販の手書き領収書用紙を購入する際は、あらかじめ「インボイス対応」「適格請求書等保存方式対応」と明記された、登録番号記入欄や税率別区分欄が印刷されている複写式のフォーマットを選ぶのが確実です。また、発行者欄にあらかじめT番号入りのゴム印を押印しておくことで、現場での記入ミスを劇的に減らすことができます。
書き損じや紛失時はどうする?二重線・訂正印のルールと再発行時の注意点
どれほど注意を払っていても、手書き作業に書き損じや金額の誤記はつきものです。しかし、領収書は金銭の受取を証明する重要書類であるため、安易な修正は許されません。
原則として、金額欄を書き間違えた場合は訂正不可(再作成)となります。金額を二重線や訂正印で修正した領収書は、金融機関や税務調査において偽造・変造を疑われるため、証憑としての信用性を失います。金額を間違えた際は、必ずその用紙を破棄せず「無効」「斜線」を引いた上で控えと一緒に保管し、新しい用紙に最初から書き直してください。
宛名や但し書きなどの軽微な誤字・脱字に関しては、間違えた箇所に定規で綺麗な二重線を引き、その線に重なるように発行者の訂正印(またはサイン)を押した上で、余白に正しい文字を記入します。修正テープや修正液、消せるボールペンの使用は絶対にNGです。
また、顧客から「領収書を無くしたからもう一度発行してほしい」と頼まれた際にも厳重な警戒が必要です。安易に同じ領収書を発行すると、経費の二重計上や架空計上に加担したとみなされるリスクがあります。領収書を再発行する際は、以下の防衛措置を徹底してください。
- 領収書の目立つ位置に赤字で「再発行」と明記する
- 再発行に至った日付を記載し、備考欄に「〇年〇月〇日付発行分の再発行」と元の取引日を明記する
- 控え(複写)にも再発行の事実と理由を記録し、元の領収書が見つかった場合は破棄するよう依頼する
【領収書の正しい手書き方法】に関するよくある質問(FAQ)
Q1:消せるボールペン(フリクション等)や鉛筆で手書きしても問題ありませんか?
A1:絶対に不可です。熱や摩擦、消しゴムで文字が消えてしまう筆記具で書かれた領収書は、改ざんが容易であるため証憑書類としての法的効力を認められません。必ず黒の油性ボールペンまたはゲルインクボールペン、万年筆など、消えない筆記用具を使用してください。
Q2:クレジットカード決済の際に手書き領収書を求められたらどう書けばいいですか?
A2:クレジットカード決済は信用取引であり、その場での現金の受領が発生していません。そのため、手書き領収書を発行する場合は但し書き欄等に必ず「クレジットカード決済(またはカード利用)」と明記してください。カード決済であることが明記されていれば、受取金額が税抜5万円以上であっても金銭受取書に該当しないため、収入印紙の貼付は不要になります。
Q3:手書きの領収書とレジから出るレシートはどちらが税務上強いですか?
A3:現代の税務実務においては、品名や購入日時、店舗情報、インボイス登録番号が機械的に正確に印字される「レシート」の方が証拠能力が高いと評価される場面が多いです。手書き領収書で「お品代」「上様」と書くくらいであれば、詳細な購入品目が印字されたレシートをそのまま保管する方が、社内経理・税務調査の両面で遥かにスムーズです。
まとめ:正しい手書き領収書で経理トラブルと税務リスクをゼロにする
手書きの領収書は、日々の取引における信頼を可視化する重要な法的書類です。ほんの少しの記入漏れや知識不足による不備が、受け取った側の経費否認や、発行側の信用失墜につながる危険を常に秘めています。
改ざんを防ぐ記号の付与、具体的な但し書きの記載、税抜5万円以上の印紙貼付、そしてインボイス制度に合致した登録番号と税率別区分の明記——これらの基本ルールを現場スタッフ全員が徹底して実践できる体制を整えておくことが、無用なトラブルを防ぐ唯一の防壁となります。日頃からインボイス対応の複写式領収書を常備し、正確で信頼性の高い書類作成を心がけてください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
