生活福祉資金貸付制度の全貌|審査落ちの理由と無利子条件を徹底解説
物価高が家計を直撃し、予期せぬ失業や病気によって生活基盤が揺らぐケースが後を絶ちません。民間金融機関のカードローンや消費者金融に頼ると高い金利負担で多重債務に陥るリスクがありますが、国と自治体が用意する公的融資制度である「生活福祉資金貸付制度」を知っていれば、安全に生活再建を図る道が開けます。
とはいえ、「無利子で借りられると聞いたけれど本当か」「審査が厳しくて落ちる人が多いのではないか」といった疑問や不安を抱く方も少なくありません。本稿では、制度の正確な仕組みや対象条件をはじめ、審査落ちを招く現場のリアルな要因、さらには返済免除をめぐる誤解まで、最新情報を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活福祉資金貸付制度は、低所得者世帯や高齢者・障害者世帯を対象に、無利子または年1.5%の超低金利で資金を貸し付ける公的セーフティネット。
- 要点2:審査落ちは「返済能力の欠如」「他制度の優先」「書類不備」「借入金の使途不明」が主因であり、社会福祉協議会と生活困窮者自立支援窓口との連携が通過の鍵を握る。
- 要点3:通常貸付は原則「返済免除」がなく返済義務があるため、一時的な返済猶予手続きや据置期間の活用を含めた綿密な生活再建プランが不可欠。
【2026年最新】生活福祉資金貸付制度の基本構造|無利子で借りられる対象者とは?
生活福祉資金貸付制度は、経済的に困窮している世帯や支援を必要とする世帯に対し、資金の貸し付けとあわせて必要な相談支援を行うことで、経済的自立と生活意欲の助長を図る制度です。運営の主幹は全国の社会福祉協議会(社協)が担っています。
本制度の最大の強みは、民間の融資とは比較にならない低利性、あるいは完全無利子で融資を受けられる点にあります。ただし、誰でも無条件で借りられるわけではありません。対象となるのは、以下の3つの世帯類型に明確に区分されています。
- 低所得者世帯:市町村民税非課税世帯と同等程度に収入が低く、他からの資金調達が困難な世帯(具体的な年収基準は世帯人員数や居住自治体により異なる)。
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けている世帯員が属する世帯。
- 高齢者世帯:65歳以上の高齢者が属する世帯で、日常生活上療養または介護を要する世帯。
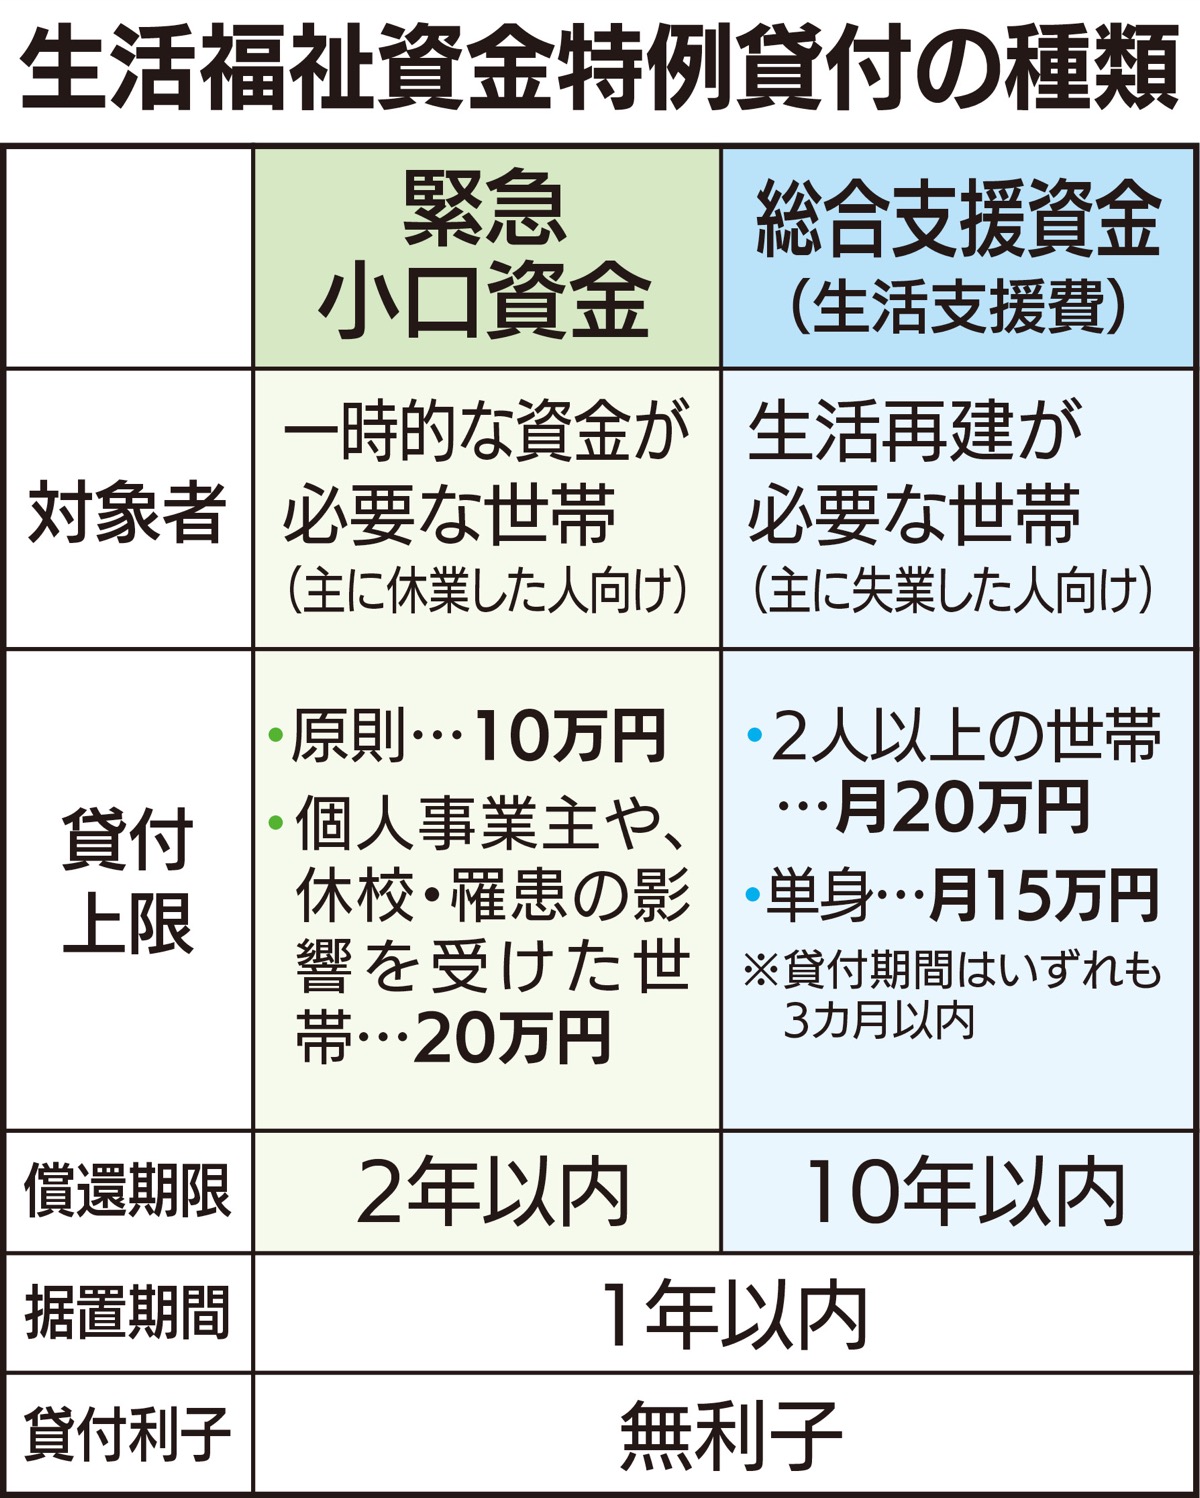
資金の種類は多岐にわたり、用途に応じて明確に分かれています。代表的な資金のスペックを以下の比較表にまとめました。
| 資金種別 | 貸付上限額・対象使途 | 利率・保証人要件 | 据置期間・償還期限 | 編集部の見解・適性 |
|---|---|---|---|---|
| 緊急小口資金 | 上限10万円 (一時的な生活困窮) | 無利子 連帯保証人不要 | 据置期間:2か月以内 償還期限:12か月以内 | 給与遅配や突発的な医療費など、直近の危機回避に最適。 |
| 総合支援資金 (生活支援費) | 2人以上:月20万円以内 単身:月15万円以内 (原則3か月、最長12か月) | 保証人あり:無利子 保証人なし:年1.5% | 据置期間:6か月以内 償還期限:10年以内 | 失業や大幅な減収時、生活再建に向けた本命の生活費支援。 |
| 教育支援資金 (就学支度費/教育支援費) | 就学支度費:50万円以内 教育支援費:高校・大学別 (月3.5万〜6.5万円) | 無利子 連帯保証人不要 (世帯内連帯借受人) | 据置期間:卒業後6か月以内 償還期限:20年以内 | 学費工面に苦しむ世帯の強力な選択肢。奨学金との併用も視野に。 |
| 福祉資金 (福祉費) | 使途に応じ上限設定 (最大580万円程度) | 保証人あり:無利子 保証人なし:年1.5% | 使途により設定 (据置6か月〜、償還最長20年) | 冠婚葬祭、住居移転、障害者用自動車の購入など用途が明確な場合。 |
審査落ちする決定的な理由とは?現場取材で判明したNGパターンと審査基準
「福祉の制度だから誰でも助けてくれるはず」と思い込んで窓口を訪れ、生活福祉資金貸付制度 審査落ちを経験する人は少なくありません。公的機関の貸付である以上、厳格な審査基準が存在します。現場の相談支援員や取材データから見えてきた、審査落ちとなる決定的な4大理由は以下の通りです。
1. 返済能力が完全にゼロと判断された場合
本制度は「給付(もらえるお金)」ではなく「融資(返すお金)」です。したがって、将来的に就労や年金収入等で償還(返済)していく見込みが立たないと判断されると審査を通過できません。現在まったく無職で就活もしておらず、今後の収入の目途が一切ない場合は、貸付ではなく生活保護制度への案内へと切り替わります。
2. 借入金の使い道が「借金の返済」や「投機・娯楽」である場合
消費者金融や銀行ローンの返済に充てるための「おまとめローン」代わりには使えません。資金使途は厳格にチェックされ、生活費や就学費用、自立に必要な費用に限定されます。また、ギャンブル依存や過度な浪費癖が認められる場合も却下対象となります。
3. 多重債務や自己破産手続きの進行中
すでに他社からの過剰な債務を抱えており、債務整理や自己破産が避けられない状況にある場合、公的資金を追加融資しても解決にならないため、弁護士会や法テラスによる債務整理が優先されます。
4. 他の公的制度(優先制度)の利用が可能な場合
雇用保険(失業手当)、労働者災害補償保険、母子父子寡婦福祉資金など、他に優先して活用できる公的給付・貸付がある場合は、そちらの申請が前提となります。
特に緊急小口資金 審査基準においては、「現在の収入減少が一時的であり、短期間で立て直せる見込みがあるか」が厳しく見られます。虚偽の申告や書類の不備も即座に否決理由となるため、ありのままの家計状況を誠実に開示する姿勢が求められます。
噂の真偽を徹底検証|「返済免除になる」というネット情報の誤解
SNSやネット掲示板で時折見かける「生活福祉資金は返さなくても免除される」という噂。これは、かつてコロナ禍で行われた特例貸付において設けられた特別免除要件(住民税非課税世帯となった場合の償還免除ルール)と、恒久的な通常貸付のルールを混同した誤解です。
結論として、通常の生活福祉資金貸付制度において、単に「お金がないから」という理由だけで返済免除が認められることはありません。現行制度における生活福祉資金貸付制度 返済免除 条件は極めて限定的です。
- 借受人および連帯借受人が死亡した場合、または精神・身体に重度の障害を負い、労働能力を恒久的に喪失した場合。
- 破産法に基づく免責許可の決定が確定した場合。
- その他、回収に努めてもなお償還が著しく困難であり、法定要件を満たしたと都道府県社会福祉協議会長が特に認めた場合。
「借りればそのうちチャラになる」という甘い見通しで申請することは絶対に避けなければなりません。もし融資実行後に病気や予期せぬ失業で返済が苦しくなった場合は、放置して延滞するのではなく、速やかに生活福祉資金貸付制度 返済猶予 手続きを相談してください。返済期間の延長や一時的な据置期間の再設定など、無理のない返済計画への見直しが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に制度を利用した人々の体験談や現場のソーシャルワーカーの証言を検証すると、申請手続きにおいて多くの人が直面する「3つの摩擦点」が浮き彫りになります。
第一の壁:融資実行までのタイムラグ
民間カードローンのような「即日融資」は不可能です。社会福祉協議会で窓口相談を行い、必要書類を揃えて都道府県社協へ送致・審査されるまでに、緊急小口資金でも最短1週間〜2週間程度、総合支援資金では1か月前後の期間を要します。「明日の家賃が払えない」という超直前のタイミングでは間に合わないため、残高に余裕がある早期の相談が必須です。
第二の壁:生活困窮者自立支援制度との併用義務化
総合支援資金を利用する場合、単に書類を提出して終わりではありません。法律に基づき生活困窮者自立支援制度 併用が義務付けられており、地域の自立相談支援機関の相談員(自立支援員)とともに、家計表の作成や求職活動プランを策定する必要があります。「お金だけ貸してほしい、生活への助言や指導は受けたくない」という姿勢では申請が進みません。
第三の壁:世帯単位での審査と必要書類の膨大さ
生活福祉資金は「個人」ではなく「世帯」を単位として貸し付けられます。世帯全員の住民票、所得証明書、預貯金通帳のコピー、家計の収支明細など、提出すべき公的書類が非常に多く、これらを揃える事務的な負担に挫折するケースが見られます。
知っておくべきデメリットと具体的な申請手続きの流れ
低利・無利子という大きな恩恵の裏には、公的融資ならではの制約が存在します。検討前に知っておくべき生活福祉資金貸付制度 デメリットを整理しました。
- 用途制限が極めて厳格:借り入れた資金の領収書や使途確認書類の提出を求められる場合がある。
- 連帯保証人の有無による金利差:総合支援資金や福祉資金では、連帯保証人を立てられない場合、無利子ではなく年1.5%の利息が発生する。
- 親族への確認リスク:世帯状況の確認にあたり、状況に応じて民生委員が関与したり、親族への確認が行われる場合がある。
総合支援資金の標準的な申請手順
もっとも利用頻度の高い総合支援資金 申請方法のステップは以下の通りです。
ステップ1:市区町村の社会福祉協議会 窓口 相談
まずは居住地の市区町村社会福祉協議会、または生活困窮者自立相談支援機関に連絡し、現在の困窮状況を相談します。来所予約が必要な地域が増えています。
ステップ2:自立支援プランの作成と書類準備
自立支援員と面談を行い、自立に向けた支援計画を策定。必要書類(身分証、通帳コピー、給与明細、住民票等)を収集して提出します。
ステップ3:都道府県社協による審査・決定
市区町村社協から都道府県社協へ書類が送られ、本審査が実施されます。承認されると「貸付決定通知書」と「借用書」が届きます。
ステップ4:借用書の返送と口座振込
署名・捺印(印鑑証明添付)した借用書を返送後、指定口座に資金が送金されます。
【プロの結論】生活福祉資金をおすすめできる人・見送るべき人の特徴
利用をおすすめできる人:
・数か月〜1年以内に再就職や収入回復の道筋が見えている人
・消費者金融などの高利ローンを絶対に避けたい人
・相談支援員のアドバイスを受けながら、家計改善に本気で取り組む意欲がある人
・子どもの高校・大学進学費用を無利子で調達したい人(教育支援資金の活用)
利用を見送るべき人(別制度を検討すべき人):
・すでに多額の借金を抱え、自転車操業状態にある人(→弁護士への債務整理相談が先決)
・当面の就労が完全に不可能で、回復の目途も立たない人(→生活保護の受給申請を検討)
・即日〜2日以内にお金を振り込んでほしい超緊急の人(→自治体の緊急一時給付金や緊急一時宿泊支援等を相談)
【生活福祉資金貸付制度】に関するよくある質問(FAQ)
Q1:ブラックリスト(信用情報機関に事故情報がある)に載っていても借りられますか?
A1:社会福祉協議会は民間の指定信用情報機関(CICやJICCなど)に加盟していないため、いわゆる信用情報のブラックリストに載っていること自体が即座に否決理由になるわけではありません。ただし、現在の借入状況や預貯金通帳の入出金履歴、債務整理の進行状況は厳密に確認されるため、返済見込みがないと判断されれば審査落ちします。
Q2:教育支援資金は奨学金と何が違いますか?
A2:大きな違いは「借受人」と「利子」です。日本学生支援機構(JASSO)の奨学金は学生本人が借主になりますが、生活福祉資金の教育支援資金は世帯主が借受人となり、学生本人は連帯借受人となります。また、教育支援資金は完全無利子であり、卒業後6か月の据置期間を経て最長20年で返済します。他の公的奨学金と併用して活用することも可能です。
Q3:生活保護を受給していても生活福祉資金を借りられますか?
A3:原則として借りることはできません。生活保護制度は「最低限度の生活を保障する」最終的なセーフティネットであり、生活福祉資金などの他法・他施策の活用が優先されるためです。例外的に、保護受給中に就労に伴う一時的な器具購入費用など、福祉事務所が必要と認めた特定のケースを除き、重複利用は認められません。
Q4:無職(失業中)でも審査に通りますか?
A4:失業中であっても、ハローワークでの積極的な求職活動を行っているなど、再就職への具体的な行動が確認できれば「総合支援資金」の対象となります。自立相談支援機関による就労支援プランに沿って活動することが融資継続の条件となります。
まとめ:セーフティネットを正しく活用し、安全な生活再建を
生活福祉資金貸付制度は、民間金融機関では融資を受けられない困窮世帯にとって、人生の危機を乗り越えるための極めて心強い公的融資制度です。無利子または年1.5%という圧倒的に有利な条件は、生活再建を目指す人にとって最大の武器となります。
しかし、これはあくまで「返済義務のある貸付」であり、使い道の厳格さや返済計画の実効性が厳しく問われます。目先の現金欲しさに安易に申し込むのではなく、まずは最寄りの社会福祉協議会や自立相談支援機関の窓口に足を運び、家計全体の立て直しについて専門員と二人三脚で相談することをおすすめします。早期に正しい窓口へアクセスすることこそが、生活防衛への最も確実な近道です。 (出典: 生活 福祉 資金 貸付 制度(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
