収入金額と所得金額の違いとは?損しない税金計算と手取りの仕組み徹底解説
年末調整の書類や確定申告書を前にして、「収入金額」と「所得金額」の欄に何を書けばよいのか迷った経験がある方は多いはずです。言葉の響きは似ていますが、税務上の意味はまったく異なります。この違いを曖昧にしたまま適当に記入してしまうと、控除が正しく適用されず、税金を余分に支払うリスクすら生じます。
手取り額の計算や配偶者控除の判定、さらには住民税の算出に至るまで、すべての税金・社会保険のルールは「所得」をベースに動いています。本記事では、会社員から個人事業主まで知っておくべき両者の根本的な違いと、2026年の最新動向を踏まえた実践的な知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」は収入から経費や給与所得控除を差し引いた「手元に残る儲け」を指す。
- 要点2:税金(所得税・住民税)は収入ではなく「所得」に対して課税されるため、所得を正しく計算することが手取り最大化の第一歩となる。
- 要点3:2026年現在の最新税制改正や「年収の壁」見直し論議を正しく把握し、年末調整や確定申告での記入ミスによる追徴・控除漏れを防ぐことが肝要。
【基本のキ】「収入金額」と「所得金額」の決定的な違いとは何か
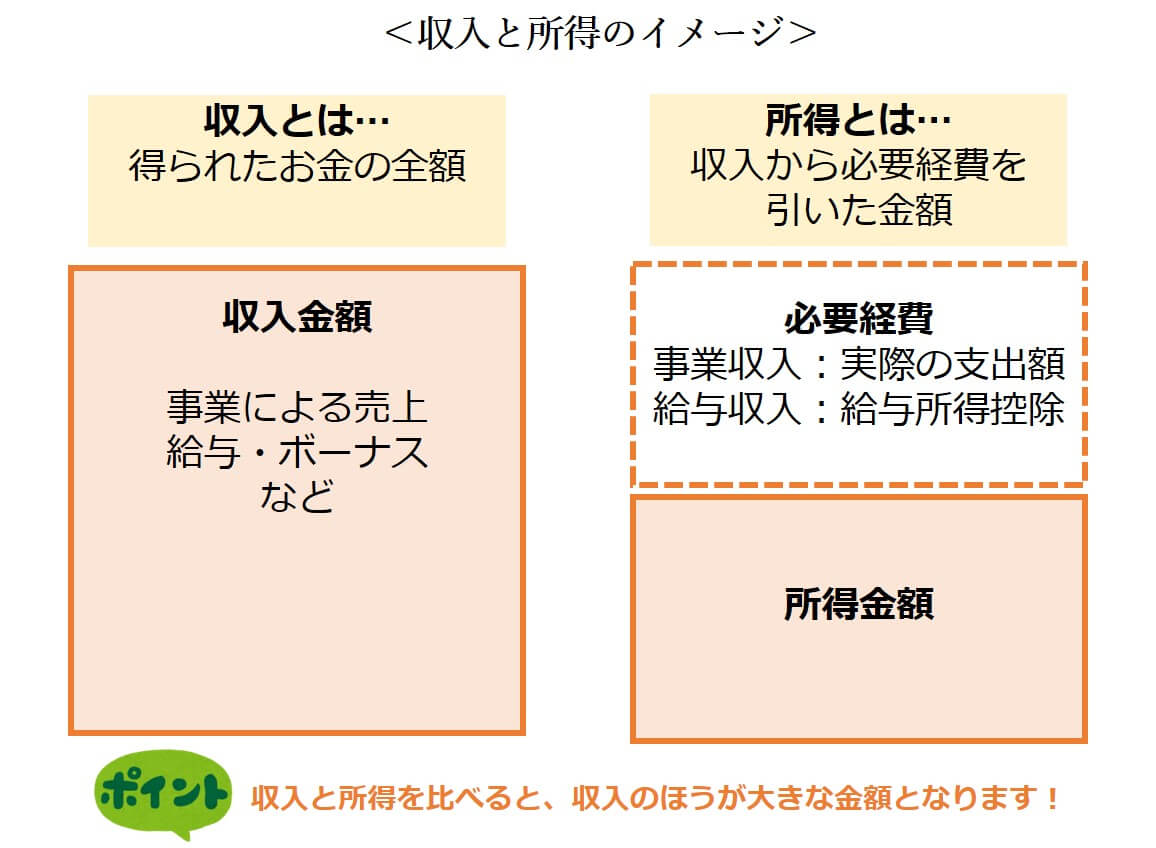
税金を理解するうえで最も基礎となるのが、「収入」と「所得」の区分です。両者の関係を一言で表すなら、「所得 = 収入金額 - 必要経費(または給与所得控除)」という数式に集約されます。
個人事業主の経費と売上で考えると非常にシンプルです。例えば、年間の売上が1,000万円あり、仕入れや事務所家賃などの経費が400万円かかった場合、収入金額(売上)は1,000万円、所得金額(事業所得)は差引の600万円となります。税金は1,000万円全額にかかるのではなく、手元に残った儲けである600万円をベースに計算されます。
一方、会社員やパートなどの給与所得者には、原則として個別の経費領収書を積み上げる仕組みがありません。その代わりに、法律で定められた「みなし経費」として給与所得控除の計算を行い、年収に応じた一定額を額面から差し引くことが認められています。
【会社員編】手取りと額面の計算方法と「給与所得控除」のカラクリ
会社員が受け取る給与明細を見ると、総支給額(額面)から健康保険料、厚生年金保険料、雇用保険料、そして所得税と住民税が引かれて手取りが振り込まれます。ここで押さえるべきは、額面年収と手取りの違いが生まれるプロセスです。
手取り額を決定づける所得税の計算手順は、次の4段階で進みます。
1. 給与収入(額面年収)を確定する
2. 給与収入から「給与所得控除」を引いて給与所得を算出する
3. 給与所得から社会保険料控除や基礎控除などの「各種所得控除」を引いて課税所得を算出する
4. 課税所得に税率を掛け、税額控除を差し引いて最終的な所得税額を決定する
つまり、給与所得控除は「給与生活者のための概算経費」であり、額面年収が高くなるほど控除額も増える仕組み(上限あり)になっています。これによって、実際の生活費やスーツ代などの負担を考慮した税計算が行われています。
【書類の見方】源泉徴収票や年末調整控除申告書・基礎控除申告書の正しい書き方
毎年秋から冬にかけて勤務先へ提出する年末調整控除申告書や、12月〜1月に交付される源泉徴収票には、この2つの数字が明確に分かれて印字されています。
源泉徴収票の書き方および読み解き方において、最も注目すべき欄は以下の2箇所です。
・「支払金額」:会社から支払われた年間の総支給額(=収入金額)
・「給与所得控除後の金額」:支払金額から給与所得控除を差し引いた後の金額(=所得金額)
特に間違いが多発するのが、基礎控除申告書の書き方です。書類の中にある「あなたの本年中の合計所得金額の見積額」欄には、額面年収(収入)ではなく、給与所得控除を引いた後の「所得金額」を書かなければなりません。ここに額面年収の数値をそのまま記入してしまうと、所得が過大に見積もられ、受けられるはずの配偶者控除や基礎控除の枠が狭まって手取りが減る原因になります。
【確定申告・住民税】確定申告の収入と所得、住民税課税所得への影響
副業を行っている方やフリーランス、あるいは2カ所以上から給与をもらっている方は確定申告が必要です。申告書第一表の左上を見ると、「収入金額等」と「所得金額等」のブロックがはっきりと分かれています。
確定申告の収入と所得を取り違えて記入すると、税務署から修正申告を求められるだけでなく、翌年の住民税課税所得の判定にも大きな狂いが生じます。住民税は前年の所得金額を基準にして翌年6月から天引き(または普通徴収)されるため、所得の計算ミスは翌年度の生活費を直撃します。
さらに、自治体が判定する国民健康保険料の算定、保育料の階層区分、各種給付金の受給資格判定なども、原則として「収入」ではなく「合計所得金額」が基準です。所得を低く抑える(=正当な控除を漏れなく適用する)ことが、公的負担全体の軽減につながります。
【2026年最新税制改正】配偶者控除の103万円の壁はどう変わる?
パートやアルバイトで働く配偶者が意識する配偶者控除の103万円の壁も、収入と所得の概念を知ればカラクリが明確になります。
103万円という数字の内訳は、「給与所得控除55万円 + 基礎控除48万円 = 103万円」です。つまり、年間の給与収入が103万円以下であれば、給与所得は48万円以下となり、基礎控除48万円を引くことで課税所得が0円になるため、本人の所得税がかかりません。
2026年最新税制改正の議論では、長年続いてきたこの「103万円の壁」に対する引き上げ論議や、最低賃金の上昇に伴う社会保険料の壁(106万円・130万円)との整合性見直しが焦点となっています。制度が改正された場合でも、「収入から控除を引いたものが所得になる」という基本原則は変わりません。最新の控除額がいくらに設定されたのかを確認し、自身の「所得」がいくらになるかを把握する姿勢が求められます。
【早見表】給与収入別の所得金額と手取り目安
一般的な会社員(単身・扶養なし)をモデルケースとして、額面年収(収入金額)から給与所得控除を引いた「給与所得」、および各種社会保険料・税金を差し引いた「概算手取り額」の目安をまとめました。
・年収300万円(収入) ➡ 給与所得:202万円 ➡ 概算手取り:約235万〜245万円
・年収500万円(収入) ➡ 給与所得:356万円 ➡ 概算手取り:約385万〜395万円
・年収700万円(収入) ➡ 給与所得:520万円 ➡ 概算手取り:約520万〜535万円
・年収1,000万円(収入) ➡ 給与所得:805万円 ➡ 概算手取り:約700万〜725万円
年収が上がるにつれて給与所得控除の割合が頭打ちになり、所得税の累進税率(5%〜45%)が上がるため、額面に対する手取りの比率は緩やかに低下していきます。
【収入金額と所得金額の違い】に関するよくある質問(FAQ)
Q1:年末調整の書類で「配偶者の合計所得金額」を書く欄があります。妻のパート年収が95万円の場合、何と書けばいいですか?
A1:記入するのは「所得金額」なので、95万円から給与所得控除(最低55万円)を差し引いた「40万円」と記入します。95万円と書くと配偶者特別控除の判定などで誤解釈される恐れがあるため注意してください。
Q2:副業でメルカリ販売やアフィリエイトをしています。「副業収入20万円以下は申告不要」と聞きますが、これは売上ですか?儲けですか?
A2:これは「所得(売上から経費を引いた儲け)」が20万円以下という意味です。例えば年間売上が50万円あっても、仕入れや経費に35万円かかっていれば雑所得は15万円となり、所得税の確定申告は不要です(ただし住民税の申告は別途必要です)。
Q3:源泉徴収票を紛失してしまい手元にありません。収入金額と所得金額を調べる方法はありますか?
A3:勤務先の人事・総務部に依頼すれば再発行が可能です。また、マイナンバーカードをお持ちであれば、マイナポータル経由で給与所得の源泉徴収票データや住民税の課税証明書を閲覧・取得して正確な数値を確認できます。
まとめ:正しい知識で税の負担を最適化し、手取りを最大化する
「収入金額」は入ってきたお金の全体像を指し、「所得金額」はそこから経費や控除を差し引いた実質的な成果を示します。この2つを明確に区別することは、税務署や勤務先への適切な書類提出だけでなく、自身の手取り資産を守り、無駄な税負担を避けるための必須防衛策です。
税制改正の動きが活発な現在だからこそ、額面の数字だけに一喜一憂せず、各種控除を活用して「所得」をどうコントロールするかという視点を持ち、賢くマネープランを組み立てていきましょう。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
