住民税決定通知書はいつ届く?見方とふるさと納税の確認・再発行手順を解説
毎年5月から6月にかけて、多くの給与所得者や個人事業主の手元に届く「住民税決定通知書」。給与明細と一緒に渡されても「手取りが減ったかどうか」だけを確認して引き出しの奥へしまい込んでいる方が少なくありません。しかし、この細長い書類は単なる納税通知ではなく、前年の所得や所得控除、そして「ふるさと納税」や「住宅ローン控除」が正しく税額に反映されているかを検証できる唯一無二の公的レシートです。
もし自治体側の計算ミスや申告漏れがあっても、自分自身で気づいて是正を求めなければ、余計な税金を払い続けることになりかねません。手元に届く正確な時期から、複雑な項目の読み解き方、万が一届かない場合の理由や再発行の手順まで、納税者が絶対に知っておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は給与天引き(特別徴収)なら5月中旬〜6月上旬、自分で納付(普通徴収)なら6月上旬〜中旬に自宅へ届く
- 要点2:ふるさと納税(寄附金控除)や住宅ローン控除が正しく反映されているかは「税額控除額」欄で確実に照合できる
- 要点3:紛失しても原本の再発行は原則不可だが、住宅ローン審査やビザ申請には役所・コンビニで取得できる「課税証明書」で代用可能
【2026年最新】住民税決定通知書はいつ届く?特別徴収と普通徴収の交付時期
住民税の徴収方法は、会社員や公務員のように給与から天引きされる「特別徴収」と、自営業・フリーランス・退職者などが自分で納付書を使って支払う「普通徴収」の2種類に分かれます。この区分によって、書類の発送元や手元に届くタイミングが明確に異なります。
特別徴収の場合、市区町村は毎年5月中旬頃に企業(特別徴収義務者)へ通知書を送付します。企業側の総務や人事労務担当者が給与システムの更新や仕分け作業を行い、5月下旬から6月の給与明細配布時に各従業員へ手渡しまたは社内ポータル等で電子交付されます。近年はマイナポータル連携や電子給与明細を通じた「電子データ受取」を採用する企業も大幅に増加しました。
一方、普通徴収の場合は、各自治体から納税者の自宅宛に直接郵送されます。発送時期は毎年6月上旬から中旬頃であり、全4期分の納付書(または口座振替の案内)とともに同封されて届くのが標準的なスケジュールです。

【保存版】住民税決定通知書の見方|所得割・均等割の計算方法と基本構造
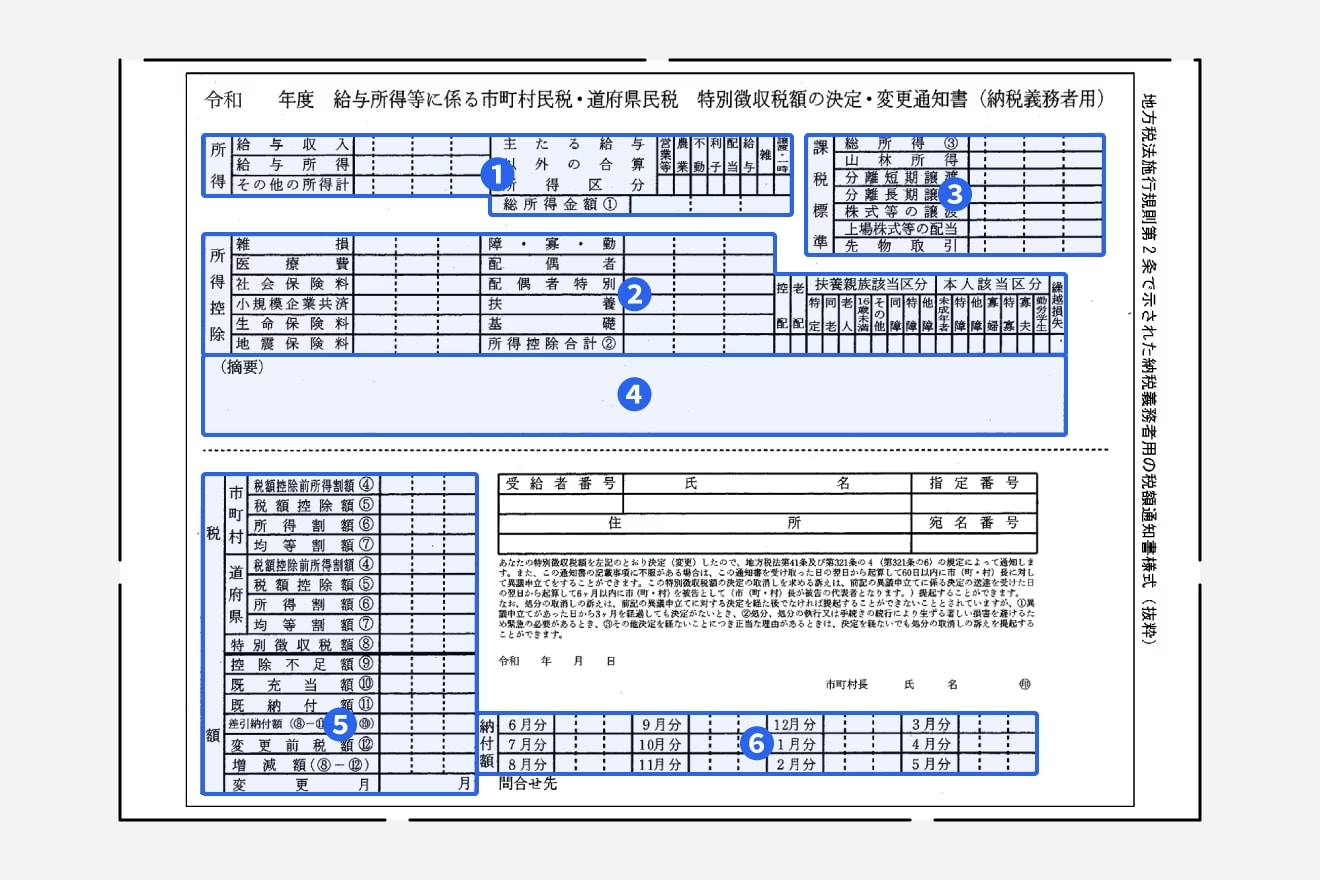
手元に届く住民税決定通知書は、一見すると数字が細かく敷き詰められており難解に見えます。しかし、基本構造は「①所得」「②所得控除」「③税額計算」という3つのブロックに集約されています。この流れを把握するだけで、自らの税額がどのように決定されたかが一目で理解できます。
住民税は、前年1月1日から12月31日までの1年間の所得をベースに計算され、主に「所得割」と「均等割」の合算で成り立っています。
- 所得割(一律10%):前年の課税所得金額に応じて負担する税額。標準税率は「市区町村民税6%」+「都道府県民税4%」の合計10%です。
- 均等割(定額負担):所得の多寡にかかわらず地域住民として均等に負担するもので、年額5,000円程度(内訳:市町村民税3,000円、道府県民税1,000円、森林環境税1,000円)が加算されます。
計算の流れは極めてシンプルです。まず「総所得金額」から社会保険料控除や扶養控除などの「所得控除合計」を差し引いて「課税標準額(課税所得)」を算出します。そこに税率10%を掛け、さらにふるさと納税や住宅ローン控除などの「税額控除額」を直接差し引いたものが、最終的な年間所得割額となります。
ふるさと納税と住宅ローン控除が正しく反映されているか?絶対見るべき確認ポイント
通知書を受け取った際、最も優先して確認すべきなのが各種の「税額控除」です。特に「ふるさと納税」を行った方や「住宅ローン控除(住宅借入金等特別控除)」の適用を受けている方は、控除漏れがないかを必ずチェックしなければなりません。
ふるさと納税において「ワンストップ特例制度」を利用した場合、寄附金控除は所得税からは引かれず、全額が翌年度の住民税から減額されます。通知書の「税額控除額」欄(市区町村民税と都道府県民税の控除額の合計)を確認し、「前年の寄附総額 − 2,000円」とおおむね一致しているかを照合してください。自治体によっては摘要欄に「寄附金税額控除額:〇〇円」と明記されている場合もあります。
もし確定申告でふるさと納税を申請した場合は、所得税の還付分と住民税の控除分に分散されるため、住民税側で引かれている金額は「寄附総額 − 2,000円」よりも少なくなります。所得税の確定申告書控に記載された還付申告額と合算して検証する必要があります。
また、住宅ローン控除を所得税から引ききれなかった場合、住民税の所得割から一定の上限枠内で自動的に控除されます。こちらも通知書の税額控除欄または摘要欄に「住宅借入金等特別控除額」として記載されているかを確認することが、損失を防ぐ防衛策となります。
住民税決定通知書と課税証明書の違い・紛失時の再発行手順を徹底比較
住宅ローンの本審査、賃貸住宅の契約、子どもの保育園入所手続きなどで「前年の所得を証明する書類」の提出を求められる場面が多々あります。その際、住民税決定通知書とよく混同されるのが「住民税課税証明書(所得証明書)」です。両者の性質と取り扱いの違いを下表に整理しました。
| 比較項目 | 住民税決定通知書 | 住民税課税証明書(所得証明書) |
|---|---|---|
| 発行目的・位置づけ | 自治体が納税額を納税者へ通知するための文書 | 自治体が所得と課税額を公的に証明する証明書 |
| 発行手数料 | 無料(年1回の定期交付) | 有料(窓口約300円 / コンビニ交付約200円) |
| 原本の再発行可否 | 原則不可(自治体での再印刷は行わない) | 何度でも取得可能(マイナンバーカード等) |
| 主な利用シーン | 税額・控除の内訳確認、個人的な保管 | 金融機関のローン審査、ビザ申請、公的手続き |
決定通知書を紛失してしまった場合、自治体の窓口へ行っても決定通知書そのものを再発行することは制度上できません。ただし、公的な証明書類として第三者機関へ提出する必要がある場合は、市区町村役場の窓口やマイナンバーカードを利用したコンビニ交付サービスで「課税証明書」を取得すれば、全く同じ所得情報・税額情報が記載されているため法的な代用が可能です。
手元に届かない決定的な理由とは?パート・アルバイトや副業の普通徴収切り替えの盲点
「6月を過ぎても住民税決定通知書が届かない」というトラブルには、制度上の明確な理由がいくつか存在します。焦って役所に駆け込む前に、該当する要因がないか確認してください。
- 前年の所得が非課税基準を下回っている:パートやアルバイト、扶養内で働いており、前年の合計所得が自治体の非課税限度額(給与収入でおおむね100万円以下など)に収まっている場合、住民税が課税されないため決定通知書自体が発行されません。
- 確定申告の提出が3月16日以降に遅れた:期限後申告や申告内容の修正を行った場合、自治体側の税額算定処理が遅れ、7月以降にずれ込んで通知書が届くケースがあります。
- 会社の総務・労務部門での配布遅延:特別徴収の場合、会社には5月中旬に届いていても、給与明細の封入作業や社内配布のスケジュールによって手元に届くのが6月下旬になる場合があります。
また、会社員が副業を行っている場合にも注意が必要です。確定申告時に副業分の住民税を「自分で納付(普通徴収)」に選択したつもりでも、自治体の運用ルールや申告書のチェック漏れによって、本業の給与と合算されて本業の会社へ特別徴収税額決定通知書が送られてしまうケースがあります。
会社に副業の存在を知られたくない場合は、確定申告書の第二表にある「住民税に関する事項」で「自分で納付」に確実に丸をつけ、5月上旬頃に居住地の市区町村税務課へ普通徴収への切り替えが反映されているか電話で事前確認することが現場の実務上極めて有効な対策となります。
【実態検証】納税現場の生の声とネットの誤解|確定申告漏れによるトラブル事例
SNSやネット上の相談掲示板では、毎年6月になると「ふるさと納税を5万円分やったのに住民税が全く安くなっていない」「手取りが急激に減って生活が圧迫された」という悲鳴に似た投稿が相次ぎます。編集部がこれらの事例を精査したところ、納税者側の単純なミスや制度の誤認が引き金となっているケースが浮き彫りになりました。
特に多発しているのが、「ワンストップ特例を申請した後に、医療費控除などのために確定申告を行った」という失敗パターンです。税法上、確定申告書を提出すると、それ以前に自治体へ提出していたワンストップ特例申請はすべて無効化されます。確定申告書側の「寄附金控除」欄にふるさと納税の金額を改めて転記し忘れた結果、数万円単位の控除が完全に消滅し、全額自腹となってしまった納税者が後を絶ちません。
また、パート・アルバイトで複数箇所から給与を受け取っている場合、乙欄で源泉徴収されたまま確定申告を怠り、自治体側で名寄せされた結果、想定外の均等割・所得割が追徴されて驚くケースも散見されます。「通知書を見ない」という放置姿勢が、金銭的な不利益に直結している現場のリアルがここにあります。
【プロの結論】税制リテラシーを高めて手取りを守る行動規範
住民税決定通知書は、国や自治体からの一方的な請求書ではありません。過去1年間の自らの経済活動と公的負担がどのように結びついているかを検証するための「確定通知」です。税務行政において、控除の適用漏れがあっても行政側が親切に「控除が漏れていませんか」と連絡してくれることはありません。
手元に通知書が届いたら、まずは机の引き出しにしまう前に「ふるさと納税の控除額」と「住宅ローン控除額」の2点だけでも必ず照合してください。もし明らかな計算ミスや申告漏れを発見した場合は、速やかに管轄の税務署で「更正の請求」を行うか、市区町村の税務課窓口へ問い合わせることで、過去の払いすぎた税金を取り戻すことが可能です。自らの手取りと資産を守るための第一歩は、この1枚の通知書を正しく読み解くリテラシーから始まります。
【住民 税 決定 通知 書】に関するよくある質問(FAQ)
Q1:会社から住民税決定通知書をもらいましたが、何を確認すれば一番損をしませんか?
A1:最も重要なのは「税額控除額」の項目です。前年に行った「ふるさと納税」の自己負担2,000円を除いた金額、および所得税で引ききれなかった「住宅ローン控除」が正確に住民税から差し引かれているかを必ず確認してください。記載額に大きなズレがある場合、控除手続きが無効になっている恐れがあります。
Q2:通知書を紛失してしまいました。会社や市役所で再発行してもらえますか?
A2:通知書そのものの再発行は原則として行われません。ただし、住宅ローン審査や保育園の申請などで前年の所得・住民税額の証明が必要な場合は、市区町村役場やコンビニのマルチコピー機(マイナンバーカード利用)で「住民税課税証明書(所得証明書)」を取得すれば公的証明書としてそのまま提出・代用が可能です。
Q3:転職や退職をした場合、住民税決定通知書はどこからどのように届きますか?
A3:5月時点で新しい会社に在籍し特別徴収の手続きが完了していれば、転職先の会社経由で交付されます。退職後に無職の期間がある場合や再就職先で特別徴収の切り替えが間に合わなかった場合は、普通徴収へと切り替わり、6月中旬頃に自宅へ直接納付書とともに決定通知書が届きます。
まとめ:通知書をただの紙で終わらせず家計防衛に役立てるために
住民税決定通知書は、毎年6月の手取り額の変動要因を教えてくれるだけでなく、前年の節税対策が意図通りに機能したかを評価するための極めて重要なレポートです。交付時期や各項目の意味、万が一の紛失時のリカバリー手順を把握しておくことで、税金の納めすぎや手続きの不備にいち早く対処できます。
給与明細とともに書類を受け取ったら、ぜひ本記事のチェックポイントに沿って各項目を照合し、自身の適正な納税と家計防衛に役立ててください。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
