王子製紙の株価は今後どうなる?割安な理由と買い時・配当利回りを解説
国内製紙業界でトップのシェアを誇る王子ホールディングス(旧・王子製紙)。長らく安定した経営基盤を誇る一方で、株式市場では「割安な水準に据え置かれたままではないか」「なぜこれほど株価が安いのか」といった声が根強く聞かれます。伝統的な紙パルプ事業の構造変化と、新たな成長エンジンへのシフトが進むなか、投資家の間では今後の値動きや参入タイミングに高い関心が集まっています。
本記事では、最新の業績動向や財務データをもとに、王子製紙の株価が低位にとどまる理由を解き明かします。さらに、配当利回りや株主優待の実態、アナリストが公表する目標株価、市場のリアルな評価までを多角的に分析し、中長期的な投資判断に役立つ視点をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:王子製紙(王子HD)の株価はPBR1倍割れが常態化しており、紙需要の構造減や原材料・エネルギー価格の高騰が割安放置の主な要因です。
- 要点2:安定した配当利回りと優待制度が下値を支える一方、海外パッケージ事業や新素材開発の収益化が今後の評価を左右します。
- 要点3:事業変革と資本効率の改善が進めば中長期の買い場となり得るため、決算発表時の業績進捗と自社株買い姿勢の確認が不可欠です。
【2026年最新】王子ホールディングスの株価動向と業績推移の全貌
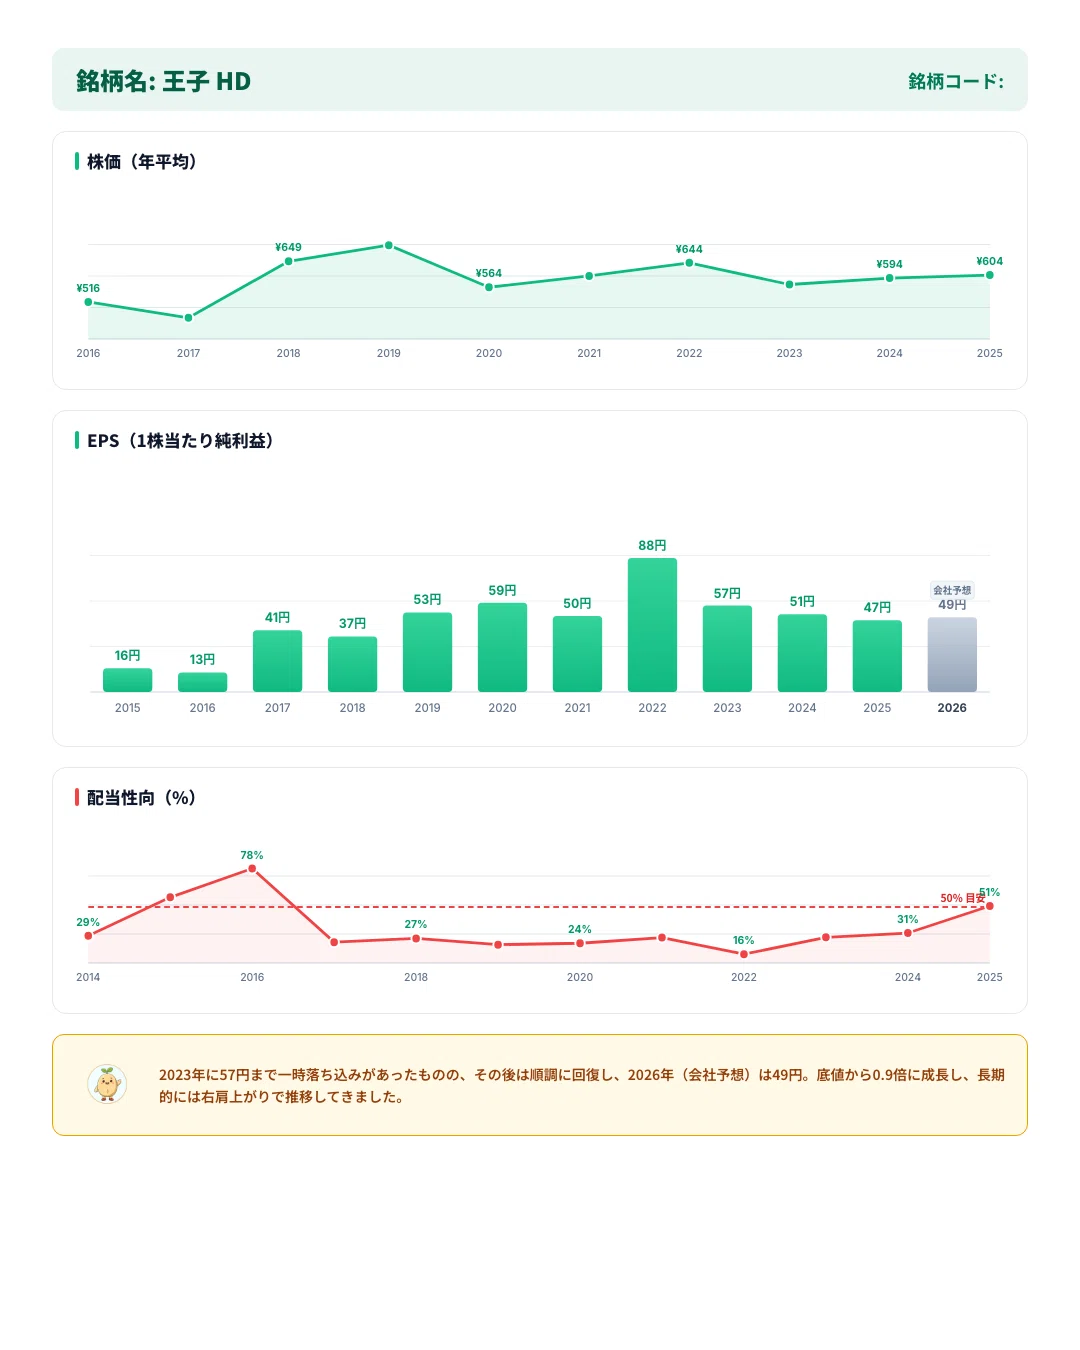
王子ホールディングスの株価推移を振り返ると、景気敏感株特有の波を描きながらも、全体としては上値の重い展開が続いてきました。日経平均株価が高値を更新する局面においても、同社の株価は相対的に出遅れ感が目立ち、レンジ相場を抜け出せない時期が長く続いています。
背景にあるのは、製紙業界特有のコスト環境です。近年の紙パルプ業界の動向を見ると、原燃料である木材チップや石炭・重油の価格変動、為替の円安進行がダイレクトに製造原価を押し上げてきました。王子ホールディングスの決算発表でも、製品価格への転嫁を進めることで売上高を維持する一方、コスト増を完全には吸収しきれず利益率が圧迫される構図が浮き彫りになっています。
会社側が発表する王子ホールディングスの業績予想では、板紙・包装資材や海外市場のテコ入れにより営業利益の持ち直しが図られています。しかし、市場関係者の間では、国内市場の縮小ペースに対する警戒感が根強く、力強い買いを呼び込む決定打に欠けているのが現状です。
王子製紙の株価はなぜ安い?割安放置が続く3つの構造的要因
株式市場で「王子製紙の株価はなぜ安いのか」と疑問視される背景には、主に3つの構造的な要因が存在します。
第1に、ペーパーレス化の加速による印刷・情報用紙の需要激減です。デジタルシフトに伴い、新聞用紙や雑誌・書籍向け印刷用紙の市場規模は年々縮小しています。この国内需要の構造的減少が、企業の長期的な成長期待に影を落としています。
第2に、資本効率(ROE)の低迷とPBR1倍割れの長期化です。王子製紙の過去チャートを確認すると、解散価値とされるPBR(株価純資産倍率)1倍を大幅に下回る水準での推移が常態化しています。莫大な設備投資を必要とする装置産業であるため固定資産が重く、投下資本に見合う高い利益率を生み出しにくい体質が、バリュエーションのディスカウントにつながっています。
第3に、海外事業における収益のボラティリティです。東南アジアや南米、オセアニアなどへ積極的に進出してきたものの、現地での市況悪化や通貨変動リスクが業績の下押し圧力となる局面が散見され、安定したプレミアム評価を得るまでに至っていません。
王子製紙の配当利回りと株主優待|インカムゲイン狙いの投資価値
株価の割安感が強い一方で、インカムゲインを重視する個人投資家にとって、王子製紙は根強い人気を誇ります。その最大の魅力が、安定した王子製紙の配当利回りです。
同社は株主還元を経営の重要課題と位置づけており、業績の波にかかわらず減配を極力避ける「累進配当」的な姿勢を堅持しています。配当利回りは概ね3.5%〜4.0%前後の魅力的な水準で推移することが多く、東証プライム市場の平均を上回るインカムゲインを提供しています。
また、個人投資家の保有インセンティブとなっているのが王子製紙の株主優待です。毎年3月末時点で1,000株以上を半年以上継続保有する株主を対象に、同社グループの高級トイレットペーパーやティッシュペーパーを詰め合わせた「家庭紙詰合せセット」が贈呈されます。実用性が非常に高く、生活必需品としての節約効果もあるため、長期保有を後押しする要素として機能しています。
専門家が示す目標株価と「王子ホールディングス掲示板」での個人投資家のリアルな声
証券アナリスト各社が提示する王子製紙の目標株価は、直近の市場株価に対して10〜20%ほどのアプサイドを見込む設定が一般的です。アナリストの投資判断は「中立(ホールド)」から「やや強気(アウトパフォーム)」に分布しており、業績の底打ち感とバリュエーションの割安さを評価する一方、急激な利益拡大を予想する声は限定的です。
一方、Yahoo!ファイナンスなどの王子ホールディングス掲示板を覗くと、個人投資家のリアルな本音が交錯しています。
「配当と優待をもらいながら気長に放置する銘柄」「PBR是正策として大規模な自社株買いを実施してほしい」といった中長期保有派の前向きな意見がある反面、「他セクターが急騰するなかで資金効率が悪すぎる」「値動きが重くてデイトレやスイングトレードには向かない」といった不満の声も散見されます。市場全体のモメンタムに乗りにくいディフェンシブ・バリュー株としての性格が、掲示板の議論にも色濃く反映されています。
【投資判断】王子製紙の株価は今後どうなる?買い時を見極めるチェックポイント
今後の株価反発を見込む上で、投資家が注目すべき「買い時」のシグナルはどこにあるのでしょうか。鍵を握るのは、既存の紙パルプからの「事業構造改革」のスピードです。
同社は現在、脱プラスチックの流れを捉えた紙製パッケージ事業の拡大や、木質由来の新素材である「セルロースナノファイバー(CNF)」の実用化、さらには保有する広大な社有林を活用した森林認証ビジネス・再生可能エネルギー事業への転換を加速させています。これらの非製紙事業が利益の柱として数字に表れてくれば、市場の評価は一変する可能性があります。
王子製紙の買い時を判断する具体的なポイントは以下の3点です。
- PBR是正に向けた株主還元強化:東証の要請に応じた大規模な自社株買いや増配発表のタイミング。
- 原燃料コストの一服と価格転嫁の定着:交易条件が改善し、営業利益率が明確に反転する局面。
- 海外パッケージ事業の採算改善:海外子会社の統廃合や市況回復による収益の底上げ確認。
配当利回りが4%に近づく調整局面や、PBRが過去の最低水準まで売り込まれたタイミングは、中長期目線でのエントリー好機と捉えることができます。
【王子製紙の株価】に関するよくある質問(FAQ)
Q1:王子製紙(王子ホールディングス)の株価が急落した過去の原因は何ですか?
A1:主な原因は、世界的な原材料・チップ価格の高騰や石炭などのエネルギーコスト急上昇、そして急激な円安によるコスト増です。また、海外事業における減損損失の計上や、国内の印刷用紙需要の急激な落ち込みが決算で嫌気された局面でも株価が一時的に急落しました。
Q2:配当金はいつもらえる?権利確定月や利回りの目安は?
A2:配当の権利確定月は3月末日(期末配当)と9月末日(中間配当)の年2回です。実際の支払時期は中間配当が12月上旬、期末配当が6月下旬となります。利回りは株価水準により変動しますが、概ね3.5%〜4.0%前後が目安となっています。
Q3:初心者が今から王子製紙の株を買うのはあり?NISAでの活用法は?
A3:大きな値上がり益(キャピタルゲイン)を短期間で狙う銘柄ではありませんが、安定した配当収入(インカムゲイン)を目的に長期保有するディフェンシブ枠としては適しています。新NISAの成長投資枠を活用すれば、非課税で安定配当を受け取り続けるポートフォリオの土台として機能します。
まとめ:王子製紙の株価反発に向けた鍵と中長期的な投資視点
王子ホールディングスの株価は、業界の成熟化とコスト高に直面して割安な水準に放置されているものの、盤石な財務基盤と高い配当利回りが強力な下支えとなっています。
今後の株価が本格的な上昇トレンドを描くためには、脱プラスチック資材や環境事業へのシフトによる「新たな成長ストーリー」の具現化と、PBR是正に向けた積極的な資本政策が欠かせません。短期的な値動きに惑わされず、配当と優待を享受しながら、構造改革の進捗を見守る中長期スタンスが賢明なアプローチです。 (出典: 王子 製紙 株価(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
