厚生年金の受給額は平均いくら?手取りの落とし穴と早見表を徹底検証
物価高や社会保険料の上昇が家計を圧迫するなか、老後資金の要となる「公的年金の受給額」に対する視線はかつてないほど厳しさを増しています。毎年送られてくる「ねんきん定期便」の記載額を眺めながら、「同世代と比べて自分の見込み額は少ないのではないか」「本当にこの金額で老後を乗り切れるのか」と胸を痛める現役世代は少なくありません。
老後生活の設計を狂わせる最大の要因は、公表されている「平均値」の錯覚と、額面から容赦なく差し引かれる「手取り額の目減り」にあります。年金制度の現場で何が起きているのか、具体的なデータとシミュレーションを交えてその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の受給額平均は月額約14.5万円だが、男女差や加入歴による格差が激しく、中央値はさらに低い水準にある。
- 要点2:額面がそのまま振り込まれるわけではなく、税金や社会保険料の天引きによって実際の手取りは額面の約85〜90%まで減少する。
- 要点3:繰り下げ受給による最大84%の増額や在職老齢年金の減額ラインなど、働き方に応じた受給戦略を持たないと生涯で百万円単位の損失が生じる。
【平均値の罠】厚生年金受給額の男女別リアルと夫婦世帯の実態
厚生労働省が公表する最新の年金事業統計によると、厚生年金保険(第1号)受給権者の平均年金月額は約14万5,000円前後で推移しています。この数字を目にして「これくらい貰えるなら十分やっていける」と胸をなでおろすのは早計です。この平均値には、受給額を大きく引き上げている高所得層のデータが含まれており、実態を反映した中央値はこれよりも1万円から2万円ほど低いラインに位置しています。
より顕著なのが性別による格差です。男性の65歳以上厚生年金月額の平均が約16万4,000円であるのに対し、女性の平均は約10万5,000円にとどまります。女性の場合、出産や育児に伴うキャリアの中断、非正規雇用の期間が長いケースが多く、生涯の平均標準報酬額が男性より低調になりがちであることが数字に直接反映されています。
夫婦世帯に目を転じると、夫が平均的収入で40年勤務した会社員、妻が専業主婦という標準的なモデル世帯における年金受給額夫婦平均は、月額約22万円から23万円です。これは夫の厚生年金に加えて、夫婦2人分の老齢基礎年金(満額で月額約6万8,000円×2)を足し合わせた国民年金との合算額です。共働き世帯であれば夫婦合算で月額30万円近くに達することもありますが、現役時代の年収や加入状況によって世帯ごとの受給額には雲泥の差が生まれます。
「厚生年金満額いくらなのか」という疑問も頻繁に耳にしますが、制度上全加入者一律の上限額が定まっている国民年金とは異なり、厚生年金は現役時代の給与水準と加入月数に比例して青天井で増える仕組みです。標準報酬月額の上限(第32級:65万円)があるため物理的な上限は存在しますが、理論上の最高額を手にできるのは、上限枠いっぱいの高収入を40年以上にわたって維持し続けた極めて稀な層に限られます。
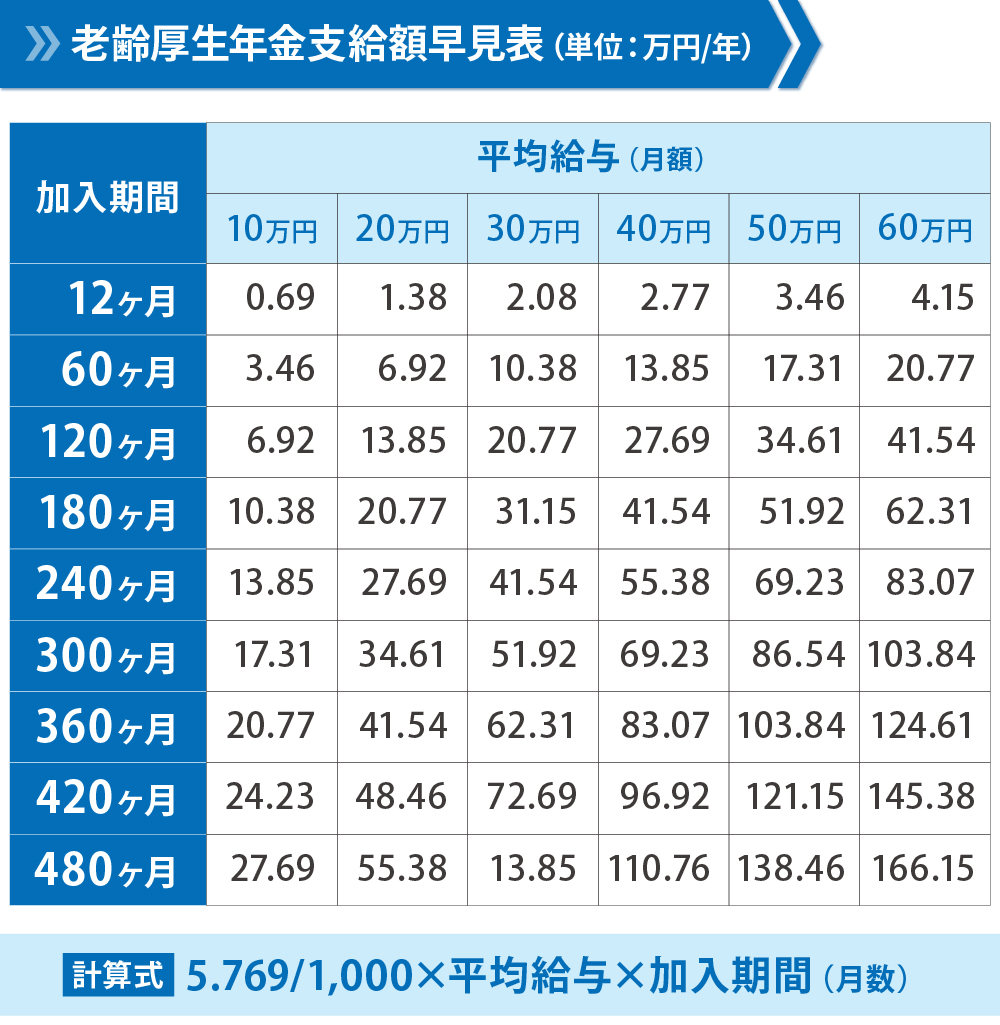
【年収・加入期間別】厚生年金受給額早見表と額面シミュレーション
自身の将来受け取れる年金額を知るには、現役時代の平均年収と加入期間(厚生年金に加入していた年数)を掛け合わせた客観的な試算が欠かせません。厚生年金の報酬比例部分は、大まかに「平均標準報酬額 × 5.481 / 1000 × 加入月数」という算式で算出されます。これに原則として老齢基礎年金が上乗せされます。
以下の比較表は、20歳から60歳までの期間をベースに、平均年収と加入期間ごとの受給目安額(老齢基礎年金満額を含む月額ベース)をまとめたものです。
| 平均年収(現役時代) | 厚生年金受給額の目安(月額換算) | 一般的な基準・相場(世帯合算・年間) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円(加入40年) | 約11.5万〜12.0万円 | 単身:年約140万円 片働き夫婦:年約220万円 | 基礎生活費を単身で賄うのも厳しい水準。住居費の抑制や私的年金の補填が必須。 |
| 年収500万円(加入40年) | 約15.0万〜15.5万円 | 単身:年約180万円 片働き夫婦:年約265万円 | 全国平均に近い標準帯。持ち家前提であれば質素な暮らしが成り立つ分岐点。 |
| 年収700万円(加入40年) | 約18.5万〜19.0万円 | 単身:年約225万円 片働き夫婦:年約310万円 | ゆとりある単身生活が可能。ただし現役時代の生活水準を引き下げられないと赤字に。 |
| 年収900万円(加入40年) | 約22.0万〜22.5万円 | 単身:年約265万円 片働き夫婦:年約350万円 | 上限に近い受給額。ただし現役時の高額納税・高支出癖を引きずると老後破綻の恐れ。 |
| 年収500万円(加入20年・中途自営等) | 約11.0万〜11.5万円 | 単身:年約135万円 片働き夫婦:年約215万円 | 加入期間が短いと年収が高くても受給額は伸び悩む。期間の長さこそが最大の武器。 |
早見表が示す通り、生涯平均年収が700万円を超えていたサラリーマンであっても、単身での受給額は月額20万円に届きません。年収500万円の会社員が20年で脱サラし自営業になった場合、その後の国民年金保険料を納めていたとしても、月額11万円台まで落ち込みます。受給額を決定づけるのは、直近の役職や年収ではなく、「全就業期間を通じた生涯年収の総量」であるという事実を認識する必要があります。
額面通りには受け取れない?厚生年金手取り計算の盲点と天引きの現実
老後計画において多くのシニアを失望させる最大のハードルが、厚生年金手取り計算における「天引き」の存在です。現役時代の給与明細と同様、年金支給日(偶数月の15日)に銀行口座に振り込まれる金額は、額面金額から公的控除が差し引かれた後の数字です。
年金から天引きされる項目は多岐にわたります。主な控除項目は次の4点です。
- 介護保険料:65歳以上になると原則として年金から特別徴収される。自治体ごとに基準額が異なる。
- 国民健康保険料(75歳以上は後期高齢者医療保険料):前年の所得に応じて算出され、医療費負担増に伴い年々負担割合が増加傾向。
- 住民税:公的年金等控除を差し引いた後の課税所得に対して課税。
- 所得税および復興特別所得税:各種控除後の金額に対して源泉徴収。
具体的に、額面月額18万円(年額216万円)を受け取れる人の手取りを試算してみましょう。居住地の自治体や配偶者の有無によって変動しますが、社会保険料(国民健康保険料・介護保険料)で月額約1万5,000円〜2万円、税金(住民税・所得税)で月額約5,000円〜1万円が差し引かれます。結果として、実際の手取り額は月額約15万2,000円〜15万8,000円程度まで目減りします。
手取り割合の目安は「額面の約85%〜90%」です。年金額面が月額25万円を超えるような高額受給者の場合、累進課税や社会保険料の上限引き上げの影響を受け、手取り率が80%前後まで落ち込むことも珍しくありません。「ねんきん定期便に月20万円と書いてあったから、20万円使える」と思い込んで生活設計を立てていると、最初の年金振込日に手取りの少なさに頭を抱える事態に陥ります。
【実態検証】ねんきん定期便の見方と現場に寄せられる切実な相談
ファイナンシャルプランナー(FP)や自治体の年金相談窓口には、日々多くの相談者が訪れます。その中で目立つのが、「ねんきん定期便見方の勘違い」に起因するパニックです。
ねんきん定期便のレイアウトは、年齢によって決定的な違いがあります。
- 50歳未満の定期便:「これまでの加入実績に応じた年金額」のみが記載。将来の予測値ではなく、現時点で退職した場合の金額のため、30代の会社員が見ると「年額数十万円」といった非常に小さな額が書かれており過度な不安を煽る。
- 50歳以上の定期便:「現在の加入条件が60歳まで継続したと仮定した見込み額」が記載。実際の受給額に近い数字だが、あくまで「年収が落ちない」前提の数値。
相談現場で頻発しているのが、60歳前後の役職定年や定年再雇用によって給与が大幅にダウンしたシニアからの訴えです。「50歳代のねんきん定期便に記載されていた見込み額を信じて住宅ローンの返済やリフォームを計画していたのに、定年後に給与が下がったことで最終的な厚生年金受給額が見込みより月額2万円以上も減ってしまった」というケースが頻発しています。
さらに、最低限クリアすべき厚生年金受給要件と加入期間を巡る相談も根強く存在します。老齢年金を受け取るためには、国民年金の保険料免除期間等を含めて最低10年(120ヶ月)の受給資格期間を満たさなければなりません。厚生年金自体の加入期間は1ヶ月でもあれば老齢厚生年金の受給権利自体は発生しますが、受給資格期間が合算で10年に満たない場合は、1円たりとも年金は支給されません。フリーランス期間が長かった層や、未納期間を放置していた層が60代になって慌てて窓口に駆け込む光景は今も日常茶飯事です。
働き続けると減額?在職老齢年金支給停止理由と2026年最新年金制度改正の潮流
「年金をもらいながら働くと損をする」という言説が広まる主因となっているのが、在職老齢年金制度です。この仕組みによって年金が減額または全額カットされることを恐れ、あえて就労時間や給与を抑えるシニアが労働市場で大量に発生してきました。
現行の在職老齢年金支給停止理由はシンプルです。毎月の年金支給額(基本月額)と、賞与を含めた月々の給料(総報酬月額相当額)の合算が「支給停止調整額」の基準を超えた場合、超過分の半分に相当する厚生年金が容赦なくカットされます。
これまで支給停止調整額は50万円(2024年度実績)に設定されていましたが、シニア就労を阻害する「就労の壁」として強い批判を浴びてきました。現在進行形で議論が進む2026年最新年金制度改正の枠組みでは、この基準額を62万円まで大幅に引き上げる、あるいは制度そのものを将来的に撤廃する方向性が示されています。深刻な人手不足にあえぐ日本社会において、意欲あるシニア層の労働意欲を削ぐ制度の不合理さが限界に達した結果といえます。
注意すべきは、在職老齢年金によって支給停止された分の厚生年金は、将来にわたって一切戻ってこない掛け捨てになるという点です。さらに後述する「繰り下げ受給」を検討している場合、在職老齢年金で支給停止されている部分については繰り下げの増額率が適用されないという二重のペナルティが存在します。制度の緩和が進みつつあるとはいえ、自分がどのラインを超えると減額対象になるのかを把握せずに高給で働き続けることは、依然として大きな手取りロスを招くリスクを孕んでいます。
驚異の最大84%増!年金繰り下げ受給シミュレーションと後悔しない損得勘定
老後資産の枯渇を防ぐ最強の公的手段として脚光を浴びているのが、年金の「繰り下げ受給」です。原則65歳からの受給開始を66歳以降、最長75歳まで遅らせることで、受け取れる年金額を永続的に増やせる制度です。
増額率は1ヶ月遅らせるごとに「+0.7%」です。年間で8.4%の増利回りに匹敵し、現在の超低金利環境下ではいかなる金融商品も太刀打ちできない確定リターンといえます。
- 70歳まで繰り下げた場合:0.7% × 60ヶ月 = +42%増額
- 75歳まで繰り下げた場合:0.7% × 120ヶ月 = +84%増額
仮に65歳時点での受給見込み額が月額15万円だった場合、70歳受給開始で月額21万3,000円、75歳受給開始なら月額27万6,000円へと膨らみます。物価スライドに対応する公的年金がこれだけ上乗せされる効果は絶大です。
ここで行うべきは、現実的な年金繰り下げ受給シミュレーションに基づく「損益分岐点」の検証です。早くもらい始める場合と、遅くもらって増額される場合の生涯累計受給額が逆転する年齢は、統計的におおむね以下のポイントに収束します。
- 70歳繰り下げの損益分岐点:受給開始から約11年11ヶ月後、すなわち81歳11ヶ月を超えると65歳受給開始の累計額を上回る。
- 75歳繰り下げの損益分岐点:受給開始から約11年11ヶ月後、すなわち86歳11ヶ月を超えると生涯受給額でプラスになる。
日本人の平均寿命(男性約81歳、女性約87歳)を照らし合わせると、男性にとって75歳繰り下げは「平均寿命を超えて生きなければ元が取れない」というギャンブル性の高い選択肢になります。一方で女性であれば、70歳繰り下げはもちろんのこと、75歳まで繰り下げても損益分岐点を突破して恩恵を享受できる確率が十分にあります。
さらに見落とされがちな落とし穴が「加給年金」の消滅リスクです。厚生年金に20年以上加入している人が65歳に達した際、生計を維持している65歳未満の配偶者がいれば、年額約40万円の加給年金(年金の家族手当)が上乗せされます。しかし、本人が厚生年金を繰り下げている間は、加給年金を受け取ることができません。繰り下げても加給年金自体は1円も増額されないため、年の差夫婦の場合、繰り下げによって数十万から数百万円の加給年金を丸ごとドブに捨てる結果になりかねないのです。
【プロの結論】繰り下げを選ぶべき人・65歳受給開始にとどめるべき人
年金の受け取り戦略において、万人に当てはまる単一の正解は存在しません。各々の健康状態、資産状況、家族構成によって選択すべき道は明確に分かれます。
繰り下げ受給を積極的に選ぶべき人の条件
- 65歳以降も十分な就労収入や事業収入がある人:日々の生活費を給与で賄えるなら、年金に手を付けず繰り下げて生涯受給額のベースを引き上げるのが最も合理的です。
- 健康に自信があり、長寿家系の血筋を引く女性:統計上長生きする確率が高い層は、損益分岐点である82歳〜87歳を楽に超えて手厚い終身年金を受け取れます。
- 十分な退職金や金融資産(預貯金)を手元に残している人:65歳から70歳までの生活費をキャッシュの取り崩しで凌げる体力がある場合、長生きリスクへの最強の保険になります。
65歳受給開始(または繰り上げ)にとどめるべき人の条件
- 持病や健康不安を抱えている人:損益分岐点に達する前に死亡してしまった場合、遺族年金の受給額は繰り下げ増額前の水準で再計算されるため、増額効果はほぼ消滅します。
- 年下の扶養配偶者がおり、加給年金の受給権利が大きい人:加給年金を受け取りながら65歳で受給を開始し、浮いた生活資金を手元に残す方が世帯全体のキャッシュフローは安定します。
- 65歳時点で手元の現預金が極めて薄い人:増額に目が眩んで生活苦に陥り、高金利のシニア向けローンやリバースモーゲージに手を出す本末転倒な事態は避けなければなりません。
【厚生 年金 受給 額】に関するよくある質問(FAQ)
Q1:自分が将来もらえる厚生年金受給額が、全国の平均額より少ない場合はどうすればいいですか?
A1:まず直近の「ねんきん定期便」で加入月数と未納期間がないかを確認してください。受給額が平均を下回る主な原因は、加入期間の短さか現役時代の報酬額にあります。60歳以降も厚生年金に加入して働く(最長70歳まで加入可能)ことで受給額を底上げできるほか、国民年金の任意加入制度やiDeCo(個人型確定拠出年金)の活用によって、老後キャッシュフローを自力で補填する手段を講じるのが賢明です。
Q2:年金繰り下げ受給の手続きは、65歳になったときに申請しなければいけませんか?
A2:事前の申請は不要です。65歳到達時に日本年金機構から送られてくる「年金請求書」を提出せず、そのまま手元に保管しておくだけで自動的に待機状態(繰り下げ状態)になります。その後、受給を開始したくなったタイミング(66歳以降75歳までの間)で年金事務所に出向き、請求手続きを行えばその時点の増額率が一生涯適用されます。
Q3:年金受給額から引かれる税金や健康保険料を安く抑える裏技はありますか?
A3:完全にゼロにすることは不可能ですが、控除を余さず申告することで軽減は可能です。配偶者控除の適用はもちろん、配偶者や家族の生計を一にしている場合は社会保険料控除を活用できます。また、年間10万円(所得に応じてそれ以下)を超えた医療費がある場合は確定申告で「医療費控除」を申請することで、翌年度の住民税と国民健康保険料を引き下げることが可能です。
まとめ:今後の動向と失敗しないための判断基準
厚生年金の受給額を巡る環境は、少子高齢化と社会保障費の膨張を背景に、一段とシビアな局面へと突入しています。マクロ経済スライドによる実質的な給付水準の緩やかな抑制は続いており、額面上の金額が微増したとしても、物価上昇や社会保険料の引き上げに追いつかず、実質的な購買力は低下しやすい構造が続いています。
これからの時代を生き抜くために必要なのは、「平均受給額」という根拠のない数字に一喜一憂することではなく、自らの就労実績に基づく正確な「手取り額」を把握することです。手取りベースの可処分所得を算出し、退職金や私的年金とのバランスを見極めたうえで、繰り下げ受給やシニア就労を戦略的に組み合わせる必要があります。制度のルールを正しく理解し、受動的な受給者から戦略的な選択者へと回帰することが、安心できる老後を手繰り寄せる唯一の処方箋です。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
