宗教法人はなぜ非課税?税金ずるい説の真相と優遇のからくりを徹底解説
ネット上の掲示板やSNSを開くと、決まって定期的に炎上するテーマがあります。「なぜ宗教法人だけ税金を払わなくていいのか」「高級外車を乗り回す住職がいるのに無税なのはずるい」といった、宗教法人の優遇税制に対する激しい憤りです。世間一般では「宗教=税金ゼロ=坊主丸儲け」という図式が信じ切られている側面が否めません。
しかし、税法と宗教法人法の実態を精査すると、「宗教法人は何をしても一切課税されない」という言説は明らかな誤解です。2026年現在、過疎化に伴う寺院の消滅問題や、一部の悪質団体による租税回避スキームへの監視が強まるなか、税務当局のメスはかつてない厳しさで現場に向けられています。宗教法人が非課税とされる法的な根拠、一般企業との明確な境界線、そして「ずるい」と指弾される構造的な優遇のからくりについて、国税庁の一次指針と現場取材をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「法人そのもの」ではなく、お布施や祈祷料など「本来の宗教活動から生じた所得」に厳格に限定されている。
- 要点2:駐車場や不動産賃貸などの収益事業には法人税(軽減税率15〜19%)が課税され、住職個人の役員報酬には一般人と同じく所得税・住民税が課される。
- 要点3:固定資産税の非課税適用や「みなし寄付金」を活用した節税策に対し、2026年現在は自治体や税務署の監査・見直し議論が本格化している。
【なぜ非課税なのか】「ずるい」と批判される宗教法人の税金優遇と決定的な理由
「宗教法人税金ずるい」と市民が不満を抱く背景には、給与から容赦なく天引きされる所得税や重い消費税、企業の利益に重くのしかかる法人税と対比した際の「不公平感」が存在します。しかし、宗教法人の特定収入が非課税とされている背景には、日本国憲法と税制の骨格に関わる根深い法的根拠があります。
最大の根拠は、日本国憲法第20条が保障する「信教の自由」と「政教分離の原則」です。もし国家が宗教活動の根幹である祈祷や教義の流布に対して包括的な課税権を行使すれば、「税務調査を通じて特定の宗教活動を圧迫する」「国家が宗教団体の教義や活動内容に優劣をつけて財政誘導する」といった危険が生じます。信教の独立を守るため、国家権力が宗教活動そのものの対価に課税して介入することを防ぐ防波堤として、宗教法人法および法人税法上の非課税措置が設計されました。
さらに見落とされがちなのが、お布施課税されない理由における本質的な取引の性質です。お布施や賽銭、祈祷料は、法要という役務(サービス)に対する「対価」ではなく、宗教的な信仰に基づき信徒が自発的に差し出す「喜捨・寄付・贈与」と法的に位置づけられています。株式会社が顧客から得る売上とは性質が根本から異なり、剰余金(利益)を構成員や株主に配当して山分けすることも宗教法人法により固く禁じられています。宗教法人の財産はあくまで「社会的な公益財産」として拘束される前提があるからこそ、法人税の網から外されているのです。
【課税判定の完全比較】お布施・お守り・駐車場経営の境界線と税率データ
宗教法人に関する最大の誤解は、「宗教法人という組織であれば、どんな事業で儲けても無税になる」という思い込みです。国税庁宗教法人課税の基準において、宗教法人の活動は「本来の宗教活動」と「収益事業」に二分され、後者には厳格に税金が課されます。
法人税法施行令第5条に規定された「34業種の収益事業」(物品販売業、不動産貸付業、駐車場業、旅館業など)に該当する場合、宗教法人であっても法人税の納税義務が発生します。普通法人の基本税率(23.2%)と比較すると、宗教法人を含む公益法人等には法人税軽減税率(年800万円以下の所得には15%、800万円を超える所得には19%)が適用される優遇はあるものの、「完全に無税」ではありません。
| 事業・収入の項目 | 詳細・数値データ | 税法上の課税区分 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| お布施・戒名料・賽銭 | 対価性のない寄付金扱い | 非課税(法人税・消費税ともに対象外) | 宗教法人の根幹収入。領収書の発行時も印紙税は非課税となる。 |
| お守り・お札の頒布 | 喜捨金の性格が強い物品 | 原則非課税 | 売価が仕入・製造原価に比べて著しく高額でない一般品(絵葉書・キーホルダー等)は物品販売業として課税判定される。 |
| 境内外の駐車場経営 | 収益事業34業種の「駐車場業」 | 課税対象(法人税15〜19%) | 月極駐車場やコインパーキングは課税。参拝者専用の無料駐車場のみ非課税が維持される。 |
| 賃貸マンション・ビル経営 | 収益事業34業種の「不動産貸付業」 | 課税対象(法人税15〜19%) | 寺院所有地をデベロッパーに貸し出してビルを建てるケースが増加。賃料収入は例外なく課税。 |
| 住職・神職への給与 | 法人から個人への役員報酬 | 課税対象(個人所得税・住民税) | 法人は源泉徴収義務を負う。住職個人は一般のサラリーマンと同様に課税される。 |
| 境内地・本堂の不動産 | 地方税法第348条の規定 | 固定資産税非課税 | 宗教本来の用に供する部分のみ。居住用の庫裏(住居スペース)は課税されるのが原則。 |
このように、収益事業課税対象となる経済活動に対しては、宗教法人であっても明確に税金が課されています。物品販売においても、宗教的儀礼と不可分なお札やお守りは非課税ですが、一般の文房具や土産物、飲食の提供などは一般企業と全く同じ土俵で課税判断が下されるのが通則です。
【からくりの真相】「坊主丸儲け」は本当か?みなし寄付金制度と住職の給与事情
世間で語り継がれる「坊主丸儲け真相」の核心はどこにあるのでしょうか。その鍵を握るのが、宗教法人にのみ許された宗教法人優遇税制からくりと、公私の境界線の曖昧さにあります。
世間が「ずるい」と叫ぶ最大の税制構造が、法人税法に組み込まれた「みなし寄付金制度」です。宗教法人が駐車場や賃貸マンションなどの収益事業でどれだけ大きな利益を上げても、その利益の中から「宗教本来の活動(本堂の修繕や宗教行事)」にお金を繰り入れた場合、その金額を「寄付金」とみなして損金(経費)に算入できる特例が認められています。
公益法人等の場合、収益事業から生じた所得の最大20%(または年間200万円のいずれか大きい額)までをみなし寄付金として所得から控除できます。つまり、本来課税されるべき収益事業の利益を、合法的に圧縮して支払う法人税を低く抑えることが可能です。一般の営利企業には存在しないこの仕組みこそが、「宗教法人は税制面で異常に優遇されている」と批判される最大の理論的根拠となっています。
一方、住職個人の生活実態には大きな乖離があります。宗教法人の口座にある資金は、法人の財産であって住職個人の財布ではありません。住職が寺の金で私的な買い物を行えば、税務調査で「役員賞与」と認定され、重加算税や追徴課税の対象になります。寺院から住職へ支払われる給与(役員報酬)からは、一般の会社員と同様に所得税と住民税が源泉徴収されています。外車を乗り回している住職がいるとすれば、それは法人が節税で買った社用車を私的利用している脱税まがいのケースか、適正に課税された後の個人の役員報酬から支払っているかのいずれかであり、制度上「住職個人の生活費が無税」というわけではありません。

【実態検証】寺院格差のリアルと現場目線で見えた「8割が赤字」という現実
世間がイメージする「潤沢なお布施に囲まれた裕福な寺院」は、京都や奈良の著名な観光寺院や、都市部の一握りの大規模法人に過ぎません。現場の宗教界の実態は、そうした華やかなイメージとは完全にかけ離れています。
文化庁の「宗教年鑑」などの調査データや宗教界の内部統計によると、全国に約7万7,000存在する寺院のうち、過半数は年間収入が300万円未満にとどまります。地方の過疎地では、檀家が激減して年間の法要が数件しかなく、寺院単体での維持管理すら不可能な「赤字寺院」が全体の7割から8割を占めると指摘されています。
現場で生きる住職の手記や業界の生の声を取材すると、切実な実情が浮かび上がってきます。
「平日はサラリーマンや公立学校の教員、清掃員として働き、その給料を寺の修繕費に持ち出しで補填して、土日だけ法要を行っている住職が地方では大半です。『坊主丸儲け』などと言われると、あまりの格差に乾いた笑いしか出ません。屋根の雨漏りを直すのに数百万円かかるのに、年間の維持費すら檀家の会費だけでは賄えないのが現実です」(地方寺院の40代住職)
ネット上の知恵袋やSNSでは、「お寺は全部儲かっているのだから一律で法人税を課せ」という乱暴な論調が目立ちます。しかし、現実の制度が仮にすべての宗教活動収入に法人税を課す構造にシフトした場合、都市部の大規模法人よりも先に、地域の歴史的建造物やコミュニティを細々と支えている無数の地方寺院が一斉に破綻・消滅するという過酷な現実が横たわっています。
【2026年最新動向】宗教法人の課税見直し議論と固定資産税のチェック厳格化
過疎寺院の苦境がある一方で、宗教法人の特権を悪用した脱税事件や不透明な資金洗浄(マネーロンダリング)が後を絶たないことから、宗教法人課税見直し議論は2026年に入り一段と加速しています。
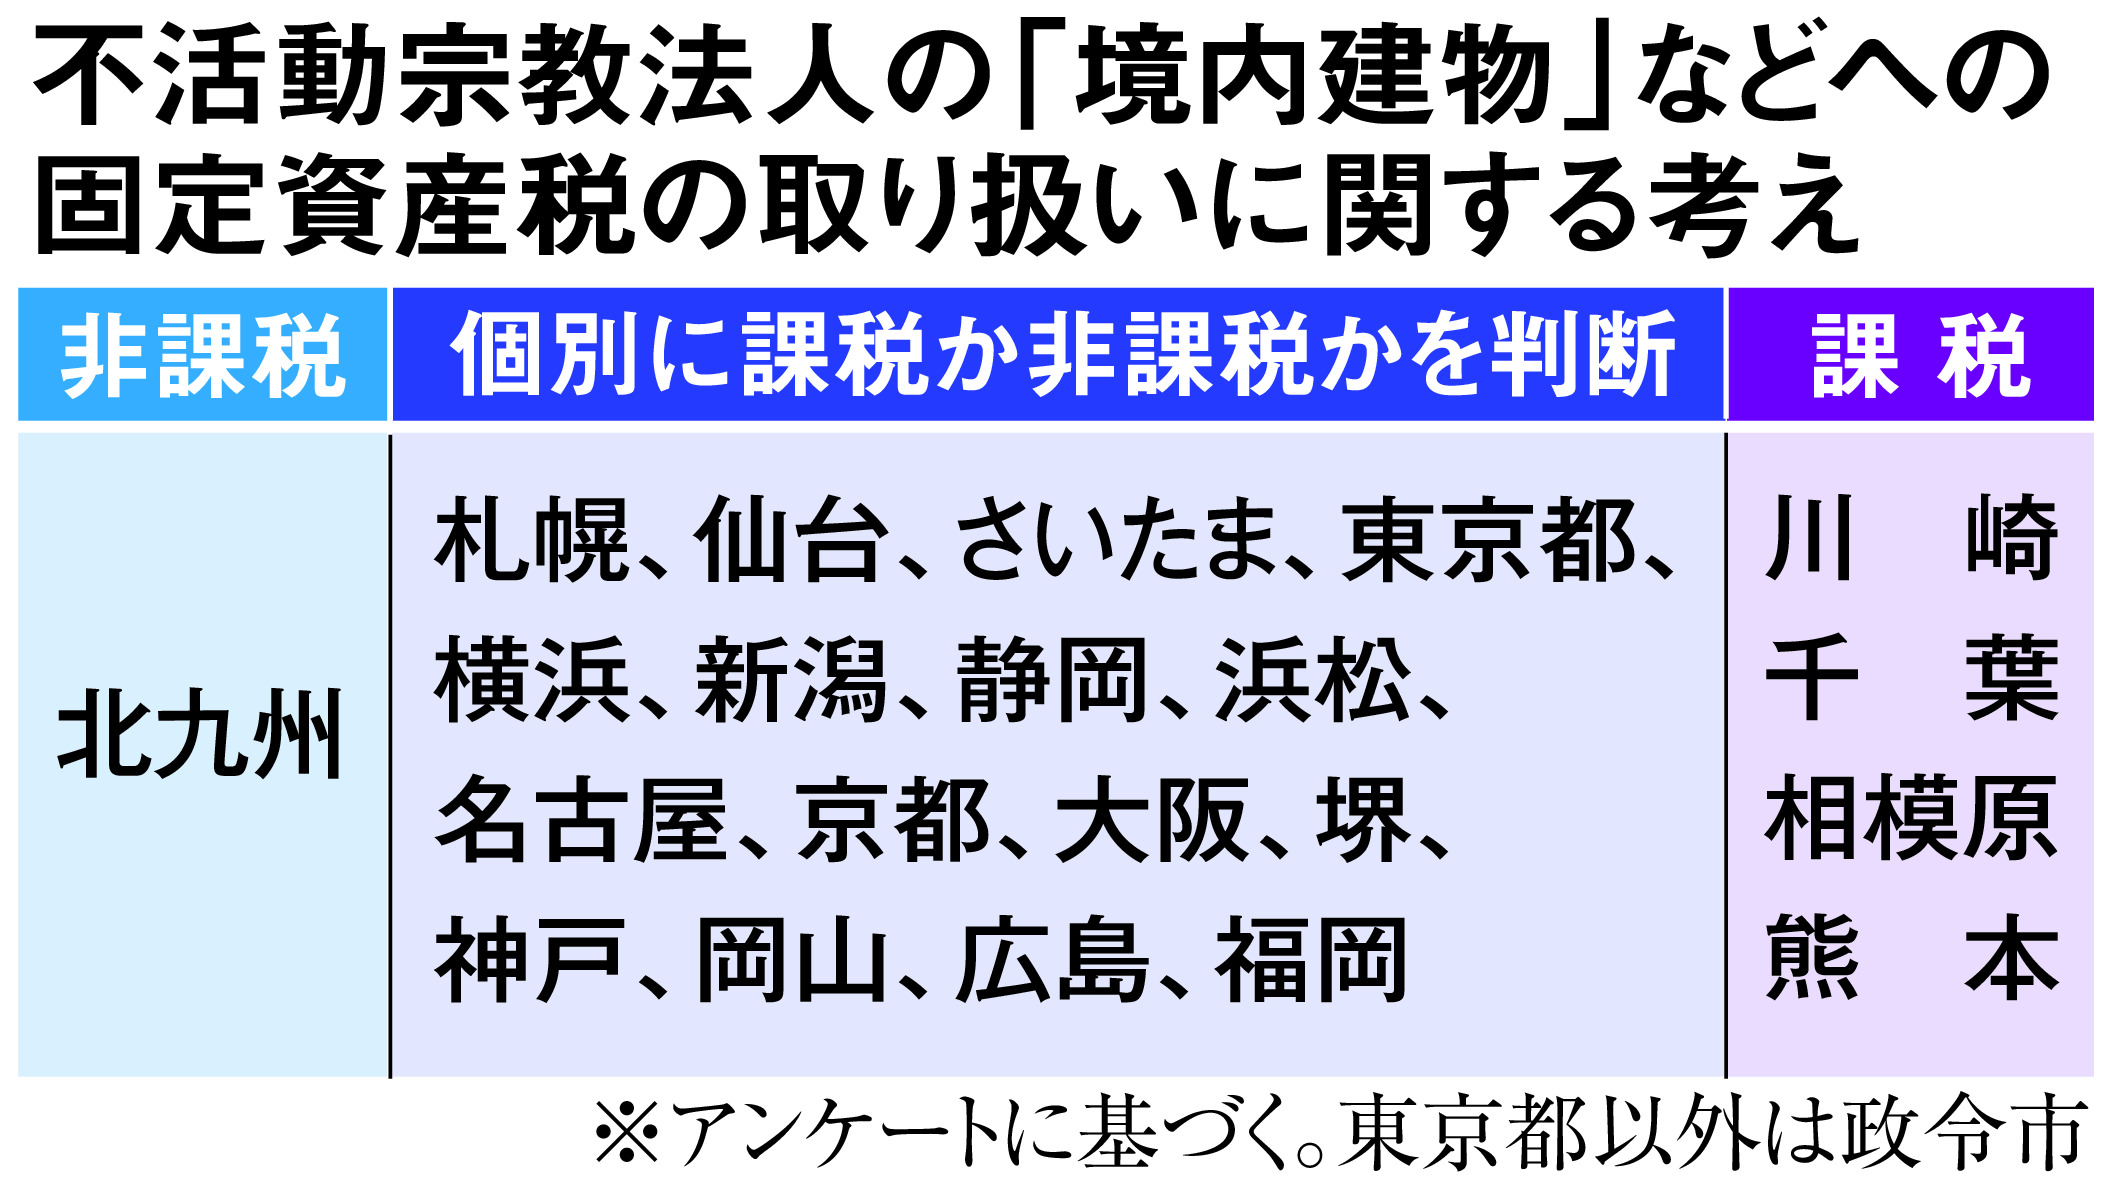
特に焦点が当たっているのが、地方税法に基づく固定資産税非課税の運用です。法律上、固定資産税が免除されるのは「宗教の用に供する境内地および境内建物」に限定されます。しかし長年にわたり、住職の私的な居住スペースである「庫裏(くり)」や、敷地内の空きスペースを私用駐車場として使っている部分まで、自治体が曖昧に全額非課税として処理してきた慣例がありました。
現在、財政難に苦しむ各自治体の資産税課は、航空写真や現地立ち入り調査を駆使し、居住スペースと礼拝スペースの「面積按分課税」を徹底しています。本堂以外の部分に対して数十年ぶりに固定資産税が課税され、寺院側と自治体との間で係争に発展する事例が全国で頻発しています。
さらに、後継者不足に悩む休眠状態の宗教法人をブローカーが数千万円で買い取り、ラブホテルや風俗店、霊園ビジネスに偽装して税制優遇を不正利用する「宗教法人の売買ビジネス」に対し、国税庁と文化庁が合同で調査を強化。税務調査において宗教法人法第81条に基づく解散命令請求を視野に入れたメスが入るなど、不健全な優遇措置の抜け道は確実に塞がれつつあります。
【プロの結論】信教の自由と公平負担のジレンマ|制度の歪みを見極める視点
社会学的な観点から見ると、宗教法人の非課税問題は単なる税金計算の話ではなく、「国家と精神活動の距離感」、そして「少子高齢化社会における公的負担の公平性」という重いテーマを突きつけています。
かつて地域社会において、寺社仏閣は住民の精神的支柱であり、冠婚葬祭だけでなく福祉や戸籍管理、相互扶助を担う「社会インフラ」でした。インフラとしての公共性があったからこそ、地域全体でその存在を税制面から支えることに誰も疑義を抱きませんでした。しかし世俗化が進み、地縁や檀家制度が崩壊した現代において、宗教は個人の私的な信条・趣味嗜好の領域へと後退しました。その結果、社会は宗教法人を「一般企業や個人の負担を免れる特権階級」として捉えるようになり、感情的な「ずるい」という批判が爆発する構造が生まれています。
この状況を踏まえ、宗教法人の設立や事業運営、あるいは寺院の承継を検討している立場にある人に対して、明確な判断基準を提示します。
【制度の活用に向いている・正当な運営ができるケース】
明確な信仰心と伝統的な活動基盤を持ち、信徒からの自発的な寄付とお布施を原資として、歴史的建造物の維持や地域社会への精神的奉仕を第一義とする団体です。会計を宗教活動と収益事業で完全に分離し、住職の個人資産と法人の財産を税理士の厳格な指導のもとで切り離して情報開示できる組織であれば、税制優遇は本来の公益性を発揮する正当な盾となります。
【絶対に避けるべき・破綻するリスクが高いケース】
「宗教法人を買収して不動産投資や物販をやれば無税でボロ儲けできる」という安易な節税スキームを信じている個人や企業です。国税庁のAI分析と重点調査体制が確立された現在、実態のない宗教活動による租税回避は瞬時に見破られ、重加算税や法人格の剥奪という破滅的な結末を迎えます。法人の乗っ取りや脱税目的の宗教法人利用は、最早通用しない極めて危険な行為です。
【宗教 法人 非課税】に関するよくある質問(FAQ)
Q1:お寺の住職は確定申告をしていないのですか?
A1:いいえ、住職個人も一般人と同じように納税しています。宗教法人から支払われる給与(役員報酬)に対しては、毎月の給与から所得税や復興特別所得税が源泉徴収されており、他の収入がある場合や年末調整で控除しきれない控除がある場合は、当然ながら確定申告を行う義務があります。無税なのはあくまで法人本体の宗教活動収入です。
Q2:お墓や納骨堂の購入に消費税がかからないのはなぜですか?
A2:墓地の売買は実際には「土地を買う」のではなく、その土地を永久に使用する権利である「永代使用料」の支払いとなります。日本の消費税法において「土地の譲渡および貸付け」は非課税取引と定められているため、消費税が課されません。ただし、墓石の購入費用や建立工事費用は一般の物品・サービス取引に当たるため、通常通り10%の消費税が課税されます。
Q3:後継者がいなくなって廃寺になった場合、その非課税の財産はどうなりますか?
A3:宗教法人が解散した場合、その残余財産は住職や親族が自由に相続・着服することはできません。宗教法人法の規定により、財産は包括宗教団体(各宗派の本山など)や他の宗教法人、または国や地方自治体など公益目的の団体に帰属・寄附されることになります。個人の私財として自由に山分けできない点も、非課税が認められている法的な理由の一つです。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の非課税制度は、決して「特定の誰かを金持ちにするための抜け穴」として作られたものではありません。憲法が定める信教の自由を国家権力の介入から守り、営利を目的としない公益的な精神活動を後世へ継承するために用意された極めて慎重な法制度です。
一方で、世間の「ずるい」という視線は、制度を悪用して不当に私腹を肥やす一部の不健全な団体や、公私の境界を曖昧にしたまま不透明な会計を続ける宗教者に対する正当な警鐘でもあります。収益事業に対する法人税の適正申告、みなし寄付金の適正利用、そして固定資産税における居住部分の切り分けなど、税務の現場では厳格なコンプライアンスが求められる時代に入りました。
「宗教だからすべて無税」「宗教法人を使えば税金を払わずに済む」といった表面的なネットの俗説に惑わされることなく、法が定めた本来の趣旨と厳格な境界線を正しく理解することが、偏見のない社会的な議論を深めるための第一歩となります。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
