審査が緩いカードローンは実在する?誰でも通る噂の真相と成約率の罠
急な出費や生活費の補填に迫られた際、ネット上で「審査が緩いカードローン」や「誰でも即日融資」といったフレーズを目にして心惹かれた経験を持つ人は少なくないはずです。物価高や生活コストの上昇が家計を圧迫する2026年現在、融資を求める個人の切迫感に付け込むような甘い言葉がSNSや掲示板に溢れかえっています。
しかし、貸金業法や金融庁の監督指針が厳格に運用されている日本の正規金融市場において、法を遵守している業者が「審査を緩くする」ことは構造上あり得ません。本稿では、大手金融機関への徹底取材と最新の公開データを基に、「審査が甘い」という噂のカラクリや各社の成約率、そして確実に資金を調達するための現実的な選択肢を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「誰でも借りられる極甘審査」を公言する業者は100%闇金であり、正規業者は法律で誇大広告が固く禁じられている。
- 要点2:審査の通りやすさを測る基準は「成約率」と「スコアリング方式の違い」にあり、消費者金融と銀行で明確な難易度差が存在する。
- 要点3:信用情報や総量規制に不安がある場合でも、中小消費者金融の独自審査や配偶者貸付など合法的かつ現実的な打開策がある。
「誰でも通る」「極甘審査」の真相|審査甘い極甘噂の危険性と法の壁
ネット検索で見かける「審査が甘い」「ブラックでも100%融資」といった文言は、結論から言えば明白な嘘です。日本の正規金融機関において、無審査や極端に審査が緩いカードローンは絶対に実在しません。
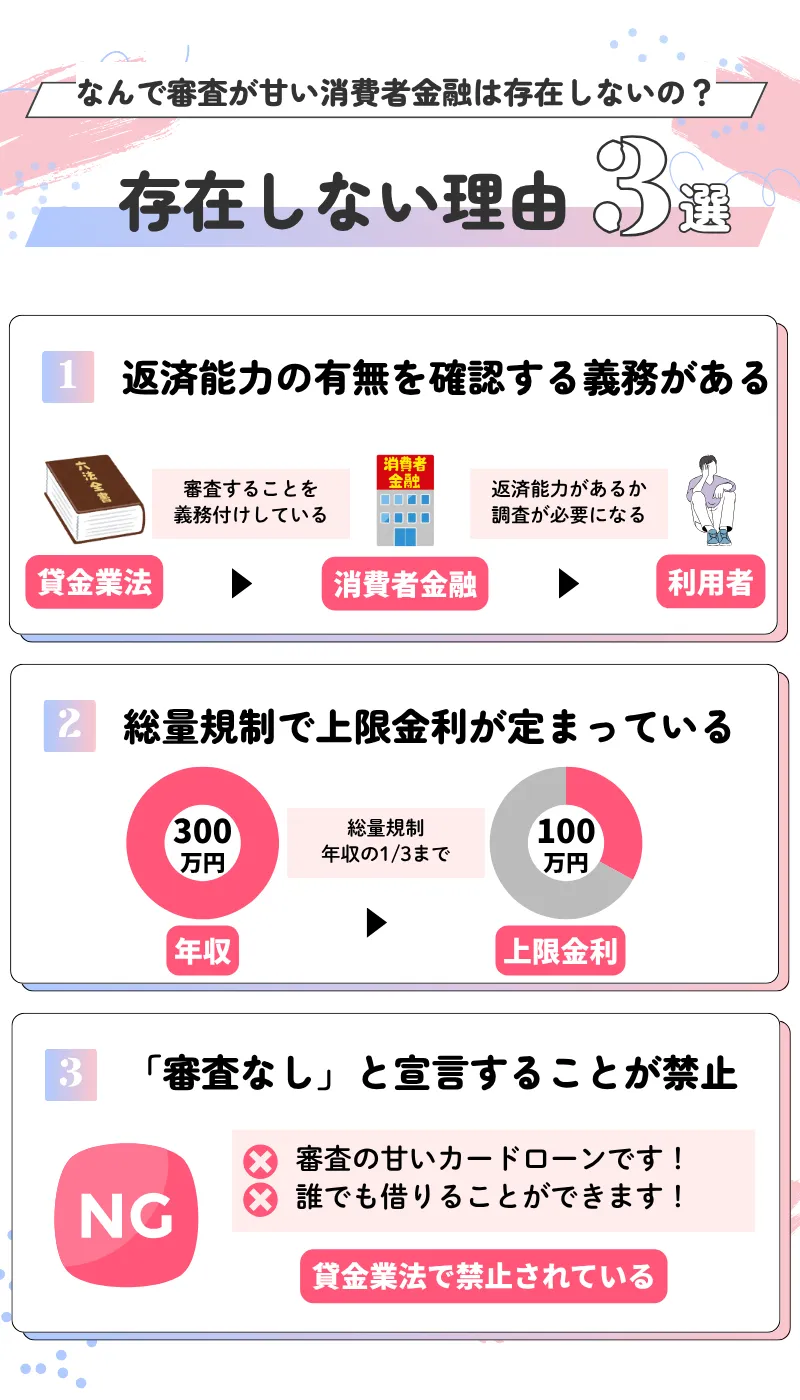
貸金業法第16条では、借入意欲を過度にそそるような誇大広告が厳格に禁止されています。「誰でも歓迎」「審査激甘」といった表現を使って集客を行う行為自体が違法であり、そうした言葉を掲げる業者はほぼ間違いなく闇金(違法金融業者)や個人間融資を装う詐欺グループです。違法業者に手を出せば、法外な高金利の請求や過酷な取り立て、個人情報の転売といった深刻な被害に直面します。
正規の貸金業者は、返済能力を超える貸付を防ぐために厳格な審査を実施することが法律で義務付けられています。「緩い場所を探す」のではなく、「自らの属性に合った適切な借入先を選ぶ」視点を持つことが安全な資金調達の鉄則です。
審査難易度を比較検証|消費者金融の審査基準と銀行カードローンの壁
融資の受けやすさを考える上で不可欠なのが、消費者金融と銀行カードローンの構造的な違いを把握することです。審査のハードルには明確な格差が存在します。
消費者金融の審査基準は、独自の自動スコアリングシステムを中心に構成されています。年収、勤務形態、勤続年数、過去の支払い実績などを数値化し、自社の貸付基準を満たすかを瞬時に判断します。融資スピードを重視する傾向があり、最短20分〜30分程度での融資を強みとする企業も珍しくありません。
一方で、銀行カードローン審査難易度は消費者金融よりも数段高く設定されています。その理由は二重構造の審査にあります。銀行独自の審査に加え、提携する保証会社(大手消費者金融や信販会社)の審査を両方通過しなければなりません。さらに、2018年以降は過剰融資防止のため、警察庁のデータベースへの照会が義務付けられており、即日融資に対応できない点も大きな特徴です。低金利である反面、属性に対する要求水準は極めてシビアであると捉えておく必要があります。
大手消費者金融のカードローン成約率比較と「即日融資のおすすめ」選び
「審査が緩い」という主観的な言葉に惑わされないための客観的な指標が、大手各社が月次で開示している「成約率(新規貸付率)」です。申込者のうち、実際に契約に至った割合を示すこの数値を見れば、各社の現実的な通過ラインが見えてきます。
大手消費者金融(アコム、プロミス、アイフルなど)のカードローン成約率比較を見ると、各社とも概ね35%〜42%程度で推移しています。裏を返せば、申し込んだ人の約6割は審査に落ちている計算です。この数字は大手各社で大きく乖離しておらず、「特定の1社だけが極端に通りやすい」という事実は存在しません。
その中で即日融資のおすすめを選ぶ基準となるのは、成約率のわずかな差よりも「審査の早さ」と「利便性」です。現在の大手消費者金融はWeb完結申込に特化しており、スマートフォンひとつで契約から振込まで完了します。初回利用時の無利息期間(30日間など)を上手に活用すれば、銀行よりも一時的な金利負担を抑えられるケースも多いため、急ぎの資金需要であれば大手消費者金融を最優先に検討するのが合理的です。
中小消費者金融の独自審査と「ブラックリストの借入真相」
「大手の成約率が約4割なら、信用情報に傷がある人はどこからも借りられないのか」という疑問が湧きます。ここで浮上するのが、フクホーやセントラル、アローといった「中小消費者金融(街金)」の存在です。
中小の強みは、大手のような画一的な機械スコアリングではなく、担当者が申込者個人の事情を直接ヒアリングする中小消費者金融の独自審査にあります。過去にトラブルがあっても、「現在は安定した収入があり、返済意思が明確である」と判断されれば、柔軟に融資を実行する姿勢を持っています。
ただし、いわゆる「ブラックリストの借入真相」には誤解も多く見られます。指定信用情報機関に延滞や債務整理の履歴が残っている状態(異動情報あり)でも、過去の傷であれば中小で審査に通る余地は残されています。しかし、現在進行形で他社の返済を長期延滞している最中であれば、中小であっても融資は100%不可能です。独自審査とはいえ「返済能力の有無」は大前提となるため、過度な期待は禁物です。
総量規制と年収制限の壁|専業主婦でも借りられるローンの選択肢
審査の合否を左右する絶対的な法的基準として立ちはだかるのが、総量規制と年収制限です。貸金業法により、貸金業者からの借入総額は「原則として年収の3分の1まで」に厳しく制限されています。年収300万円の人であれば、他社借入を含めて最大100万円までしか借りられません。この上限に達している場合、どんなに属性が良くても新たな借入審査は一発で弾かれます。
この総量規制が最も重くのしかかるのが、自身の収入を持たない専業主婦です。消費者金融の通常枠では年収がゼロとみなされるため、融資を受けることができません。
しかし、専業主婦でも借りられるローンが皆無というわけではありません。解決策は主に2つあります。1つは、夫婦の合算年収の3分の1まで借入が認められる「配偶者貸付」に対応した一部の貸金業者を利用すること(配偶者の同意書や婚姻関係の証明が必要)。もう1つは、貸金業法の総量規制が直接適用されない「配偶者に安定収入があれば申込可能な一部の地方銀行カードローン」を選ぶことです。自身の置かれた立場に応じた制度の使い分けが成否を分けます。
信用情報機関CICとJICCの役割|審査落ちする決定的な理由と在籍確認のリアル
審査の舞台裏で金融機関が必ず照会するのが、信用情報機関CICとJICCに蓄積された個人の信用データです。クレジットカードの支払い、各種ローンの返済、さらには携帯電話本体の分割払い状況まで、すべての履歴が逐一記録されています。
データ分析から見えてくる審査落ちする決定的な理由は、主に以下の4点に集約されます。
- 他社借入の件数と総額が多すぎる:3社以上からの借入がある場合、多重債務リスクが高いと見なされスコアリングが激減する。
- 過去5年以内の金融事故:CICやJICCに長期延滞、任意整理、自己破産などの「異動」が登録されている。
- 短期間での多重申込:1ヶ月以内に3〜4社以上へ連続して申し込むと「申込ブラック」として自動判定される。
- 虚偽申告:年収の水増しや他社借入件数の隠蔽は、信用情報を照会された瞬間に発覚し即座に否決される。
また、職場バレを恐れる読者から高い関心を集めるのが在籍確認なしの借入です。厳密には「在籍確認の手続きそのものを省略する」わけではありません。大手消費者金融の多くは、勤務先への電話連絡を原則として行わず、社員証や給与明細書の提出による「書類での在籍確認」に切り替えています。誰にも知られずに手続きを進めたい場合は、電話連絡なしを公言している大手サービスを指名するのがもっとも確実です。
【審査が緩いカードローン】に関するよくある質問(FAQ)
Q1:過去に延滞した経験があっても、今すぐお金を借りる方法はありますか?
A1:延滞をすでに完済しており、現在は定職に就いて安定収入がある状態であれば、中小消費者金融の独自審査で融資を受けられる可能性があります。ただし、現在も支払いを放置している状態であれば正規の業者からは借りられません。まずは滞納の解消を最優先にすべきです。
Q2:職場への電話連絡を絶対に避けたいのですが、電話なしで借りられますか?
A2:大手消費者金融(アコム、アイフル、プロミスなど)の多くは「原則として勤務先への電話連絡なし」を明記しています。Web完結申込を利用し、必要書類として直近の給与明細や社会保険証を提出することで、電話連絡を回避して審査を完了させることが可能です。
Q3:銀行カードローンは消費者金融より金利が低いのに、なぜ審査が厳しいのですか?
A3:銀行は低金利で貸し出す分、貸し倒れ(未回収)が発生した際のリスク許容度が消費者金融よりも低いためです。また、自社審査に加えて保証会社の審査を通過する必要があり、警察庁データベースとの照会も義務付けられているため、審査基準のハードルが高く設定されています。
まとめ:甘い言葉に惑わされず、自身の信用状態に見合った借入先を選定せよ
「審査が緩いカードローン」という夢のような融資窓口は、法律とデータで厳格に管理された現代の金融市場には存在しません。「誰でも借りられる」と誘いかける言葉の裏には、ほぼ例外なく闇金や詐欺のリスクが潜んでいます。
資金調達を成功させる鍵は、成約率や審査の仕組みを冷静に理解することです。スピードとプライバシーを重視するなら大手消費者金融、低金利を狙うなら銀行、過去の信用に不安があるなら中小消費者金融と、自身のステータスに応じた適切なターゲット選定こそが、最短かつ安全に審査を通過するための唯一の王道です。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
