年金はいつからもらえる?受給開始年齢の真実と損得分岐点【2026年】
老後の生活設計を立てる上で、避けて通れない最大の関心事が「公的年金はいつから、いくら受け取れるのか」という問題です。日本の公的年金制度は「原則65歳受給開始」と定められていますが、実は生年月日や性別によって65歳前に支給される特例が存在するほか、自ら受給開始を60歳から75歳までの間で自由に選べる柔軟な仕組みが整えられています。
しかし、安易に開始時期を早めて「減額された年金を一生涯背負う」ことになったり、受給を遅らせすぎて「想定より受け取り総額が伸びず後悔する」といった失敗談は後を絶ちません。長寿化とインフレが進む2026年の現役・シニア世代に向けて、公的年金受給開始のリアルな分岐点、生年月日による受給開始時期の違い、そして損をしないための判断基準を網羅的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の受給開始は原則65歳だが、女性は生年月日(昭和41年4月1日以前)によって65歳未満で受け取れる「特別支給の老齢厚生年金」の対象者が残っている。
- 要点2:受給時期は60歳〜75歳まで選択可能で、60歳繰り上げは最大24%減額、75歳繰り下げは最大84%増額となるが、税・社会保険料を考慮した実質手取りの「損益分岐点」を見極める必要がある。
- 要点3:年金は申請しないと1円も支給されず、時効5年の壁が存在するため、自分自身の受給資格期間や受給戦略に応じた「能動的な手続き」が不可欠となる。
【原則と例外】年金はいつからもらえる?生年月日と性別で異なる受給開始年齢の真相
日本の年金制度における基本軸は、国民年金から支給される「老齢基礎年金」も、会社員・公務員が上乗せで加入する「老齢厚生年金」も、いずれも原則65歳支給開始です。大前提として、年金を受け取るためには保険料納付済期間や免除期間などを合算した年金受給資格期間10年(120か月)を満たしている必要があります。
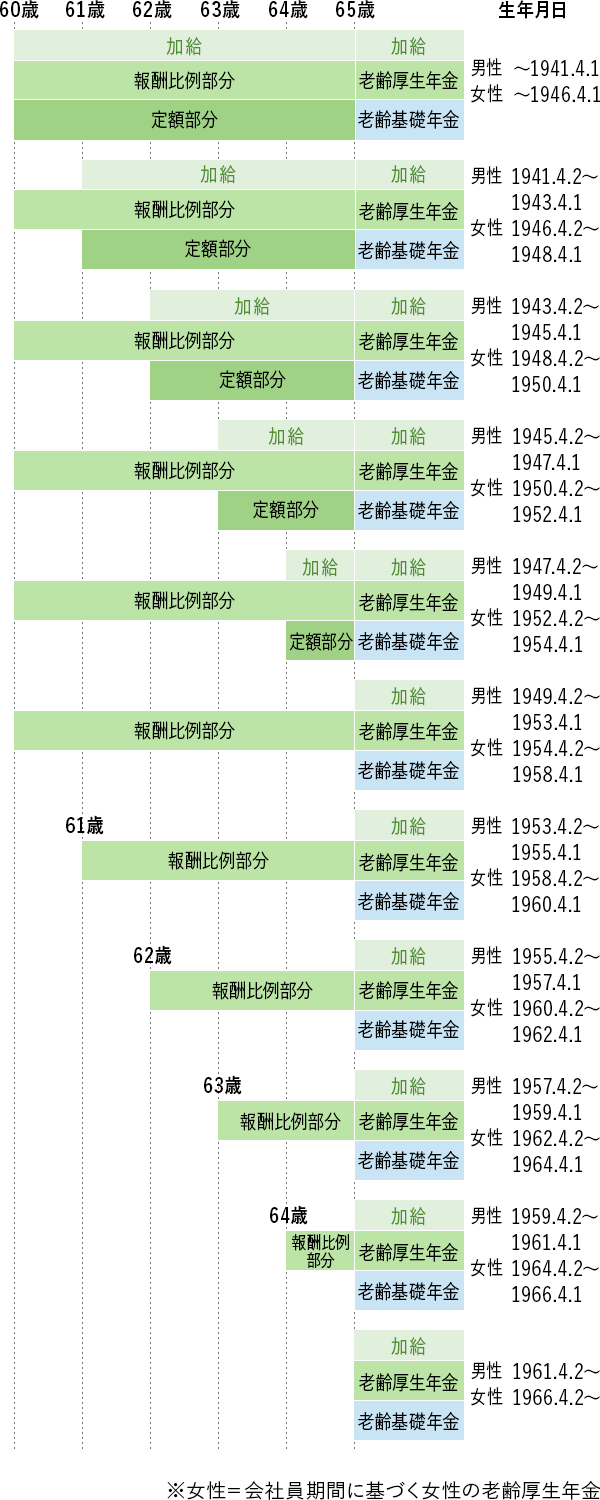
かつての日本の年金制度は、厚生年金の受給開始年齢が「60歳」でした。しかし、急激な少子高齢化と制度の持続可能性を確保するため、段階的な引き上げが行われてきました。この引き上げ過程で生じる激変を緩和するために設けられたのが「特別支給の老齢厚生年金」です。
特別支給の老齢厚生年金には「報酬比例部分」と「定額部分」がありますが、2026年現在、男性(昭和36年4月1日以前生まれ)はすでに全員が65歳以上に到達しており、制度の恩恵を受ける期間を通過しました。一方で、制度導入が5年遅れで進められた女性は、昭和41年4月1日以前に生まれた人であれば、60歳〜64歳の間で報酬比例部分を受け取る権利が残っています。
かつて「厚生年金60歳からもらえる人」が当たり前だった時代から移行し、現在の年金制度は生年月日と性別によって受給開始のタイミングが細かく分かれています。以下の早見表で、自分がいつから受給資格を得られるのかを冷静に把握することが、老後マネープランの第一歩となります。
| 生年月日区分(女性) | 特別支給の老齢厚生年金 | 本則年金(基礎+厚生) | 編集部の解説・実務上の注意 |
|---|---|---|---|
| 昭和37年4月2日〜昭和39年4月1日 | 63歳から受給可能 | 65歳から受給 | 厚生年金加入歴が1年以上あることが条件。該当者は請求手続きを怠らないよう注意。 |
| 昭和39年4月2日〜昭和41年4月1日 | 64歳から受給可能 | 65歳から受給 | 特別支給の対象となる最後の世代。受給権発生時に届く緑の封筒を確認。 |
| 昭和41年4月2日以降生まれ (男性は昭和36年4月2日以降) | 受給なし | 65歳から受給 | 65歳より前に受け取る場合は、自己都合による「繰り上げ受給」を選択する必要がある。 |
【受給額早見表2026年版】繰り上げ・繰り下げで手取りはどう激変するのか
公的年金は65歳を待たずに受け取る「繰り上げ受給(60歳〜64歳)」と、受け取りを遅らせて受給額を増やす「繰り下げ受給(66歳〜75歳)」を選択できます。この選択によって、受け取れる生涯金額の総計と手取り額のバランスは大きく変化します。
昭和37年4月2日以降に生まれた人の場合、繰り上げ受給による減額率は1か月あたり0.4%(最大60か月で24%減)です。一方、受給を遅らせる繰り下げ受給の増額率は1か月あたり0.7%(年間8.4%増)であり、上限である75歳まで繰り下げた場合は最大84%の恒久的な増額が適用されます。
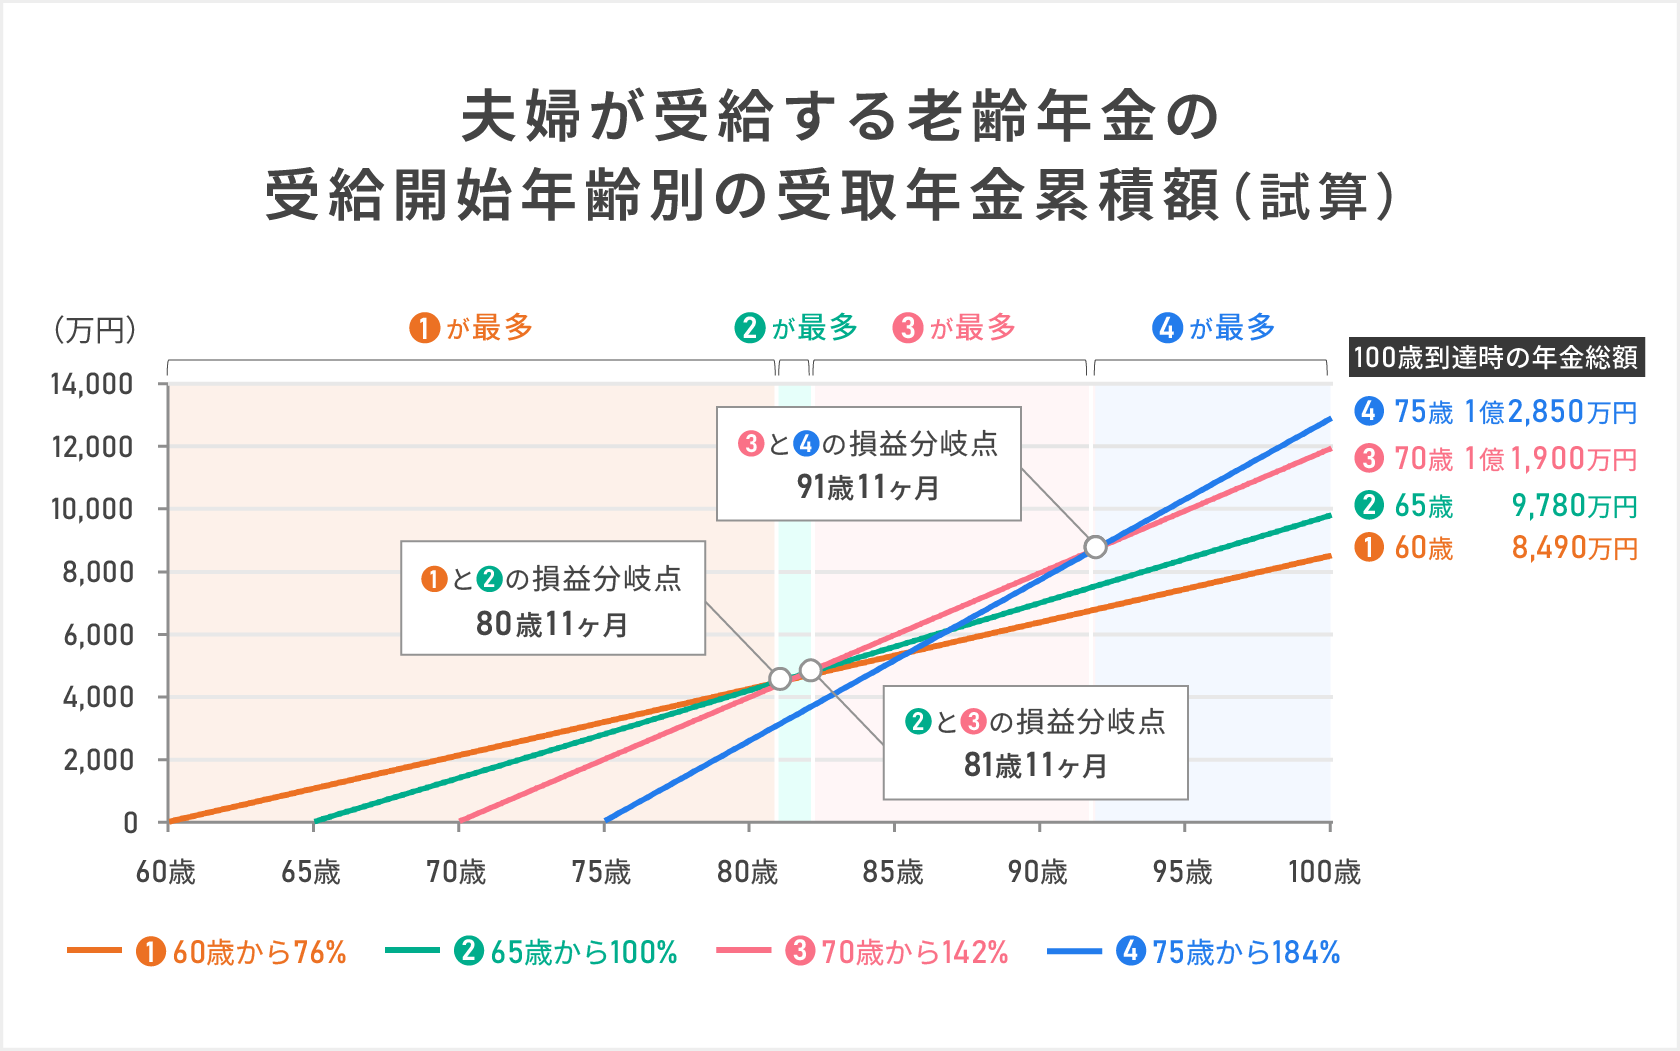
2026年の年金額水準をベースに、標準的な会社員(平均年収500万円で40年勤務した夫:月額約16万円受給想定)が受給開始年齢を変更した場合のシミュレーションと、65歳受給と比較した累積総額の「損益分岐点」を以下の表にまとめました。
| 受給開始年齢 | 増減率 | 月額目安(額面) | 65歳受給との損益分岐点 | 制度上の特徴・リスク |
|---|---|---|---|---|
| 60歳(最大繰り上げ) | -24.0% | 約121,600円 | 80歳10か月 | 早くもらえるが一生涯24%減。81歳を超えて長生きすると生涯受給総額で損になる。 |
| 65歳(原則受給) | ±0.0% | 約160,000円 | 基準点 | 制度の標準。加給年金や振替加算の権利もスムーズに発生する最も堅実な選択肢。 |
| 70歳(5年繰り下げ) | +42.0% | 約227,200円 | 81歳11か月 | 受給後約12年で総額逆転。長寿リスクに最もバランスよく対応できる選択肢。 |
| 75歳(最大繰り下げ) | +84.0% | 約294,400円 | 86歳11か月 | 受給額は莫大になるが、87歳未満で死亡した場合、受け取り総額で未達となるリスク。 |
【実態検証】利用者の生の声と現場目線で見えた繰り上げ受給の罠
「年金なんてどうせ将来減らされるのだから、もらえるうちに1円でも多くもらっておくべきだ」という言説は、SNSや退職世代の雑談で日常的に交わされています。しかし、現場の年金事務所窓口やファイナンシャルプランナーへの相談現場を取材すると、安易な繰り上げ受給を選んだシニアの痛切な後悔が浮き彫りになります。
都内の年金相談センターに寄せられた相談事例では、60歳で定年を迎えた直後に退職金を取り崩すのが不安になり、繰り上げ受給を即決した元会社員(68歳・男性)の証言が印象的です。「『月4万円減るだけなら十分暮らせる』と軽く考えていたが、70歳を目前にして物価が上がり続け、再雇用期間が終わった途端に削られた24%の重みが家計に重くのしかかってきた。一度申請したら一生涯取り消せない制度の怖さを痛感している」と語っています。
繰り上げ受給には、単なる支給額の減額にとどまらない「不可逆的なデメリット」が複数組み込まれています。これらを把握せずに手続きを行うことは極めて危険です。
第1に、障害年金との併給不可・事後重症請求の制限です。繰り上げ請求を行った時点で「国民年金の被保険者期間が終了した」とみなされるため、繰り上げ後に重い病気や事故で障害状態に陥っても、原則として障害基礎年金を請求することができなくなります。万一のセーフティネットを自ら切り捨てる行為に等しい側面を持ちます。
第2に、寡婦年金の権利消滅です。夫が亡くなった際に妻が受け取れるはずだった寡婦年金は、妻が自らの年金を繰り上げ受給した瞬間に失権します。さらに、65歳になるまでは遺族厚生年金と繰り上げ年金を両方受け取ることはできず、どちらか一方を選択しなければなりません。
知恵袋やネットコミュニティでは「60歳繰り上げこそが最強の勝ち逃げ」と語られることがありますが、制度設計の深層を検証すると、繰り上げは「資産が底をつき、健康状態からも長期就労が絶望的な場合の最終手段」として設計されているのが現実です。

【年金繰り下げ受給シミュレーション】何歳からもらうのが得か?75歳損益分岐点と税金の罠
繰り上げと対照的に、近年政府が推奨し、メディアでも「最強の投資法」のように取り上げられるのが繰り下げ受給です。年利換算8.4%という確定利回りは民間金融商品には存在しないため、70歳や75歳まで遅らせるのが絶対にお得に見えます。しかし、ここには「税金と社会保険料の壁」という決定的な盲点が存在します。
額面上のシミュレーションでは、75歳まで繰り下げた場合の損益分岐点は86歳11か月です。厚生労働省の統計データによると、日本人男性の平均寿命は約81歳、女性は約87歳となっています。つまり、男性の場合、平均寿命まで生きたとしても75歳繰り下げの損益分岐点に届かず、「65歳から貰っていた方が総額で多かった」という計算になりやすいのです。
さらに見逃せないのが、日本の累進課税制度と社会保険料の連動です。年金の受給額が84%増えて年額300万円を超えてくると、以下の負担が急増します。
所得税と住民税の税率が跳ね上がるだけでなく、国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料の上限近くまで負担額が上がります。さらに、医療機関の窓口負担割合が「1割」から「2割」または「3割(現役並み所得者)」へと引き上げられるリスクが跳ね上がります。
実質手取りベースで計算した場合、繰り下げによる増額分のおよそ25%〜35%が税金や社会保険料で相殺されるケースが珍しくありません。額面上は「81歳11か月(70歳受給時)」や「86歳11か月(75歳受給時)」である損益分岐点は、手取りベースで換算するとさらに2〜3年後ろ倒しになり、男性であれば「90歳近くまで生きなければ元が取れない」という現実が浮かび上がってきます。
一般に知られていない盲点とネットの誤解
公的年金をめぐっては、インターネット上で広まる噂や思い込みが、受給者の判断を大きく狂わせています。代表的な3つの誤解を正しく解剖します。
誤解1:「年金は時期が来れば自動的に口座へ振り込まれる」
公的年金は、受給権が発生しても本人が請求手続きを行わない限り1円も支給されません。受給開始年齢(原則65歳、特別支給対象者は該当年齢)の3か月前に日本年金機構から「年金請求書(事前送付用)」が届きますが、これに必要事項を記入し、戸籍謄本や預金通帳のコピーなどの必要書類を添えて年金事務所へ提出して初めて受給資格が確定します。年金を受け取る権利には5年の消滅時効があり、放置し続けると過去の年金が受け取れなくなるリスクがあります。
誤解2:「繰り下げ待機中に死亡したら年金は全額没収される」
「繰り下げ中に死んだら、それまで我慢した年金が国の丸儲けになる」という言説がありますが、これは半分誤りです。繰り下げ待機中(66歳〜75歳)に受給手続きをせず亡くなった場合、生計を同じくしていた遺族が「未支給年金」として一括請求することができます。ただし、その際に支払われる金額は「繰り下げで増額された額」ではなく、「65歳時点で本来もらえるはずだった額面」を上限5年分まで一括受給する形になります。増額の恩恵は消滅しますが、全額没収されるわけではありません。
誤解3:「公的年金受給開始年齢引き上げで、将来は70歳までもらえなくなる」
財政検証のたびに議論される「受給開始年齢の引き上げ」ですが、これは「国民に強制する受給開始年齢を65歳から68歳や70歳へ引き上げる」という意味ではありません。現行制度でも75歳まで選択できる受給窓口の柔軟化を進める議論であり、本則開始年齢を即座に引き上げる法改正は現時点で成立していません。ネット上の極端な悲観論に惑わされ、焦って不利な繰り上げを選ぶのは本末転倒です。
【プロの結論】繰り上げ・繰り下げで「得する人」「大損する人」の決定的な境界線
行動経済学の視点で見ると、人間は「将来の大きな利益」よりも「目先の確実な小利」を過大評価する「現在バイアス」を持っています。しかし、公的年金は金融投資ではなく、「死ぬまで支給が続く長寿リスクへの保険」として設計されています。損得勘定だけで語られがちな受給時期ですが、個人のライフスタイルや財務状況に基づいた明確な判断基準が存在します。
【繰り上げ受給(60〜64歳)をおすすめできる人】
・健康上の理由で65歳以降の就労が難しく、退職金や預貯金などの金融資産がほぼ枯渇している人。
・自営業者など国民年金のみの加入で、厚生年金のような手厚い上乗せがなく、早期に小額でも生活基盤を固めたい人。
・明確な余命宣告を受けているなど、客観的に長期の受給が見込めない事情がある人。
【繰り下げ受給(66〜75歳)をおすすめできる人】
・65歳以降も再雇用や役員報酬などで十分な給与所得があり、年金を受け取らなくても日常生活が完全に成立する人。
・退職金や投資信託などの取り崩し原資が十分にあり、80代以降の医療・介護費用増大や超長寿(95歳以上)のリスクに備えたい人。
・配偶者が年下で、自分が亡くなった後の遺族厚生年金の水準を少しでも高く維持したい人(※自身の老齢厚生年金を繰り下げても遺族厚生年金は増額しないため、基礎年金のみの繰り下げなど戦略的判断が必要)。
【最も無難に65歳受給をおすすめする人】
・平均的な健康状態であり、65歳以降はフルタイム勤務を辞めて年金+アルバイト等のペース配分で暮らしたい人。
・配偶者の「加給年金(年額約40万円)」の受給対象となっている人(厚生年金を繰り下げ待機している間は、加給年金が一切支給されず権利を失うため、65歳受給が最も有利になるケースが多い)。
【年金 は いつから もらえる】に関するよくある質問(FAQ)
Q1:60歳で完全に仕事を辞めた場合、年金はすぐにもらえますか?
A1:自動的にはもらえません。昭和36年4月2日以降生まれの男性、および昭和41年4月2日以降生まれの女性は、原則65歳からの受給となります。60歳ですぐに受け取るためには、年金事務所で自ら「繰り上げ受給の請求手続き」を行う必要があります。ただし、受給額は最大24%減額され、その減額率は一生涯元に戻らないため慎重な判断が必要です。
Q2:基礎年金と厚生年金で、受給開始時期を別々に分けることはできますか?
A2:可能です。例えば「65歳から国民年金(老齢基礎年金)だけを受け取り、厚生年金(老齢厚生年金)は70歳まで繰り下げて増額させる」、あるいはその逆の選択も認められています。配偶者の加給年金を受け取るために厚生年金だけを65歳から受給し、基礎年金は繰り下げて将来の終身給付額を底上げする手法は、プロの間でも有効なテクニックとして推奨されています。
Q3:年金の受給資格期間(10年)が足りない場合はどうすればいいですか?
A3:受給資格期間が120か月に満たない場合、60歳以降でも国民年金に任意加入して保険料を納める「任意加入制度(最大65歳まで)」を活用できます。また、過去に免除を受けていた期間の追納や、厚生年金適用事業所で70歳まで勤務して厚生年金加入期間を延ばすことで、10年の資格要件を満たして受給権を獲得することが可能です。
まとめ:今後の動向と失敗しないための判断基準
公的年金は「何歳からもらえば絶対に得をする」という万人共通の正解が存在しません。損益分岐点となる年齢は、額面ベースで80歳〜86歳前後に集中していますが、実際の手取り額や税金、健康状態、家族構成、保有資産によって最適な着地点は劇的に異なります。
重要なのは、「周囲が繰り下げているから」「ネットで繰り上げが損だと読んだから」といった他人の意見に流されないことです。まずは「ねんきん定期便」や「ねんきんネット」を活用して自身の正確な受給見込額と受給資格期間を把握し、60歳以降の就労収入や退職金、配偶者の年齢を含めた総合的なキャッシュフローを設計してください。制度のルールと落とし穴を正確に知ることこそが、老後の資産防衛における最大の武器となります。 (出典: 年金 は いつから もらえる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
