社保と国保の違いを徹底比較!保険料や扶養で損しない選び方
会社員として働くか、フリーランスや個人事業主として独立するか、あるいはパート・アルバイトのシフトを増やすか——働き方の多様化が進む中で、避けて通れないのが「社会保険(社保)」と「国民健康保険(国保)」の選択です。両者の違いを曖昧なまま放置していると、毎月の保険料で年間数十万円もの大損をしたり、病気やケガの際に受け取れるはずの手当を逃したりするリスクがあります。
特に社会保険の適用拡大が段階的に進む中、手取り額や将来の保障をめぐる損得勘定は複雑さを増しています。「どちらが得なのか」「退職後は任意継続と国保のどちらを選ぶべきか」「扶養の扱いはどう変わるのか」など、知っておくべき決定的な違いと最新の判断基準を、制度の深層からわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社保は「労使折半+扶養追加無料」で保障が手厚く、国保は「全額自己負担+家族の人数分だけ加算」される構造的違いがある。
- 要点2:病気や出産で休業した際の所得保障(傷病手当金・出産手当金)は社保独自の強力なメリットであり、国保には原則として存在しない。
- 要点3:退職時は「任意継続」と「国保」の保険料試算が必須であり、前年所得や扶養家族の有無によって数万円以上の差が生じる。
【徹底比較】社保と国保の根本的な違いと特徴一覧
公的医療保険制度として、日本国内に住むすべての人がいずれかの保険に加入する「国民皆保険制度」が敷かれています。しかし、会社員や公務員が加入する「社会保険(健康保険)」と、自営業者・フリーランス・無職の方が加入する「国民健康保険」では、制度の設計思想から保険料の決まり方、受けられる給付内容まで大きな隔たりが存在します。
厚生労働省の管轄のもと、社保は主に全国健康保険協会(協会けんぽ)や各企業の健康保険組合が運営し、国保は各市区町村および国民健康保険組合が運営しています。まずは全体像を掴むため、主要な項目の違いを整理した比較データを確認します。
| 比較項目 | 社会保険(健康保険) | 国民健康保険(国保) | 編集部の見解・評価 |
|---|---|---|---|
| 主な対象者 | 会社員、公務員、一定基準を満たすパート・アルバイト | 自営業、フリーランス、農業従事者、退職者、無職 | 就労形態によって加入先が法的に自動決定される |
| 保険料の負担割合 | 会社と本人が50%ずつ負担(労使折半) | 加入者が全額自己負担 | 社保は実質的に会社が半分支払うため個人負担が軽い |
| 扶養家族の保険料 | 何人追加しても保険料は0円(追加負担なし) | 「扶養」の概念がなく、人数分の均等割が加算 | 扶養家族が多い世帯ほど社保の金銭的メリットが絶大 |
| 保険料の計算基準 | 4月〜6月の給与を基準とした「標準報酬月額」 | 前年の「総所得金額等」+世帯人数・資産等(自治体別) | 国保は自治体によって料率が異なり、前年高所得だと高額化 |
| 休業時の所得保障 | 傷病手当金・出産手当金あり(給与の約3分の2) | 原則として手当金の支給なし(自治体特例を除く) | 万が一の長期療養時における生活防衛力に圧倒的な差 |
| セット加入の年金 | 厚生年金(将来、国民年金+厚生年金の2階建て) | 国民年金(将来は基礎年金のみの1階建て) | 老後の年金受給額にも社保の方が手厚くなる構造 |
保険料の計算方法と「国民健康保険料が高い理由」のカラクリ
個人事業主になったばかりの人や、会社を退職した人が最初に直面する衝撃が「国民健康保険料の高さ」です。なぜ国保はこれほど高く感じられるのか、両者の計算ロジックを紐解くとその構造的な理由が明確になります。
社会保険料の計算方法は非常にシンプルです。毎年4月から6月の3ヶ月間に支払われた給与の平均額を「標準報酬月額」の等級(全50等級)に当てはめ、都道府県ごとの保険料率(協会けんぽの場合、約10%前後)を掛けて算出します。そして決定的なのは、算出された額を会社と従業員で50%ずつ折半して支払う点です。給与明細で天引きされている金額と同額を、会社側が裏で負担しています。
一方、国民健康保険料は自治体ごとに計算式が異なりますが、一般的に以下の要素を組み合わせて世帯単位で合算されます。
- 所得割:前年の所得金額に応じて課税(自治体ごとに約7%〜10%程度)
- 均等割:加入者1人あたり一律で課税(1人あたり年3万〜6万円程度)
- 平等割(一部自治体):1世帯あたり一律で課税
- 資産割(一部自治体):固定資産税額に応じて課税
国保が高額になる最大の理由は、「全額自己負担であること」と「扶養家族の人数分だけ均等割が上乗せされること」です。会社員時代は会社が半額を肩代わりしてくれていた上、家族を何人養っていても保険料は変わりませんでした。しかし国保に切り替わった瞬間、折半がなくなり全額を自分で支払うことになり、さらに子どもや配偶者の「均等割」が人数分加算されるため、体感として2倍〜3倍近くに跳ね上がってしまうのです。
「扶養」の決定的な違いと年収の壁|家族がいるとどちらが得か
家族構成を考慮した場合、社保と国保の損得勘定には決定的な差が生じます。国保には「扶養」という制度自体が存在しません。生後間もない乳幼児であっても、無収入の配偶者であっても、1人の被保険者としてカウントされ、前述の「均等割」が確実に課されます(※未就学児に対する均等割の5割軽減措置などは導入されていますが、ゼロにはなりません)。
これに対し、社保では被保険者に生計を維持されている家族(年収130万円未満などの一定条件を満たす配偶者や子、親など)を「被扶養者」として登録できます。どれだけ家族が増えても被保険者本人の標準報酬月額が変わらなければ、世帯全体の保険料は1円も増えません。
例えば、夫婦と子ども2人の4人家族(配偶者・子は無収入)のケースを比較すると、年間で数十万円規模の差が生まれることがあります。
- 社保の場合:夫の給与に応じた保険料のみ。妻・子ども2人の保険料負担はゼロ。
- 国保の場合:夫の所得割に加え、家族4人分の均等割が合算されて世帯主に請求される。
また、パートやアルバイトで働く配偶者の「年収の壁」についても理解が不可欠です。勤務先の規模や労働時間によって週20時間以上・月収8.8万円(年収約106万円)以上で社会保険への加入が義務化される範囲が拡大しています。社保加入によって一時的に手取りが減少する局面もありますが、自身が社会保険の主契約者となることで「将来の厚生年金の増額」や「手厚い医療保障」を得られるため、単純な手取りの比較だけで損得を判断するのは早計です。
傷病手当金・出産手当金の有無|万が一の保障格差の実態
医療機関の窓口で提示した際、原則3割負担(現役世代の場合)で医療が受けられる点や、高額療養費制度が使える点については、社保も国保も共通しています。しかし、「働けなくなったときの現金給付」において、両者には埋めがたい格差が存在します。
社会保険に加入している最大の強みは、「傷病手当金」と「出産手当金」の存在です。
- 傷病手当金:業務外の病気やケガで連続して3日以上休業し、給与の支払いが受けられない場合、4日目から最長1年6ヶ月間にわたり、標準報酬日額の約3分の2が非課税で支給される。
- 出産手当金:産前42日・産後56日の産前産後休業期間中、給与が出ない場合に標準報酬日額の約3分の2が支給される。
国民健康保険には、これらの休業補償が法的に義務付けられておらず、ほとんどの自治体で原則「不支給」です。自営業者やフリーランスが病気で長期入院した場合、治療費は高額療養費で抑えられても、休業中の生活費は完全に自己資金や民間の所得補償保険に頼らざるを得ません。このセーフティネットの有無は、予期せぬリスクに対する家計の耐久力を大きく左右します。
退職後は「社保の任意継続」か「国保」か?切り替えで損しない判断基準
会社を退職した直後に必ず直面するのが、「職場の社保を任意継続するか」「居住地の国保に加入するか」という二者択一です。この判断を誤ると、1年間の保険料で10万円以上の損をすることもあります。
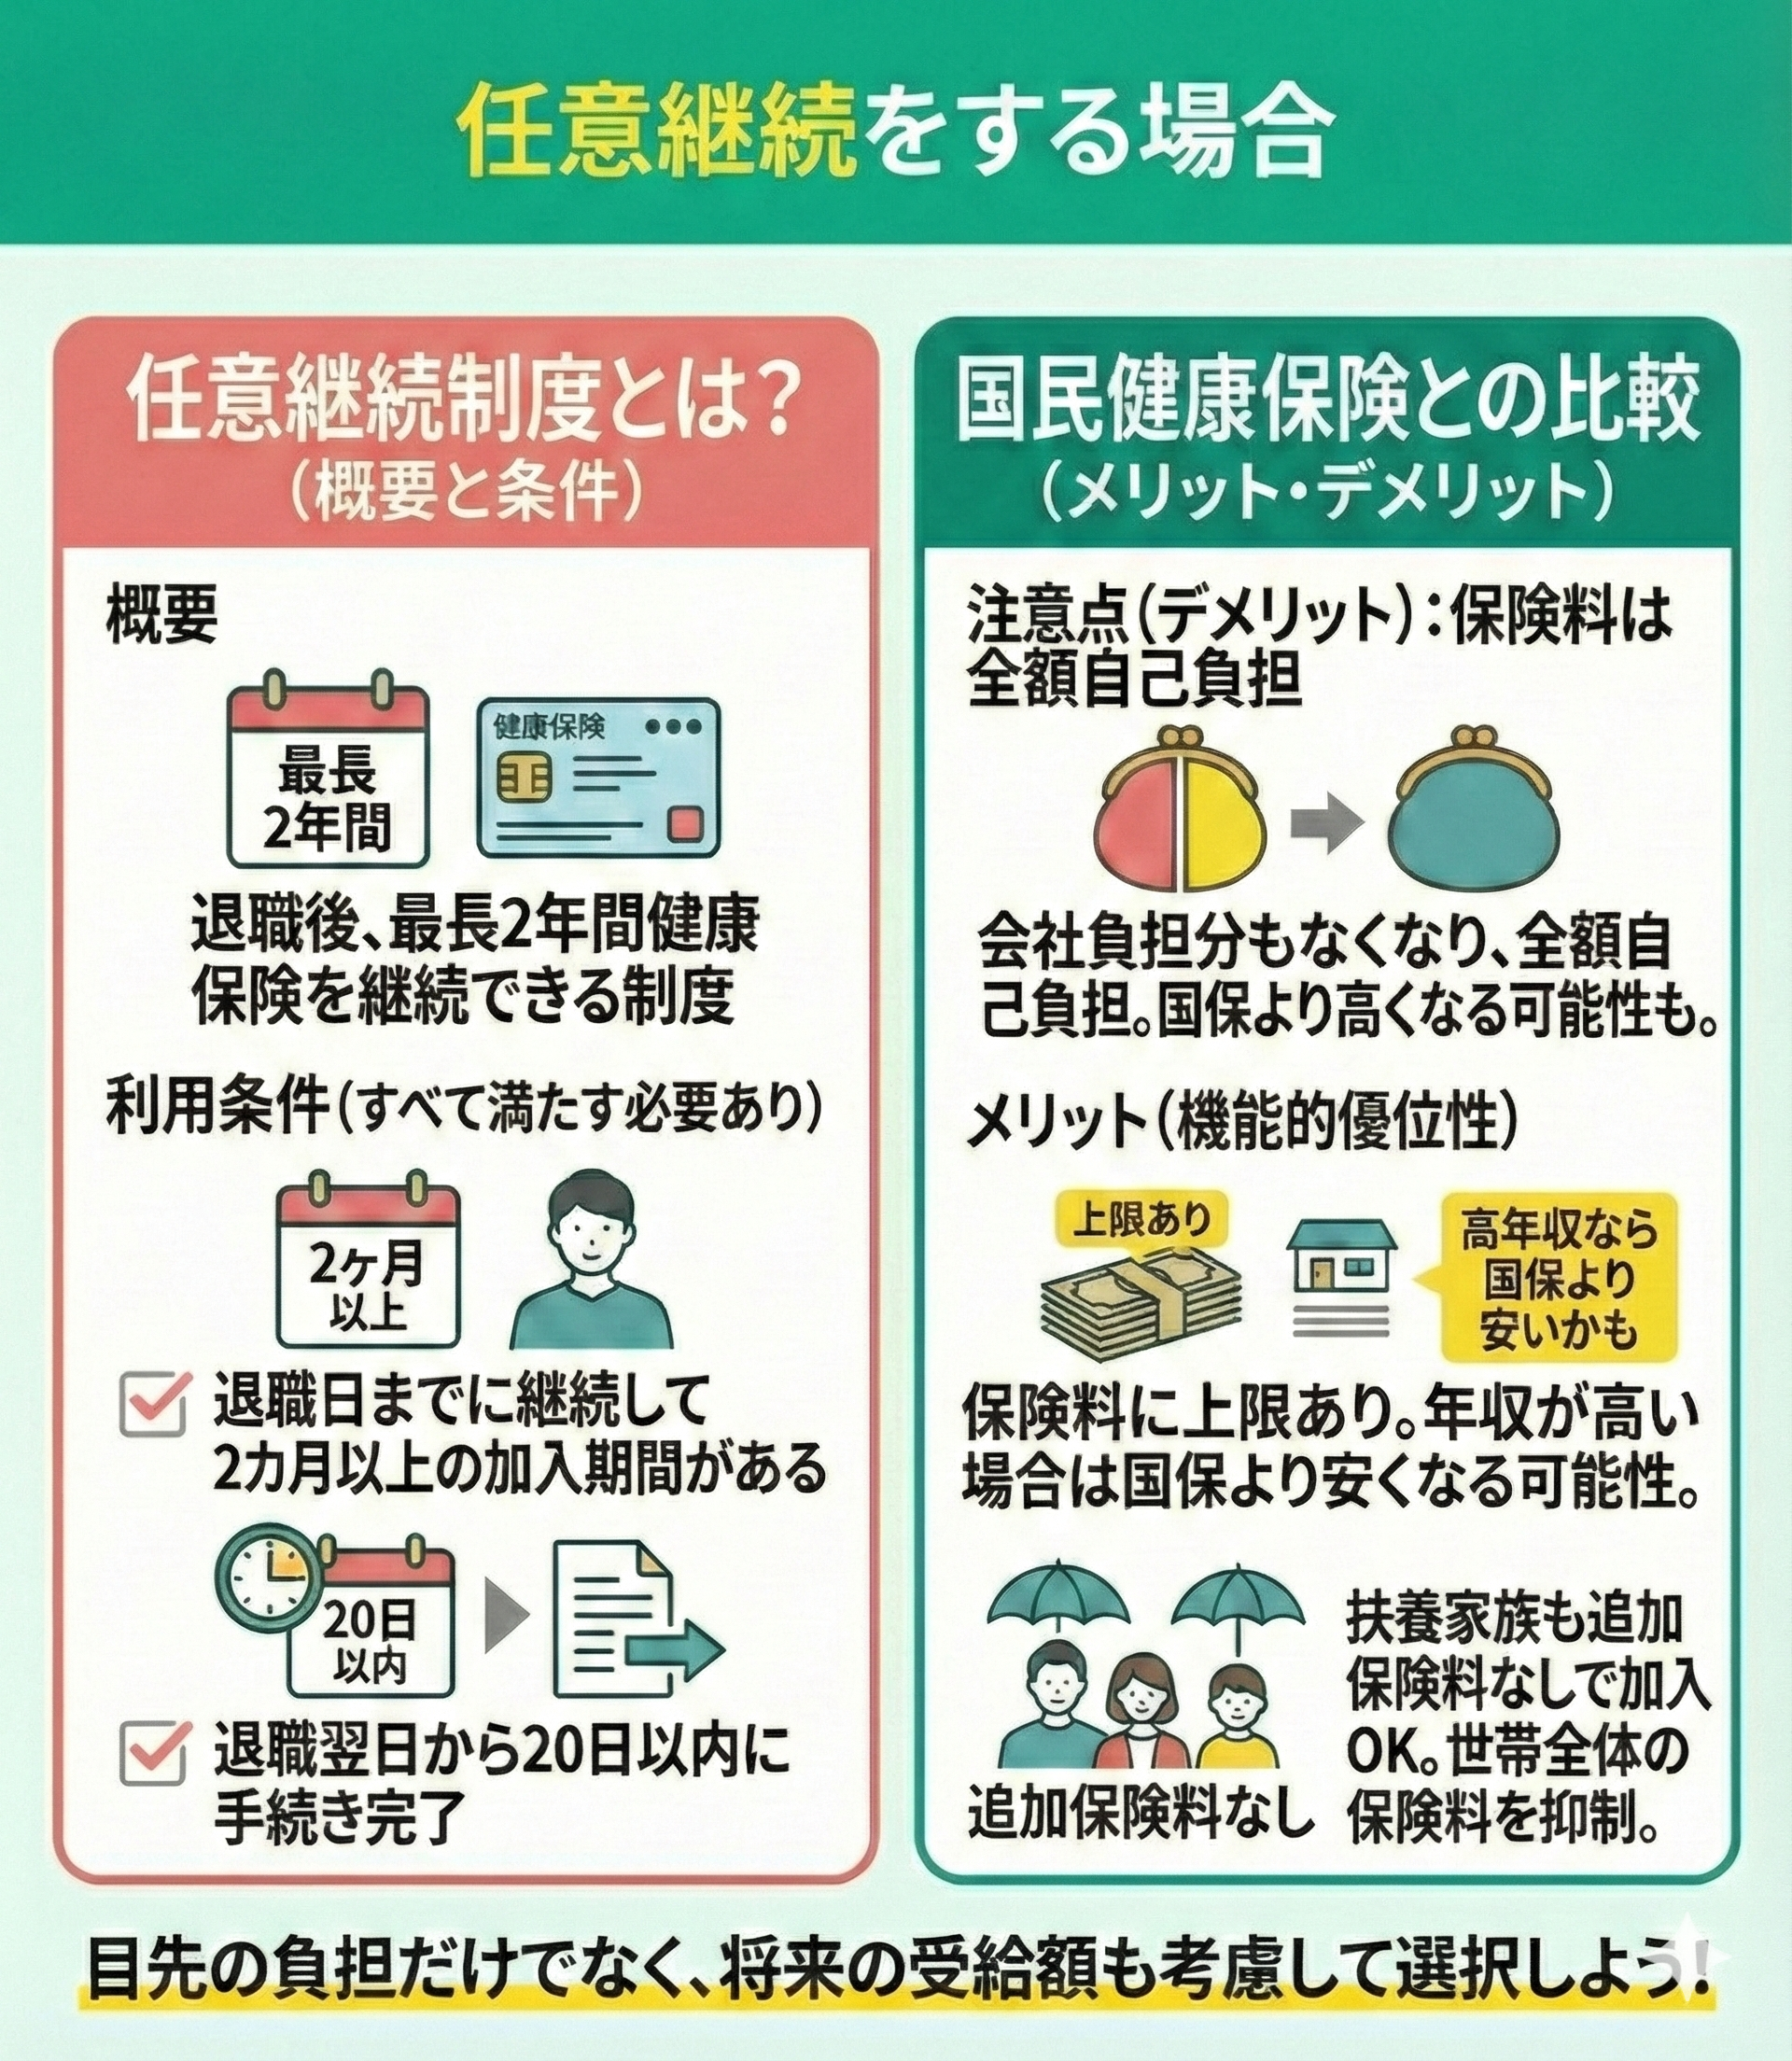
「社保の任意継続」とは、退職前の健康保険に最長2年間継続して加入できる制度です。退職によって会社負担分の50%がなくなるため全額自己負担(保険料は実質2倍)になりますが、「保険料には上限額が設定されている」という大きな特徴があります(協会けんぽの場合、標準報酬月額の上限が定められています)。
損しないための選び方のステップ
- 自治体の窓口で「国保保険料」の試算を行う:国保の保険料は前年の所得をもとに計算されます。前年に高収入だった場合、退職1年目の国保保険料は非常に高額になります。
- 健保組合で「任意継続の保険料」を確認する:任意継続の上限額と、ステップ1で算出した国保保険料を比較します。
- 扶養家族の人数を確認する:扶養家族がいる場合、国保では人数分の均等割が加算されますが、任意継続なら扶養家族の保険料はかかりません。
一般的に、「在職中の収入が高かった人」や「扶養家族が多い人」は、任意継続を選んだ方が安くなる傾向が顕著です。逆に、「在職中の収入が比較的低かった人」や「単身者」は、国保の方が安くなるケースがあります。なお、任意継続の申請期限は「退職日の翌日から20日以内」と非常に厳格に定められているため、退職直後の迅速な試算が欠かせません。
【実態検証】現場データと利用者の声から見えたリアルな損得勘定
インターネット上のコミュニティや各種相談窓口のデータから見えてくるのは、「制度の表面的な数字」と「実際の家計負担」のギャップです。実際の加入者事例をもとに、現場のリアルな実態を検証します。
自営業へ転身した30代男性の事例では、退職直後に国保を選択したところ、前年の会社員時代の年収(約600万円)を基準に所得割が計算され、月額約6万5000円(年間約78万円)の請求通知が届き呆然としたといいます。「任意継続の上限額を事前に調べていれば月額約3万円台前半で済んでいた」という後悔の声は後を絶ちません。
また、短時間勤務のパート職において「月収8.8万円を超えて社保に入ると手取りが減るから損」という意見が散見されます。しかし、手取りの減少額(月額約1万3000円〜1万5000円程度)に対して、会社が同額を年金・保険料として拠出している事実を見落としてはなりません。将来受け取る老齢厚生年金の増加分、さらには万が一の際の遺族厚生年金や障害厚生年金の受給権、傷病手当金の保障を得られる対価と考えれば、中長期的な実利は社保加入の方が圧倒的に高いというのが社会保険労務士やFPの共通した見解です。
【プロの結論】社保が圧倒的有利な人・国保のままで良い人の条件
- 社会保険(社保)を優先すべき人:
- 扶養すべき配偶者や子どもがいる世帯
- 病気やケガによる収入途絶リスクに備えたい人
- 将来の年金受給額を手厚くしたい人
- 退職後1年目で、前年の年収が高かった人(任意継続の活用)
- 国民健康保険(国保)で十分・有利な人:
- 単身者で前年の所得が低く、均等割の軽減措置などが受けられる人
- フリーランス・自営業で国民健康保険組合(文芸美術国保など定額制の組合)に加入できる人
- すでに親や配偶者の社保扶養から外れ、自身の事業収入が安定している単身者
国保から社保への切り替え手続きと見落としがちな注意点
転職や就職によって国保から社保へ切り替わる際、自動的に国保が解約されるわけではありません。この手続きの失念は非常に多く、放置すると「社保の保険料を給与天引きされながら、国保の納付書も二重で届き続ける」というトラブルに発展します。
社保に加入した後は、自身で居住地の市区町村役場へ行き、「国民健康保険の脱退手続き」を行う必要があります。手続きの期限は事由発生から原則14日以内です。新しい社会保険証(またはマイナ保険証の資格情報画面)と国保の保険証、本人確認書類を持参して窓口で申請することで、国保保険料の過払い分が後日還付されます。
【社保 国保 違い】に関するよくある質問(FAQ)
Q1:パートで働いていますが、社保に入ると手取りが減るのに本当にお得なのですか?
A1:短期的には保険料天引きにより手取りが数万円減りますが、長期的には大きなメリットがあります。将来の厚生年金額が生涯にわたって増額されるほか、病気休業時の傷病手当金や出産手当金の受給資格が得られます。会社が保険料の半分を負担してくれる「実質的な給与上乗せ」でもあるため、トータルの生涯収支では得になるケースがほとんどです。
Q2:退職後、任意継続と国保のどちらが安いか調べる方法はありますか?
A2:退職前に勤務先の総務部や健康保険組合に問い合わせて「任意継続時の月額保険料」を確認し、同時にお住まいの市区町村役場の国保窓口(または自治体の試算シミュレーター)で「前年の源泉徴収票」を提示して国保保険料を試算してもらうことで、正確な金額を比較できます。
Q3:社保の扶養に入っている家族の年収が一時的に130万円を超えたら即座に外されますか?
A3:一時的な残業増や繁忙期のシフト増によるものであれば、事業主が「一時的な収入変動である」旨の証明書を提出することで、引き続き扶養に留まれる特例措置が運用されています。ただし、恒久的な昇給や契約変更による増収の場合は速やかに扶養から外れ、自身で社保や国保に加入する手続きが必要です。
まとめ:今後の動向と失敗しないための判断基準
社会保険(社保)と国民健康保険(国保)の違いは、単なる「保険料の支払い先」の違いにとどまりません。労使折半の有無、扶養控除の仕組み、傷病手当金などの休業補償、そして将来の年金受給額に至るまで、生活の根幹を支えるセーフティネットの厚みに直結しています。
公的医療保険制度改革の潮流により、短時間労働者への社保適用は今後も一段と拡大していきます。「手取りを減らしたくないから」と目先の損得だけで判断するのではなく、世帯全体の保険料負担、万が一の所得補償、老後資金の設計を含めたトータルバランスで選択することが、家計を守る上での最善策です。 (出典: 社保 国保 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
