PayPayのクレカチャージ完全解説!できない理由と得する裏ワザ
街中のあらゆる店舗やオンラインサービスで欠かせない決済インフラとなったPayPay。手持ちのクレジットカードを使って手軽に残高をチャージし、ポイントの二重取りを狙いたいと考える方は少なくありません。しかし、いざアプリを操作してみると「クレジットカードからチャージできない」「カードが登録できない」といった壁に直面するケースが後を絶ちません。
PayPayにおけるクレジットカードの取り扱いはセキュリティ強化やサービス改編に伴い大きく変化しています。手元のカードがなぜ使えないのか、本当におトクなチャージルートはどれなのか。損をせず最大限に還元を受けるための最新知識と実践的なチャージ手順を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(旧ヤフーカード含む)」のみであり、他社製クレジットカードからの残高チャージは一切不可。
- 要点2:残高チャージではなく「PayPayクレジット(旧あと払い)」を活用すれば、事前のチャージ残高を気にせず最大1.5%〜2.0%の高いPayPayポイント還元を獲得可能。
- 要点3:他社クレジットカードのポイントを間接的に獲得したい場合は、「ソフトバンク・ワイモバイルまとめて支払い」を経由したチャージが唯一の実質的ルートとなる。
【真相解明】PayPayにクレジットカードからチャージできない理由とは?
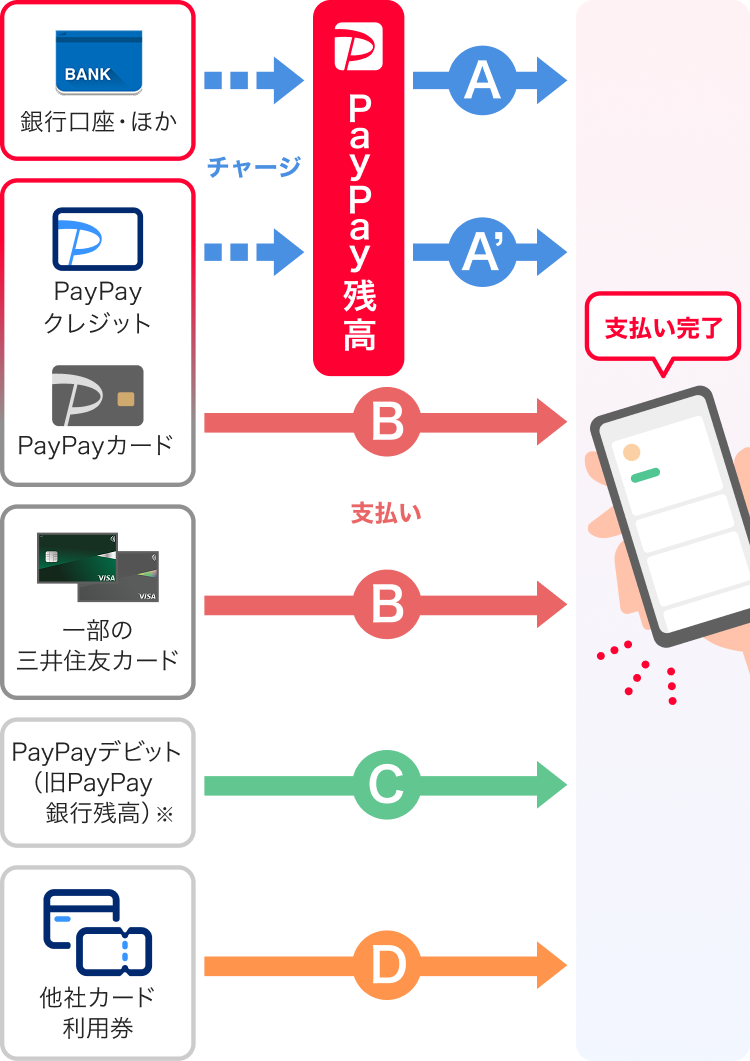
「手持ちのVISAやJCBカードから残高を増やしたいのに、チャージ用の支払い元に選択できない」という疑問を持つユーザーは非常に多いです。PayPayの仕様上、他社クレジットカードからPayPay残高への直接チャージはシステム的に完全非対応となっています。
かつては他社カードを支払いに直接紐付ける機能が広く使われていましたが、不正利用防止策の徹底や自社経済圏の強化に伴い、規約および仕様が見直されました。他社クレカチャージできない理由の根底には、決済事業者としてのセキュリティ保全と、PayPayカードへの集約によるグループシナジーの最大化という明確な意図があります。
現在、アプリ内で「クレジットカードからチャージ」を行う選択肢として認められているのは、公式が発行するPayPayカード(PayPayカード ゴールドを含む)のみです。楽天カードや三井住友カードといった他社発行のカードをどれだけ登録しようとしても、残高チャージの画面には表示されません。
また、過去に登録できた他社クレジットカードによる直接支払い機能についても順次見直しが進んでおり、他社クレジットカード利用停止に向けたアナウンスや制限が段階的に適用されてきました。チャージして決済を完結させたい場合は、決済システムの構造を正しく把握しておく必要があります。
PayPayカードなら残高チャージ不要?「PayPayクレジット」の仕組みと違い
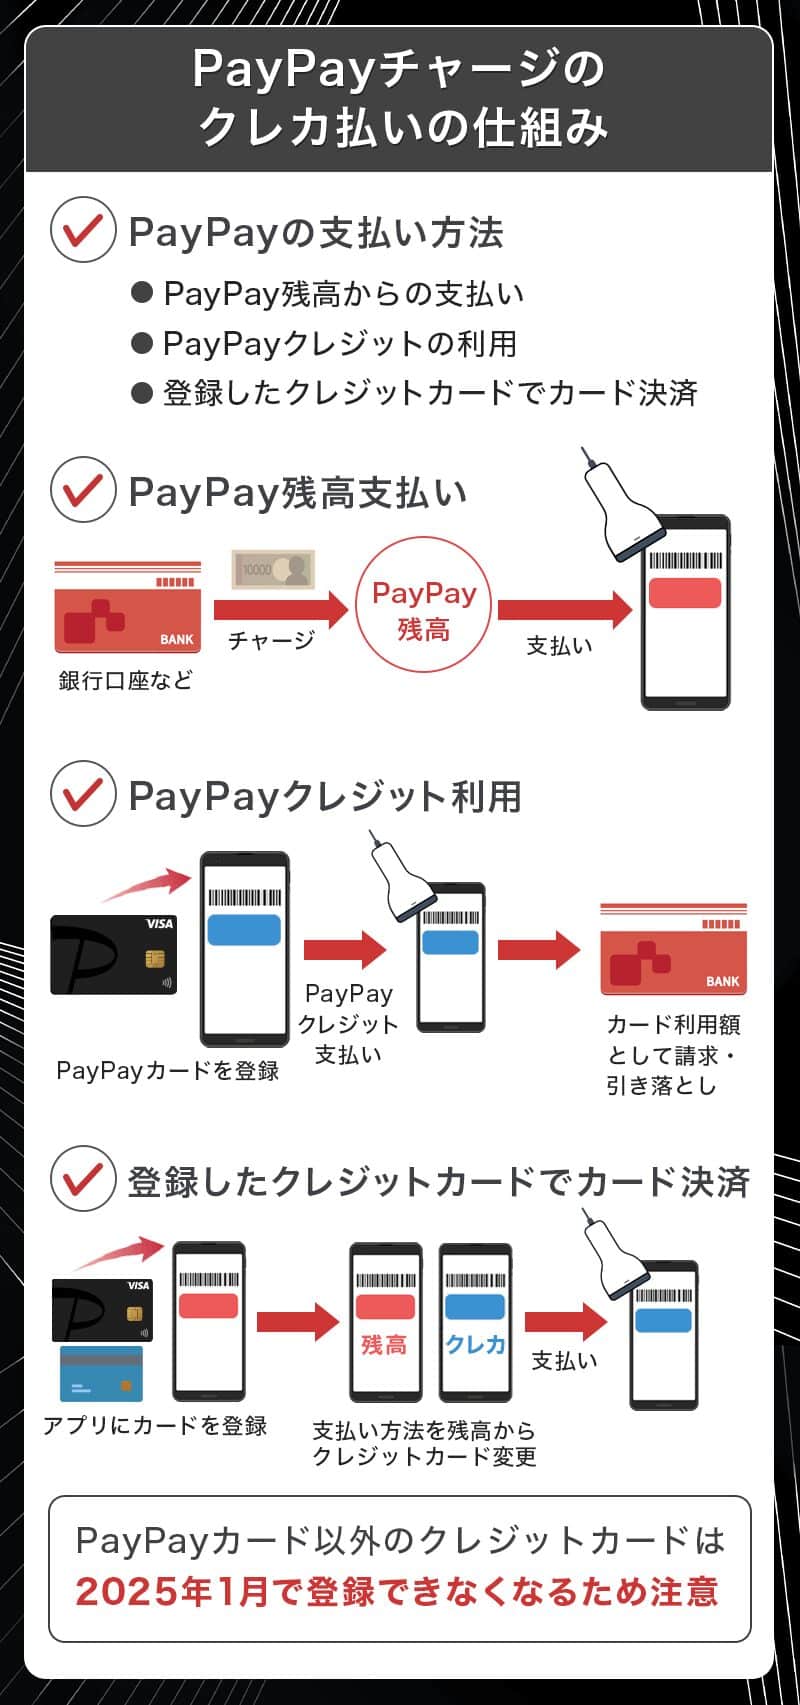
PayPayカードを所有している場合、そもそも残高へ都度チャージする必要性自体が薄れています。現在PayPayが最も推奨している決済手段が「PayPayクレジット」です。
PayPayクレジットとは、従来の「PayPayあと払い」が名称変更されたもので、決済した金額が翌月にまとめて登録カード(PayPayカード)から引き落とされるシステムを指します。事前に銀行口座やATMから残高へ入金する手間がなく、レジ前で残高不足に焦る心配もありません。
ここで多くの人が混乱するのが「PayPayカードからの残高チャージ」と「PayPayクレジットでの支払い」の違いです。PayPayカードから残高へ直接チャージすることも可能ですが、実はクレジットカードチャージポイント対象外となるケースがあり、チャージ行為そのものにはカード独自のポイントが付与されない仕様となっています。
一方、支払い方法を「PayPayクレジット」に設定して買い物を行えば、利用特典としてPayPayステップに応じたポイント還元が満額適用されます。つまり、カードからわざわざ残高に移すよりも、クレジット払いの形で直接決済する方が運用的にも還元的にも圧倒的にスマートです。
ポイント還元率の落とし穴|クレカチャージで損をしないための重要知識
ポイ活や節約を意識する上で見逃せないのが、決済ごとの実質的な還元率です。PayPayの通常決済におけるPayPayポイント還元率は基本0.5%に設定されていますが、利用条件を達成することで最大1.5%まで引き上げられます。
さらに上位カードであるPayPayカードゴールド特典を組み合わせると、基本付与分に加えてゴールド特典分が上乗せされ、PayPayクレジット利用時の還元率は最大2.0%に達します。光熱費や日常の買い物をすべて集中させれば、毎月数百から数千ポイントの差が生まれる計算です。
他社クレジットカードのポイントをどうしても貯めたい場合の例外的な裏技として、ソフトバンクまとめて支払いチャージ(またはワイモバイル・LINEMOまとめて支払い)の活用が挙げられます。これはスマートフォンの月額料金合算払いでPayPay残高へチャージし、その通信料金の支払い元に好みの他社高還元クレジットカードを設定する手法です。
ただし、キャリア決済経由のチャージには重要な注意点があります。PayPay残高チャージ手数料に関して、毎月初回のチャージは無料ですが、同月内で2回目以降のキャリア決済チャージには2.5%(税込)の手数料が発生します。手数料を支払ってしまうとクレジットカードの還元率(1.0%前後)を大きく上回る損失となるため、このルートを使う場合は「毎月1回、必要な金額をまとめてチャージする」運用の徹底が不可欠です。
【2026年最新】PayPayにクレジットカード・キャリア決済でチャージする全手順
現在利用可能な公式ルートについて、具体的な操作手順を整理します。アプリのアップデートに合わせた2026年最新チャージ手順は以下の通りです。
【ルート1:PayPayカードを利用したチャージ・クレジット設定】
- PayPayアプリ下部メニューの「アカウント」から「支払い方法の管理」をタップ。
- 「PayPayカードを登録する」を選択し、カード情報(または会員番号)を入力して連携を完了。
- ホーム画面の「チャージ」アイコンをタップし、チャージ方法として「PayPayカード」を選択して希望額を入力・実行。
- ※日常決済をより便利にする場合は、ホーム画面の支払い方法を「PayPay残高」から「PayPayクレジット」へ切り替えるだけで完了します。
【ルート2:ソフトバンク・ワイモバイルまとめて支払いでチャージ】
- 事前に携帯キャリアのマイページ(My SoftBank等)で、支払い元クレジットカードにお好みのカードを登録。
- PayPayアプリのアカウント画面から「外部サービス連携」を選び、携帯電話番号を連携。
- ホーム画面の「チャージ」をタップし、チャージ方法から「ソフトバンク・ワイモバイルまとめて支払い」を選択。
- チャージ金額を入力し、キャリア側の認証(パスワード入力等)を経て残高へ即時反映。
上限額設定と3Dセキュア|安全にチャージするための必須設定
クレジットカードやキャリア決済を利用する際、トラブルになりやすいのが利用限度額の制限です。PayPayでは不正利用からユーザーを守るため、厳格なPayPayチャージ上限額設定が敷かれています。
PayPayカードを登録して安全にチャージ・利用するためには、クレジットカード発行会社が提供する本人認証サービス3Dセキュアの設定が必須です。3Dセキュアが未設定の状態では、利用可能額が極めて低く制限される(過去24時間および過去30日間で5,000円程度など)、もしくはチャージ機能自体がブロックされます。
本人認証を完了させることで、利用上限額は過去24時間で最大50万円、過去30日間で最大200万円(ユーザーの利用状況や審査によって変動)まで大幅に引き上げられます。大きな買い物や旅行代金の支払いに備える場合、事前にカード会社側のWebサイトでワンタイムパスワードや専用アプリ認証を設定し、PayPayアプリ側で認証登録を完了させておくことがスムーズな利用の鍵です。
【PayPayのクレジットカードチャージ】に関するよくある質問(FAQ)
Q1:楽天カードやエポスカードから直接PayPay残高にチャージすることは絶対にできませんか?
A1:はい、直接の残高チャージは一切できません。他社クレジットカードからPayPay残高に入金する唯一の方法は、ソフトバンク・ワイモバイル・LINEMOの回線を契約し、「まとめて支払い」の引き落とし先を該当カードに設定した上でキャリア決済チャージを行う方法のみとなります。
Q2:PayPayカードでチャージした残高を銀行口座へ出金(現金化)することは可能ですか?
A2:出金は不可能です。クレジットカードやキャリア決済からチャージした残高は「PayPayマネーライト」として扱われ、買い物や送金には利用できますが、指定口座への出金・現金化には対応していません。出金が可能な「PayPayマネー」は、銀行口座チャージやセブン銀行・ローソン銀行ATMチャージなどからのみ生成されます。
Q3:チャージ手数料を完全無料で使い続けるにはどうすればいいですか?
A3:PayPayカード(またはPayPayクレジット)を利用した決済・チャージ、銀行口座からの直接チャージ、セブン銀行・ローソン銀行ATMでの現金チャージは回数に関わらず手数料無料です。ソフトバンク等のまとめて支払いチャージのみ、毎月2回目以降に2.5%の手数料が発生するため注意してください。
まとめ:損をしないための最適なチャージ&決済戦略
PayPayとクレジットカードを組み合わせる場合、「他社クレカからの直接チャージはできない」という前提を受け入れた上で、自身のライフスタイルに合った最短ルートを選択することが重要です。
PayPayの利用頻度が高く、余計な手数料リスクやチャージの手間をゼロにしたいなら、PayPayカード(またはゴールドカード)を発行して「PayPayクレジット」へ移行するのが最も還元効率の良い正攻法です。日常のあらゆる支払いで安定して1.0%〜2.0%の還元を積み上げられます。
一方、すでにメインとしている他社クレジットカードのマイルやポイントを集約したい場合は、「まとめて支払い」の月1回チャージ枠を計画的に使う手法が賢いアプローチとなります。チャージの仕組みと還元ルールを正しく理解し、無駄なコストを抑えながら日々のキャッシュレスライフを最大限におトク化していきましょう。 (出典: paypay クレジット カード チャージ(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
